Căn hộ và nhà phố dẫn dắt đà phục hồi
Theo báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý II/2026 do DKRA Consulting công bố, thị trường ghi nhận sự chuyển biến tích cực hơn ở một số phân khúc sau giai đoạn trầm lắng. Tuy vậy, diễn biến phục hồi chưa diễn ra đồng đều và vẫn phụ thuộc lớn vào các dự án quy mô lớn, có pháp lý hoàn thiện và được phát triển bởi những chủ đầu tư uy tín.
Ở phân khúc căn hộ, nguồn cung sơ cấp tăng khoảng 47% so với quý trước, trong khi lượng sản phẩm mở bán mới tăng gấp 2,2 lần. Dù vậy, phần lớn nguồn cung mới tập trung vào giai đoạn tháng 4/2026, chiếm hơn 58% tổng lượng sản phẩm mới đưa ra thị trường.
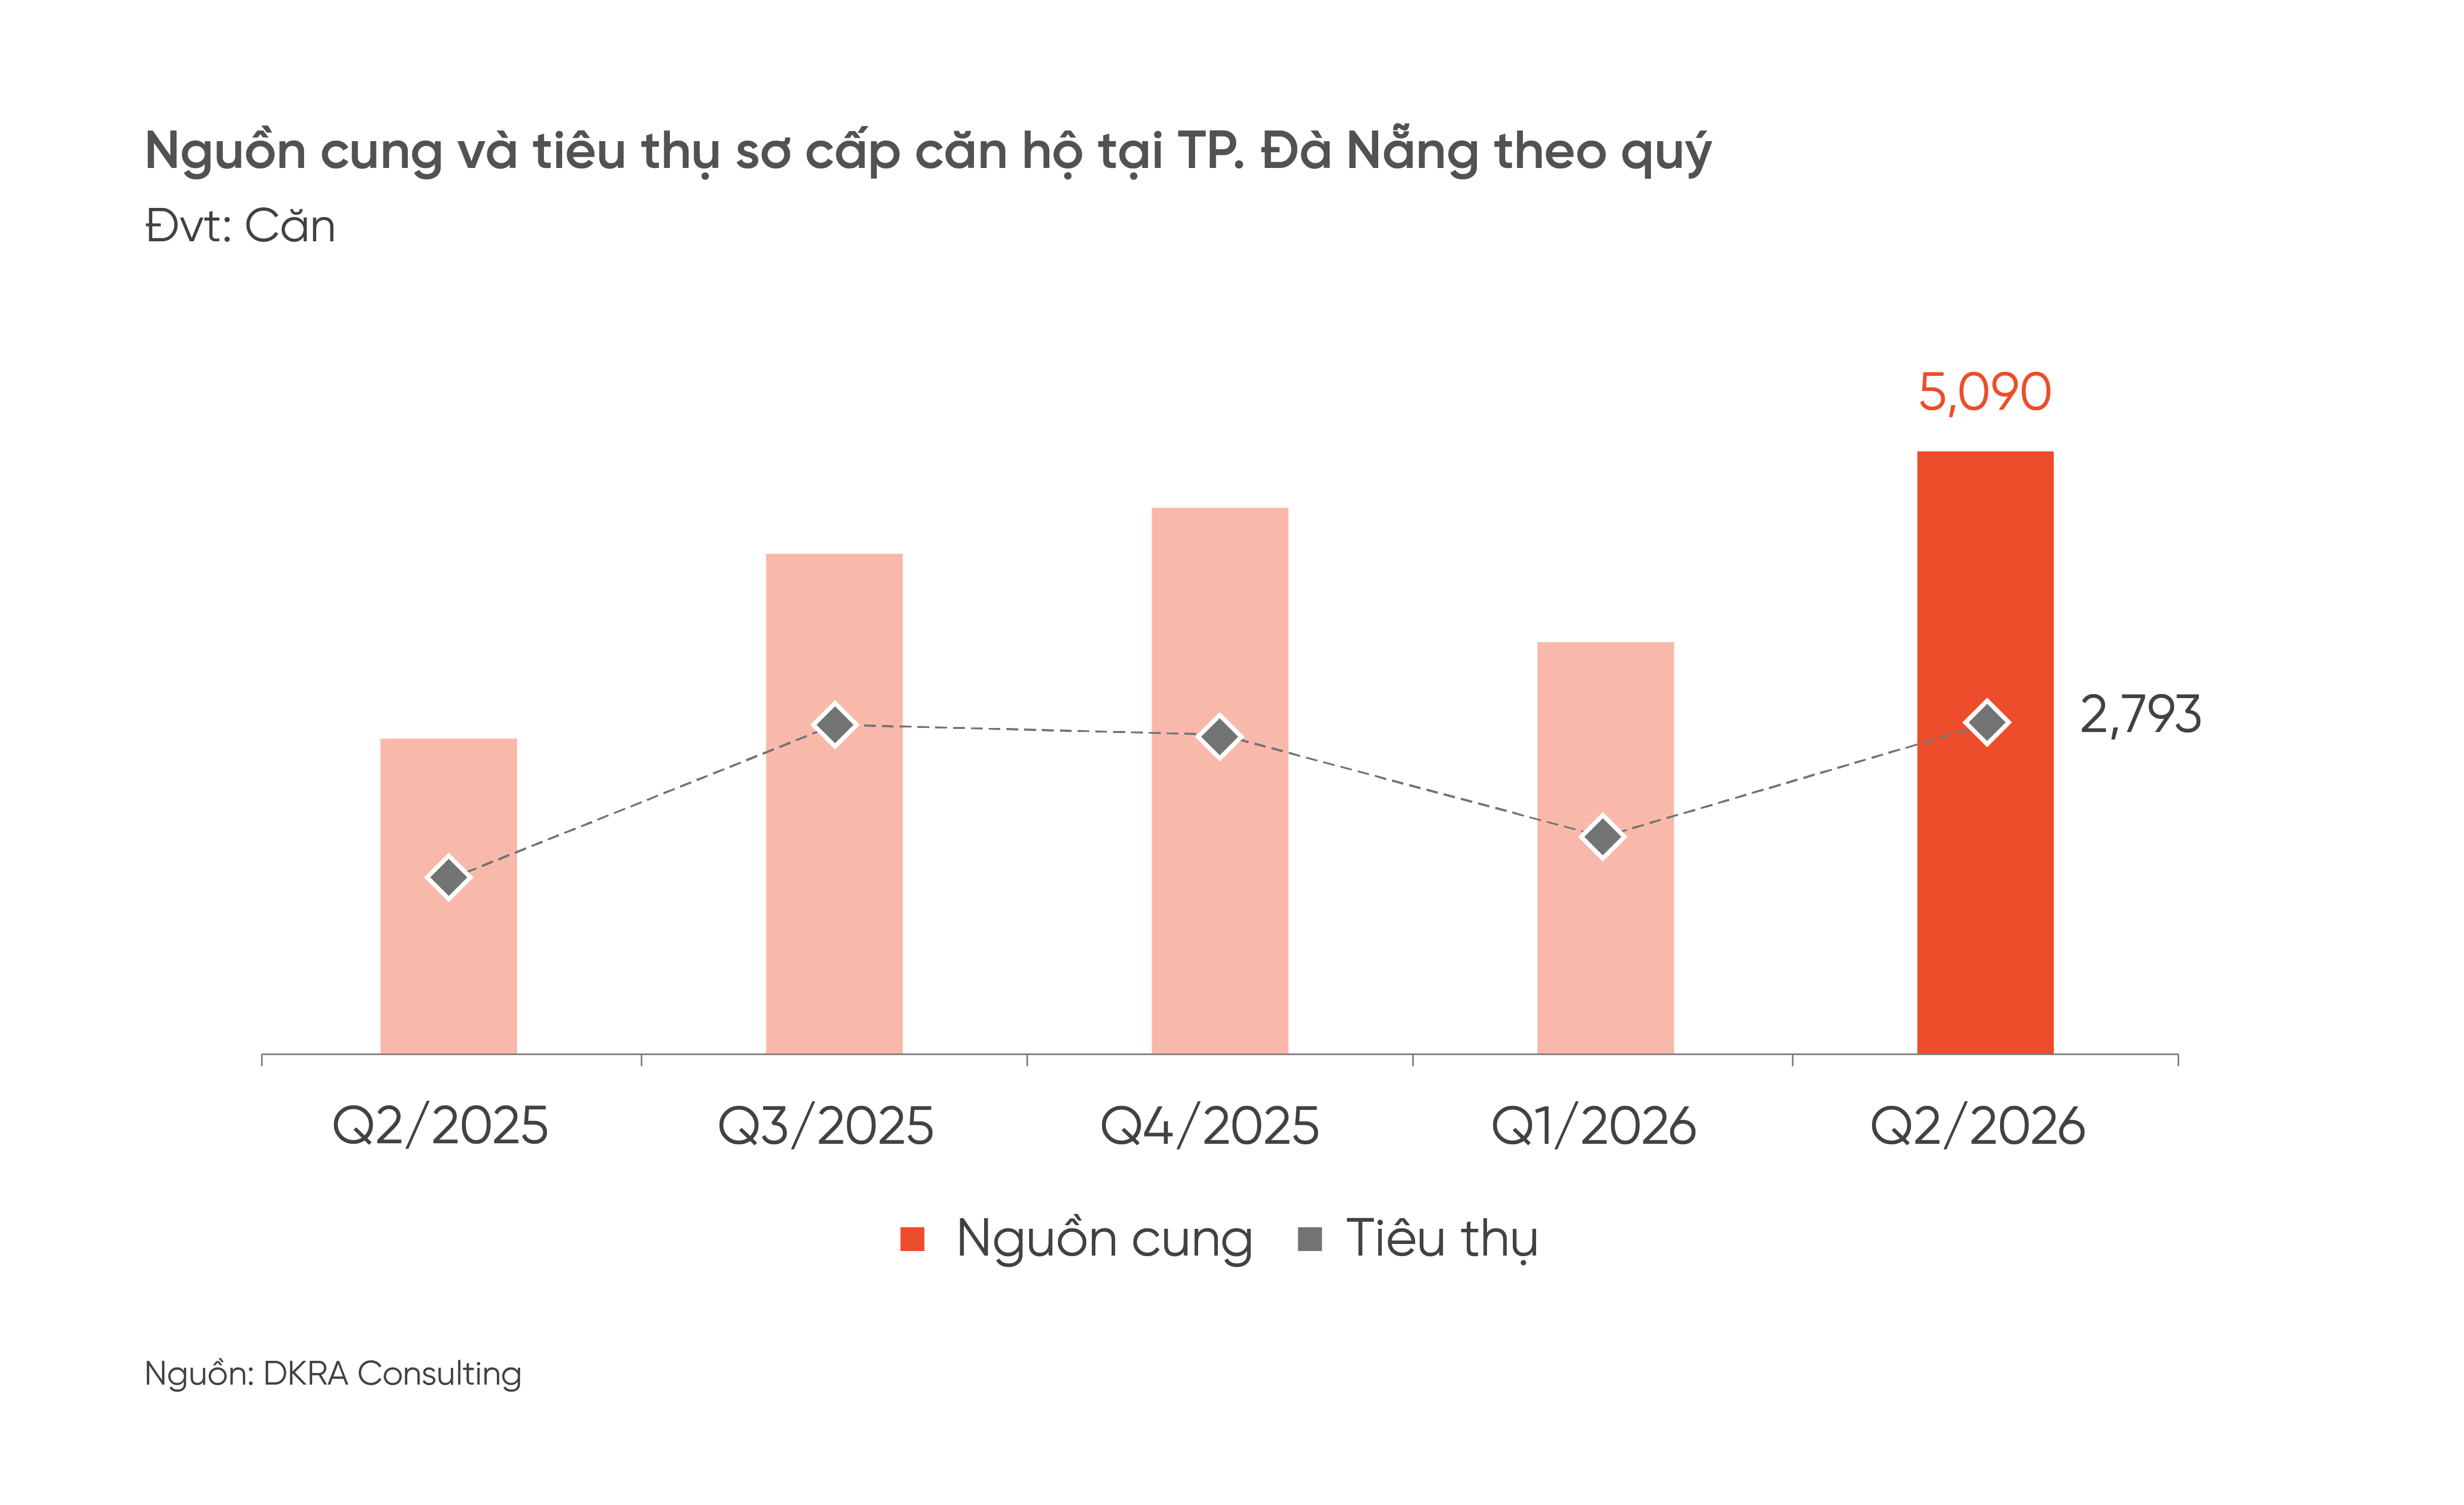
Phân khúc căn hộ hạng A và hạng B tiếp tục chiếm ưu thế khi đóng góp khoảng 88% tổng nguồn cung sơ cấp và 93% lượng tiêu thụ toàn thị trường. Thanh khoản cũng cải thiện với lượng giao dịch tăng 54% so với quý trước, song chủ yếu tập trung tại một số dự án mới của các chủ đầu tư lớn. Các dự án này chiếm hơn 93% tổng lượng tiêu thụ sơ cấp trong quý.
Tuy nhiên, đà phục hồi có dấu hiệu chững lại vào hai tháng cuối quý khi lãi suất vay mua bất động sản tiếp tục duy trì ở mức cao, tác động đến tâm lý và quyết định xuống tiền của nhà đầu tư.
Về giá bán, mặt bằng giá sơ cấp căn hộ tăng khoảng 2% so với quý I/2026. Trong khi đó, giá giao dịch trên thị trường thứ cấp giảm khoảng 6%, phản ánh xu hướng điều chỉnh kỳ vọng lợi nhuận của nhiều nhà đầu tư trong bối cảnh chi phí vốn vẫn ở mức cao.
Đối với phân khúc nhà phố và biệt thự, nguồn cung sơ cấp tăng 27% so với quý trước nhưng chủ yếu đến từ một dự án quy mô lớn được mở bán trong quý. Lượng giao dịch đạt mức cao nhất từ trước đến nay, song thanh khoản cũng tập trung gần như hoàn toàn tại dự án này, chưa phản ánh sự phục hồi trên diện rộng của toàn thị trường.
Giá bán sơ cấp gần như đi ngang so với quý trước nhưng tăng trung bình khoảng 10% so với cùng kỳ năm 2025. Trong khi đó, giá bán thứ cấp giảm nhẹ khoảng 1% do nhiều nhà đầu tư chấp nhận điều chỉnh giá nhằm cải thiện thanh khoản. Theo DKRA Consulting, dòng tiền hiện vẫn ưu tiên các dự án có pháp lý minh bạch, tiến độ đảm bảo và được phát triển bởi các doanh nghiệp có năng lực tài chính mạnh.
Đất nền, bất động sản nghỉ dưỡng tiếp tục đối mặt nhiều thách thức
Trái ngược với sự cải thiện ở phân khúc căn hộ và nhà phố, thị trường đất nền vẫn chưa ghi nhận tín hiệu bứt phá.
Trong quý II/2026, nguồn cung sơ cấp đất nền tiếp tục khan hiếm với khoảng 1.470 sản phẩm đang mở bán, giảm 13% so với quý trước. Toàn bộ nguồn cung đều đến từ các dự án đã mở bán trước đó, trong khi không xuất hiện dự án mới. Tỷ lệ hấp thụ chỉ đạt khoảng 4% tổng nguồn cung sơ cấp, cho thấy sức cầu vẫn ở mức thấp. Giá bán sơ cấp tiếp tục đi ngang và duy trì ở mức cao do chịu tác động từ chi phí đầu vào, còn thị trường thứ cấp cũng không có nhiều biến động.
Phân khúc bất động sản nghỉ dưỡng tiếp tục là điểm trầm lắng của thị trường. Ở loại hình biệt thự nghỉ dưỡng, nguồn cung tăng nhẹ nhưng chủ yếu là hàng tồn kho từ các dự án cũ, chiếm hơn 88% tổng nguồn cung. Mặc dù lượng giao dịch có cải thiện so với quý trước, thanh khoản nhìn chung vẫn ở mức thấp do áp lực lãi suất và tâm lý thận trọng của nhà đầu tư.
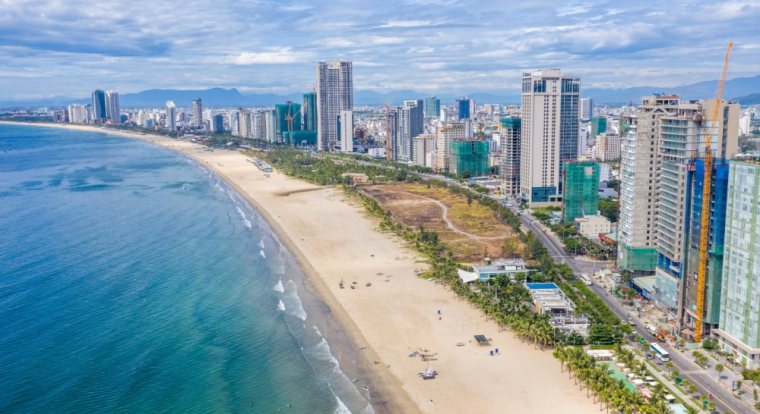
Đối với nhà phố, shophouse nghỉ dưỡng, thị trường gần như không phát sinh giao dịch. Nguồn cung mới tiếp tục vắng bóng, trong khi nhiều dự án bỏ hoang hoặc chậm đưa vào khai thác cùng các vướng mắc pháp lý đã ảnh hưởng đáng kể đến niềm tin của nhà đầu tư.
Phân khúc condotel cũng chưa có dấu hiệu phục hồi khi toàn bộ nguồn cung trong quý đều là hàng tồn kho, không có dự án mới trong hơn một năm qua. Lượng giao dịch giảm hơn 94% so với quý I/2026, phản ánh sức cầu ở mức rất thấp trong bối cảnh tín dụng bất động sản tiếp tục được kiểm soát chặt và mặt bằng lãi suất chưa hạ nhiệt.
DKRA Consulting dự báo trong quý III/2026, thị trường bất động sản Đà Nẵng sẽ tiếp tục đối mặt nhiều thách thức.
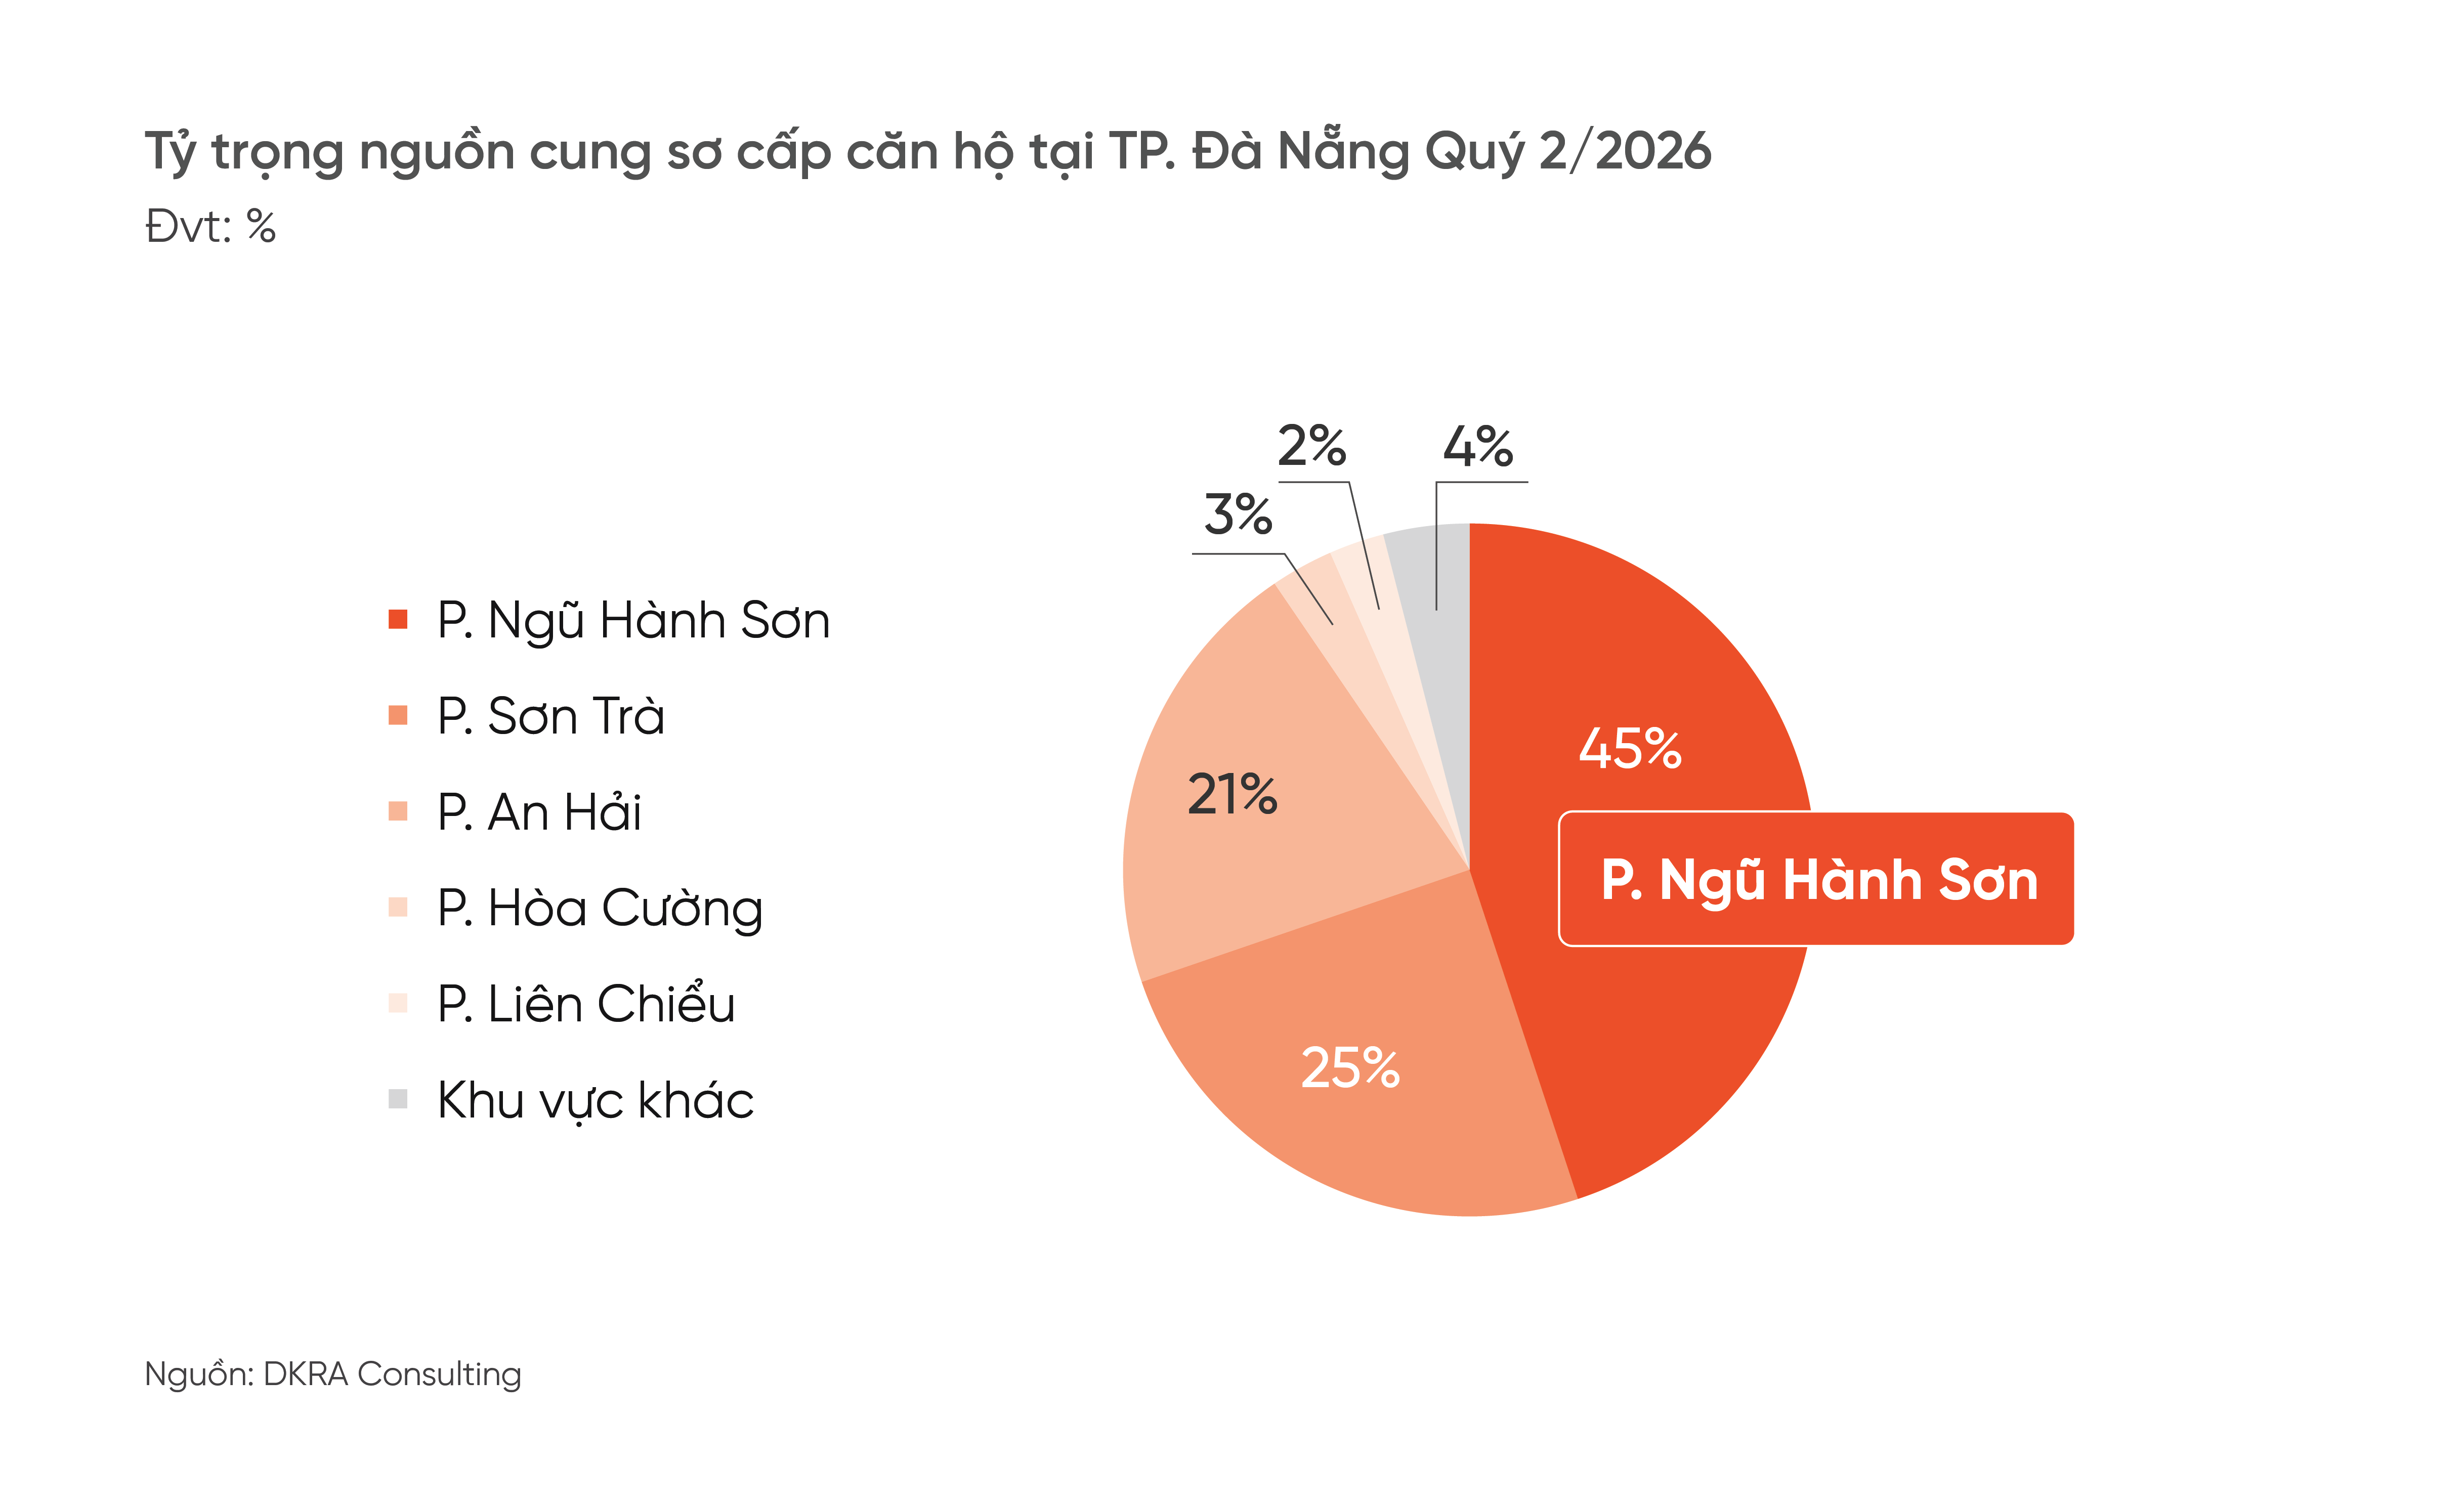
Nguồn cung đất nền mới được dự báo chỉ dao động khoảng 100-200 sản phẩm, trong khi nguồn cung căn hộ có thể đạt từ 1.500-2.000 căn, chủ yếu tập trung tại khu vực Ngũ Hành Sơn và Hòa Xuân. Phân khúc căn hộ hạng A tiếp tục giữ vai trò chủ đạo, song sức cầu được dự báo chưa có sự cải thiện rõ nét do lãi suất vay vẫn ở mức cao và tín dụng tiếp tục được kiểm soát theo hướng thận trọng.
Ở phân khúc nhà phố và biệt thự, nguồn cung mới được dự báo tương đương quý II, khoảng 1.500-2.000 căn, tập trung chủ yếu tại khu vực Hải Vân. Thanh khoản vẫn sẽ nghiêng về các dự án quy mô lớn, pháp lý hoàn chỉnh và có tiến độ xây dựng tốt.
Trong khi đó, bất động sản nghỉ dưỡng nhiều khả năng tiếp tục trầm lắng khi nguồn cung mới vẫn vắng bóng, các nút thắt pháp lý chưa được tháo gỡ và niềm tin của nhà đầu tư chưa phục hồi sau giai đoạn điều chỉnh mạnh của thị trường. Các chính sách hỗ trợ như giãn tiến độ thanh toán, hỗ trợ lãi suất hay ân hạn nợ gốc được dự báo vẫn tiếp tục được chủ đầu tư duy trì nhằm kích cầu trong bối cảnh khó khăn hiện nay.
PV
Nguồn: thuongtruong.com.vn