Trước đó, trong báo cáo trình Thủ tướng tại hội nghị về thúc đẩy nhà ở xã hội và thị trường bất động sản phát triển lành mạnh, bền vững sắp diễn ra, Hiệp hội Bất động sản TP.HCM (HoREA) đã kiến nghị nhiều giải pháp nhằm khuyến khích phát triển nhà ở thương mại giá vừa túi tiền (affordable housing).
Đáng chú ý, HoREA đề nghị Ngân hàng Nhà nước xem xét xây dựng cơ chế ưu đãi tín dụng cho nhóm người trẻ (tuổi từ 18 - 45) lần đầu mua nhà thương mại giá rẻ. Mức lãi suất thương mại ưu đãi từ 6 - 7%/năm và được bảo đảm khoản vay bằng chính tài sản đã mua. Thời hạn ưu đãi lãi suất kéo dài từ 10 - 15 năm.
HoREA cho rằng, đề nghị này sẽ tạo "cú húych", khuyến khích các doanh nghiệp tái cấu trúc các dự án bất động sản hiện hữu, chuyển hướng đầu tư sang phân khúc nhà ở thương mại giá vừa túi tiền và nhà ở xã hội.
"HoREA nhận thấy, đa số người trẻ có chí tiến thủ, còn một khoảng đời dài để làm ăn và trả nợ, thông thường sau khoảng 10-15 năm sẽ có thu nhập tăng gấp đôi hoặc hơn gấp đôi, nên hầu như không có rủi ro cho các ngân hàng thương mại cho vay", HoREA nêu.
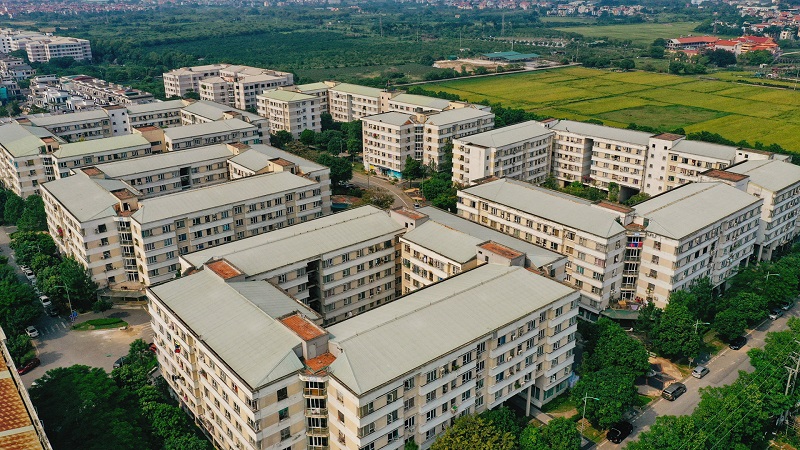
Ông Nguyễn Quốc Anh - chuyên gia bất động sản - cho rằng, hiện nay, một người trong độ tuổi 9x (từ 26 tuổi đến 35 tuổi) cần 25,8 năm thu nhập để mua căn hộ trên với giá 3 tỷ đồng, trong điều kiện lãi suất huy động là 4,5%. "Tuy số năm thu nhập và lãi suất đã giảm dần theo thời gian nhưng nhìn chung, người trẻ thuộc các thế hệ vẫn cần nỗ lực trong thời gian dài mới có thể tự sở hữu nhà", ông nói.
Theo ông, người Việt Nam nói riêng và người châu Á nói chung vẫn kỳ vọng cao về việc sở hữu bất động sản trong đời, với các lý do phổ biến gồm lợi suất cao và ổn định, thị trường tài chính chưa phát triển, sự công nhận từ xã hội và tài sản là nơi sinh sống cho gia đình.
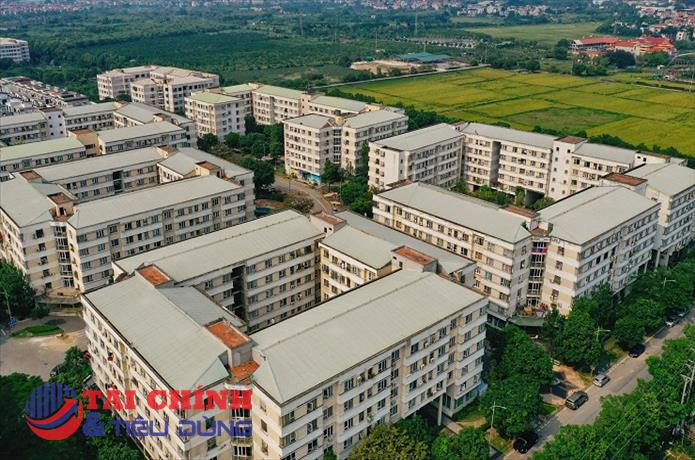
Thực trạng người trẻ khó tiếp cận cơ hội an cư đang diễn ra phổ biến, nhất là tại giá nhà tại các thành phố lớn không ngừng tăng cao. Theo số liệu của CBRE Việt Nam, tính đến quý 4/2024, giá bán căn hộ chung cư tại Hà Nội đạt 72 triệu đồng/m2 thông thủy. Giá bán căn hộ trên thị trường sơ cấp tại Hà Nội năm trước đã ghi nhận mức tăng mạnh, tăng 36% so với cùng kỳ năm 2023.
Trong khi đó, tại TP.HCM, căn hộ chung cư tại hiện có giá bán sơ cấp đạt trung bình 76 triệu đồng/m2 thông thủy, tăng gần 24% theo năm. Mức tăng này là do hơn 70% nguồn cung mới trong năm tại thành phố là các dự án cao cấp đến hạng sang và các dự án mở bán giai đoạn tiếp theo điều chỉnh giá bán tăng từ 10% đến 40% so với giai đoạn trước đó.
Kết quả khảo sát mức sống dân cư năm 2023 của Tổng cục Thống kê (GSO) cho thấy, nhóm có thu nhập cao nhất chiếm khoảng 20% dân số. Bình quân 1 người 1 tháng đạt 14,47 triệu đồng tại Hà Nội; 13,8 triệu đồng tại Đà Nẵng; 13,26 triệu đồng tại TP.HCM; 13,9 triệu đồng tại Đồng Nai và 18,38 triệu đồng tại Bình Dương.
Đây là nhóm được kỳ vọng có khả năng sở hữu nhà ở tại các đô thị lớn như Hà Nội hay TP.HCM mà không cần sự hỗ trợ từ Nhà nước.
Tuy nhiên, theo Hội Môi giới bất động sản Việt Nam (VARS), để mua được nhà tại Hà Nội hoặc TP.HCM, ngay cả nhóm này cũng gặp không ít trở ngại. Nếu giả định hai vợ chồng trẻ đều thuộc nhóm có thu nhập cao nhất (khoảng 30 triệu đồng/tháng/hộ), tương đương với khoảng 360 triệu mỗi năm.
Căn hộ thương mại tại các đô thị lớn như Hà Nội, TP.HCM có giá dao động từ 40 - 70 triệu đồng/m², tùy khu vực và phân khúc, tương ứng một căn hộ có diện tích nhỏ khoảng 60 m² sẽ có giá khoảng 2,5 - 3,5 tỉ đồng.
Nếu quyết định mua một căn hộ 60 m² giá khoảng 3,5 tỉ đồng và vay ngân hàng 70% giá trị căn nhà, lãi suất bình quân 8%/năm trong vòng 20 năm, khoản trả góp hàng tháng sẽ vào khoảng 25 - 27 triệu đồng, tương ứng với khoảng hơn 300 triệu đồng mỗi năm.
Như vậy, ngay cả nhóm thu nhập cao nhất cũng khó có thể sở hữu nhà tại các đô thị lớn nếu không có chính sách ưu đãi về tín dụng.
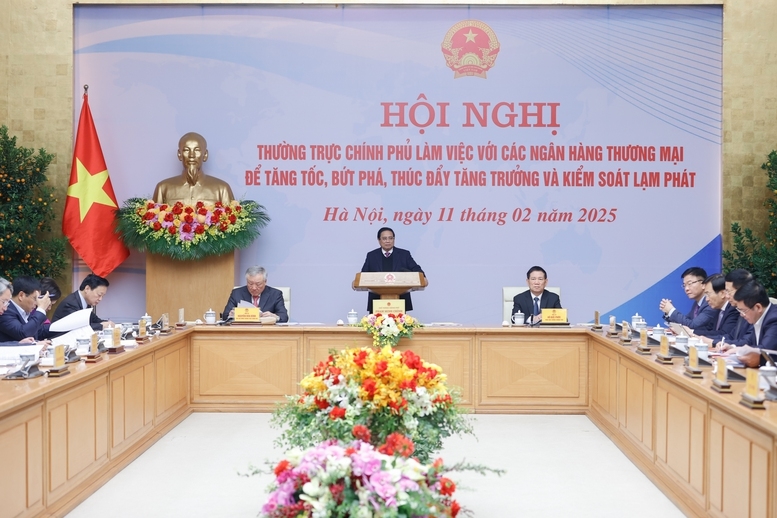
Tại hội nghị với các ngân hàng thương mại ngày 11/2, Thủ tướng Phạm Minh Chính yêu cầu Ngân hàng Nhà nước và các ngân hàng thương mại xây dựng các gói tín dụng ưu đãi cho nhà ở xã hội, góp phần xóa nhà tạm, nhà dột nát, trong đó có ưu đãi cho những người trẻ có nhu cầu an cư, lạc nghiệp.
Phát biểu tại Hội nghị, Thống đốc Nguyễn Thị Hồng cho biết, năm 2025 Ngân hàng Nhà nước đã định hướng tăng trưởng tín dụng khoảng 16% và có điều chỉnh phù hợp với tình hình thực tế. Theo Thống đốc, Ngân hàng Nhà nước sẽ theo sát diễn biến, nếu kiểm soát lạm phát được thấp thì sẽ điều chỉnh tăng chỉ tiêu này và ngược lại. Chính sách tín dụng cũng sẽ tập trung vào các động lực tăng trưởng kinh tế, khai thác các động lực như tín dụng tiêu dùng, tín dụng cho doanh nghiệp vừa và nhỏ...
Với tín dụng nhà ở xã hội, cần nguồn lực, đặc biệt là nguồn lực ngân sách nhà nước. Hệ thống ngân hàng đã rất trách nhiệm với tinh thần nhân văn, đã hỗ trợ và tự nguyện giảm lãi suất nhưng quá trình triển khai gặp khó khăn.
Ngân hàng Nhà nước mong muốn Bộ Xây dựng phối hợp địa phương đánh giá tổng thể nhu cầu về nhà ở, bao nhiêu nhu cầu cần sở hửu, bao nhiêu nhu cầu cần thuê, mua, để tín dụng ngân hàng đi vào trọng tâm.
Nguồn: thuongtruong.com.vn