
Lãi suất cho vay tăng theo chi phí vốn, ngân hàng thu hẹp ưu đãi
Từ cuối năm 2025, mặt bằng lãi suất cho vay mua nhà ghi nhận xu hướng điều chỉnh tăng tại nhiều ngân hàng thương mại. Dù các gói ưu đãi ngắn hạn vẫn được duy trì nhằm giữ nhịp tăng trưởng tín dụng, mức lãi suất sau thời gian ưu đãi đã được điều chỉnh lên vùng cao hơn so với nửa đầu năm.
Theo thống kê mới nhất đến đầu tháng 1/2026, lãi suất cho vay mua nhà tại một số ngân hàng thương mại đã được điều chỉnh tăng so với cuối năm 2025. Cụ thể, Agribank áp dụng mức lãi suất 5,6%/năm trong 5 năm đầu đối với người trẻ dưới 35 tuổi vay mua nhà ở xã hội, tăng khoảng 0,7 điểm phần trăm so với mức 5,9% trước đó trong nửa cuối năm 2025.
Lãi suất sau ưu đãi tại nhóm ngân hàng thương mại cổ phần phổ biến trong khoảng 7–9%/năm trong các kỳ ưu đãi từ 1–3 năm, tăng khoảng 0,5–1%/năm so với cùng kỳ năm 2025. Một số ngân hàng lớn như Vietcombank cũng điều chỉnh lãi suất gói vay này lên 6,3%/năm, thay vì mức dưới 6% như trước.
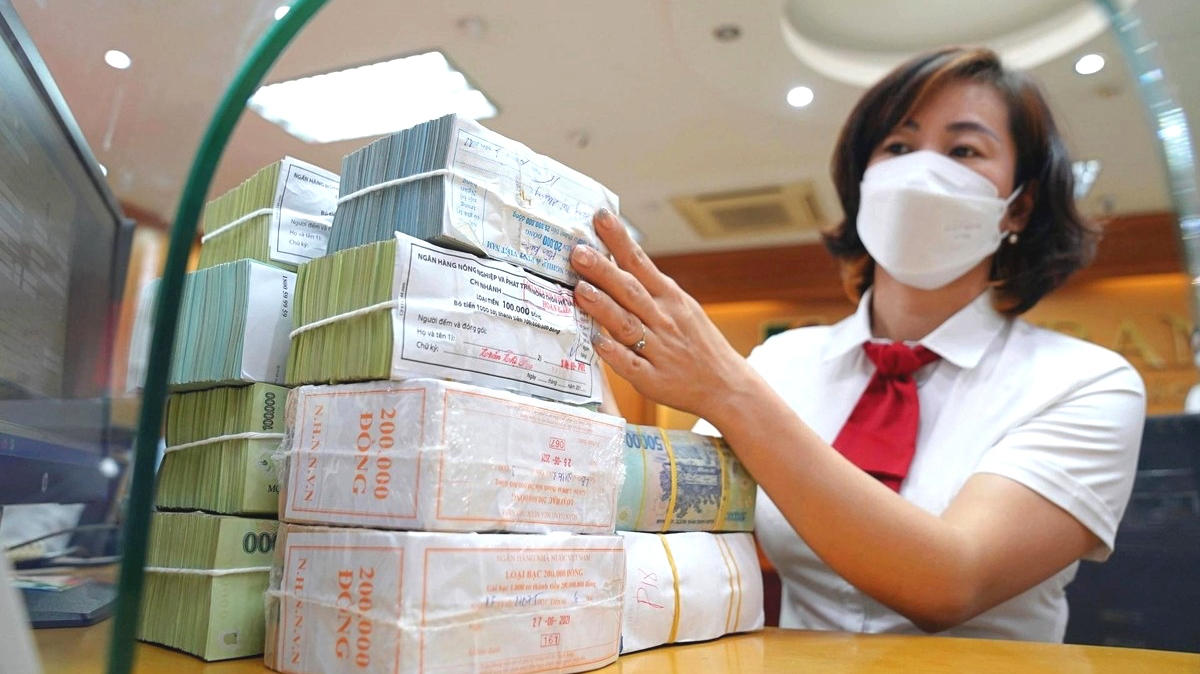
Nguyên nhân chủ yếu đến từ việc chi phí huy động vốn tăng trở lại, khi lãi suất tiền gửi có dấu hiệu nhích lên để cạnh tranh dòng tiền, đặc biệt ở các kỳ hạn trung và dài hạn. Số liệu của Hiệp hội Ngân hàng Việt Nam (VNBA), lãi suất tiền gửi kỳ hạn 6-12 tháng tại một số ngân hàng có thể lên mức 7,5 - 8,1%/năm, tăng khoảng 0,47 - 0,6% so với trước.
Theo VNBA, đợt điều chỉnh tăng lãi suất huy động gần đây chủ yếu đến từ khối ngân hàng thương mại cổ phần tư nhân, nhất là các ngân hàng quy mô nhỏ và vừa như Bắc Á Bank, ABBank, KienlongBank, GPBank, PVcomBank, BaoVietBank, Saigonbank, VCBNeo, MBV, PGBank…
Bên cạnh yếu tố chi phí vốn, các ngân hàng cũng đang điều chỉnh chính sách tín dụng theo hướng thận trọng hơn. Thay vì mở rộng mạnh cho vay bất động sản như giai đoạn trước, nhiều nhà băng ưu tiên kiểm soát rủi ro, tập trung vào các khách hàng có dòng tiền ổn định, tỷ lệ vay thấp và tài sản đảm bảo rõ ràng.
Theo nhận định của giới phân tích, việc lãi suất cho vay mua nhà tăng không mang tính đột biến mà là bước điều chỉnh mang tính kỹ thuật, phản ánh yêu cầu cân đối nguồn vốn và đảm bảo an toàn hệ thống trong bối cảnh tín dụng trung – dài hạn vẫn chịu nhiều áp lực. Dự báo áp lực thanh khoản hệ thống sẽ dần hạ nhiệt từ tháng 3/2026, thời điểm sau kỳ nghỉ Tết, nhờ các nguồn vốn bổ sung như giải ngân đầu tư công và các dòng tiền quay lại hệ thống ngân hàng.
Theo chuyên gia Savills Việt Nam, “việc lãi suất cho vay mua nhà điều chỉnh tăng chắc chắn khiến người mua trẻ thận trọng hơn trong quyết định tài chính. Tuy nhiên, ở mặt bằng hiện nay, chúng tôi chưa ghi nhận sự suy giảm của nhu cầu ở thực,” nhận định bà Mai Thanh Thảo, Phó Giám đốc Bộ phận Ngân hàng và Dịch vụ Doanh nghiệp, Savills Việt Nam.
Người vay chịu sức ép trả nợ, thị trường nhà ở tiếp tục phân hóa
Việc lãi suất cho vay mua nhà tăng trở lại đang tạo ra áp lực rõ rệt lên chi phí tài chính của người vay, đặc biệt với nhóm khách hàng vay để ở, có thu nhập trung bình và phụ thuộc lớn vào đòn bẩy tín dụng. Dù mức tăng lãi suất hiện tại nhìn chung được đánh giá là nhẹ so với đợt “sốc lãi suất” giai đoạn 2022–2023, tác động của nó đến từng khoản vay là khác biệt.
Với các khoản vay mua nhà đang ở thời kỳ lãi suất cố định, diễn biến này chưa ảnh hưởng trực tiếp cho đến khi kết thúc giai đoạn ưu đãi. Ngược lại, các khoản vay đã chuyển sang lãi suất thả nổi sẽ chịu ảnh hưởng ngay khi lãi suất thị trường thay đổi. Chỉ cần lãi suất thả nổi tăng thêm 1–2 điểm phần trăm cũng có thể khiến nghĩa vụ trả nợ hàng tháng tăng đáng kể.
Theo đánh giá của các chuyên gia tài chính – ngân hàng, giai đoạn lãi suất thấp vừa qua đã giúp kích thích nhu cầu mua nhà, song khi mặt bằng lãi suất quay đầu tăng, người vay buộc phải cân nhắc kỹ hơn về khả năng trả nợ dài hạn. Người mua nhà cần tính toán kịch bản lãi suất tăng trong nhiều năm, thay vì chỉ nhìn vào mức ưu đãi ban đầu.
Lãi suất chỉ là một phần trong chi phí vay. Người vay cần tính toán kỹ dòng tiền hàng tháng, đặc biệt khi lãi suất thả nổi có thể tăng theo chu kỳ. Chuẩn bị quỹ dự phòng thanh toán ít nhất 3–6 tháng chi phí góp nợ là một trong những khuyến nghị phổ biến để giảm rủi ro tài chính trong dài hạn.
Ở chiều thị trường, xu hướng này khiến hoạt động mua bán nhà ở tiếp tục phân hóa. Các dự án có pháp lý hoàn chỉnh, tiến độ xây dựng rõ ràng và mức giá phù hợp với nhu cầu ở thực vẫn duy trì thanh khoản ổn định. Ngược lại, những sản phẩm có giá cao, phụ thuộc nhiều vào vốn vay hoặc kỳ vọng tăng giá nhanh gặp nhiều khó khăn hơn trong việc tiếp cận người mua.
Giới phân tích cho rằng, trong ngắn hạn, lãi suất cho vay mua nhà khó có dư địa giảm sâu trở lại. Do đó, người vay cần ưu tiên lựa chọn gói vay có biên độ lãi suất hợp lý, thời gian cố định dài hơn và chủ động cơ cấu dòng tiền để giảm rủi ro khi lãi suất thả nổi tăng cao.
PV
Nguồn: thuongtruong.com.vn
























