Thanh khoản nhà ở xuống mức thấp nhất trong hai năm
Theo Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam (VARS IRE), trong quý III/2026, cả nước ghi nhận 31.844 sản phẩm nhà ở mở bán mới nhưng chỉ có 12.520 giao dịch thành công, tương ứng tỷ lệ hấp thụ 39,3%. Đáng chú ý, lượt tư vấn và tham quan dự án vẫn ở mức cao, song tỷ lệ chuyển đổi thành giao dịch thực tế lại thấp.
Số liệu từ Bộ Xây dựng cũng phản ánh xu hướng tương tự khi toàn thị trường ghi nhận khoảng 92.000 giao dịch trong quý, giảm 8% so với quý II. Trong khi đó, lượng hàng tồn kho do các chủ đầu tư báo cáo tăng lên khoảng 51.950 căn và nền, gần gấp đôi cùng kỳ năm trước.
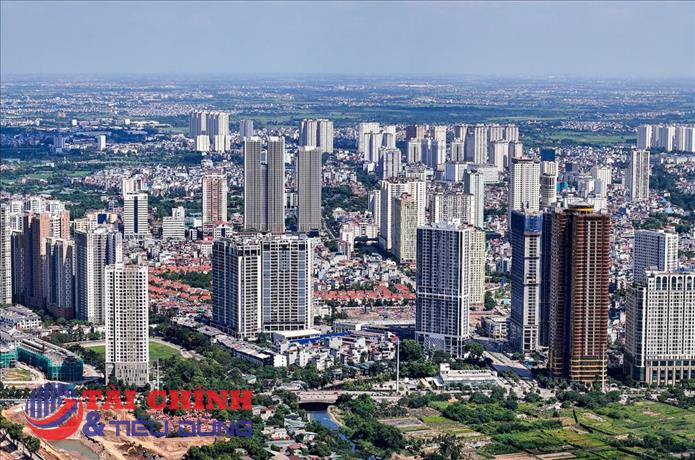
Tại Hà Nội, sự suy giảm thanh khoản thể hiện rõ ở phân khúc căn hộ. Một số nghiên cứu cho thấy, thị trường chỉ ghi nhận 3.900 căn hộ được bán trong quý III, giảm 33% so với quý trước và 66% so với cùng kỳ năm 2025. Đây là mức hấp thụ theo quý thấp nhất kể từ đầu năm 2024. Trong khi đó, tỷ lệ hấp thụ tính trên cả nguồn cung mới và hàng tồn kho tại Hà Nội đạt 38%, thấp nhất từ năm 2024.
Số liệu của Savills cho thấy, tại TP.HCM, tỷ lệ hấp thụ căn hộ toàn thị trường đạt 25%, tương đương khoảng 1.400 căn, trong khi riêng nguồn cung mở bán mới đạt 45%. Đáng chú ý, phân khúc nhà ở thấp tầng còn gặp khó khăn lớn hơn khi tỷ lệ hấp thụ biệt thự, nhà phố tại TP.HCM chỉ đạt 14%, dù hơn một nửa nguồn cung chào bán có giá dưới 10 tỷ đồng.
Tại Hà Nội, cả quý III chỉ có 191 căn biệt thự, liền kề được giao dịch thành công, tương ứng tỷ lệ hấp thụ vỏn vẹn 9%. Trong khi đó, từ năm 2025, thị trường sơ cấp tại Thủ đô không còn sản phẩm thuộc phân khúc này có giá dưới 10 tỷ đồng.
Lãi suất trở thành rào cản lớn, người mua kéo dài thời gian xuống tiền
Một trong những nguyên nhân khiến thanh khoản bất động sản suy giảm là áp lực tài chính đối với người mua, đặc biệt ở nhóm sử dụng vốn vay ngân hàng. Khảo sát 530 môi giới của Batdongsan.com.vn cho thấy, có 36% khách hàng lựa chọn trì hoãn giao dịch để tiếp tục quan sát thị trường, 25% vẫn mặc cả và chờ giá giảm. Trong khi đó, chỉ 18% sẵn sàng chốt giao dịch khi tìm được sản phẩm phù hợp.
Khi được hỏi về những yếu tố khiến khách hàng đắn đo, 46% môi giới lựa chọn lãi suất vay cao, 32% đề cập đến lo ngại biến động chính sách, quy hoạch và 25% cho rằng khách hàng gặp khó khăn về dòng tiền. Chỉ 18% đánh giá giá bán là rào cản chính.
Hiện nay, lãi suất vay mua nhà cố định trong 12 tháng đầu phổ biến ở mức 8,5 đến 11,5%/năm. Tuy nhiên, sau thời gian ưu đãi, lãi suất thả nổi tại một số ngân hàng có thể lên tới 13 đến 15%/năm. Với khoản vay 3 tỷ đồng trong thời hạn 25 năm, mỗi điểm phần trăm lãi suất tăng thêm có thể khiến số tiền trả hàng tháng tăng khoảng 2 triệu đồng.
Áp lực càng lớn khi mặt bằng giá nhà vẫn ở mức cao. Theo số liệu của VARS IRE, giá căn hộ bình quân quý III tại Hà Nội đạt khoảng 79,3 triệu đồng/m2, trong khi TP.HCM ở mức 88,3 triệu đồng/m2. Như vậy, một căn hộ rộng 70 m2 tại Hà Nội có giá khoảng 5,5 tỷ đồng, chưa bao gồm các chi phí khác. Đơn vị nghiên cứu này nhận định thu nhập hộ gia đình chưa tăng tương xứng với giá nhà, khiến nhiều người có nhu cầu ở thực không đủ khả năng đáp ứng nghĩa vụ trả nợ.
Không chỉ chịu áp lực tài chính, người mua còn kéo dài thời gian cân nhắc trước khi xuống tiền. Khảo sát 968 khách hàng của DXS-FERI cho thấy 76% cần từ 3 tháng trở lên để đưa ra quyết định, trong đó gần 40% mất ít nhất 5 tháng.
Thứ tự ưu tiên của khách hàng cũng thay đổi so với giai đoạn 2023 đến 2025. Theo DXS-FERI, pháp lý dự án đứng đầu với 74% người được hỏi lựa chọn, tiếp theo là uy tín chủ đầu tư và giá bán cùng đạt 72%, vị trí và khả năng kết nối chiếm 67%. Trong khi đó, kỳ vọng tăng giá không còn nằm trong nhóm tiêu chí hàng đầu.
Căn hộ thứ cấp hút khách, nhà đầu tư dùng đòn bẩy chịu sức ép
Trong bối cảnh giá nhà cao và lãi suất vay tăng, căn hộ thứ cấp đang trở thành lựa chọn của nhiều người mua ở thực. Theo Batdongsan.com.vn, trong quý III/2026, có tới 83% giao dịch căn hộ thứ cấp tại Hà Nội phục vụ nhu cầu ở thực, trong khi tỷ lệ mua để đầu tư chỉ chiếm 17%. Đáng chú ý, giao dịch thứ cấp chiếm khoảng 54% tổng lượng giao dịch căn hộ ước tính.
Chỉ số giá rao bán căn hộ thứ cấp tại Hà Nội giảm khoảng 15% từ đầu năm đến tháng 9, trong khi thị trường sơ cấp giảm 9%. Trong khi đó, một số đơn vị chỉ ra, giá căn hộ sơ cấp hạng A tại Hà Nội cao hơn thứ cấp khoảng 28%, còn phân khúc hạng B chênh lệch khoảng 17%.
Người mua ở thực tại Hà Nội đang tìm kiếm những căn hộ đã bàn giao từ 5 đến 10 năm, có sổ hồng và giá bán khoảng 2.000 đến 2.500 USD/m2, thay vì lựa chọn các dự án sơ cấp vùng ven có giá trên 85 triệu đồng/m2. Nhiều khách hàng cũng bắt đầu quan tâm đến thời hạn sở hữu căn hộ và chờ hướng dẫn thi hành Luật Nhà ở liên quan đến niên hạn sở hữu chung cư trước khi xuống tiền.
Ở chiều ngược lại, nhóm nhà đầu tư sử dụng đòn bẩy tài chính lớn đang chịu sức ép đáng kể. Tại Hà Nội, những khách hàng cần vay trên 50% giá trị căn nhà gần như đứng ngoài thị trường, trong khi giao dịch thành công chủ yếu đến từ người mua sử dụng tiền mặt.
Nhóm khách có sẵn tài chính đang đàm phán giảm giá từ 8 đến 12% đối với những chủ nhà đã hết thời gian ân hạn nợ gốc. Tại TP.HCM, các căn hộ thứ cấp chưa hoàn thiện pháp lý hoặc đã hết ưu đãi lãi suất cũng phải giảm giá khoảng 5 đến 10%.
Không chỉ chịu áp lực từ lãi vay, hiệu quả cho thuê cũng là bài toán khó với nhà đầu tư. Lợi suất cho thuê căn hộ nội đô TP.HCM hiện chỉ đạt khoảng 3 đến 4%/năm, thấp hơn đáng kể so với mức lãi suất vay thả nổi 12 đến 15%/năm. Dữ liệu của One Mount cũng ghi nhận xu hướng nhà đầu tư ngắn hạn tại Hà Nội đang dần rút khỏi thị trường, nhường chỗ cho người mua ở thực và nhà đầu tư dài hạn.
PV
Nguồn: thuongtruong.com.vn