Vay ngắn hạn tăng hơn 54%, chi phí lãi vay gấp đôi
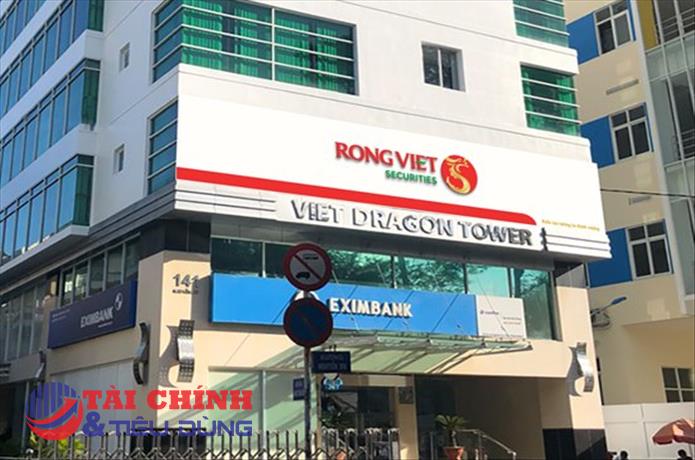
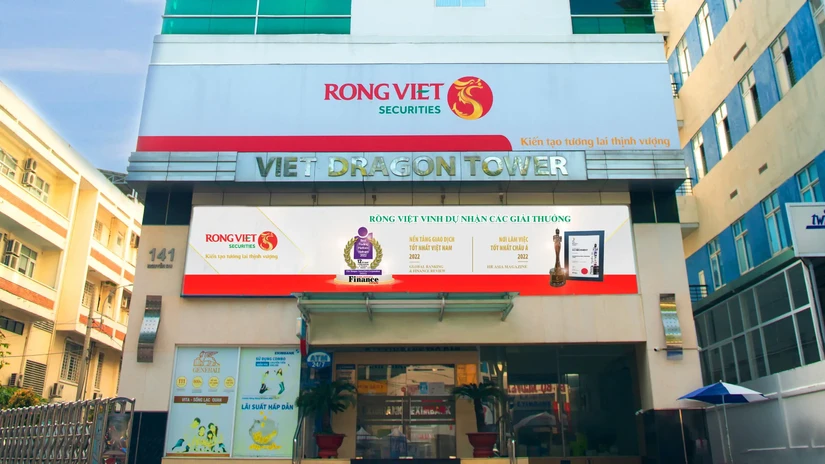
Theo báo cáo tài chính riêng quý III/2026 vừa công bố, CTCP Chứng khoán Rồng Việt (mã chứng khoán: VDS) ghi nhận dư nợ vay ngắn hạn tại ngày 30/9/2026 đạt 2.968,40 tỷ đồng, tăng 1.049,43 tỷ đồng, tương đương 54,69% so với đầu năm. Trong đó, dư nợ vay ngân hàng chiếm 2.109,50 tỷ đồng, tăng 755,73 tỷ đồng so với thời điểm đầu năm. Khoản vay từ các đối tượng khác cũng tăng 293,70 tỷ đồng, lên 858,90 tỷ đồng.
Theo thuyết minh báo cáo tài chính, VDS đang vay 777,10 tỷ đồng từ các cá nhân trong nước với lãi suất dao động từ 5,5% đến 9,7%/năm. Ngoài ra, doanh nghiệp còn có 81,80 tỷ đồng vay từ các tổ chức trong nước với lãi suất 8%/năm. Đối với các khoản vay ngân hàng, lãi suất vay trong nước dao động từ 4,8% đến 9,5%/năm, trong khi các khoản vay ngân hàng nước ngoài có lãi suất từ 4,67% đến 5,2%/năm.
Việc gia tăng dư nợ vay ngắn hạn diễn ra trong bối cảnh VDS đồng thời thu hẹp quy mô trái phiếu phát hành. Tính đến cuối tháng 9, dư nợ trái phiếu còn 1.588,90 tỷ đồng, giảm 1.370,20 tỷ đồng so với đầu năm. Như vậy, tổng dư nợ vay và trái phiếu phát hành của VDS đạt 4.557,30 tỷ đồng, thực tế giảm 320,77 tỷ đồng so với đầu năm. Tuy nhiên, cơ cấu nguồn vốn đã có sự dịch chuyển khi dư nợ vay ngân hàng và các đối tượng khác gia tăng, trong khi quy mô trái phiếu thu hẹp.
Để bảo đảm các khoản vay ngắn hạn, VDS đang sử dụng 1.250 tỷ đồng tài sản, gồm 150 tỷ đồng tiền gửi có kỳ hạn dưới một năm, 300 tỷ đồng trái phiếu Ngân hàng TMCP Công Thương Việt Nam và 800 tỷ đồng trái phiếu Ngân hàng TMCP Đầu tư và Phát triển Việt Nam.
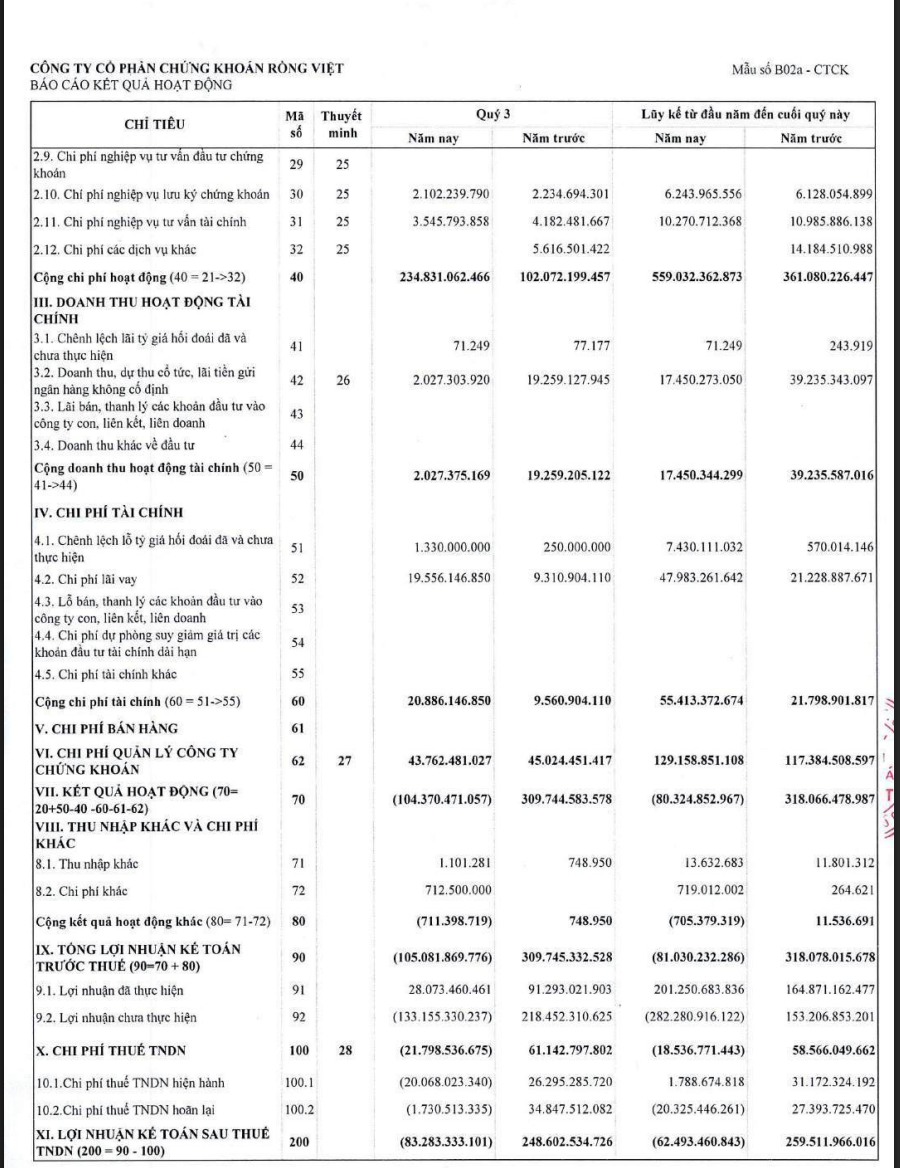
Cùng với biến động dư nợ, chi phí lãi vay của doanh nghiệp tăng mạnh. Riêng trong quý III/2026, VDS ghi nhận chi phí lãi vay 19,56 tỷ đồng, tăng 110% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, khoản mục này đạt 47,98 tỷ đồng, tăng hơn 126%, tương ứng tăng thêm 26,75 tỷ đồng.
Theo báo cáo lưu chuyển tiền tệ, số tiền lãi vay thực tế VDS đã chi trả trong 9 tháng lên tới 53,16 tỷ đồng, cao hơn đáng kể so với mức 21,54 tỷ đồng cùng kỳ năm 2025. Tại ngày 30/9/2026, tổng nợ phải trả của VDS ở mức 4.612,51 tỷ đồng, giảm 412,43 tỷ đồng so với đầu năm. Doanh nghiệp cũng cho biết đã thanh toán đầy đủ gốc và lãi trái phiếu phát hành cũng như các khoản nợ đến hạn.
Lỗ hơn 62 tỷ đồng sau 9 tháng, vốn chủ sở hữu giảm hơn 243 tỷ đồng
Áp lực chi phí tài chính xuất hiện khi kết quả kinh doanh của Chứng khoán Rồng Việt đang suy giảm mạnh. Tại quý III/2026, VDS ghi nhận doanh thu hoạt động đạt 193,08 tỷ đồng, giảm gần 57% so với cùng kỳ năm trước, trong khi chi phí hoạt động tăng 130%, lên 234,83 tỷ đồng. Kết quả, doanh nghiệp báo lỗ trước thuế 105,08 tỷ đồng và lỗ sau thuế 83,28 tỷ đồng, trong khi cùng kỳ năm 2025 ghi nhận lợi nhuận sau thuế 248,6 tỷ đồng.
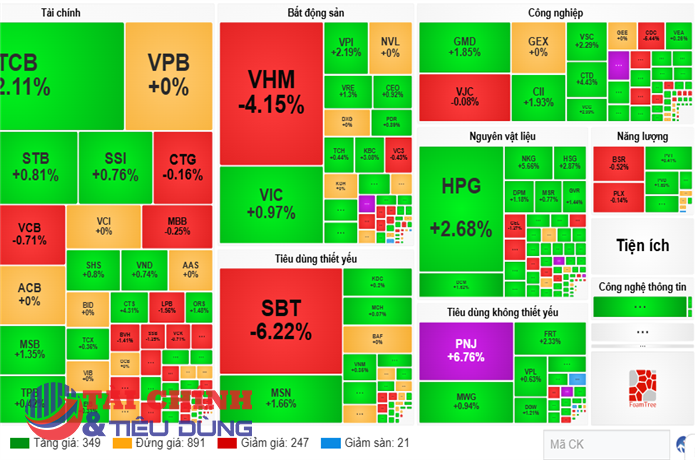
Theo giải trình của VDS, diễn biến thị trường chứng khoán trong quý III/2026 không thuận lợi khi VN-Index đóng cửa quý ở mức 1.768,62 điểm, giảm 4,9% so với cuối quý II. Giá trị giao dịch bình quân toàn thị trường chỉ đạt 18.643 tỷ đồng/phiên, giảm 57,8% so với cùng kỳ năm trước. Diễn biến này ảnh hưởng trực tiếp đến hoạt động đầu tư và môi giới của doanh nghiệp. Trong quý III, doanh thu từ hoạt động đầu tư chỉ đạt 26,3 tỷ đồng, giảm gần 90% so với cùng kỳ. Doanh thu môi giới chứng khoán cũng giảm gần 53%, còn 38,6 tỷ đồng.
Đặc biệt, VDS phải ghi nhận hơn 124,5 tỷ đồng chi phí do đánh giá giảm giá trị danh mục đầu tư trong quý III. Trong khi đó, cùng kỳ năm 2025, doanh nghiệp được hoàn nhập hơn 44,2 tỷ đồng chi phí đánh giá giảm danh mục đã trích lập trước đó. Sự chênh lệch này góp phần khiến kết quả kinh doanh đảo chiều mạnh.
Lũy kế 9 tháng đầu năm 2026, doanh thu hoạt động của VDS đạt 645,83 tỷ đồng, giảm hơn 17% so với cùng kỳ. Trong khi đó, chi phí hoạt động tăng gần 55%, lên 559,03 tỷ đồng. Sau khi trừ các khoản chi phí, VDS ghi nhận lỗ sau thuế 62,49 tỷ đồng, trong khi cùng kỳ năm trước lãi 259,51 tỷ đồng.
Ngoài ra, VDS còn ghi nhận khoản lỗ toàn diện khác sau thuế gần 179,7 tỷ đồng, chủ yếu phát sinh từ việc đánh giá lại danh mục tài sản tài chính sẵn sàng để bán. Khoản lỗ này cũng ảnh hưởng đến quy mô vốn chủ sở hữu khi khoản mục này còn 2.805,83 tỷ đồng vào cuối kỳ, giảm 243,4 tỷ đồng so với đầu năm. Trong đó, chênh lệch đánh giá lại tài sản theo giá trị hợp lý ghi nhận âm 224,02 tỷ đồng, tăng mức âm thêm gần 179,7 tỷ đồng so với đầu năm.
Tổng tài sản của VDS đến cuối tháng 9 còn 7.418,34 tỷ đồng, giảm 655,83 tỷ đồng so với đầu năm. Lượng tiền và các khoản tương đương tiền đạt 850,62 tỷ đồng, giảm 123,33 tỷ đồng. Dù vậy, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng vẫn ghi nhận dương 285,4 tỷ đồng, cải thiện so với mức âm 761,66 tỷ đồng cùng kỳ năm trước.
PV
Nguồn: thuongtruong.com.vn