Nguồn cung chuẩn bị tăng tốc, 84.000 căn chờ khởi công
Sau thời gian dài thị trường thiếu sản phẩm phù hợp với khả năng chi trả, nguồn cung nhà ở xã hội đang được đẩy nhanh cả về quy mô dự án lẫn số lượng căn hộ. Riêng tại TP Hồ Chí Minh, quá trình này được kỳ vọng tăng tốc đáng kể trong những tháng cuối năm.
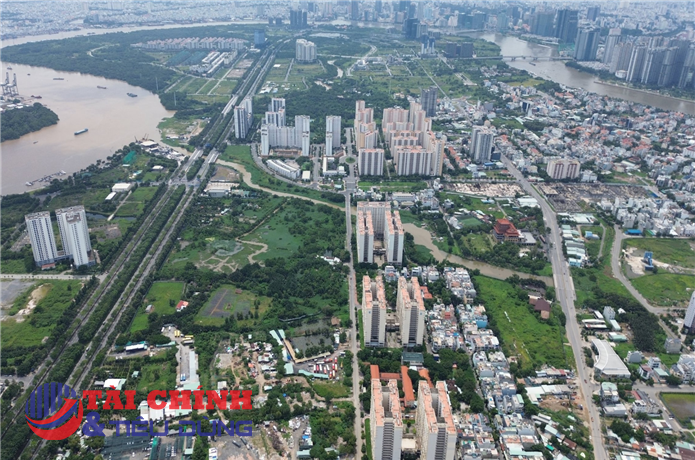
Theo UBND TP Hồ Chí Minh, trong 9 tháng đầu năm 2026, Thành phố đã có 3 dự án nhà ở xã hội hoàn thành, đưa vào sử dụng với quy mô 2.283 căn. Dự kiến cả năm, 13 dự án sẽ hoàn thành với khoảng 9.402 căn. Đồng thời, 17 dự án với khoảng 18.000 căn dự kiến đủ điều kiện đưa ra thị trường để người dân đăng ký sau khi hoàn thành phần móng.
Trong quý IV/2026, TP Hồ Chí Minh dự kiến tiếp tục khởi công 6 dự án quy mô lớn với khoảng 84.000 căn, hướng đến mục tiêu phát triển 181.257 căn nhà ở xã hội trong giai đoạn 2026-2030.
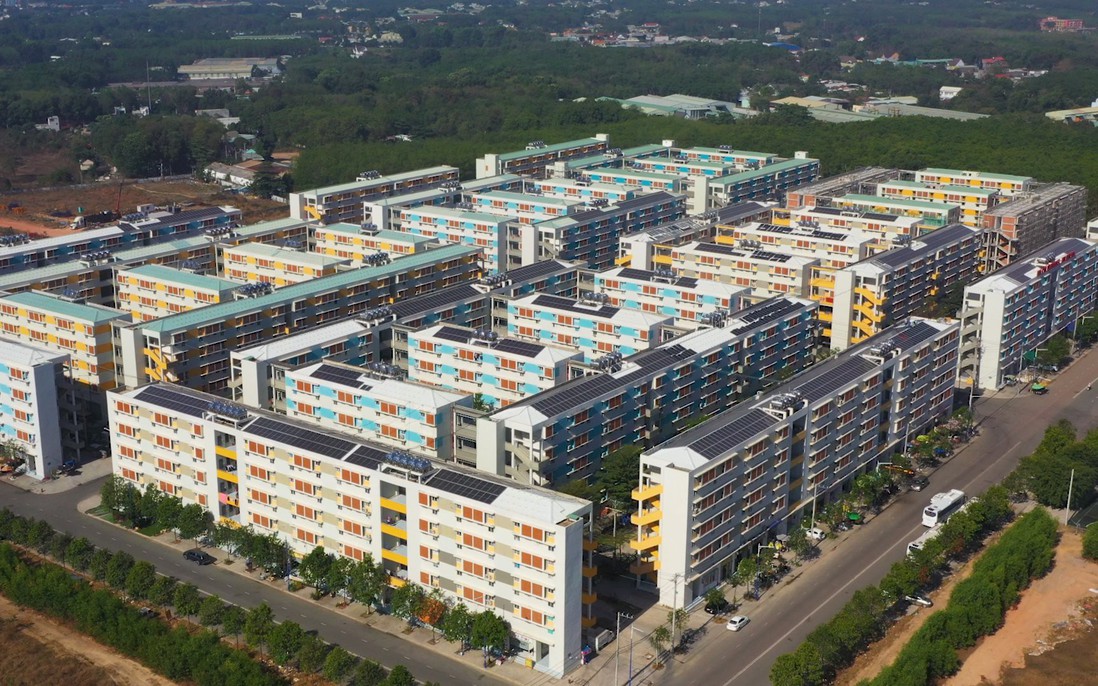
Nếu triển khai đúng tiến độ, đây sẽ là lượng nguồn cung đáng kể đối với thị trường nhà ở Thành phố, đặc biệt trong bối cảnh cơ cấu sản phẩm thương mại hiện vẫn nghiêng mạnh về các phân khúc giá cao.
Nguồn cung nhà ở thương mại tại TP Hồ Chí Minh hiện chủ yếu tập trung ở phân khúc cao cấp và trung - cao cấp. Nhà ở trung cấp chỉ chiếm 7,1% số căn đủ điều kiện huy động vốn và chưa ghi nhận phân khúc nhà ở bình dân.
Khoảng trống này khiến nhà ở xã hội không còn đơn thuần là một cấu phần của chính sách an sinh. Trong điều kiện giá nhà thương mại vượt khả năng tài chính của một bộ phận người lao động, đây còn là nguồn cung quan trọng nhằm đáp ứng nhu cầu ở thực.
Không chỉ tăng nguồn cung để bán và thuê mua, TP Hồ Chí Minh cũng đang chuyển trọng tâm mạnh hơn sang phát triển nhà ở cho thuê. Theo Nghị quyết 303/NQ-CP ngày 30/9/2026, Thành phố được giao mục tiêu phát triển 52.000 căn nhà ở cho thuê đến năm 2030.
Để chuẩn bị nguồn lực, Thành phố đang rà soát các khu đất do Nhà nước quản lý hoặc đang cho thuê để giao Quỹ Phát triển nhà ở Thành phố đầu tư xây dựng nhà cho thuê. Định hướng này đặc biệt phù hợp với nhóm công nhân, người lao động tại các trung tâm sản xuất, khu công nghiệp - những nhóm có nhu cầu nhà ở lớn nhưng tính dịch chuyển việc làm cao và không phải tất cả đều có nhu cầu hoặc đủ điều kiện sở hữu nhà.
Ở quy mô cả nước, mục tiêu phát triển nhà ở xã hội cũng đang được nâng lên đáng kể. Nghị quyết 303 đặt chỉ tiêu phát triển 899.857 căn nhà ở xã hội và nhà cho thuê trong giai đoạn 2026-2030, gồm 708.834 căn để bán, cho thuê mua và 191.023 căn dành cho thuê. Riêng năm 2026, chỉ tiêu là 97.271 căn, trong đó có 17.176 căn cho thuê.
Đến nay, cả nước có 114 dự án nhà ở xã hội có sản phẩm cho thuê đang được triển khai với tổng số 63.970 căn. Số nhà ở cho thuê đã hoàn thành đạt 8.314 căn, tương đương 48% kế hoạch cả năm 2026.
Hơn 153.000 tỷ đồng nhưng mới giải ngân 11,44%
Trong lúc nguồn cung nhà ở xã hội chuẩn bị tăng mạnh, tốc độ giải ngân chương trình tín dụng dành cho phân khúc này vẫn còn khá xa so với quy mô nguồn vốn được bố trí.
Theo báo cáo của Ngân hàng Nhà nước được HoREA tổng hợp, tính đến cuối tháng 8/2026, dư nợ cho vay nhà ở xã hội của các ngân hàng đạt hơn 51.000 tỷ đồng. Trong đó, Ngân hàng Chính sách xã hội có dư nợ hơn 26.000 tỷ đồng, còn các ngân hàng thương mại hơn 25.000 tỷ đồng.
Trong đó, chương trình tín dụng theo Nghị quyết 33/NQ-CP ban đầu có quy mô 120.000 tỷ đồng, sau đó đã tăng lên hơn 153.000 tỷ đồng với sự tham gia của 11 ngân hàng thương mại. Tuy nhiên, đến ngày 31/8/2026, các ngân hàng thương mại mới cam kết cho vay khoảng 50.300 tỷ đồng và doanh số giải ngân đạt khoảng 17.500 tỷ đồng, tương đương 11,44% quy mô gói tín dụng.
Không chỉ tỷ lệ giải ngân thấp, cơ cấu dòng vốn thực tế cũng cho thấy phần dành trực tiếp cho người mua nhà còn khá khiêm tốn. Trong khoảng 17.500 tỷ đồng đã giải ngân, khoảng 15.000 tỷ đồng dành cho chủ đầu tư, trong khi người mua nhà ở xã hội mới tiếp cận khoảng 2.500 tỷ đồng.
Riêng doanh số giải ngân cho người trẻ dưới 35 tuổi mua nhà ở xã hội chỉ đạt khoảng 577 tỷ đồng. Do đó, trong khi nguồn cung đang được thúc đẩy bằng những kế hoạch hàng chục nghìn căn, dòng vốn thực sự đến người mua cuối cùng vẫn chiếm tỷ trọng nhỏ.
Ở phía cung, chủ đầu tư cần vốn để triển khai dự án, xây dựng và hoàn thiện sản phẩm. Ở phía cầu, người mua cũng cần nguồn tín dụng có chi phí phù hợp để có thể tiếp cận căn nhà. Nếu một trong hai phía bị nghẽn, việc tăng số lượng dự án chưa chắc chuyển hóa tương ứng thành số căn nhà được tiêu thụ và đưa vào sử dụng. Đáng chú ý, lãi suất của chương trình tín dụng nhà ở xã hội còn tăng trở lại trong nửa cuối năm.
Từ ngày 1/7/2026, lãi suất áp dụng ở mức 7%/năm đối với chủ đầu tư và 6,5%/năm đối với người mua nhà ở xã hội. Trong 6 tháng đầu năm, mức lãi suất tương ứng là 6,1%/năm và 5,9%/năm. Như vậy, lãi suất đã tăng 0,9 điểm phần trăm với chủ đầu tư và 0,6 điểm phần trăm với người mua.
Lũy kế đến thời điểm báo cáo, cả nước có 947 dự án nhà ở xã hội đang được triển khai với quy mô 910.933 căn và tổng mức đầu tư khoảng 841.338 tỷ đồng. Trong số này, 363 dự án với 216.626 căn đã hoàn thành; 293 dự án với 363.065 căn đã khởi công, đang xây dựng; 291 dự án với 331.242 căn đã được chấp thuận chủ trương đầu tư.
Riêng 9 tháng đầu năm 2026, có 170 dự án hoàn thành với 46.962 căn và 128 dự án được khởi công với quy mô 183.293 căn. Sự gia tăng nhanh của số dự án càng làm nổi bật yêu cầu phải đưa nguồn vốn đi cùng tốc độ phát triển nguồn cung.
Với TP Hồ Chí Minh, bài toán này càng rõ khi Thành phố đặt kế hoạch khởi công khoảng 84.000 căn ngay trong quý IV và hướng tới 181.257 căn trong cả giai đoạn 2026-2030. Nếu chỉ tăng nguồn cung nhưng người dân khó tiếp cận tín dụng, thị trường có thể xuất hiện một nghịch lý mới: có thêm nhà ở xã hội nhưng khả năng mua vẫn hạn chế.
Ngược lại, nếu tín dụng được khơi thông nhưng dự án triển khai chậm, dòng vốn ưu đãi cũng khó đi vào thực tế. Bởi vậy, bài toán nhà ở xã hội trong giai đoạn tới không còn đơn thuần là “xây bao nhiêu căn”. Cùng với quỹ đất và tiến độ dự án, khả năng tiếp cận vốn của cả chủ đầu tư lẫn người mua sẽ quyết định những kế hoạch hàng chục nghìn căn có thực sự trở thành nguồn cung trên thị trường hay không.
Đối với TP Hồ Chí Minh, 84.000 căn dự kiến khởi công trong quý IV có thể tạo bước chuyển lớn về nguồn cung. Nhưng để nguồn cung đó giải quyết được khoảng trống nhà ở vừa túi tiền, ba mắt xích dự án - tín dụng - người mua phải được vận hành đồng thời.
Khi đó, thước đo hiệu quả sẽ không chỉ là số dự án được khởi công hay số căn hộ được công bố, mà quan trọng hơn là bao nhiêu căn được hoàn thành, bao nhiêu người dân có thể tiếp cận vốn và bao nhiêu căn nhà thực sự được đưa vào sử dụng.
PV
Nguồn: thuongtruong.com.vn