Vận tải Dầu khí Thái Bình Dương (PVP): Doanh thu quý III tăng mạnh, lợi nhuận vẫn đi lùi

Quý III/2026, Vận tải Dầu khí Thái Bình Dương (PVP) ghi nhận doanh thu hơn 838 tỷ đồng, nhưng lợi nhuận sau thuế giảm nhẹ xuống khoảng 68 tỷ đồng. Diễn biến trái chiều giữa doanh thu và lợi nhuận cho thấy hiệu quả sinh lời chưa theo kịp tốc độ mở rộng hoạt động kinh doanh.

Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương (HoSE: PVP) là doanh nghiệp hoạt động trong lĩnh vực vận tải dầu thô, cho thuê phương tiện vận tải và kinh doanh thương mại, thuộc hệ sinh thái PVTrans. Những năm gần đây, doanh nghiệp đẩy mạnh hoạt động thương mại bên cạnh mảng vận tải truyền thống, giúp quy mô doanh thu tăng nhanh nhưng cũng tạo ra sự thay đổi đáng kể về cơ cấu lợi nhuận.

Doanh thu vượt 838 tỷ đồng, lợi nhuận quý III giảm

Hoạt động kinh doanh quý III/2026 của PVP tiếp tục duy trì quy mô doanh thu lớn. Theo số liệu tài chính hợp nhất, doanh thu thuần đạt khoảng 838 tỷ đồng, tăng nhẹ so với mức 833 tỷ đồng cùng kỳ năm trước.
của tôi gọt độ dài đi 30 nhé Vận tải Dầu khí Thái Bình Dương PVP Doanh thu quý III tăng mạnh lợi nhuận vẫn đi lùi
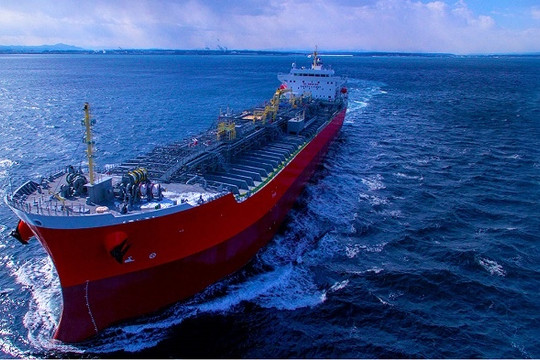
Vận tải Dầu khí Thái Bình Dương (PVP) ghi nhận lợi nhuận đi lùi trong Quý III/2026.

Tuy nhiên, lợi nhuận sau thuế chỉ đạt khoảng 68 tỷ đồng, giảm so với mức 69,2 tỷ đồng của quý III/2025. Biên lợi nhuận ròng theo đó duy trì quanh mức 8%, cho thấy doanh nghiệp chưa cải thiện đáng kể khả năng sinh lời dù doanh thu vẫn ở mức cao.

Đáng chú ý, kết quả quý III thấp hơn nhiều so với quý II/2026, khi PVP ghi nhận doanh thu gần 723 tỷ đồng nhưng lợi nhuận sau thuế đạt hơn 134 tỷ đồng. Như vậy, dù doanh thu quý III cao hơn khoảng 16%, lợi nhuận lại giảm gần một nửa so với quý liền trước.

Diễn biến này cho thấy tăng trưởng doanh thu chưa đồng nghĩa với tăng trưởng lợi nhuận. Đặc biệt, khi hoạt động thương mại ngày càng chiếm tỷ trọng lớn, chi phí đầu vào và biên lợi nhuận của từng mảng kinh doanh sẽ ảnh hưởng đáng kể đến hiệu quả chung của PVP.

Lợi nhuận 9 tháng gần hoàn thành kế hoạch năm

Dù lợi nhuận quý III chững lại, kết quả lũy kế 9 tháng đầu năm 2026 của PVP vẫn ghi nhận mức tăng trưởng đáng kể nhờ đóng góp tích cực trong nửa đầu năm.

Cụ thể, doanh thu thuần 9 tháng đạt khoảng 2.206 tỷ đồng, trong khi lợi nhuận sau thuế đạt gần 278 tỷ đồng. So với kế hoạch năm 2026 là 2.700 tỷ đồng doanh thu và 270 tỷ đồng lợi nhuận trước thuế, doanh nghiệp đã hoàn thành khoảng 82% mục tiêu doanh thu.

Đáng chú ý, lợi nhuận sau thuế 9 tháng đã vượt mức 216 tỷ đồng mà doanh nghiệp đặt ra cho cả năm. Tuy nhiên, đây là hai chỉ tiêu khác nhau và việc đánh giá mức độ hoàn thành kế hoạch lợi nhuận trước thuế vẫn cần căn cứ vào số liệu lợi nhuận trước thuế lũy kế.

Cơ cấu doanh thu cũng là yếu tố đáng quan tâm. Trong năm 2025, hoạt động thương mại đóng góp hơn 1.520 tỷ đồng, chiếm khoảng 63% tổng doanh thu của PVP. Mảng này có biên lợi nhuận thấp hơn hoạt động vận tải, khiến tốc độ tăng doanh thu có thể cao hơn đáng kể so với tăng trưởng lợi nhuận gộp.

Trong những quý tới, khả năng duy trì lợi nhuận của PVP sẽ phụ thuộc vào hiệu quả khai thác đội tàu, cơ cấu doanh thu giữa vận tải và thương mại cũng như việc kiểm soát chi phí. Doanh nghiệp đã có kết quả 9 tháng tích cực, nhưng mức lợi nhuận suy giảm trong quý III vẫn là yếu tố cần theo dõi khi đánh giá hiệu quả kinh doanh cả năm.

Tin khác
PNJ đối mặt áp lực thu đổi kim cương 21.000 tỷ đồng, dự kiến lỗ hơn 6.200 tỷ đồng

Giá trị kim cương và trang sức kim cương còn thuộc diện thu đổi tại PNJ lên tới khoảng 21.000 tỷ đồng, trong khi doanh nghiệp dự kiến trích lập hơn 7.000 tỷ đồng dự phòng tổn thất. Áp lực thanh khoản buộc PNJ phải điều chỉnh chính sách mua lại sản phẩm, đồng thời lên phương án huy động thêm 8.000 tỷ đồng để duy trì hoạt động.

Chứng khoán Rồng Việt (VDS) lỗ sau 9 tháng, dư nợ vay ngắn hạn tăng hơn 1.000 tỷ đồng

Báo cáo tài chính riêng lẻ quý III/2026 của Chứng khoán Rồng Việt ghi nhận khoản lỗ sau thuế hơn 83 tỷ đồng, kéo kết quả 9 tháng đầu năm chuyển sang lỗ 62,49 tỷ đồng. Trong khi hoạt động kinh doanh sa sút, dư nợ vay ngắn hạn của doanh nghiệp tăng hơn 1.049 tỷ đồng, còn chi phí lãi vay 9 tháng tăng hơn gấp đôi so với cùng kỳ.

Nhựa Bình Minh (BMP): Giá vốn tăng gần 10%, lợi nhuận quý III giảm dù mạnh tay cắt giảm chi phí

Quý III/2026, Nhựa Bình Minh ghi nhận lợi nhuận sau thuế giảm gần 9% khi giá vốn hàng bán tăng mạnh, khiến biên lợi nhuận gộp thu hẹp xuống còn 40,3%. Dù tiết giảm hàng chục tỷ đồng chi phí bán hàng và tài chính, doanh nghiệp vẫn không thể duy trì đà tăng trưởng lợi nhuận như các quý trước.

Nông nghiệp Hòa Phát (HPA): Lượng heo xuất bán tăng 47%, lợi nhuận phụ thuộc lớn vào mảng chăn nuôi

Quý III/2026, Nông nghiệp Hòa Phát (HPA) xuất bán hơn 151.000 con heo, tăng 47% so với quý trước. Dù sản lượng tiêu thụ tiếp tục tăng trưởng, kết quả kinh doanh của doanh nghiệp vẫn chịu ảnh hưởng lớn từ biến động giá heo khi mảng này đóng góp tới 72% lợi nhuận trong quý II.

Vinaconex 21 (V21) thoát lỗ nhờ giảm chi phí, nợ phải trả chiếm 75% tổng tài sản

Vinaconex 21 (Mã: V21) ghi nhận lợi nhuận trở lại trong năm 2025, nhưng mức lãi chưa tới 1 tỷ đồng. Trong khi đó, dòng tiền kinh doanh âm hơn 96 tỷ đồng, nợ phải trả tăng mạnh và chiếm gần 75% tổng tài sản.

Haxaco (HAX) nợ vay ngắn hạn tăng 72%, hơn 2.100 tỷ đồng nằm ở hàng tồn kho

Tính đến hết quý III/2026, hàng tồn kho của Haxaco tăng gần 660 tỷ đồng, lên hơn 2.117 tỷ đồng, chiếm hơn một nửa tổng tài sản. Cùng thời điểm, dư nợ vay ngắn hạn tăng hơn 689 tỷ đồng lên gần 1.640 tỷ đồng, trong khi dòng tiền kinh doanh 9 tháng âm hơn 460 tỷ đồng dù doanh thu tăng 29%.

CII chuẩn bị rót vốn vào loạt dự án BOT tỷ USD, gánh nợ hơn 30.500 tỷ đồng

Trong khi chuẩn bị đầu tư vào loạt dự án BOT quy mô hàng chục nghìn tỷ đồng, Công ty Cổ phần Đầu tư Hạ tầng Kỹ thuật TP.HCM (CII) đang gánh hơn 30.500 tỷ đồng nợ phải trả, chiếm 70,2% tổng tài sản. Nửa đầu năm 2026, lợi nhuận sau thuế của doanh nghiệp giảm gần một nửa, dòng tiền kinh doanh âm gần 960 tỷ đồng.

Dầu khí Nam Sông Hậu (PSH) mất tư cách công ty đại chúng, gánh nợ hơn 10.300 tỷ đồng

Dầu khí Nam Sông Hậu (PSH) tiếp tục bị xử phạt 92,5 triệu đồng do chậm công bố thông tin. Trong khi đó, doanh nghiệp vẫn đối mặt với tình trạng thua lỗ kéo dài, nợ phải trả vượt 10.300 tỷ đồng, chiếm hơn 98% tổng tài sản.

Tin mới
Đọc nhiều
Xu hướng đọc