Vốn không thiếu nhưng giải ngân vẫn chậm
Trong bối cảnh nhu cầu nhà ở xã hội ngày càng tăng, câu chuyện về dòng vốn cho phân khúc này đang thu hút nhiều sự quan tâm của dư luận. Dù nhiều chính sách ưu đãi đã được ban hành và các gói tín dụng quy mô lớn đã được triển khai, thực tế cho thấy dòng tiền vẫn chưa chảy mạnh vào các dự án như kỳ vọng. Nghịch lý “ngân hàng có vốn nhưng khó giải ngân, doanh nghiệp và người dân cần vốn lại khó tiếp cận” tiếp tục được đặt ra.
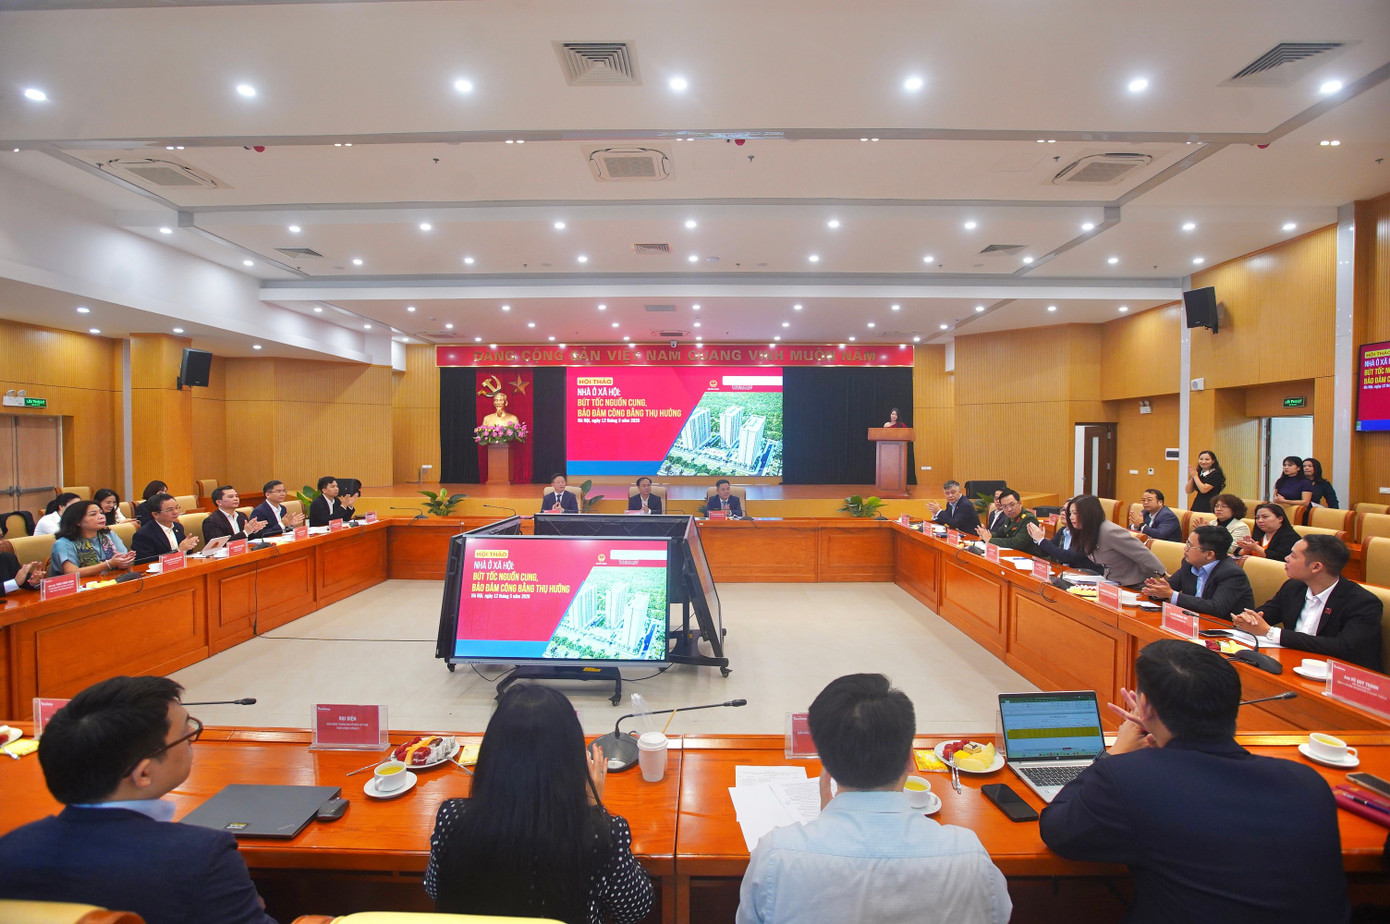
Tại Hội thảo “Nhà ở xã hội: Bứt tốc nguồn cung, bảo đảm công bằng thụ hưởng” diễn ra ngày 12/3, bức tranh toàn cảnh về nghịch lý cung - cầu, áp lực lãi suất và những “tiếng kêu khó” từ doanh nghiệp đã được các chuyên gia, nhà quản lý mổ xẻ chi tiết nhằm tìm ra lối thoát cho thị trường nhà ở xã hội.
Ông Nguyễn Ngọc Cảnh, Phó Thống đốc Ngân hàng Nhà nước (NHNN), khẳng định ngành ngân hàng luôn ưu tiên nguồn vốn tín dụng cho nhà ở xã hội (NƠXH). Hiện tổng dư nợ cho vay lĩnh vực này đạt khoảng 41.000 tỷ đồng, trong đó Ngân hàng Chính sách xã hội đạt hơn 25.000 tỷ đồng và các ngân hàng thương mại đạt hơn 16.000 tỷ đồng.
Đáng chú ý, với gói tín dụng 120.000 tỷ đồng (hiện đã nâng quy mô lên 145.000 tỷ đồng), các ngân hàng đã cam kết cho vay 20.500 tỷ đồng nhưng doanh số giải ngân thực tế mới đạt khoảng 8.300 tỷ đồng.
NHNN cho biết đã thiết kế nhiều cơ chế mở nhằm thúc đẩy tín dụng cho NƠXH như giảm hệ số rủi ro cho vay mua nhà ở xã hội; áp dụng lãi suất thấp hơn 1,5 - 2% so với mức trung bình thị trường; giữ nguyên mức ưu đãi 5,4%/năm trong thời hạn 25 năm thông qua Ngân hàng Chính sách xã hội. Đặc biệt, người mua nhà dưới 35 tuổi còn được kéo dài thời gian hỗ trợ lên tới 15 năm.
Theo NHNN, quy mô vốn hiện tại hoàn toàn đáp ứng nhu cầu. Khoảng cách giữa mức cam kết và giải ngân chủ yếu xuất phát từ tiến độ pháp lý và thi công của các dự án còn chậm, khiến dòng vốn chưa thể được hấp thụ kịp thời.
Thực tế, tiến độ giải ngân của chương trình đã cải thiện đáng kể. Đến cuối tháng 1 năm nay, các ngân hàng thương mại đã đồng ý cho vay 20.500 tỷ đồng, tăng hơn 200% so với cuối năm 2024 và đạt 17% quy mô gói tín dụng 120.000 tỷ đồng. Tuy vậy, quy mô vốn còn lại của chương trình vẫn rất lớn, cho thấy dư địa tín dụng để thúc đẩy phát triển NƠXH trong thời gian tới vẫn còn đáng kể.
Tuy nhiên, ở chiều ngược lại, nhiều doanh nghiệp trực tiếp triển khai dự án cho rằng việc tiếp cận vốn trên thực tế vẫn chưa thực sự thuận lợi.
Ông Nguyễn Tuấn Anh, Phó Tổng Giám đốc Tổng Công ty Đầu tư phát triển nhà và đô thị (HUD), cho biết năng lực tài chính của doanh nghiệp đang bị bó hẹp. Vốn chủ sở hữu của HUD chỉ khoảng 2.900 tỷ đồng nhưng phải dàn trải cho 15 - 16 dự án, khiến nguồn lực cạn kiệt và khó triển khai các dự án mới quy mô lớn.
Không chỉ vậy, việc tiếp cận vốn ngân hàng cũng gặp nhiều trở ngại khi các tổ chức tín dụng không mặn mà với NƠXH do biên lợi nhuận thấp và thời gian thu hồi vốn dài. Bên cạnh đó, các rào cản pháp lý và quy hoạch – như dự án 3ha tại Tam Biên (Hà Nội) chưa được phê duyệt quy hoạch phân khu – khiến nhiều dự án bị đình trệ, đẩy doanh nghiệp vào thế “tiến thoái lưỡng nan”.
Đối với người mua nhà, lãi suất vẫn là gánh nặng lớn. Ông Lê Hoàng Châu, Chủ tịch HoREA, và ông Bùi Tiến Thành, Trưởng phòng Phát triển đô thị (Sở Xây dựng Hà Nội), cùng nhận định lãi suất NƠXH hiện vẫn neo theo thị trường, khiến chi phí của cả chủ đầu tư và người mua tăng lên.
Theo ông Châu, để chính sách thực sự phát huy hiệu quả, cần xem xét giảm lãi suất vay mua NƠXH xuống khoảng 4,8%/năm, mức được cho là phù hợp hơn với khả năng chi trả của nhóm người thu nhập thấp.
Khi bài toán an sinh bị giải bằng tư duy thị trường
Nếu như các ngân hàng cho rằng dòng vốn vẫn còn dư địa lớn để phát triển nhà ở xã hội, trong khi doanh nghiệp và người mua nhà lại cảm thấy khó tiếp cận nguồn vốn, thì câu hỏi đặt ra là: điểm nghẽn thực sự của thị trường nằm ở đâu? Đây cũng là vấn đề được nhiều chuyên gia kinh tế và nhà hoạch định chính sách tập trung phân tích tại hội thảo.
Đi tìm lời giải cho nghịch lý “ngân hàng có tiền nhưng không cho vay được, người cần tiền lại không thể vay”, GS.TS Hoàng Văn Cường, Ủy viên Ủy ban Kinh tế và Tài chính của Quốc hội, cho rằng điểm nghẽn không chỉ nằm ở thủ tục pháp lý hay mức lãi suất, mà sâu xa hơn là cách tiếp cận chính sách đang có phần chưa phù hợp.
Theo ông, trong nhiều trường hợp, bài toán nhà ở xã hội – vốn mang bản chất của một chính sách an sinh xã hội – lại đang được xử lý bằng tư duy thị trường thuần túy. Khi cơ chế lợi nhuận và cơ chế phúc lợi bị trộn lẫn, các chính sách hỗ trợ dễ rơi vào tình trạng thiếu hiệu quả hoặc không đúng đối tượng.
Dưới góc nhìn vĩ mô, ông Cường chỉ ra những biểu hiện rõ rệt của sự lệch pha cung – cầu trên thị trường:
“Có nơi xây xong không ai ở, nơi khát nhà lại thiếu dự án; dự án để bán thì người cần lại không đủ điều kiện mua.”
Theo ông, điều này cho thấy việc phát triển nhà ở xã hội hiện nay vẫn còn thiếu một cơ chế điều phối hiệu quả từ phía Nhà nước. Khi doanh nghiệp phải cân đối lợi nhuận và ngân hàng phải đảm bảo an toàn tín dụng, việc đặt kỳ vọng họ giải quyết triệt để một vấn đề mang tính phúc lợi xã hội là điều rất khó.
“Nhà ở xã hội là chính sách an sinh, Nhà nước phải giải quyết bằng công cụ của mình. Nếu cứ dựa vào logic lợi nhuận của doanh nghiệp và ngân hàng thương mại để xử lý bài toán phúc lợi thì rất khó thành công”, ông Cường nhấn mạnh.
Từ góc độ chính sách, vị chuyên gia cho rằng cần thiết lập một cơ chế tài chính riêng biệt dành cho nhà ở xã hội, thay vì phụ thuộc hoàn toàn vào nguồn tín dụng thương mại. Theo đó, khoản tiền tương đương 20% giá trị quỹ đất trong các dự án nhà ở thương mại nên được tách thành một quỹ tài chính độc lập, chỉ sử dụng cho mục tiêu phát triển nhà ở xã hội.
Bên cạnh đó, cần thay đổi cách tiếp cận trong quy hoạch và phân bổ quỹ đất. Thay vì bố trí nhà ở xã hội ở những khu vực xa trung tâm, hạ tầng yếu kém, Nhà nước cần mạnh dạn dành những vị trí thuận lợi hơn, gần các khu việc làm và hệ thống giao thông công cộng.
Theo ông Cường, người thu nhập thấp không chỉ cần một căn nhà có giá phù hợp, mà còn cần chi phí sinh hoạt và di chuyển hợp lý. Nếu nhà ở xã hội nằm quá xa nơi làm việc, chi phí đi lại và thời gian di chuyển sẽ trở thành gánh nặng mới.
Ngoài ra, Nhà nước cũng cần chủ động đầu tư hạ tầng đồng bộ, từ giao thông, trường học đến dịch vụ công cộng, nhằm giảm chi phí phát triển dự án và nâng cao chất lượng sống cho cư dân.
Một hướng đi khác được nhiều chuyên gia đề cập là phát triển mô hình nhà ở xã hội cho thuê dài hạn, đặc biệt dành cho nhóm thu nhập rất thấp. Trong mô hình này, Nhà nước đóng vai trò quản lý và phân bổ đối tượng thụ hưởng, trong khi doanh nghiệp đảm nhận việc xây dựng và vận hành dự án.
Theo các chuyên gia, cách tiếp cận này có thể giúp đảm bảo tính ổn định của chính sách an sinh, đồng thời hạn chế tình trạng đầu cơ hoặc chuyển nhượng không đúng mục tiêu ban đầu của nhà ở xã hội.
Ở góc độ quản lý nhà nước, để hiện thực hóa mục tiêu xây dựng 1 triệu căn nhà ở xã hội, Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh cho biết năm 2026 sẽ phấn đấu hoàn thành khoảng 158.700 căn, tăng 1,5 lần so với năm 2025.
Đáng chú ý, Bộ Xây dựng đang đề xuất đưa các dự án nhà ở xã hội vào nhóm “luồng xanh” trong thủ tục hành chính, qua đó rút ngắn đáng kể thời gian phê duyệt dự án.
Theo kế hoạch, thời gian giải quyết hồ sơ sẽ được cắt giảm tối thiểu 50%, nhằm tháo gỡ một trong những điểm nghẽn lớn nhất hiện nay của thị trường. Khi thủ tục được đơn giản hóa và tiến độ dự án được đẩy nhanh, dòng vốn tín dụng cũng sẽ có điều kiện lưu thông tốt hơn, từ đó tạo động lực để bứt tốc nguồn cung nhà ở xã hội trong giai đoạn tới.
PV
Nguồn: thuongtruong.com.vn