Căn hộ thiếu nguồn cung bình dân, giá sơ cấp tăng 36% so với cùng kỳ
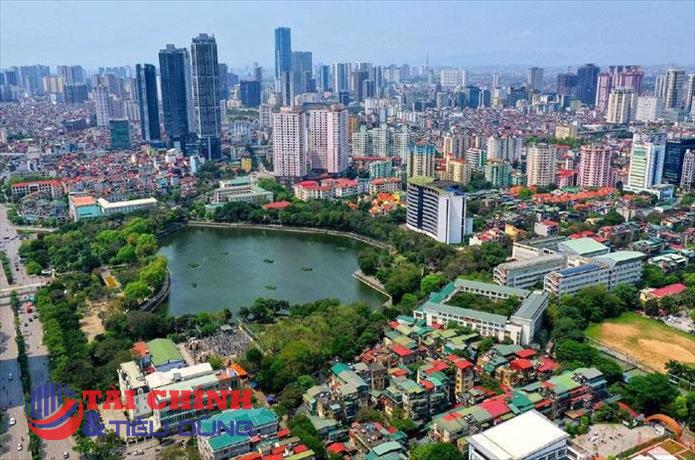
Báo cáo tổng quan thị trường bất động sản Hà Nội MarketBeat quý II/2026 của Cushman & Wakefield cho thấy thị trường căn hộ tiếp tục là động lực chính của thị trường nhà ở Thủ đô, dù cả nguồn cung và nhu cầu đều chững lại trong bối cảnh khoảng cách giữa sản phẩm hiện có và nhu cầu thực ngày càng lớn.
Trong 6 tháng đầu năm 2026, tổng nguồn cung căn hộ mở bán mới tại Hà Nội đạt khoảng 11.000 căn. Riêng quý II ghi nhận gần 4.700 căn, giảm 29% so với quý trước và giảm 44% so với cùng kỳ năm trước. Nguồn cung mới tiếp tục tập trung chủ yếu ngoài khu vực trung tâm. Trong đó, khu vực Rìa trung tâm chiếm 44%, Ngoại thành chiếm 48%, phần còn lại thuộc khu vực Phía Tây.
Theo Cushman & Wakefield, xu hướng này phản ánh quá trình dịch chuyển nguồn cung ra vùng ven trong bối cảnh quỹ đất nội đô hạn chế, chi phí phát triển gia tăng, đồng thời phù hợp với định hướng quy hoạch Hà Nội theo mô hình đô thị đa cực với 9 cực tăng trưởng.
Cơ cấu nguồn cung tiếp tục mất cân đối khi phân khúc Hạng sang chiếm hơn 52% lượng sản phẩm mở bán mới, trong khi căn hộ Bình dân gần như vắng bóng. Các dự án được đưa ra thị trường chủ yếu là những dự án có pháp lý hoàn chỉnh, được phát triển bởi các chủ đầu tư có uy tín, tích hợp nhiều tiện ích và đi kèm chính sách bán hàng.

Ở phía cầu, thị trường căn hộ Hà Nội ghi nhận khoảng 9.700 căn được tiêu thụ trong 6 tháng đầu năm. Riêng quý II đạt gần 4.600 căn, giảm 12% so với quý trước và giảm 45% so với cùng kỳ. Cushman & Wakefield cho rằng sự suy giảm giao dịch một phần đến từ cơ cấu nguồn cung khi phân khúc Hạng sang và Cao cấp chiếm khoảng 72%, làm gia tăng tình trạng lệch pha cung cầu.
Bên cạnh đó, tâm lý nhà đầu tư trở nên thận trọng hơn trong bối cảnh lãi suất cho vay tăng cao và Hà Nội đang triển khai định hướng quy hoạch mới theo mô hình đa cực với 9 trung tâm đô thị và 9 cực tăng trưởng. Diễn biến này khiến dòng tiền có xu hướng tập trung vào những dự án có vị trí chiến lược, pháp lý rõ ràng và tiềm năng tăng trưởng dài hạn.
Trong khi nguồn cung và giao dịch cùng giảm, giá bán căn hộ sơ cấp vẫn tăng mạnh. Giá bán bình quân trong quý II/2026 đạt khoảng 4.659 USD/m², tăng 19% so với quý trước và tăng 36% so với cùng kỳ năm trước.
Theo Cushman & Wakefield, nguyên nhân chủ yếu đến từ cơ cấu nguồn cung khi hơn 72% sản phẩm mở bán mới thuộc phân khúc Cao cấp và Hạng sang. Việc căn hộ Bình dân tiếp tục vắng bóng khiến thị trường thiếu các sản phẩm phù hợp với nhóm khách hàng đại chúng, qua đó duy trì áp lực lên khả năng chi trả.

Trong trung và dài hạn, thị trường căn hộ được dự báo điều chỉnh theo hướng bền vững hơn, giảm đầu cơ và tăng tỷ trọng sản phẩm phục vụ nhu cầu ở thực. Với định hướng giãn dân và phát triển 9 khu đô thị trung tâm cùng 9 cực tăng trưởng, khu vực Ngoại thành được kỳ vọng sẽ dẫn dắt nguồn cung căn hộ trong tương lai.
Về giá, trong ngắn hạn, mặt bằng bán được dự báo tiếp tục tăng do thiếu hụt nguồn cung Bình dân trong khi sản phẩm mới vẫn chủ yếu thuộc phân khúc Cao cấp và Hạng sang. Về dài hạn, giá có thể phân hóa rõ hơn giữa các khu vực, trong đó nội đô tiếp tục tăng do quỹ đất hạn chế, còn Ngoại thành duy trì mức giá hợp lý hơn nhờ nguồn cung dồi dào.
Bà Lê Hoàng Lan Như Ngọc, Giám đốc Cấp cao, Trưởng bộ phận Tư vấn Chiến lược, Cushman & Wakefield Việt Nam nhận định thị trường nhà ở Hà Nội đang bước vào giai đoạn phát triển chọn lọc hơn, khi cả chủ đầu tư và người mua cùng chú trọng nhiều hơn đến chất lượng sản phẩm, tính minh bạch pháp lý và khả năng tạo giá trị bền vững trong dài hạn.
Theo bà Ngọc, khi Hà Nội tiếp tục triển khai mô hình phát triển đô thị đa cực và củng cố hệ thống hạ tầng giao thông, đặc biệt là các tuyến đường sắt đô thị, các khu vực ngoại thành được kỳ vọng trở thành động lực tăng trưởng chính của nguồn cung nhà ở trong tương lai. Tuy nhiên, khả năng chi trả vẫn là thách thức đáng lưu tâm, nhất là ở phân khúc căn hộ khi nguồn cung mới chủ yếu tập trung ở nhóm Cao cấp và Hạng sang.
Nhà liền thổ giảm mạnh thanh khoản, 82% nguồn cung mới nằm ở ngoại thành
So với căn hộ, thị trường nhà liền thổ Hà Nội ghi nhận mức suy giảm rõ nét hơn trong nửa đầu năm 2026. Trong 6 tháng đầu năm, thị trường ghi nhận gần 500 căn nhà liền thổ được mở bán. Riêng quý II có khoảng 289 sản phẩm mới, tăng 26% so với quý trước nhưng giảm 87% so với cùng kỳ năm trước.
Theo Cushman & Wakefield, mức giảm mạnh theo năm chủ yếu do phần lớn các đợt mở bán trong nửa đầu năm đến từ các dự án quy mô nhỏ, trong khi vắng bóng các đại dự án khu đô thị tích hợp như cùng kỳ năm trước.
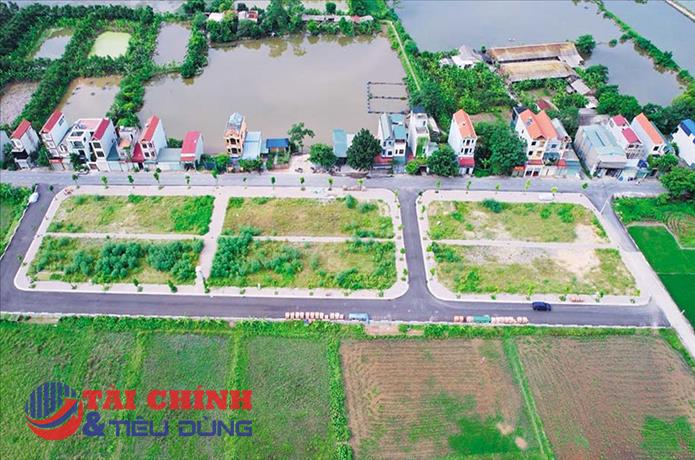
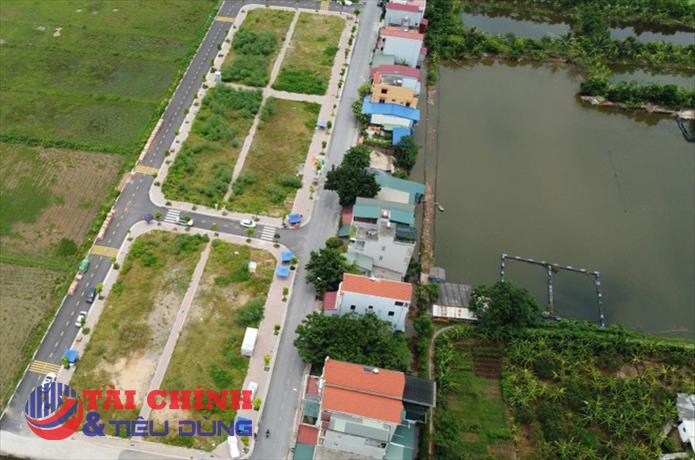
Về phân bổ không gian, khu vực Ngoại thành tiếp tục chiếm ưu thế với khoảng 82% tổng nguồn cung mở bán mới, trong khi khu vực Trung tâm duy trì tỷ trọng hạn chế. Xu hướng này tiếp tục phù hợp với định hướng phát triển Hà Nội theo mô hình đa cực, đa trung tâm thay vì tập trung chủ yếu vào khu vực lõi nội đô.

Ở phía cầu, thị trường nhà liền thổ Hà Nội trong quý II/2026 ghi nhận gần hơn 170 giao dịch, giảm 60% so với quý trước và giảm 92% so với cùng kỳ năm trước. Tính chung 6 tháng đầu năm, hơn 600 giao dịch được ghi nhận, trong đó thanh khoản chủ yếu tập trung tại các khu đô thị tích hợp có hạ tầng và hệ tiện ích đồng bộ.
Cushman & Wakefield nhận định, mức sụt giảm mạnh về giao dịch phản ánh tâm lý thận trọng của nhà đầu tư đối với loại hình tài sản có giá trị lớn trong bối cảnh các yếu tố kinh tế và địa chính trị toàn cầu tiếp tục diễn biến phức tạp. Thị trường cũng ghi nhận tâm lý chờ đợi khi nhà đầu tư trì hoãn quyết định xuống tiền để quan sát thêm diễn biến lãi suất cho vay và định hướng quy hoạch đô thị mới của Hà Nội.
Trong ngắn hạn, những yếu tố này được dự báo tiếp tục ảnh hưởng đến tốc độ hấp thụ của thị trường. Trong khi đó, nhu cầu thực và dòng tiền đầu tư có xu hướng dịch chuyển chọn lọc hơn về các dự án quy mô lớn, pháp lý rõ ràng và có khả năng khai thác giá trị bền vững trong dài hạn.
Trái với căn hộ, giá bán sơ cấp nhà liền thổ ghi nhận xu hướng điều chỉnh. Trong quý II/2026, giá bán sơ cấp trung bình đạt 9.202 USD/m², giảm 6% so với quý trước và giảm 12% so với cùng kỳ năm trước. Mức giảm này chủ yếu do 82% nguồn cung mới gia nhập thị trường thuộc các khu vực Ngoại thành như Hoài Đức, Thường Tín, Thạch Thất, Gia Lâm và Phúc Thọ, nơi mặt bằng giá dễ tiếp cận hơn so với khu vực trung tâm.

Trong trung hạn, nguồn cung nhà liền thổ tại Hà Nội được dự báo tiếp tục dịch chuyển ra Ngoại thành, chiếm khoảng 72% tổng nguồn cung trong giai đoạn 2026 - 2028. Xu hướng này được hỗ trợ bởi lợi thế quỹ đất và quá trình phát triển hạ tầng giao thông, với các dự án trọng điểm như Vành đai 4, Vành đai 5, các cầu vượt sông Hồng và các tuyến đường sắt đô thị kết nối khu vực lõi với các khu vực vệ tinh.
Trong bối cảnh đó, Cushman & Wakefield dự báo thị trường sẽ ngày càng phân hóa rõ nét giữa các khu vực và loại hình sản phẩm. Nguồn cung tương lai có xu hướng tập trung vào các dự án quy hoạch bài bản, pháp lý rõ ràng và hệ tiện ích đồng bộ, trong khi nhu cầu có thể từng bước cân bằng hơn giữa đầu tư và nhu cầu ở thực trong trung và dài hạn.
PV
Nguồn: thuongtruong.com.vn