USD suy yếu, tỷ giá trong nước tiếp tục hạ nhiệt
Trong tháng 8, đồng USD tiếp tục suy yếu khi các dữ liệu kinh tế Mỹ phát đi tín hiệu kém tích cực hơn kỳ vọng, qua đó làm giảm khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9. Chỉ số DXY chủ yếu dao động trong vùng 99-100 điểm và kết thúc tháng ở mức 99,19 điểm, giảm 0,7% so với cuối tháng 7.
Một trong những yếu tố gây sức ép lên đồng USD là diễn biến của thị trường lao động và tiêu dùng Mỹ. Báo cáo việc làm tháng 7 ghi nhận mức giảm 23.000 việc làm, trái ngược với dự báo tăng khoảng 80.000 việc làm. Trong khi đó, doanh số bán lẻ tháng 7 giảm 0,6% so với tháng trước và không đạt kỳ vọng.
Áp lực lạm phát cũng có dấu hiệu dịu bớt. Chỉ số CPI lõi tăng 2,5% so với cùng kỳ, thấp hơn mức 2,6% của tháng 6, trong khi PCE lõi tăng 3,3% so với cùng kỳ, tương đương mức của tháng trước. Trong bối cảnh này, kỳ vọng của thị trường về khả năng Fed tăng lãi suất trong tháng 9 giảm xuống khoảng 50%, so với khoảng 70% vào đầu tháng 8.
Diễn biến của lợi suất trái phiếu Chính phủ Mỹ cũng góp phần gây áp lực lên đồng USD. Ngày 19/8, Bộ Tài chính Mỹ tuyên bố tăng gấp đôi quy mô mua lại trái phiếu kho bạc kỳ hạn dài hạn nhằm kiềm chế đà tăng của lợi suất.
Trước đó, lợi suất trái phiếu Mỹ đã tăng mạnh trong gần hai tháng do lo ngại về quy mô nợ công của nước này. Lợi suất trái phiếu kỳ hạn 30 năm lên 5,34% vào ngày 18/8, mức cao nhất trong 19 năm, trong khi lợi suất kỳ hạn 10 năm ở mức 4,75%, cao nhất trong 19 tháng. Sau thông báo của Bộ Tài chính Mỹ, lợi suất trái phiếu Chính phủ Mỹ giảm 6-9 điểm cơ bản, qua đó tiếp tục tạo sức ép lên DXY.
Trong nước, sự suy yếu của đồng USD cùng với thâm hụt thương mại tháng 8 giảm mạnh 97% so với tháng 7 đã góp phần giúp tỷ giá USD/VND tiếp tục hạ nhiệt.
Cụ thể, tỷ giá USD/VND liên ngân hàng cuối tháng 8 ở mức 26.083 đồng/USD, giảm 0,8% so với cuối tháng 7 và giảm 0,7% so với đầu năm. Đây là tháng thứ tư liên tiếp tỷ giá liên ngân hàng giảm.
Trên thị trường tự do, tỷ giá USD giảm mạnh hơn, với mức giảm 1,5% trong tháng, xuống 25.875 đồng/USD, tương ứng giảm 3,9% so với đầu năm. Như vậy, tỷ giá tự do cũng ghi nhận tháng giảm thứ hai liên tiếp.
Ở chiều ngược lại, tỷ giá trung tâm tăng 1% so với cuối tháng 7, lên 25.610 đồng/USD, tương ứng tăng 0,9% so với đầu năm.
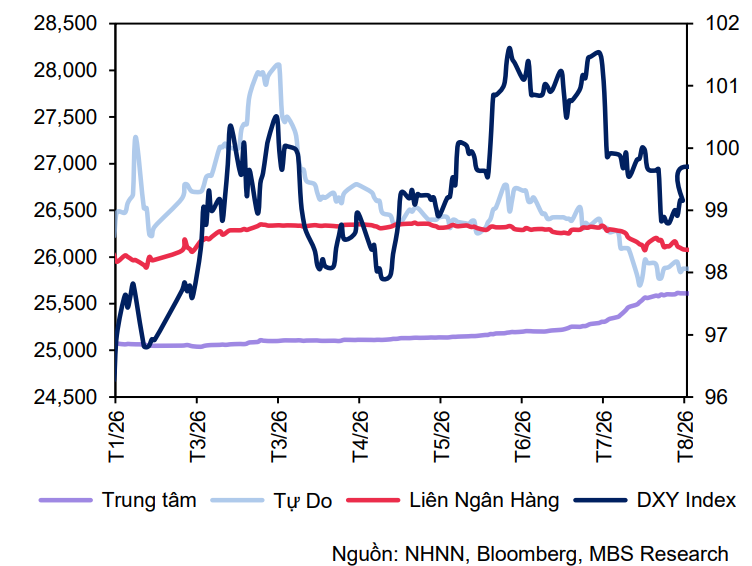
Một điểm đáng chú ý trong diễn biến tỷ giá tháng 8 là thị trường tự do vẫn duy trì xu hướng giảm dù giá vàng thế giới tăng mạnh. Trong tháng, giá vàng thế giới bật tăng lên khoảng 4.600 USD/ounce, cao hơn 14% so với cuối tháng 7 và là mức cao nhất kể từ đầu tháng 5. Diễn biến này diễn ra trong bối cảnh lợi suất trái phiếu Mỹ và DXY suy yếu.
Tuy nhiên, tỷ giá USD trên thị trường tự do vẫn giảm 1,5%. Theo đánh giá trong báo cáo của MBS Research, một trong những yếu tố hỗ trợ là chênh lệch giữa giá vàng trong nước và quốc tế được duy trì ở mức thấp hơn khi việc kiểm soát vàng nhập lậu được thực hiện tốt hơn.
Nếu như trong giai đoạn đầu năm, giá vàng trong nước từng cao hơn giá vàng thế giới khoảng 20-30 triệu đồng/lượng, thì đến nay mức chênh lệch đã thu hẹp còn khoảng 7-8 triệu đồng/lượng.
Việc chênh lệch giá vàng trong nước và quốc tế thu hẹp đã góp phần hạn chế nhu cầu ngoại tệ trên thị trường tự do, trong bối cảnh tỷ giá USD/VND cũng chịu tác động tích cực từ xu hướng suy yếu của đồng USD trên thị trường quốc tế.
Tỷ giá có thể chịu sức ép trở lại cuối năm
Dù tỷ giá USD/VND đã hạ nhiệt liên tiếp trong bốn tháng, triển vọng những tháng cuối năm vẫn tiềm ẩn nhiều yếu tố gây áp lực lên đồng Việt Nam.
Theo đánh giá của MBS Research, giá dầu là một trong những yếu tố cần theo dõi. Trong tháng 8, giá dầu thế giới tăng trở lại trên 90 USD/thùng trong bối cảnh xung đột tại Trung Đông tiếp tục kéo dài. Giá dầu tăng có thể tạo thêm động lực hỗ trợ đồng USD, đồng thời gia tăng áp lực đối với tỷ giá trong nước.
Khả năng Fed tăng lãi suất trong năm nay cũng chưa hoàn toàn được loại bỏ. Số liệu việc làm tháng 8 được công bố ngày 7/9 cho thấy xu hướng cải thiện, qua đó làm giảm lo ngại về khả năng kinh tế Mỹ suy yếu. Nếu áp lực lạm phát tiếp tục dai dẳng, diễn biến này có thể tạo thêm dư địa cho Fed duy trì hoặc điều chỉnh chính sách theo hướng thắt chặt hơn, từ đó hỗ trợ đồng USD.
Bên cạnh đó, các chính sách thuế quan của Mỹ cũng được xem là một rủi ro đối với tỷ giá trong nước. Những thay đổi về chính sách thương mại có thể tác động đến dòng chảy thương mại và tâm lý trên thị trường ngoại hối, qua đó tạo thêm biến động đối với USD/VND.
Ở chiều ngược lại, đồng Việt Nam vẫn có những yếu tố hỗ trợ. Mặt bằng lãi suất trong nước ở mức cao, dòng vốn đầu tư trực tiếp nước ngoài (FDI) duy trì tích cực và kỳ vọng thâm hụt thương mại sẽ dần thu hẹp về cuối năm được đánh giá là những yếu tố thuận lợi đối với tỷ giá.
Đặc biệt, lượng nguyên liệu đầu vào nhập khẩu trong các tháng đầu năm được kỳ vọng sẽ dần chuyển hóa thành hàng hóa khi bước vào mùa cao điểm sản xuất và xuất khẩu những tháng cuối năm. Khi hoạt động xuất khẩu cải thiện, áp lực từ cán cân thương mại có thể giảm dần.
MBS dự báo tỷ giá USD/VND đến cuối năm 2026 sẽ dao động trong khoảng 26.800-27.000 đồng/USD, tương ứng tăng khoảng 2-2,8% so với đầu năm. Như vậy, dù tỷ giá đã có bốn tháng liên tiếp hạ nhiệt, xu hướng giảm này được đánh giá khó duy trì hoàn toàn trong phần còn lại của năm khi các yếu tố bên ngoài có thể gia tăng sức ép lên đồng Việt Nam.
PV
Nguồn: thuongtruong.com.vn