Nội lực kinh tế vẫn là điểm tựa
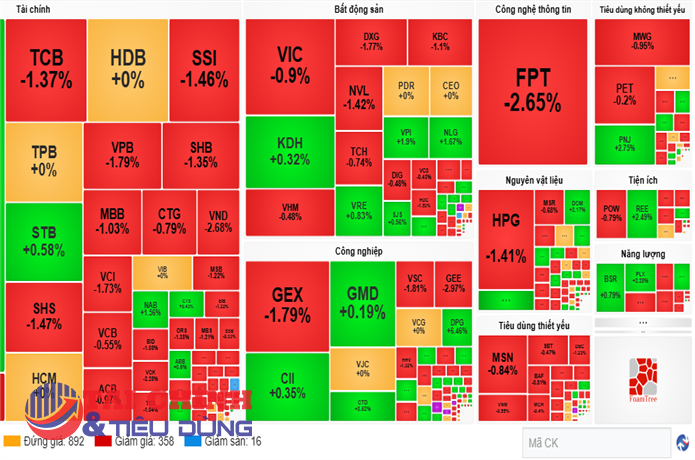
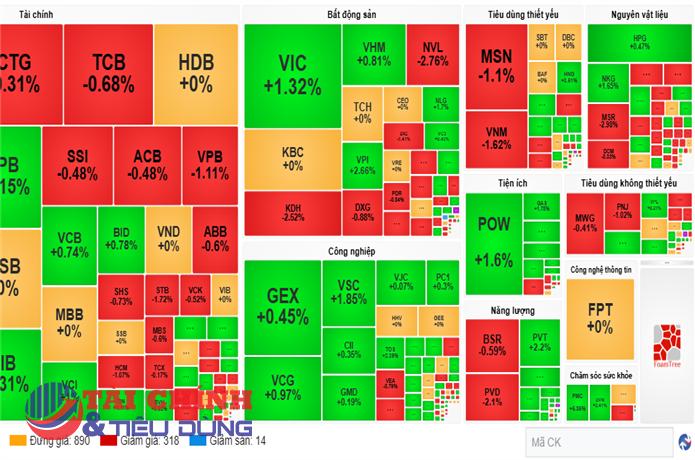
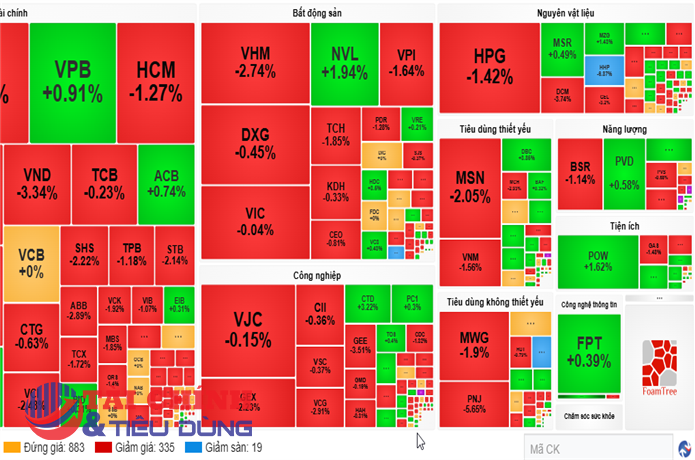
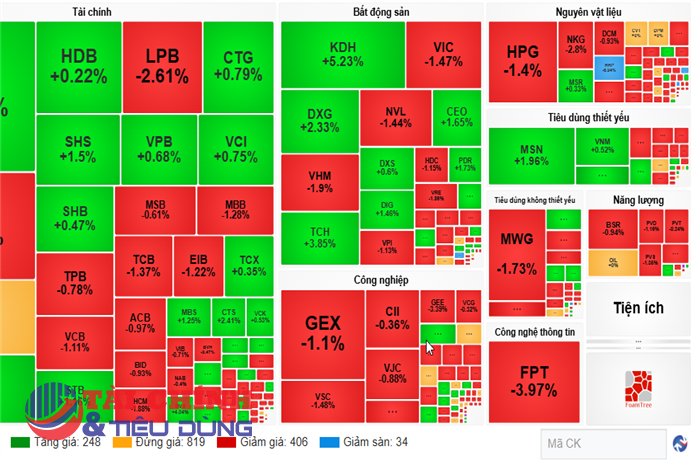
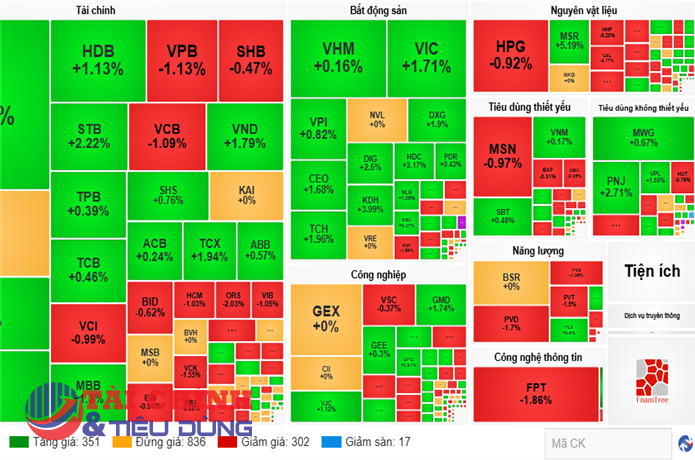
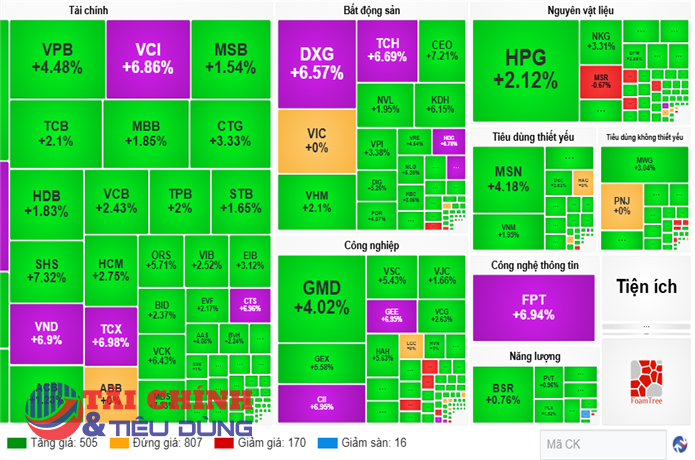
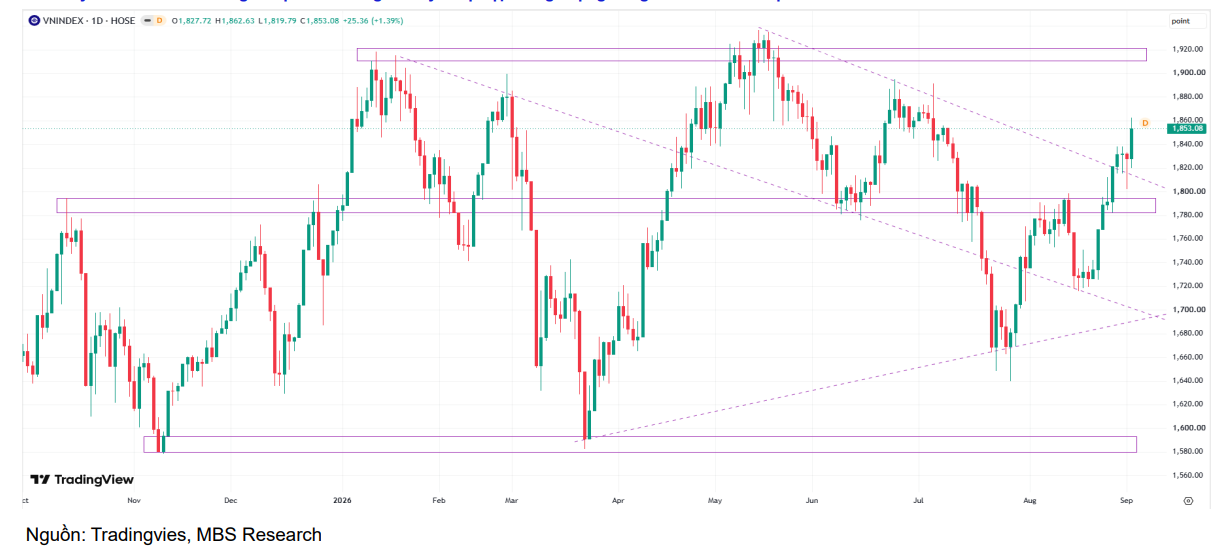
Sau kỳ nghỉ lễ, thị trường chứng khoán Việt Nam chỉ giao dịch hai phiên nhưng VN-Index vẫn có tuần tăng thứ ba liên tiếp, đóng cửa tại 1.853,08 điểm, tăng 20,6 điểm, tương đương 1,14%. Tuy nhiên, đà tăng chủ yếu đến từ nhóm cổ phiếu vốn hóa lớn, trong khi mặt bằng chung chưa thực sự cải thiện.
Đóng góp lớn nhất cho mức tăng của chỉ số đến từ VIC với 32,3 điểm, tiếp theo là VHM 3,7 điểm và STB 0,7 điểm. Trong khi đó, nhóm VN30 tăng 0,1%, còn Midcap và Smallcap lần lượt giảm 1,16% và 0,92%.
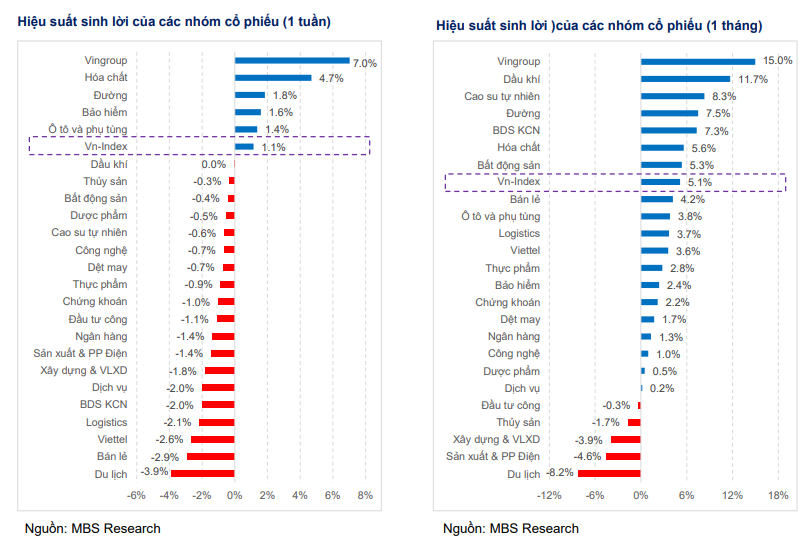
Độ rộng thị trường cũng cho thấy trạng thái "xanh vỏ đỏ lòng". Bình quân cứ một cổ phiếu tăng giá lại có khoảng năm cổ phiếu giảm. Một số nhóm tăng nổi bật gồm Vingroup tăng 7%, hóa chất tăng 4,7% và bảo hiểm tăng 1,6%. Ở chiều ngược lại, bán lẻ giảm 2,9%, Viettel giảm 2,6% và logistics giảm 2,1%.
Thanh khoản tiếp tục là điểm cần lưu ý. Giá trị giao dịch bình quân toàn thị trường đạt 18.243 tỷ đồng, giảm 9,6% so với tuần trước, trong đó thanh khoản khớp lệnh giảm 10%, còn 15.178 tỷ đồng. Tính trong tháng 8, thanh khoản bình quân giảm 3,5% so với tháng 7, xuống 18.682 tỷ đồng, mức thấp nhất kể từ đầu năm.
Dù thị trường tài chính quốc tế xuất hiện nhiều yếu tố bất định, nền tảng của kinh tế Việt Nam vẫn duy trì tích cực. GDP nửa đầu năm tăng 8,18%; PMI tháng 8 đạt 53,3 điểm, đánh dấu tháng thứ 14 liên tiếp nằm trong vùng mở rộng. FDI đăng ký đạt 40,63 tỷ USD, tăng 55,4% so với cùng kỳ, trong khi tổng kim ngạch xuất nhập khẩu đạt 770,14 tỷ USD.
Triển vọng tăng trưởng của Việt Nam cũng tiếp tục được các tổ chức quốc tế đánh giá tích cực. Standard Chartered nâng dự báo tăng trưởng GDP năm 2026 từ 7,2% lên 9,5%, UOB nâng từ 7% lên 8,5%, trong khi IMF nâng dự báo lên 7,5% và ADB giữ mức 7,2%.
Áp lực từ lãi suất và dòng vốn ngoại
Trái với bức tranh tích cực trong nước, thị trường quốc tế đang xuất hiện những yếu tố có thể gây sức ép lên các tài sản rủi ro.
Tại Mỹ, báo cáo việc làm tháng 8 cho thấy khu vực phi nông nghiệp tạo thêm 162.000 việc làm, cao hơn đáng kể so với dự báo 53.000 việc làm. Tỷ lệ thất nghiệp duy trì ở mức 4,1%. Số liệu việc làm của tháng 6 và tháng 7 cũng được điều chỉnh tăng so với lần công bố trước.
Dữ liệu này làm gia tăng kỳ vọng về khả năng Fed duy trì chính sách tiền tệ thắt chặt. Theo FedWatch Tool, xác suất Fed tăng lãi suất trong cuộc họp ngày 15-16/9 đã tăng lên 65%, từ mức 55% trước khi báo cáo việc làm được công bố. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm cũng tăng lên mức cao nhất kể từ tháng 1/2025, tạo thêm áp lực lên thị trường cổ phiếu.
Trong khi đó, Tổng thống Donald Trump tiếp tục kêu gọi Fed giảm lãi suất sau khi báo cáo việc làm được công bố, đồng thời cảnh báo khả năng cắt đứt quan hệ thương mại với các quốc gia mà Mỹ đang có thâm hụt thương mại nếu Fed không hạ lãi suất.
Trên thị trường hàng hóa, giá vàng thế giới giảm gần 1% trong phiên 4/9 xuống 4.431,1 USD/ounce, đưa mức giảm cả tuần lên gần 0,6%. Ngược lại, giá dầu Brent tăng gần 8% và WTI tăng khoảng 10% trong tuần qua do những diễn biến căng thẳng liên quan đến giao thông qua eo biển Hormuz.
Trong nước, khối ngoại tiếp tục bán ròng 1.446 tỷ đồng trong tuần. Lũy kế từ đầu năm, giá trị bán ròng của khối ngoại lên tới 95.083 tỷ đồng, tương đương khoảng 3,64 tỷ USD. Dù vậy, mức bán ròng trong tháng 8 đã giảm xuống còn 1.357 tỷ đồng.
Đáng chú ý, khối ngoại mua ròng VHM, MCH và FPT, trong khi bán ròng HPG và DXG. Tự doanh các công ty chứng khoán cũng có sự phân hóa, với các mã được mua ròng gồm NAF, PVD, GAS, trong khi HPG, HDB và VPB nằm trong nhóm bị bán ròng.
VN-Index đối mặt vùng cản quan trọng
Theo đánh giá của MBS Research, VN-Index đã vượt qua các đường trung bình MA50, MA100 và MA200, qua đó củng cố xu hướng tăng khi đáy sau cao hơn đáy trước. Tuy nhiên, thử thách trước mắt nằm tại vùng 1.870-1.880 điểm, nơi tập trung lượng cổ phiếu lớn và có thể tạo áp lực cung đáng kể.
Đặc biệt, thị trường đã có ba tuần tăng liên tiếp trong bối cảnh thanh khoản khá thấp. Nếu dòng tiền không được cải thiện trong tuần này, khả năng xuất hiện những nhịp rung lắc hoặc điều chỉnh sẽ gia tăng. Vùng hỗ trợ hiện được xác định tại 1.800-1.820 điểm.
Một yếu tố quan trọng khác là thời điểm FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi vào ngày 21/9. Đây được xem là dấu mốc quan trọng về vị thế của thị trường, nhưng cũng có thể tạo ra những biến động kỹ thuật trong ngắn hạn khi các dòng vốn có thời điểm giải ngân khác nhau.
Theo báo cáo, các quỹ ETF mô phỏng chỉ số Frontier Markets sẽ phải hoàn tất việc bán danh mục cổ phiếu Việt Nam trước thời điểm nâng hạng, trong khi các quỹ Emerging Markets dự kiến chỉ giải ngân đợt đầu với tỷ trọng khoảng 10% trong năm 2026, các đợt tiếp theo sẽ diễn ra trong năm 2027. Sự lệch pha này có thể tạo áp lực cung kỹ thuật trong ngắn hạn, đặt yêu cầu hấp thụ lớn hơn lên dòng tiền trong nước.
Trong bối cảnh đó, chiến lược được đưa ra là không nên mua đuổi hoặc mở thêm vị thế mới khi VN-Index tiến vào vùng 1.870-1.880 điểm. Nhà đầu tư có thể cân nhắc hạ tỷ trọng cổ phiếu nếu VN-Index xuống dưới 1.840 điểm.
Thị trường vẫn có khả năng bứt phá vùng 1.880 điểm nếu dòng tiền cải thiện và nhóm cổ phiếu dẫn dắt tiếp tục duy trì sức mạnh. Tuy nhiên, sự lệch pha giữa chỉ số và mặt bằng cổ phiếu cho thấy nhà đầu tư cần thận trọng hơn với những nhịp tăng dựa chủ yếu vào các cổ phiếu trụ.
Trong trung hạn, nền tảng tăng trưởng kinh tế, dòng vốn FDI và triển vọng nâng hạng vẫn là những yếu tố hỗ trợ quan trọng. Tuy nhiên, trong ngắn hạn, diễn biến chính sách tiền tệ toàn cầu, dòng vốn ngoại và thanh khoản sẽ quyết định khả năng VN-Index vượt qua vùng cản quan trọng.
PV
Nguồn: thuongtruong.com.vn