Thanh khoản suy yếu, chi phí vốn gia tăng
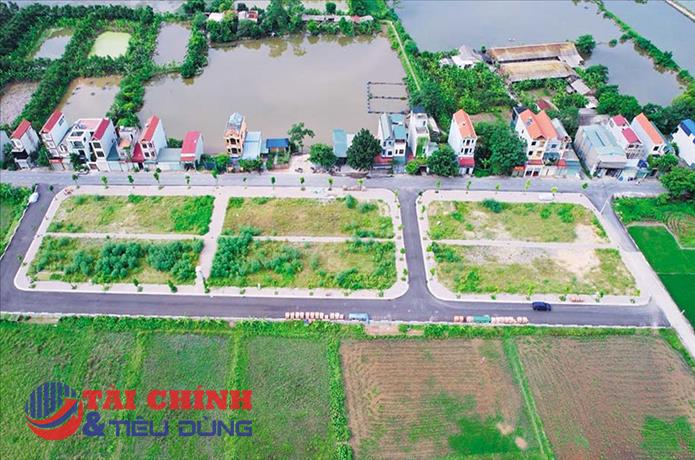
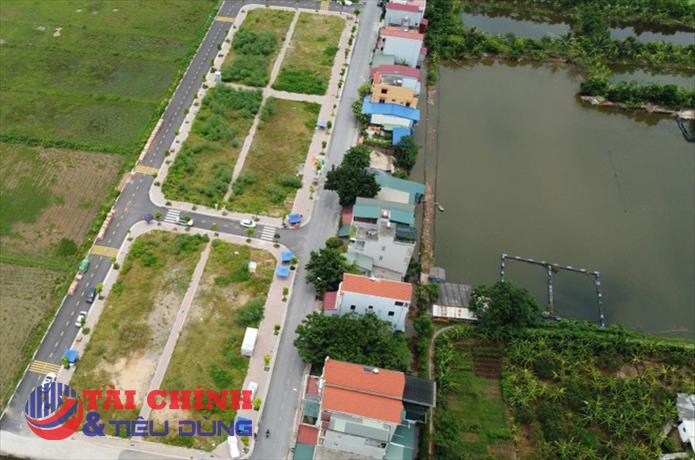
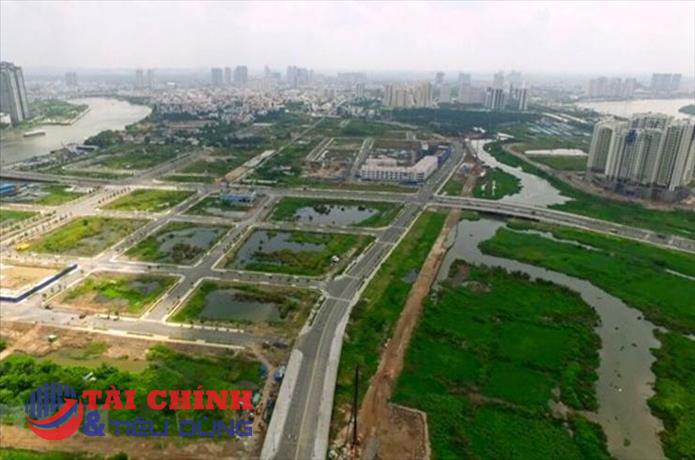
Thị trường bất động sản đang cho thấy những dấu hiệu phục hồi chưa đồng đều khi lượng giao dịch giảm trong khi tồn kho tiếp tục tăng. Theo số liệu Bộ Xây dựng công bố tại phiên họp ngày 13/10/2026, cả nước ghi nhận khoảng 92.000 giao dịch bất động sản thành công trong quý III/2026, giảm 8% so với quý trước. Trong khi đó, lượng bất động sản tồn kho tại 27/34 địa phương báo cáo đạt khoảng 51.950 căn, lô đất, tăng so với mức 39.284 căn, lô/nền tại 25/34 địa phương trong quý II.
Diễn biến này phản ánh phần nào sự mất cân đối giữa nguồn cung và nhu cầu thực tế. Dù nhu cầu nhà ở vẫn hiện hữu, không phải mọi sản phẩm trên thị trường đều phù hợp với khả năng chi trả của người mua. Giao dịch chủ yếu tập trung tại các dự án có pháp lý đầy đủ, vị trí thuận lợi, trong khi giá bất động sản tại nhiều đô thị lớn vẫn ở mức cao. Điều đó khiến một bộ phận người mua tiếp tục trì hoãn quyết định xuống tiền.
Một trong những yếu tố gây sức ép lên sức mua là chi phí vốn. Theo Bộ Xây dựng, lãi suất cho vay bất động sản phổ biến ở mức 12–14%/năm, trong khi lãi suất thả nổi tại một số trường hợp lên tới 15–16%/năm. Mặt bằng lãi suất này làm tăng chi phí tài chính của người vay, đồng thời thu hẹp dư địa sử dụng đòn bẩy của nhà đầu tư.
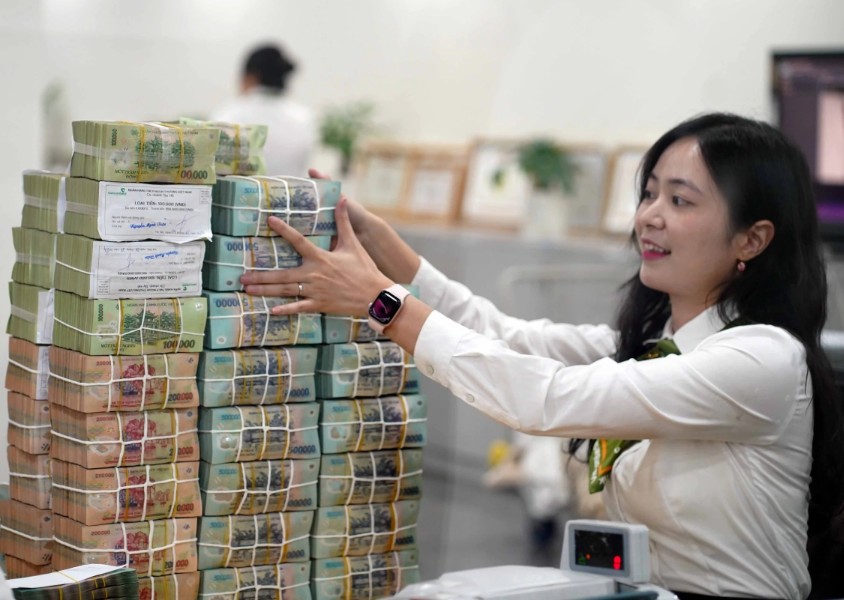
Đối với doanh nghiệp bất động sản, tác động thể hiện rõ ở dòng tiền. Các dự án thường cần nguồn vốn lớn và thời gian triển khai dài, trong khi doanh thu phụ thuộc vào tiến độ hoàn thiện pháp lý, xây dựng và bán hàng. Khi tốc độ tiêu thụ chậm lại, doanh nghiệp vẫn phải duy trì chi phí lãi vay, còn lượng sản phẩm chưa bán được tiếp tục chiếm dụng vốn. Nếu tình trạng này kéo dài, áp lực thanh toán và nhu cầu cơ cấu lại nợ có thể gia tăng.
Đáng chú ý, lượng tồn kho được công bố mới phản ánh số liệu do các chủ đầu tư báo cáo, chưa bao gồm đầy đủ vốn đầu tư dở dang tại các dự án và những khó khăn trong giao dịch thứ cấp. Vì vậy, áp lực thanh khoản của thị trường không chỉ nằm ở lượng sản phẩm chưa tiêu thụ mà còn liên quan đến khả năng thu hồi vốn và chuyển hóa tài sản thành dòng tiền.
Tín dụng bất động sản tăng, nhưng hiệu quả hấp thụ vốn là vấn đề cần theo dõi
Trong khi thanh khoản thị trường suy yếu, tín dụng bất động sản vẫn tăng trưởng đáng kể. Theo số liệu được công bố ngày 14/10, đến ngày 31/8/2026, dư nợ tín dụng đối với lĩnh vực bất động sản đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025 và chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế. Đáng chú ý, dư nợ cho vay kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59% so với cuối năm trước.
Sự chênh lệch giữa tốc độ tăng tín dụng và diễn biến giao dịch đặt ra vấn đề về hiệu quả sử dụng vốn. Dư nợ tăng cho thấy dòng vốn ngân hàng vẫn đang gắn chặt với thị trường bất động sản, nhưng không đồng nghĩa nguồn vốn đó đã được chuyển hóa thành doanh thu, giao dịch hoặc dòng tiền trả nợ tương ứng.
Với doanh nghiệp, vốn vay có thể được sử dụng để tiếp tục triển khai dự án, hoàn thiện công trình hoặc bổ sung vốn kinh doanh. Tuy nhiên, nếu sản phẩm chưa tiêu thụ được, thời gian thu hồi vốn sẽ kéo dài, làm tăng chi phí tài chính và giảm khả năng thanh toán. Với người mua nhà, lãi vay cao khiến quyết định vay vốn trở nên thận trọng hơn, đặc biệt khi thu nhập không tăng tương ứng với nghĩa vụ trả nợ.
Ở góc độ hệ thống ngân hàng, điều này đòi hỏi các tổ chức tín dụng phải đánh giá chặt chẽ hơn chất lượng khoản vay, khả năng tiêu thụ sản phẩm và nguồn tiền trả nợ của khách hàng. Bất động sản có thể là tài sản bảo đảm có giá trị lớn, nhưng nếu thị trường thiếu thanh khoản, việc xử lý tài sản để thu hồi nợ cũng có thể mất nhiều thời gian và chi phí.
Diễn biến lãi suất gần đây càng khiến bài toán này cần được theo dõi sát. Theo Ngân hàng Nhà nước, đến ngày 20/9/2026, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đạt 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025. Cơ quan điều hành cho biết tốc độ tăng lãi suất đang chậm lại, song diễn biến huy động vốn vẫn là yếu tố quan trọng đối với chi phí cho vay của các ngân hàng.
Trước đó, tháng 8/2026, lãi suất cho vay bình quân của nhóm ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần đối với các khoản vay mới và dư nợ hiện hữu được công bố trong khoảng 8,4–10,7%/năm. Mức lãi suất này là bình quân trên phạm vi khoản vay được thống kê, không đồng nhất với lãi suất cho vay bất động sản, vốn có thể cao hơn tùy khách hàng, tài sản bảo đảm và điều kiện tín dụng.
Trong khi, tính đến ngày 15/10/2026, lãi suất cho vay bất động sản tại các ngân hàng có sự phân hóa đáng kể. Theo khảo sát thị trường, lãi suất vay mua nhà tại BIDV khoảng 9,8–11%/năm, Vietcombank 10,5–11,6%/năm; trong khi ACB từ 11,7%/năm và Techcombank từ 12,5%/năm. Đây là các mức tham khảo, tùy điều kiện vay và chương trình áp dụng. Đáng chú ý, sau thời gian ưu đãi, lãi suất thả nổi tại một số khoản vay có thể lên 13–15%/năm, làm gia tăng áp lực trả nợ của người mua nhà.
Đối với người vay mua nhà, rủi ro đáng lưu ý là thời điểm kết thúc ưu đãi lãi suất. Khi khoản vay chuyển sang lãi suất thả nổi, chi phí trả nợ có thể tăng, trong khi việc bán lại tài sản để thu hồi vốn không phải lúc nào cũng thuận lợi. Với doanh nghiệp, sự kết hợp giữa chi phí vốn cao, tồn kho lớn và tiến độ thu tiền chậm có thể làm gia tăng áp lực tài chính.
Khơi thông dòng vốn gắn với nhu cầu thực
Trong bối cảnh hiện nay, hạ chi phí vốn là một yếu tố hỗ trợ thị trường, nhưng chưa đủ để tạo ra sự phục hồi bền vững. Nếu nguồn cung tiếp tục tập trung vào các phân khúc vượt quá khả năng chi trả, hoặc dự án chưa hoàn thiện pháp lý và hạ tầng, việc mở rộng tín dụng khó chuyển hóa thành thanh khoản thực chất.
Giải pháp trước hết là tiếp tục tháo gỡ vướng mắc pháp lý, đẩy nhanh tiến độ các dự án đủ điều kiện triển khai và điều chỉnh cơ cấu sản phẩm theo nhu cầu của thị trường. Việc phát triển nhà ở thương mại giá phù hợp, nhà ở xã hội và nhà ở cho thuê có thể góp phần thu hẹp khoảng cách giữa giá bán với khả năng chi trả của người dân, qua đó tạo nền tảng cho nhu cầu vay mua nhà bền vững hơn.
Các ngân hàng cần phân bổ tín dụng cần gắn với chất lượng dự án, tiến độ triển khai, khả năng tiêu thụ sản phẩm và dòng tiền trả nợ. Cách tiếp cận này vừa tạo điều kiện cho các dự án có hiệu quả tiếp cận vốn, vừa hạn chế nguy cơ vốn vay bị kéo dài trong những dự án thiếu thanh khoản.
Về phía doanh nghiệp, việc cơ cấu lại nguồn vốn, kiểm soát đòn bẩy tài chính và ưu tiên sản phẩm có khả năng tiêu thụ thực tế sẽ ngày càng quan trọng. Thay vì phụ thuộc vào kỳ vọng giá tài sản tăng, doanh nghiệp cần bảo đảm dòng tiền từ hoạt động kinh doanh đủ để đáp ứng nghĩa vụ nợ.
Thị trường bất động sản và hệ thống ngân hàng có mối liên hệ chặt chẽ: bất động sản khó tiêu thụ có thể làm chậm vòng quay vốn, trong khi chi phí tín dụng cao lại tiếp tục hạn chế sức mua. Vì vậy, mục tiêu không chỉ là duy trì tăng trưởng dư nợ mà còn phải nâng cao hiệu quả sử dụng vốn và khả năng thu hồi nợ.
Khi nguồn cung phù hợp hơn với nhu cầu, chi phí vốn được kiểm soát và dòng tiền của doanh nghiệp được cải thiện, tín dụng mới có thể trở thành động lực hỗ trợ thị trường phục hồi. Ngược lại, nếu giao dịch tiếp tục suy yếu trong khi tồn kho và dư nợ gia tăng, áp lực tài chính sẽ không chỉ dừng lại ở doanh nghiệp bất động sản mà còn trở thành vấn đề cần quan tâm đối với chất lượng tín dụng ngân hàng.
PV
Nguồn: thuongtruong.com.vn