Tăng trưởng bứt phá nhờ sản xuất và đầu tư
Theo báo cáo vĩ mô của Chứng khoán Yuanta Việt Nam (YSVN), kinh tế Việt Nam ghi nhận mức tăng trưởng cao trong quý III/2026. GDP tăng 9,95% so với cùng kỳ năm trước, cao hơn mức tăng 8,15% của quý I và 8,81% của quý II. Tính chung 9 tháng năm 2026, GDP tăng 9,01%.
Diễn biến tăng trưởng qua các quý cho thấy tốc độ tăng GDP tiếp tục được cải thiện trong năm nay. Trong đó, kết quả quý III cao hơn hai quý đầu năm, góp phần đưa mức tăng trưởng 9 tháng lên trên 9%.
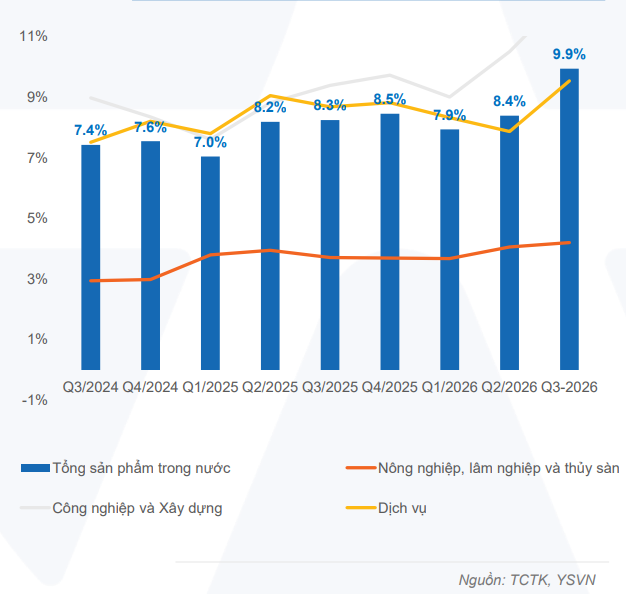
Xét theo khu vực kinh tế, Công nghiệp và xây dựng cùng dịch vụ là hai khu vực đóng góp chủ yếu vào mức tăng tổng giá trị tăng thêm của nền kinh tế trong 9 tháng. Trong đó, khu vực công nghiệp và xây dựng có tốc độ tăng cao nhất 11,21%, đóng góp 49,62% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế. Khu vực dịch vụ tăng 8,69%, đóng góp 45,03%, trong khi nông, lâm nghiệp và thủy sản tăng 4,02%, đóng góp 5,35%.
Ở lĩnh vực sản xuất, chỉ số sản xuất công nghiệp (IIP) 9 tháng tăng 12,3% so với cùng kỳ năm trước. Riêng tháng 9, chỉ số này tăng 16,7%. Chỉ số nhà quản trị mua hàng (PMI) ngành sản xuất tháng 9 đạt 51,9 điểm, tiếp tục nằm trên ngưỡng 50 điểm.
Hoạt động đầu tư cũng ghi nhận mức tăng đáng kể. Tổng vốn đầu tư toàn xã hội trong 9 tháng đạt 3.109,6 nghìn tỷ đồng, tăng 15,1% so với cùng kỳ. Đối với dòng vốn đầu tư trực tiếp nước ngoài (FDI), tổng vốn đăng ký đạt 50,36 tỷ USD, tăng 76,4%; vốn thực hiện đạt 21,07 tỷ USD, tăng 12,1%.
Trong cơ cấu vốn FDI thực hiện, ngành công nghiệp chế biến, chế tạo chiếm 82,6%. Tỷ trọng này cho thấy phần lớn vốn FDI thực hiện trong kỳ tập trung vào lĩnh vực chế biến, chế tạo, trong bối cảnh công nghiệp và xây dựng tiếp tục là khu vực đóng góp lớn vào tăng trưởng GDP.
Ở lĩnh vực tiêu dùng, doanh thu bán lẻ hàng hóa và dịch vụ tiêu dùng 9 tháng tăng 13,4% theo giá danh nghĩa và tăng 7,8% theo giá thực tế. Mức tăng theo giá thực tế thấp hơn mức tăng danh nghĩa, phản ánh sự khác biệt giữa doanh thu tính theo giá hiện hành và sau khi loại trừ yếu tố giá.
Hoạt động xuất nhập khẩu tiếp tục mở rộng. Tổng kim ngạch xuất nhập khẩu 9 tháng đạt khoảng 888 tỷ USD, tăng 30,4% so với cùng kỳ năm trước. Cùng với đà tăng của sản xuất công nghiệp và đầu tư, thương mại hàng hóa là một trong những lĩnh vực ghi nhận mức tăng đáng kể trong kỳ báo cáo.
CPI vượt 5%, áp lực lãi suất gia tăng
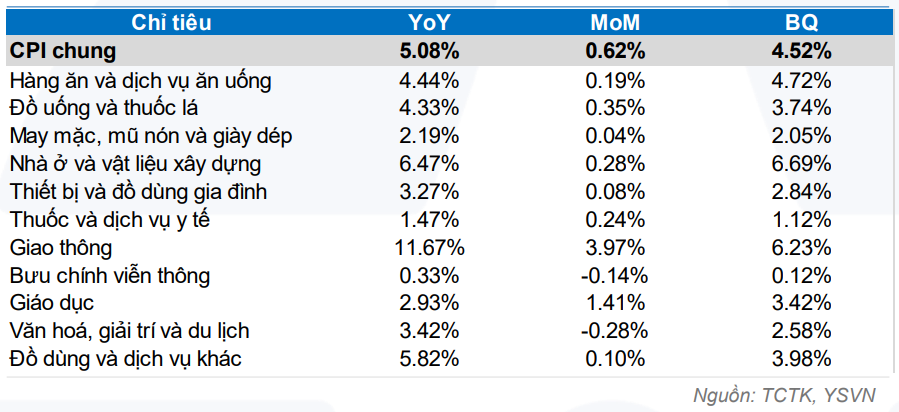
Bên cạnh kết quả tăng trưởng tích cực, diễn biến giá cả là vấn đề đáng chú ý trong báo cáo vĩ mô tháng 9. CPI tháng 9/2026 tăng 0,62% so với tháng trước và tăng 5,08% so với cùng kỳ năm trước. Tính bình quân 9 tháng, CPI tăng 4,52%, trong khi lạm phát cơ bản tăng 4,26%.
Nhóm giao thông tăng 3,97% so với tháng trước, đóng góp 0,40 điểm phần trăm vào mức tăng CPI chung, chủ yếu do giá xăng tăng 9,39% và giá dầu diesel tăng 4,53% theo diễn biến giá thế giới. Nhóm giáo dục tăng 1,41% so với tháng trước do điều chỉnh giá dịch vụ giáo dục và nhu cầu đầu năm học. Trong khi đó, nhóm nhà ở, điện nước, chất đốt và vật liệu xây dựng tăng 0,28%.
CPI tháng 9 tăng 5,08% so với cùng kỳ, đưa áp lực lạm phát từ mức cần theo dõi lên thành vấn đề hiện hữu. Dù lạm phát cơ bản chưa tăng mạnh, diễn biến giá dầu, chi phí vận tải, giá vật liệu xây dựng cùng tiến độ đầu tư công được đẩy nhanh có thể khiến CPI tiếp tục duy trì ở mức cao trong quý IV.
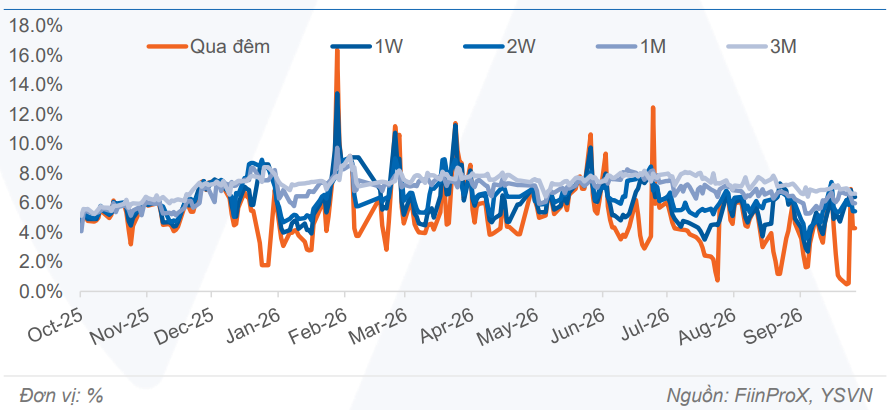
Trên thị trường tiền tệ, rrong tháng 9, Ngân hàng Nhà nước (NHNN) hút ròng 86,8 nghìn tỷ đồng qua kênh thị trường mở (OMO), đảo chiều so với mức bơm ròng 60,2 nghìn tỷ đồng trong tháng 8. Hoạt động này diễn ra trong bối cảnh NHNN tiếp tục điều tiết thanh khoản ngắn hạn và cân đối mục tiêu ổn định tỷ giá, đặc biệt khi đồng USD mạnh lên trên thị trường quốc tế. Tuy nhiên, hút ròng qua OMO không đồng nghĩa thanh khoản liên ngân hàng luôn căng thẳng, bởi lãi suất ngắn hạn vẫn có những thời điểm giảm sâu trong tháng.
Lãi suất liên ngân hàng biến động mạnh và phân hóa giữa các kỳ hạn. Lãi suất qua đêm có thời điểm tăng lên gần 7%, sau khi giảm xuống dưới 1% trong một số phiên. Kết thúc tháng 9, lãi suất qua đêm ở mức 6,95%, kỳ hạn 1 tuần ở mức 6,88% và 2 tuần ở mức 6,26%. Trong khi đó, lãi suất các kỳ hạn 1 tháng, 3 tháng và 6 tháng lần lượt giảm 10, 63 và 74 điểm cơ bản, xuống tương ứng 6,37%, 6,63% và 7,54%.
Trong tháng 9, NHNN ban hành Thông tư 50/2026/TT-NHNN, với các quy định tiệm cận chuẩn Basel III. Thông tư nâng trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, đồng thời bổ sung tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR). Tuy nhiên, cơ chế mới chủ yếu được triển khai theo lộ trình từ tháng 10/2028, nên chưa trực tiếp nới lỏng điều kiện thanh khoản của hệ thống trong ngắn hạn. Về dài hạn, quy định này có thể tạo dư địa sử dụng vốn linh hoạt hơn cho các ngân hàng có nguồn huy động ổn định, đồng thời đặt ra yêu cầu cao hơn về quản trị rủi ro thanh khoản và cân đối kỳ hạn giữa tài sản với nguồn vốn.
Áp lực huy động vốn tiếp tục hiện hữu trong bối cảnh tín dụng tăng trưởng. Tính đến cuối tháng 9, tín dụng toàn hệ thống tăng 11,59% so với cuối năm 2025. Khi nhu cầu vốn của nền kinh tế tiếp tục mở rộng, các ngân hàng thương mại cần duy trì nguồn huy động ổn định để đáp ứng nhu cầu tín dụng và bảo đảm cân đối kỳ hạn. Điều này góp phần lý giải việc lãi suất liên ngân hàng các kỳ hạn dài vẫn neo ở mức tương đối cao, bất chấp những giai đoạn thanh khoản ngắn hạn được cải thiện.
Nhìn chung, thanh khoản liên ngân hàng trong tháng 9 chịu áp lực hơn so với tháng 8, đặc biệt vào thời điểm cuối quý khi nhu cầu thanh toán và cân đối nguồn vốn gia tăng. Bước sang tháng 10, yếu tố mùa vụ giảm bớt đã giúp lãi suất ngắn hạn hạ nhiệt. Tuy nhiên, nhu cầu tín dụng trong quý 4, áp lực huy động vốn và rủi ro tỷ giá trong bối cảnh chính sách tiền tệ toàn cầu thắt chặt trở lại sẽ khiến mặt bằng lãi suất tiếp tục duy trì ở mức cao.
Tỷ giá còn ổn định nhưng dư địa điều hành thu hẹp
Về thị trường ngoại hối, đồng USD tăng mạnh trong tháng 9 khi Fed và một số ngân hàng trung ương lớn chuyển sang thắt chặt chính sách tiền tệ. Fed tăng lãi suất thêm 25 điểm cơ bản, lên mức 3,75–4,00%, trong bối cảnh áp lực lạm phát gia tăng. Kỳ vọng lãi suất duy trì ở mức cao đã hỗ trợ chỉ số DXY tăng 2,03% trong tháng, lên 101,45 điểm, đồng thời tạo thêm sức ép đối với các đồng tiền tại thị trường mới nổi.
Trái với đà tăng của USD trên thị trường quốc tế, tỷ giá USD/VND trong nước nhìn chung ổn định. Cuối tháng 9, tỷ giá trung tâm đạt 25.627 VND/USD, tăng nhẹ 0,06% so với cuối tháng 8. Trong khi đó, tỷ giá mua và bán tại các ngân hàng thương mại lần lượt giảm 0,39% và 0,38%, xuống 25.750 VND/USD và 26.160 VND/USD. Tỷ giá trên thị trường tự do cũng giảm 0,12%, xuống 25.900 VND/USD.
Trên thị trường vàng, giá vàng thế giới giảm 6,31% trong tháng 9, xuống 4.157 USD/ounce, trong bối cảnh đồng USD và lợi suất trái phiếu Mỹ tăng. Cùng chiều, giá vàng miếng SJC bán ra giảm 4,17%, xuống 142,5 triệu đồng/lượng. Chênh lệch giữa giá vàng trong nước và giá thế giới quy đổi ở mức âm 2,0%, cho thấy mức chiết khấu đã thu hẹp so với tháng trước.
Theo đánh giá trong báo cáo, tỷ giá USD/VND trong ngắn hạn nhiều khả năng tiếp tục ổn định, dù áp lực đang gia tăng. Nguồn cung ngoại tệ trong nước và trạng thái cung – cầu tương đối cân bằng tiếp tục hỗ trợ đồng Việt Nam. Tuy nhiên, xu hướng tăng giá của USD, chênh lệch lãi suất giữa VND và USD cùng nhu cầu ngoại tệ vào cuối năm có thể tạo sức ép lên tỷ giá, qua đó hạn chế dư địa nới lỏng chính sách tiền tệ của Ngân hàng Nhà nước.
Nhìn chung, kết quả tăng trưởng 9 tháng năm 2026 tạo nền tảng tích cực cho quý IV, song mục tiêu tăng trưởng hai chữ số cả năm vẫn là thách thức khi CPI đã vượt 5%, Fed tăng lãi suất, điều kiện tài chính toàn cầu thắt chặt hơn và rủi ro thương mại với Mỹ chưa hoàn toàn được tháo gỡ. YSVN dự báo GDP cả năm tăng khoảng 9,3%, cao hơn đáng kể so với kỳ vọng trước đó, nhờ ba động lực chính gồm sản xuất công nghiệp hưởng lợi từ chu kỳ điện tử – AI, FDI và đầu tư công tăng tốc, cùng sự phục hồi của khu vực dịch vụ. Tuy nhiên, áp lực lạm phát, tỷ giá và tính bền vững của đơn hàng xuất khẩu vẫn là những rủi ro cần theo dõi trong những tháng cuối năm.
PV
Nguồn: thuongtruong.com.vn