
Tăng trưởng giao dịch, áp lực an toàn
Thanh toán số đang trở thành một trong những động lực quan trọng của quá trình chuyển đổi số ngành ngân hàng. Việc chuyển tiền 24/7, thanh toán bằng mã QR, ví điện tử hay ứng dụng ngân hàng di động giúp giảm phụ thuộc vào tiền mặt, tiết kiệm thời gian và mở rộng khả năng tiếp cận dịch vụ tài chính. Nhưng khi giao dịch được thực hiện nhanh hơn, rủi ro gian lận cũng có thể lan truyền nhanh hơn, khiến bảo vệ khách hàng trở thành yêu cầu cốt lõi của phát triển thanh toán hiện đại.
Theo số liệu được Công ty cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) công bố tại hội thảo cuối tháng 9/2026, trong 8 tháng đầu năm 2026, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm trước. Giao dịch qua Internet tăng lần lượt 46,57% và 21,77%; qua điện thoại di động tăng 35,33% về số lượng và 2,39% về giá trị. Đáng chú ý, thanh toán bằng mã QR đạt 311 triệu giao dịch, tương ứng 274.200 tỷ đồng, tăng 6,66% về số lượng và 25,85% về giá trị. Những con số này cho thấy thanh toán số tiếp tục mở rộng, đồng thời phản ánh sự đa dạng ngày càng lớn của hành vi giao dịch.
Ở góc độ hạ tầng, NAPAS cho biết hệ thống của đơn vị kết nối 70 tổ chức thành viên, xử lý khoảng 12 tỷ giao dịch trong năm 2025 và phục vụ khoảng 100 triệu khách hàng. Mạng lưới kết nối rộng giúp giao dịch liên ngân hàng thuận tiện hơn, nhưng cũng làm tăng yêu cầu về khả năng phối hợp, chia sẻ cảnh báo và xử lý sự cố giữa các tổ chức cung ứng dịch vụ.
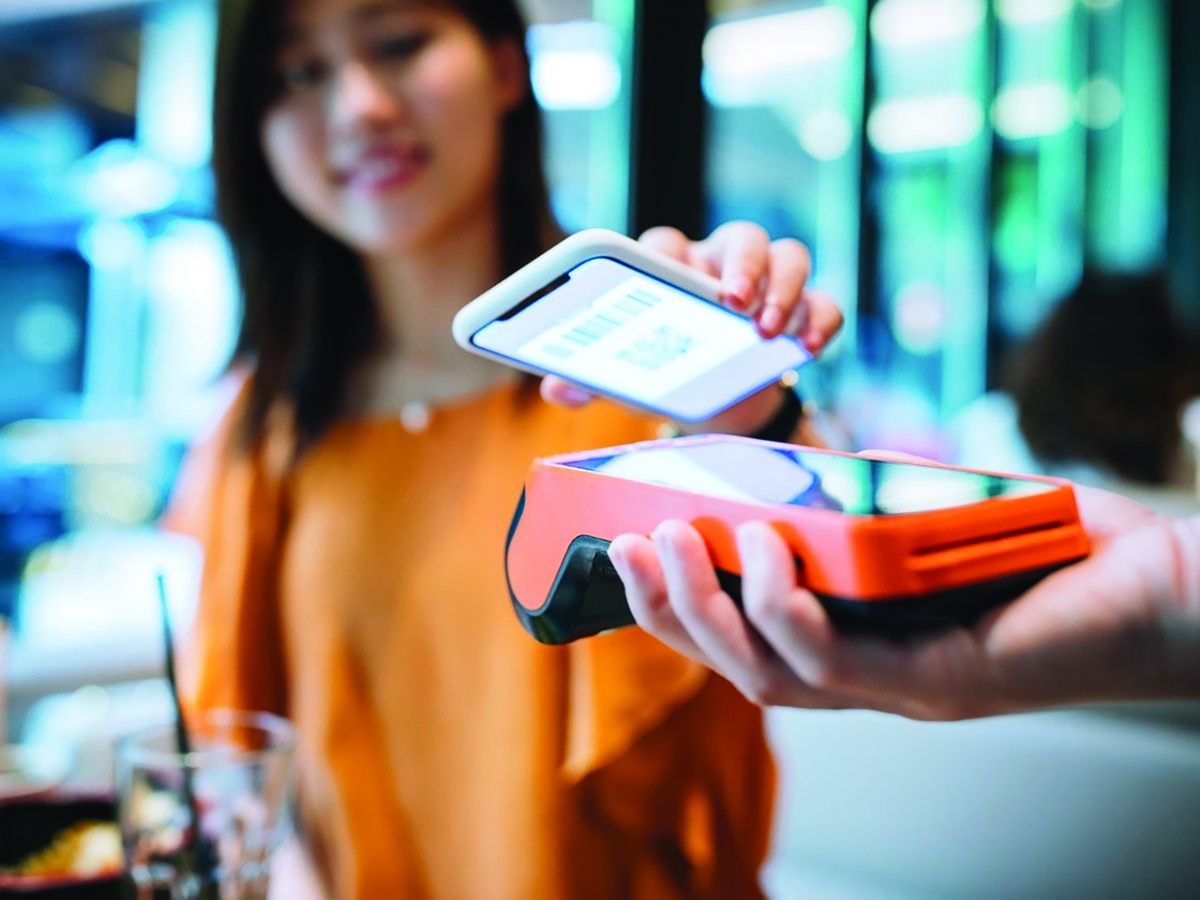
Tuy nhiên, tăng trưởng giao dịch không đồng nghĩa với việc mọi rủi ro đã được kiểm soát tương ứng. Nếu trước đây, nguy cơ chủ yếu được nhìn nhận qua mất thẻ, lộ thông tin tài khoản hay giả mạo giấy tờ, thì môi trường số đặt khách hàng trước nhiều hình thức phức tạp hơn: giả danh nhân viên ngân hàng, chiếm quyền điều khiển thiết bị, dụ cung cấp mã xác thực, tạo đường dẫn giả hoặc thao túng tâm lý để người dùng tự chuyển tiền.
Điểm đáng lưu ý là không phải mọi giao dịch gian lận đều bắt nguồn từ lỗ hổng kỹ thuật của ngân hàng. Trong một số trường hợp, hệ thống vẫn xác thực đúng người sử dụng thiết bị và thông tin đăng nhập, nhưng khách hàng đã bị lừa để tự thực hiện giao dịch. Điều này khiến bài toán bảo vệ khách hàng không thể chỉ giải quyết bằng việc tăng số lớp xác thực, mà cần kết hợp phân tích hành vi, phát hiện giao dịch bất thường, cảnh báo kịp thời và cơ chế hỗ trợ sau sự cố.
Tại Hội nghị Quản lý rủi ro thanh toán năm 2026, Hiệp hội Ngân hàng Việt Nam nhấn mạnh an ninh thanh toán không còn là nhiệm vụ riêng của từng ngân hàng, mà là điều kiện chiến lược để hệ thống phát triển bền vững. Nhận định này đặt ra yêu cầu phối hợp giữa ngân hàng, trung gian thanh toán, cơ quan quản lý, doanh nghiệp viễn thông và cơ quan thực thi pháp luật, bởi các mắt xích trong một vụ lừa đảo có thể nằm ngoài phạm vi kiểm soát của riêng một tổ chức.
Từ xác thực danh tính đến bảo vệ quyền lợi
Trong những năm gần đây, Ngân hàng Nhà nước Việt Nam (NHNN) từng bước tăng cường các lớp bảo vệ cho giao dịch điện tử. Quyết định 2345/QĐ-NHNN, triển khai từ ngày 1/7/2024, đặt ra yêu cầu xác thực sinh trắc học đối với một số giao dịch trực tuyến có giá trị lớn hoặc đạt ngưỡng tổng giá trị trong ngày, cũng như khi khách hàng thay đổi thiết bị thực hiện giao dịch. Cùng với việc đối chiếu thông tin căn cước, các biện pháp này nhằm hạn chế tình trạng sử dụng tài khoản không chính chủ, tài khoản bị chiếm đoạt hoặc thông tin định danh giả mạo.
Hiệu quả của các giải pháp đã thể hiện qua hệ thống cảnh báo và phòng ngừa rủi ro. Theo thông tin được công bố tại họp báo hoạt động ngân hàng, tính đến ngày 29/6/2026, hệ thống SIMO đã phát cảnh báo khoảng 4,6 triệu lượt khách hàng. Hơn 1,5 triệu lượt khách hàng quyết định tạm dừng hoặc hủy giao dịch trước khi tiền được chuyển đi, giúp ngăn chặn các giao dịch có tổng giá trị hơn 5.200 tỷ đồng. Đến ngày 26/6/2026, toàn ngành ngân hàng đã đối chiếu sinh trắc học hơn 162,9 triệu hồ sơ khách hàng cá nhân và hơn 2,6 triệu hồ sơ khách hàng tổ chức.
Các kết quả này cho thấy dữ liệu định danh và cơ chế cảnh báo có thể tạo ra lớp phòng vệ bổ sung, giúp khách hàng có thêm thời gian cân nhắc trước khi chuyển tiền. Dù vậy, số lượng cảnh báo hay giá trị giao dịch được ngăn chặn chưa đủ để đánh giá toàn diện mức độ an toàn. Cần tiếp tục theo dõi tỷ lệ cảnh báo chính xác, số vụ gian lận thực tế, thời gian xử lý khiếu nại, khả năng thu hồi tiền và mức độ hài lòng của khách hàng sau sự cố.
Đối với ngân hàng thương mại, thách thức nằm ở việc cân bằng giữa an toàn và trải nghiệm. Quy trình xác thực quá đơn giản có thể tạo khoảng trống cho gian lận; ngược lại, yêu cầu xác minh nhiều lần có thể gây bất tiện, đặc biệt với người cao tuổi, người ít sử dụng công nghệ hoặc khách hàng tại khu vực có kết nối Internet không ổn định. Vì vậy, hướng tiếp cận phù hợp là xác thực theo mức độ rủi ro: giao dịch thông thường được xử lý thuận tiện, trong khi giao dịch có dấu hiệu bất thường cần được kiểm tra bổ sung, cảnh báo rõ ràng hoặc tạm dừng để xác minh.
Một yêu cầu khác là minh bạch trách nhiệm khi phát sinh tranh chấp. Khách hàng cần được hướng dẫn dễ hiểu về cách khóa tài khoản, khóa thẻ, thông báo giao dịch nghi ngờ, cung cấp chứng cứ và tra cứu tiến độ xử lý. Ngân hàng cần công khai đầu mối tiếp nhận, quy trình giải quyết và căn cứ xác định trách nhiệm của các bên. Việc khách hàng trực tiếp xác nhận giao dịch không nên mặc nhiên được xem là bằng chứng duy nhất để kết luận họ phải chịu toàn bộ thiệt hại; cần xem xét cả dấu hiệu lừa đảo, cơ chế bảo mật, cảnh báo đã gửi và cách thức xử lý của tổ chức cung ứng dịch vụ theo quy định áp dụng.
Song song với đầu tư công nghệ, giáo dục tài chính số cũng cần được xem là một phần của hệ thống bảo vệ. Khách hàng cần hiểu rằng ngân hàng không yêu cầu cung cấp mật khẩu, mã OTP hoặc cài ứng dụng không rõ nguồn gốc theo hướng dẫn từ người lạ. Tuy nhiên, trách nhiệm không thể chỉ đặt lên người dùng: ngân hàng phải thiết kế cảnh báo dễ hiểu, phát hiện hành vi bất thường và hỗ trợ kịp thời; cơ quan quản lý cần tiếp tục hoàn thiện cơ chế phối hợp, xử lý và bảo vệ quyền lợi hợp pháp của người bị hại.
Trong giai đoạn tới, sự phát triển của thanh toán chạm, sinh trắc học và thanh toán xuyên biên giới sẽ mở thêm dư địa cho dịch vụ ngân hàng số, nhưng cũng khiến yêu cầu bảo mật và quản trị dữ liệu trở nên phức tạp hơn. Lợi thế cạnh tranh vì thế không chỉ nằm ở tốc độ giao dịch hay số lượng người dùng, mà còn ở khả năng duy trì niềm tin. Một hệ sinh thái thanh toán số bền vững cần được đo bằng cả mức độ tiện lợi, tính minh bạch và khả năng bảo vệ khách hàng trước rủi ro - để mỗi giao dịch nhanh hơn cũng đồng nghĩa với một trải nghiệm an toàn hơn.
PV
Nguồn: thuongtruong.com.vn
























