Ngành thép từng là một trong những nhóm cổ phiếu thu hút dòng tiền lớn trên thị trường chứng khoán, đặc biệt trong các giai đoạn giá thép tăng và nhu cầu xây dựng phục hồi. Tuy nhiên, diễn biến giao dịch những tháng gần đây cho thấy nhà đầu tư vẫn thận trọng với triển vọng kinh doanh của các doanh nghiệp trong ngành.
HPG gần 5 tháng đi ngang, nhóm cổ phiếu thép thiếu động lực tăng
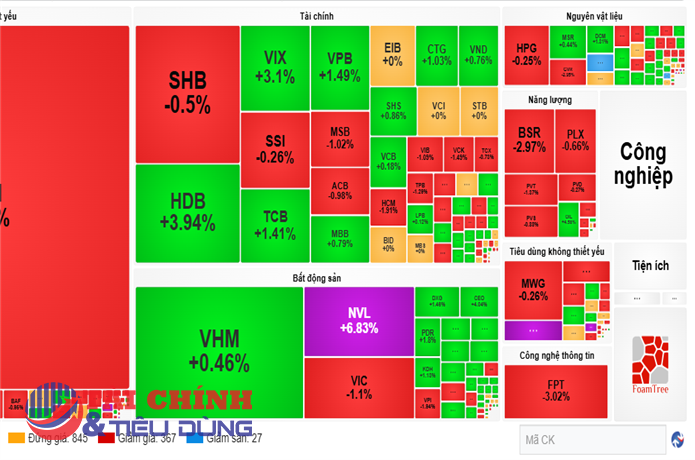
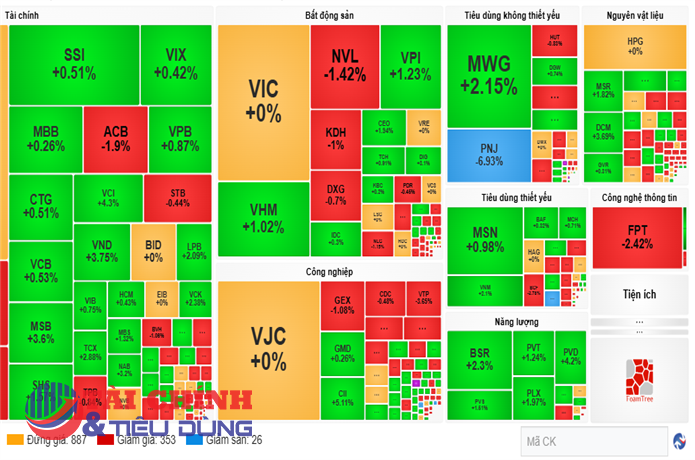
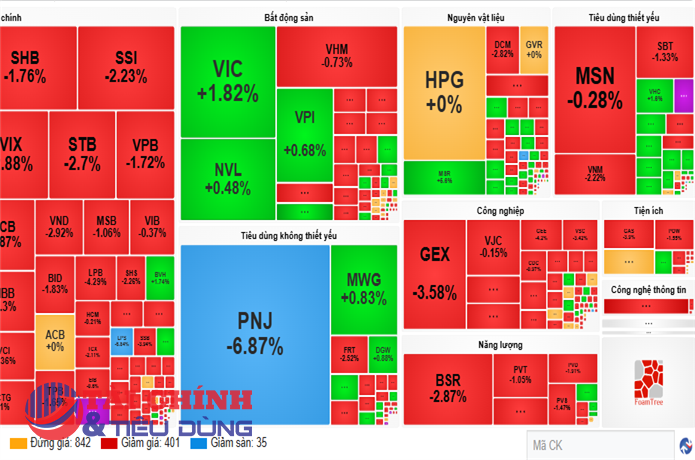
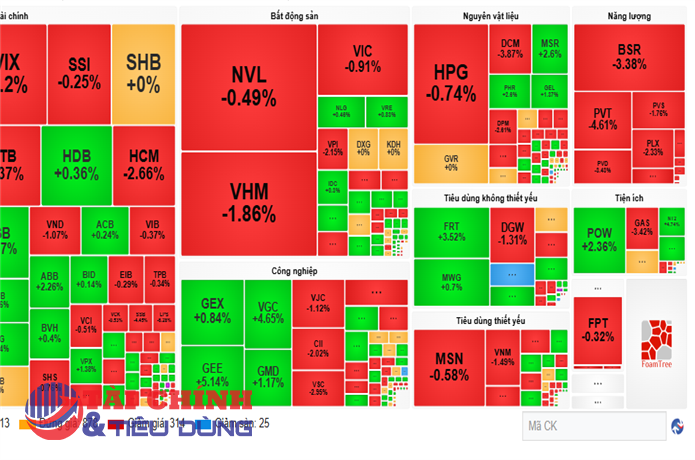
Cổ phiếu HPG của Công ty CP Tập đoàn Hòa Phát đang trải qua giai đoạn giao dịch kém tích cực. Kết thúc phiên ngày 9/10/2026, HPG đứng ở mức 20.100 đồng/cổ phiếu, về gần mức thấp nhất trong 1 năm trở lại là 19.600 đồng/cổ phiếu. Như vậy, sau gần 5 tháng chưa thể thiết lập xu hướng tăng rõ rệt, thị giá HPG vẫn chịu áp lực dù hoạt động sản xuất của doanh nghiệp tiếp tục mở rộng.
Diễn biến của HPG cũng phản ánh phần nào sự thận trọng của dòng tiền đối với nhóm cổ phiếu thép. Các mã như Hoa Sen (HSG) và Nam Kim (NKG) vẫn chịu ảnh hưởng bởi triển vọng tiêu thụ, biến động giá nguyên liệu và những khó khăn tại thị trường xuất khẩu.
Đáng chú ý, giá cổ phiếu chưa phục hồi tương xứng với tình hình sản xuất của ngành. Theo số liệu của Hiệp hội Thép Việt Nam (VSA), riêng tháng 8/2026, sản lượng tiêu thụ thép của Hòa Phát đạt khoảng 1,38 triệu tấn, tăng 59% so với cùng kỳ. Trong đó, sản phẩm thép cuộn cán nóng (HRC) tiếp tục đóng góp đáng kể khi doanh nghiệp mở rộng năng lực sản xuất.
Sự chênh lệch giữa tăng trưởng sản lượng và diễn biến thị giá cho thấy nhà đầu tư vẫn đang chờ đợi những tín hiệu rõ ràng hơn về lợi nhuận. Bởi với ngành thép, doanh thu và sản lượng tăng chưa chắc giúp hiệu quả kinh doanh cải thiện tương ứng khi giá bán, chi phí nguyên liệu và khấu hao tiếp tục biến động.
Triển vọng ngành thép chưa đủ sức kéo giá cổ phiếu phục hồi
Dù giá cổ phiếu chưa có nhiều chuyển biến, hoạt động tiêu thụ thép trong nước vẫn ghi nhận những tín hiệu tích cực. Trong 5 tháng đầu năm 2026, sản lượng thép thành phẩm toàn ngành đạt khoảng 15 triệu tấn, tăng 12,9% so với cùng kỳ. Trong đó, tiêu thụ thép xây dựng tăng 14,3%, HRC tăng 14,2%, trong khi sản lượng tôn mạ giảm 8% do xuất khẩu gặp khó khăn.
Sự phân hóa này khiến triển vọng kinh doanh của các doanh nghiệp thép có nhiều khác biệt. Hòa Phát hưởng lợi từ nhu cầu nội địa và việc mở rộng công suất tại Dung Quất 2, trong khi Hoa Sen và Nam Kim vẫn chịu áp lực từ các thị trường xuất khẩu, đặc biệt là những biện pháp phòng vệ thương mại và cạnh tranh về giá bán.
Trong những tháng cuối năm 2026, đầu tư công và nhu cầu xây dựng trong nước được kỳ vọng tiếp tục hỗ trợ sản lượng tiêu thụ thép. Tuy nhiên, khả năng phục hồi của cổ phiếu ngành này còn phụ thuộc vào mức cải thiện lợi nhuận thực tế và diễn biến dòng tiền trên thị trường chứng khoán.
Với HPG, việc gia tăng công suất sản xuất có thể tạo thêm dư địa tăng trưởng doanh thu và lợi nhuận trong thời gian tới. Song nếu biên lợi nhuận chưa cải thiện rõ rệt, nhóm cổ phiếu thép có thể tiếp tục gặp khó khăn trong việc hình thành một xu hướng tăng bền vững.
PV
Nguồn: thuongtruong.com.vn