Áp lực tín dụng gia tăng, lãi suất bước vào nhịp tăng mới
Từ đầu năm 2026, lãi suất vay mua nhà đã có dấu hiệu tăng trở lại, nhanh chóng trở thành yếu tố chi phối thị trường bất động sản. Khảo sát đầu tháng 3/2026 cho thấy, tại nhóm ngân hàng quốc doanh, lãi suất ưu đãi phổ biến dao động khoảng 7 - 9%/năm trong 6 - 12 tháng đầu. Sau thời gian ưu đãi, lãi suất thả nổi thường được điều chỉnh lên mức 10 - 12%/năm, tùy chính sách từng ngân hàng và hồ sơ khách hàng.
Ở khối ngân hàng tư nhân, mặt bằng lãi suất ưu đãi cao hơn, dao động 8,5 - 10%/năm, sau đó tăng dần theo thời gian vay và biên độ rủi ro, phổ biến trong khoảng 10 - 13%/năm.
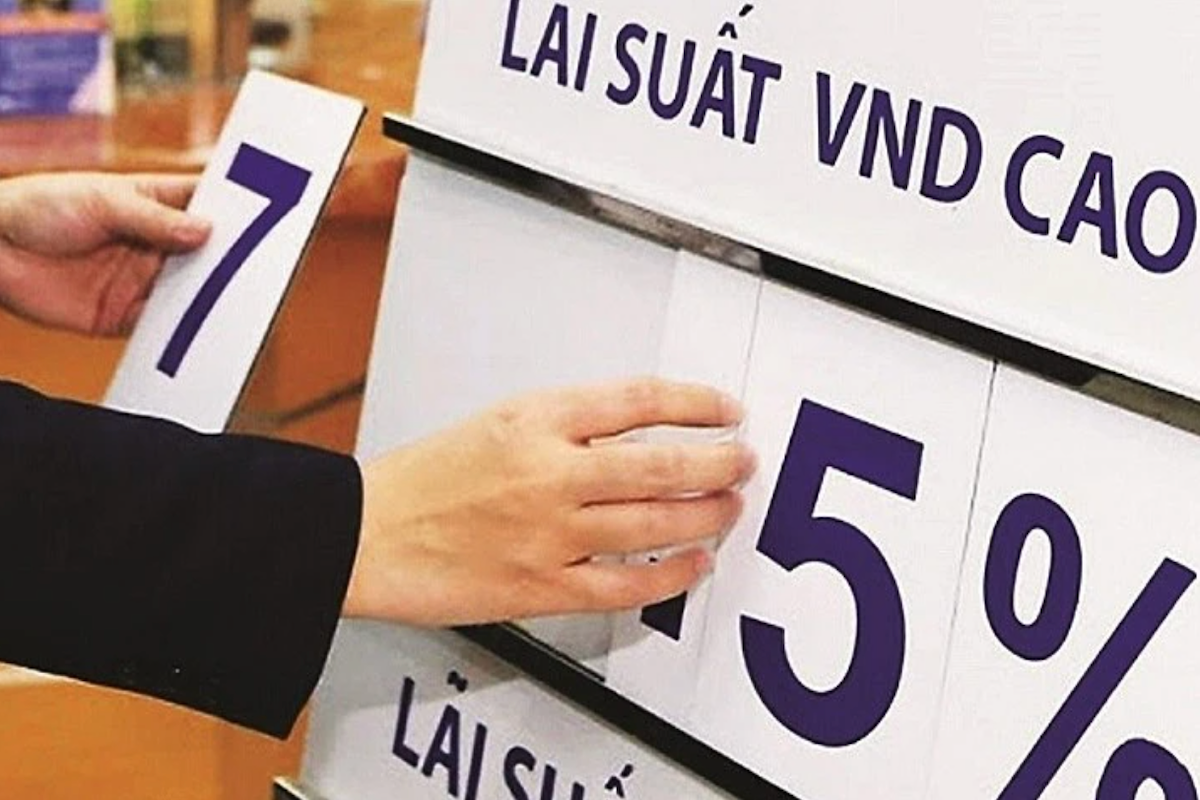
Đằng sau diễn biến này không chỉ là yếu tố chi phí vốn mà còn gắn chặt với điều hành chính sách. Ngân hàng Nhà nước thời gian gần đây yêu cầu các tổ chức tín dụng kiểm soát chặt tín dụng bất động sản, đảm bảo tăng trưởng không vượt mức chung và duy trì tỷ trọng hợp lý.
Áp lực tín dụng đã thể hiện rõ từ cuối năm 2025, khi dư nợ bất động sản đạt khoảng 4,74 triệu tỷ đồng, tăng hơn 36% so với năm trước và chiếm trên 1/4 tổng dư nợ toàn hệ thống. Đáng chú ý, tín dụng cho kinh doanh bất động sản tăng gần 50%, phản ánh mức độ “nóng” của dòng vốn vào lĩnh vực này.
Trong bối cảnh đó, các ngân hàng buộc phải điều chỉnh lãi suất để cân đối chi phí vốn và kiểm soát rủi ro. Rủi ro không chỉ nằm ở mức lãi suất hiện tại mà còn ở độ trễ của chu kỳ tín dụng, khi các khoản vay bước vào giai đoạn thả nổi.
Nhịp tăng mang tính chu kỳ, chưa phải siết chặt cực đoan
Dù lãi suất tăng, nhiều chuyên gia cho rằng đây chủ yếu là diễn biến mang tính chu kỳ, thay vì một đợt siết tín dụng đột ngột.
Theo Hội Môi giới Bất động sản Việt Nam (VARS), nhóm người mua nhà giai đoạn 2023–2024 vẫn còn “biên an toàn” nhờ hưởng lãi suất ưu đãi ban đầu. Tuy nhiên, áp lực tài chính có thể rõ rệt hơn trong giai đoạn 2027 - 2028, khi các khoản vay từ năm 2025 hết ưu đãi và chuyển sang trả nợ theo lãi suất thả nổi.
Thực tế, sau giai đoạn giải ngân mạnh cuối năm và nhu cầu vay tăng cao đầu năm, các ngân hàng thường phải tái cân đối nguồn vốn. Việc điều chỉnh lãi suất trong bối cảnh này là động thái nhằm kiểm soát rủi ro và đảm bảo biên lợi nhuận, thay vì phản ánh một chính sách thắt chặt toàn diện.
Khi room tín dụng tiệm cận giới hạn, tiêu chuẩn thẩm định khoản vay cũng trở nên chặt chẽ hơn, đặc biệt với bất động sản - lĩnh vực vốn có độ rủi ro cao. Điều này cho thấy hệ thống tín dụng đang điều chỉnh theo hướng kiểm soát, không phải đóng băng dòng vốn.
Ở góc độ vĩ mô, nền kinh tế vẫn duy trì xu hướng tích cực. Thu ngân sách, bán lẻ, xuất khẩu và số lượng doanh nghiệp đều tăng trưởng, trong khi lạm phát được kiểm soát quanh 3,35% và lượng khách quốc tế tăng 17,7%. Trong bối cảnh đó, nhu cầu nhà ở, đặc biệt là nhu cầu ở thực khó có thể suy giảm mạnh trong ngắn hạn, dù chi phí vay đang gia tăng.
Lãi suất cao trở thành “bộ lọc”, dòng tiền chuyển sang giá trị thực
Thực tế cho thấy thị trường bất động sản không vận hành theo công thức đơn giản “lãi suất tăng thì giá giảm”. Theo Ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, nhận định lãi suất cao chủ yếu làm chậm giao dịch, nhưng không đủ lực để kéo giá nhà đi xuống. Giai đoạn 2022–2025 là minh chứng rõ ràng, dù lãi suất tăng và thị trường gặp khó khăn, giá chung cư tại Hà Nội và TP.HCM vẫn duy trì xu hướng đi lên, do nguồn cung khan hiếm và độ trễ trong phản ứng của thị trường.
Nhiều chuyên gia cũng đồng quan điểm rằng giá bất động sản phụ thuộc chủ yếu vào cung – cầu. Khi nguồn cung chưa được cải thiện, rất khó kỳ vọng giá giảm mạnh chỉ vì lãi suất tăng. Tuy nhiên, lãi suất cao đang làm thay đổi rõ rệt hành vi người mua. Thị trường chuyển sang trạng thái thận trọng hơn, với xu hướng ưu tiên các sản phẩm minh bạch, pháp lý rõ ràng và phù hợp khả năng tài chính.
Dữ liệu từ Batdongsan.com.vn cho thấy các tin đăng thuộc nhóm “xác thực” có lượng xem và tỷ lệ liên hệ cao hơn đáng kể, phản ánh vai trò ngày càng lớn của yếu tố niềm tin. Xu hướng này cũng phù hợp với thực tế khi dòng tiền đang dịch chuyển từ kỳ vọng tăng giá sang giá trị sử dụng thực. Các tài sản có thể tạo dòng tiền hoặc phục vụ nhu cầu ở thực tiếp tục thu hút người mua, trong khi những phân khúc mang tính đầu cơ như đất nền xa trung tâm hoặc dự án pháp lý chưa rõ ràng đối mặt với áp lực thanh khoản.
Ở góc độ chiến lược, nhiều chuyên gia cho rằng nhà đầu tư cần chuyển từ tư duy “tấn công” sang “phòng thủ”, ưu tiên quản trị dòng tiền và hạn chế sử dụng đòn bẩy cao. Người vay mua nhà được khuyến nghị giữ nghĩa vụ trả nợ dưới 40 - 50% thu nhập, đồng thời duy trì quỹ dự phòng trong 6 - 12 tháng để ứng phó với biến động lãi suất.
Trong khi đó, các nhà đầu tư lướt sóng đối mặt với rủi ro lớn hơn khi chi phí vốn tăng có thể ăn mòn lợi nhuận, trong khi thanh khoản chưa phục hồi rõ rệt. Ngược lại, người mua ở thực có nền tảng tài chính tốt vẫn có thể tận dụng cơ hội, nhưng cần tính toán kỹ kịch bản lãi suất tiếp tục tăng.
PV
Nguồn: thuongtruong.com.vn