Huy động hơn 368.400 tỷ đồng sau 10 tháng
Theo Kho bạc Nhà nước (KBNN), hoạt động huy động vốn trong 10 tháng đầu năm diễn ra trong bối cảnh kinh tế thế giới tiếp tục đối mặt với nhiều bất ổn do cạnh tranh chiến lược, xung đột quân sự kéo dài và tốc độ phục hồi tăng trưởng chậm. Lạm phát, giá xăng dầu và chi phí vận tải quốc tế duy trì ở mức cao, tạo sức ép lên chuỗi cung ứng và thị trường tài chính – tiền tệ.
Lũy kế đến hết tháng 10/2026, tổng khối lượng trái phiếu Chính phủ huy động đạt 368.423 tỷ đồng, tương đương 92,1% kế hoạch năm 2026 đã điều chỉnh là 400.000 tỷ đồng.
Trong 10 tháng, KBNN đã tổ chức 43 phiên đấu thầu trái phiếu Chính phủ, với tổng khối lượng gọi thầu 719.500 tỷ đồng. Khối lượng dự thầu đạt 682.111 tỷ đồng, tương đương khoảng 95% khối lượng gọi thầu, tăng so với mức khoảng 89% sau 9 tháng. Nhà đầu tư tham gia chủ yếu là Bảo hiểm xã hội Việt Nam và các ngân hàng thương mại.
Riêng trong tháng 10/2026, khối lượng trái phiếu Chính phủ phát hành đạt 69.362 tỷ đồng. Kế hoạch phát hành trong quý IV/2026 là 100.000 tỷ đồng.
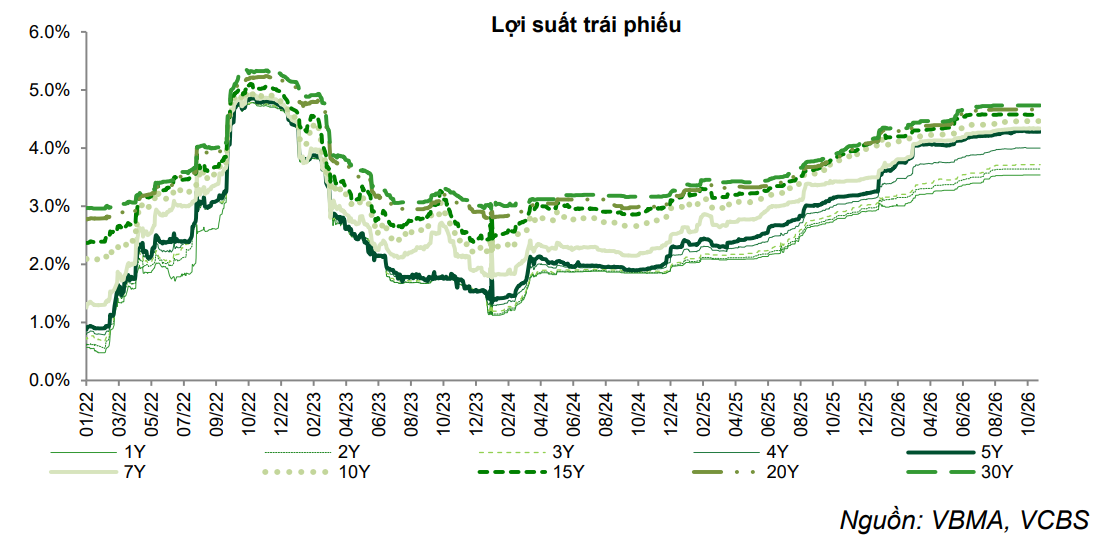
Về kỳ hạn và lãi suất, tính đến hết tháng 10, kỳ hạn phát hành bình quân lũy kế đạt 8,57 năm; lãi suất phát hành bình quân đạt 4,23%/năm, tăng 0,03 điểm phần trăm so với mức bình quân 9 tháng đầu năm. Trong tháng 10, lãi suất trúng thầu đối với trái phiếu kỳ hạn 3 năm là 3,55%/năm, kỳ hạn 5 năm là 4,27%/năm và kỳ hạn 10 năm là 4,43%/năm.
Đáng chú ý, lợi suất trái phiếu Chính phủ tại các nền kinh tế phát triển tăng lên mức cao trong nhiều năm. Riêng lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng khoảng 75 điểm cơ bản so với đầu năm 2026 và được dự báo tiếp tục biến động theo triển vọng kinh tế, lạm phát và chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed).
Giao dịch thứ cấp tăng, khối ngoại mua ròng
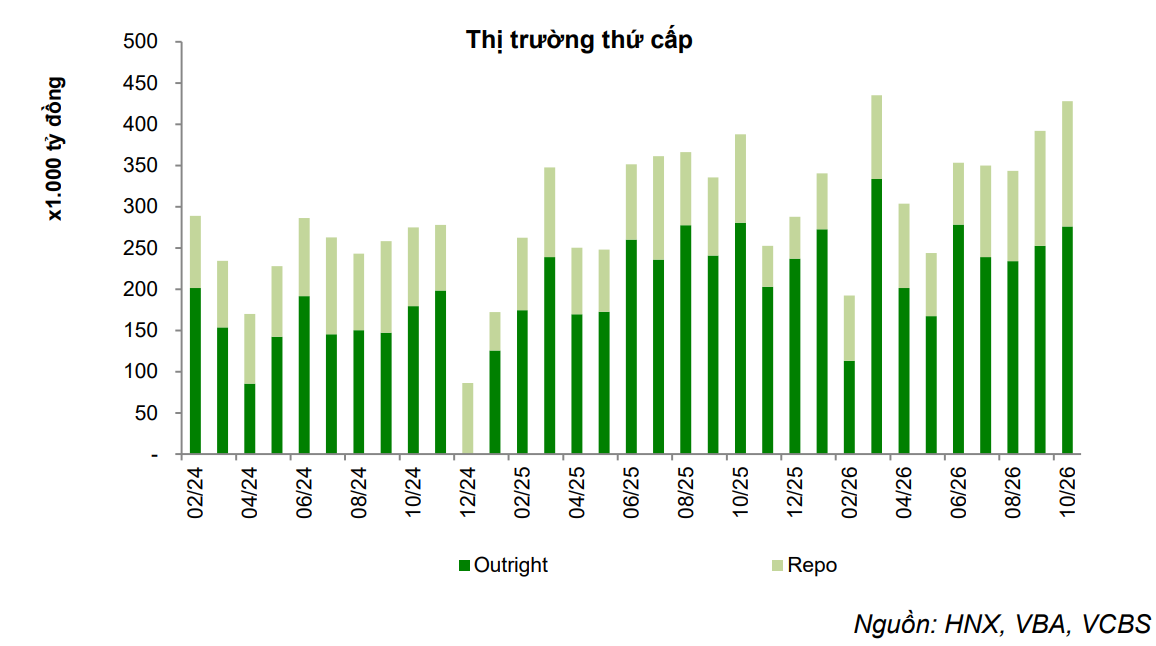
Theo ghi nhận của Chứng khoán Vietcombank (VCBS), thị trường trái phiếu thứ cấp ghi nhận giá trị giao dịch 428.096 tỷ đồng, tăng 9,2% so với tháng trước. Trong đó, giao dịch mua bán đứt đoạn (outright) đạt 275.993 tỷ đồng, tăng 9,2%; giao dịch mua bán có kỳ hạn (repo) đạt 152.103 tỷ đồng, tăng 9,1%. Thanh khoản giao dịch bình quân phiên đạt khoảng 19.459 tỷ đồng.
Trên thị trường thứ cấp, đường cong lợi suất dịch chuyển nhích lên, song lợi suất các kỳ hạn nhìn chung đi ngang so với tháng trước. Diễn biến này cho thấy mặt bằng lợi suất chưa có biến động lớn trong tháng 10.
Giao dịch của nhà đầu tư nước ngoài cũng ghi nhận trạng thái tích cực khi khối này mua ròng 79 tỷ đồng trong tháng. Hoạt động mua ròng tập trung chủ yếu ở trái phiếu kỳ hạn 10 năm và 3 năm.
Ở chiều điều hành tiền tệ, Ngân hàng Nhà nước hút ròng hơn 27.034 tỷ đồng thông qua nghiệp vụ thị trường mở trong tháng 10. Cụ thể, tổng giá trị giao dịch mua có kỳ hạn giấy tờ có giá trúng thầu đạt 96.549 tỷ đồng, trong khi khối lượng đáo hạn là 123.583 tỷ đồng.
VCBS cho biết lãi suất liên ngân hàng tiếp tục hạ nhiệt trong tháng 10, chủ yếu ở các kỳ hạn dưới 2 tháng. Thanh khoản ngắn hạn nhìn chung thuận lợi, với lãi suất qua đêm và kỳ hạn 1 tuần chủ yếu dao động quanh 3-4%. Tuy nhiên, các kỳ hạn dài vẫn neo ở mức 7-8,2%, phản ánh áp lực vốn trung và dài hạn chưa hoàn toàn hạ nhiệt.
Lợi suất trái phiếu dự báo đi ngang trong tháng 11
Đánh giá triển vọng thị trường, VCBS dự báo lợi suất trái phiếu Chính phủ có thể đi ngang trong tháng 11/2026 khi nguồn cung phát hành trái phiếu từ KBNN đang ở mức hợp lý, trong khi lực cầu từ các ngân hàng thương mại và định chế tài chính duy trì ổn định.
Bên cạnh đó, thanh khoản hệ thống ngân hàng trong ngắn hạn được đánh giá tích cực hơn so với giai đoạn trước. Tâm lý thận trọng của nhà đầu tư trước những biến động kinh tế vĩ mô trong nước và quốc tế cũng đã phần nào phản ánh vào giá, giúp thị trường trái phiếu hình thành vùng tích lũy ổn định hơn.
VCBS nhận định áp lực tăng nhanh và mạnh của mặt bằng lãi suất huy động như giai đoạn trước có thể không còn xuất hiện. Lãi suất niêm yết được dự báo giảm nhẹ theo định hướng điều hành của Ngân hàng Nhà nước, dù các chương trình ưu đãi vẫn có thể tiếp diễn do nhu cầu huy động vốn trung và dài hạn còn hiện hữu.
Theo VCBS, thanh khoản hệ thống ngân hàng được kỳ vọng cải thiện so với giai đoạn trước, song vẫn tồn tại áp lực nguồn vốn mang tính cấu trúc. Tính đến ngày 14/10/2026, tăng trưởng huy động vốn đạt 11,22%, trong khi tăng trưởng tín dụng ở mức 11,44%.
Theo KBNN, thanh khoản hệ thống ngân hàng những tháng gần đây đã cải thiện đáng kể so với đầu năm, nhờ một số điều chỉnh quy định liên quan đến các chỉ tiêu an toàn vốn và khoảng cách giữa tốc độ tăng trưởng tín dụng với huy động vốn dần được thu hẹp. Tuy nhiên, lãi suất liên ngân hàng vẫn ở mức tương đối cao so với năm 2025, áp lực thanh khoản chưa hoàn toàn được giải tỏa. Những yếu tố này ảnh hưởng đến tâm lý và nhu cầu đầu tư trái phiếu Chính phủ.
Trước bối cảnh trên, KBNN cho biết đã chủ động điều tiết khối lượng phát hành ở mức hợp lý, căn cứ nhu cầu, kỳ vọng lãi suất của nhà đầu tư và diễn biến trên thị trường thứ cấp. Việc điều hành nhằm duy trì mặt bằng lãi suất phù hợp, đồng thời bảo đảm nguồn vốn cho ngân sách Nhà nước.
Trong thời gian tới, Bộ Tài chính và KBNN sẽ tiếp tục theo dõi sát diễn biến thị trường, phối hợp với Ngân hàng Nhà nước nhằm ổn định mặt bằng lãi suất. Công tác huy động vốn được đặt trong mối liên hệ với quản lý ngân sách Nhà nước, ngân quỹ nhà nước và nợ công, bảo đảm nguồn lực phục vụ các nhiệm vụ phát triển kinh tế - xã hội.
PV
Nguồn: thuongtruong.com.vn