Giá căn hộ tạo khoảng cách lớn với thu nhập
Một nghịch lý là chi phí vay vốn có xu hướng giảm, các chương trình tín dụng ưu đãi tiếp tục được triển khai, nhưng khả năng mua nhà của phần đông người dân chưa được cải thiện tương xứng. Rào cản lớn nhất không chỉ nằm ở lãi suất mà còn ở khoảng cách ngày càng đáng kể giữa giá bất động sản và thu nhập thực tế.
Thống kê của Ngân hàng Nhà nước (NHNN), tính đến đầu tháng 11/2026, cả 46/46 ngân hàng thương mại đã giảm lãi suất tiền gửi niêm yết đối với các kỳ hạn từ 6 tháng trở lên. So với giữa tháng 10, lãi suất cho vay phát sinh mới bình quân giảm khoảng 0,2-0,5 điểm phần trăm. Đây là tín hiệu tích cực, giúp người vay giảm bớt một phần chi phí tài chính.
Tuy nhiên, mức giảm lãi suất cần được đặt trong tương quan với giá trị khoản vay. Khi giá nhà ở mức cao, dù lãi suất giảm, số tiền gốc phải vay vẫn rất lớn. Điều này đồng nghĩa người mua phải dành một phần đáng kể thu nhập hằng tháng để trả nợ trong một thời gian dài, chưa kể lãi suất thả nổi sau thời gian ưu đãi.
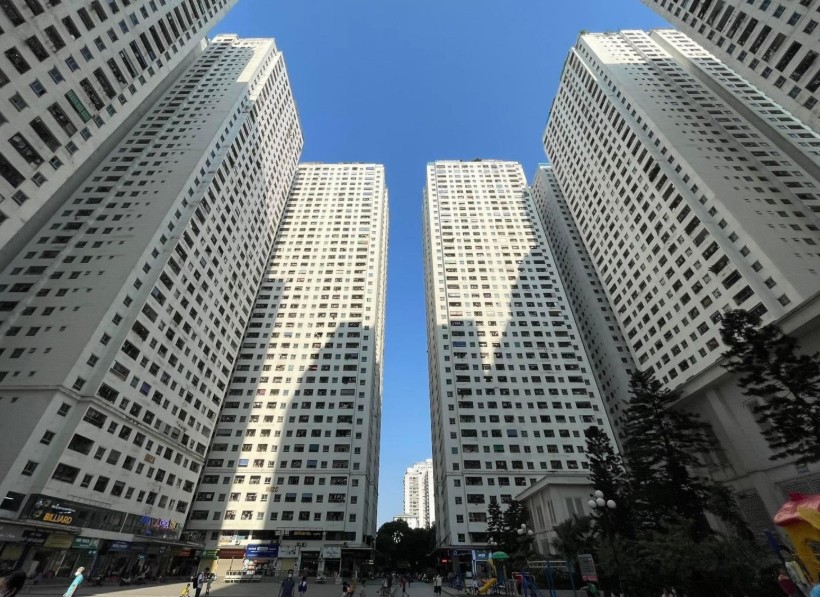
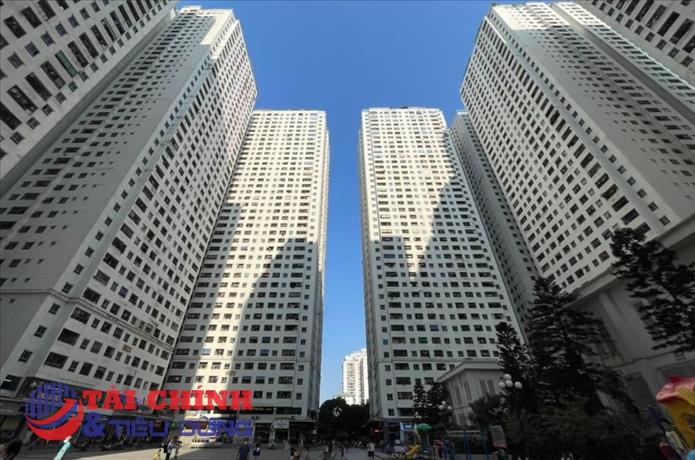
Theo số liệu của CBRE cho thấy, giá chào bán sơ cấp căn hộ tại Hà Nội trong quý III/2026 bình quân khoảng 86 triệu đồng/m². Riêng khu vực nội đô, mức giá lên tới khoảng 102 triệu đồng/m². Với một căn hộ diện tích 60 m², người mua cần khoảng 5,16 tỷ đồng, chưa bao gồm thuế giá trị gia tăng và phí bảo trì.
Với người mua có sẵn 30% giá trị căn hộ, tương đương khoảng 1,55 tỷ đồng, số tiền cần vay vẫn lên tới hơn 3,6 tỷ đồng. Đây là khoản vay lớn đối với nhiều hộ gia đình có thu nhập trung bình, đặc biệt khi còn phải bảo đảm các khoản chi tiêu thiết yếu, giáo dục con cái và dự phòng tài chính.
Bài toán càng trở nên khó khăn khi thu nhập của người lao động không tăng tương ứng với tốc độ tăng giá bất động sản. Việc kéo dài thời hạn vay có thể giúp giảm số tiền trả nợ định kỳ, nhưng đồng thời khiến người mua phải gắn nghĩa vụ tài chính với ngân hàng trong nhiều năm.
Một yếu tố khác cần tính đến là tính ổn định của lãi suất. Các chương trình ưu đãi thường có thời hạn nhất định, trong khi khoản vay mua nhà kéo dài 15-20 năm hoặc lâu hơn. Khi hết thời gian ưu đãi, lãi suất có thể được điều chỉnh theo điều kiện hợp đồng, khiến nghĩa vụ trả nợ thay đổi, tạo áp lực rất lớn.
Do đó, việc quyết định mua nhà chỉ dựa trên mức lãi suất ưu đãi ban đầu có thể khiến người vay đối mặt với rủi ro tài chính về sau. Khả năng trả nợ cần được tính toán trên cơ sở thu nhập dài hạn, thay vì chỉ dựa vào mức thanh toán trong những tháng đầu tiên.
Thị trường cần thêm nguồn cung đúng nhu cầu
Từ thực tế trên, giảm lãi suất không thể là giải pháp duy nhất để cải thiện khả năng tiếp cận nhà ở. Mà vấn đề quan trọng hơn là phải điều chỉnh cơ cấu nguồn cung, đưa ra thị trường nhiều sản phẩm có mức giá phù hợp với khả năng chi trả của người dân.
Một trong những nguyên nhân khiến người mua khó tìm được nhà phù hợp là nguồn cung vẫn tập trung đáng kể ở phân khúc trung và cao cấp. Trong khi đó, nhu cầu lớn lại đến từ nhóm người trẻ, người lao động tại đô thị và các gia đình có thu nhập trung bình.
Nếu không có thêm sản phẩm phù hợp, chính sách tín dụng dù được nới rộng cũng khó tạo ra sự thay đổi đáng kể về khả năng sở hữu nhà. Thậm chí, nếu nguồn vốn ưu đãi chủ yếu được sử dụng để mua những sản phẩm có giá trị cao, áp lực nợ vay đối với người dân vẫn có thể gia tăng.
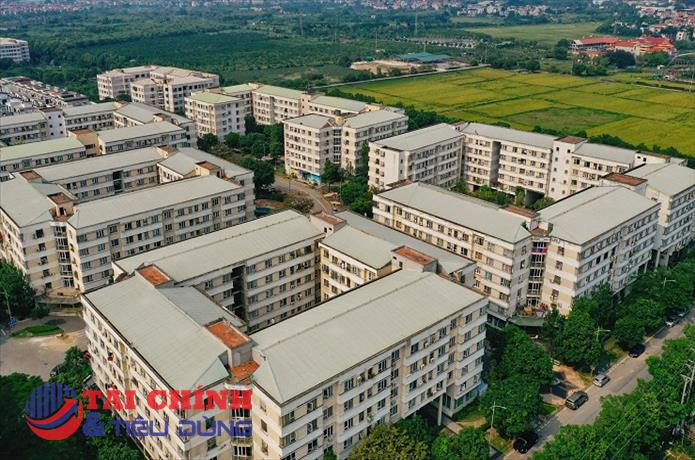
Thông tin từ Bộ Xây dựng, cả nước đang triển khai 293 dự án nhà ở xã hội với quy mô 363.065 căn. Đây là nguồn cung có ý nghĩa quan trọng đối với nhóm đối tượng thu nhập thấp và người lao động có nhu cầu nhà ở thực.
Tuy nhiên, để các dự án sớm trở thành nguồn cung thực tế, cần tiếp tục tháo gỡ những vướng mắc về quỹ đất, thủ tục đầu tư, giải phóng mặt bằng và tiến độ triển khai. Bên cạnh đó, cơ chế xác định giá bán, giá thuê mua cần bảo đảm tính hợp lý, giúp người có nhu cầu thực sự có thể tiếp cận.
Về phía ngành ngân hàng, các chương trình tín dụng nhà ở cần được thiết kế theo hướng dài hạn, minh bạch về điều kiện vay và ổn định hơn về chi phí vốn. Theo số liệu đến ngày 25/9/2026, Ngân hàng Chính sách xã hội được giao 6.305 tỷ đồng vốn cho vay chương trình nhà ở xã hội trong năm 2026, với dư nợ đạt 5.104 tỷ đồng, tương đương 81% kế hoạch. Lãi suất cho vay mua nhà ở mức 5,4%/năm, thời hạn vay từ 15-20 năm.
Đối với chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP, 11 ngân hàng thương mại đã tham gia với tổng quy mô hơn 153.000 tỷ đồng. Đến ngày 31/8/2026, số tiền cam kết cho vay đạt khoảng 50.300 tỷ đồng, doanh số giải ngân khoảng 17.500 tỷ đồng và dư nợ đạt 14.300 tỷ đồng.
Những con số này cho thấy nguồn lực tín dụng hỗ trợ nhà ở đã được hình thành, song việc chuyển hóa nguồn vốn thành khả năng sở hữu nhà vẫn cần sự phối hợp đồng bộ giữa chính sách tín dụng và phát triển thị trường bất động sản.
Ngoài nhà ở xã hội, phát triển nhà ở thương mại có giá phù hợp và thị trường cho thuê dài hạn cũng là hướng đi cần được quan tâm. Không phải mọi hộ gia đình đều có đủ điều kiện tài chính để mua nhà ngay lập tức. Vì vậy, việc có thêm lựa chọn thuê nhà ổn định, chi phí hợp lý sẽ giúp người lao động giảm áp lực tích lũy và không phải sử dụng đòn bẩy tài chính quá lớn.
Về dài hạn, khả năng tiếp cận nhà ở cần được nhìn nhận từ cả ba yếu tố: giá bán, thu nhập và chi phí vốn. Trong đó, ngân hàng có thể hỗ trợ giảm gánh nặng lãi vay, nhưng không thể thay thế vai trò điều tiết nguồn cung và kiểm soát chi phí phát triển dự án.
Khi giá nhà chưa tương xứng với khả năng chi trả, vốn vay rẻ chỉ giúp người mua tiến gần hơn đến quyết định xuống tiền, chứ chưa chắc giúp họ đủ sức duy trì nghĩa vụ tài chính lâu dài. Bởi vậy, mục tiêu của chính sách không chỉ là giúp người dân vay được tiền mua nhà, mà còn phải tạo điều kiện để họ có thể sở hữu và duy trì nơi ở ổn định mà không phải đánh đổi quá nhiều an toàn tài chính của gia đình.
PV
Nguồn: thuongtruong.com.vn