Căn hộ cải thiện thanh khoản, nhà phố vẫn khó tìm lực cầu
Theo báo cáo thị trường bất động sản nhà ở TP Hồ Chí Minh và vùng phụ cận tháng 10/2026 của DKRA, phân khúc căn hộ ghi nhận nguồn cung sơ cấp khoảng 12.502 căn, tăng 9% so với tháng trước. Trong đó, TP Hồ Chí Minh dẫn đầu với khoảng 10.935 căn, chiếm 87,5% tổng nguồn cung sơ cấp toàn thị trường.
Căn hộ hạng B tiếp tục chiếm tỷ trọng lớn nhất, tương đương 50,3% nguồn cung sơ cấp, tập trung chủ yếu tại Bình Dương (cũ) và Đồng Nai. Nguồn cung mới đưa ra thị trường tiếp tục phân hóa, chủ yếu tập trung tại khu Nam TP Hồ Chí Minh (cũ) và Đồng Nai.
Trong đó, tỷ lệ hấp thụ sơ cấp đạt khoảng 14%, tăng 7 điểm phần trăm so với tháng trước. Giao dịch tập trung tại các dự án mở bán mới trong tháng, trong bối cảnh tâm lý người mua nhà có dấu hiệu cải thiện vào giai đoạn cuối năm và kỳ vọng vào định hướng hạ lãi suất của Ngân hàng Nhà nước.
Dù sức cầu có chuyển biến tích cực, mặt bằng giá bán sơ cấp vẫn neo ở mức cao. Để hỗ trợ quyết định mua nhà và thúc đẩy thanh khoản, các chủ đầu tư tiếp tục triển khai nhiều chính sách ưu đãi, chiết khấu thanh toán nhanh và thanh toán theo tiến độ.
Trái với diễn biến của phân khúc căn hộ, thị trường nhà phố, biệt thự vẫn chưa cho thấy sự phục hồi rõ rệt. Nguồn cung sơ cấp trong tháng 10 tăng nhẹ khoảng 3% so với tháng trước, nhưng lượng sản phẩm chủ yếu đến từ các dự án đã mở bán trước đó. Nguồn cung mới tiếp tục ở mức thấp, chỉ chiếm khoảng 5% tổng nguồn cung sơ cấp, giảm 56% so với tháng trước.
Sức cầu chung có tín hiệu cải thiện nhưng lượng tiêu thụ vẫn rất thấp, chỉ đạt khoảng 5% tổng nguồn cung sơ cấp. Giao dịch chủ yếu tập trung tại TP Hồ Chí Minh và Tây Ninh, với tỷ trọng chiếm 99% tổng lượng tiêu thụ.
Về giá bán, mặt bằng sơ cấp duy trì xu hướng đi ngang so với tháng trước và tiếp tục neo cao trước áp lực từ chi phí đầu vào. Các chủ đầu tư vẫn duy trì chính sách chiết khấu, hỗ trợ ngân hàng nhằm gia tăng khả năng tiếp cận sản phẩm và cải thiện thanh khoản.
Ở thị trường thứ cấp, giá bán giảm trung bình khoảng 8% so với tháng trước. Diễn biến này cho thấy áp lực thanh khoản vẫn hiện hữu, trong bối cảnh thị trường còn nhiều khó khăn và mặt bằng lãi suất duy trì ở mức cao.
DKRA dự báo trong ngắn hạn, phân khúc nhà phố, biệt thự tiếp tục phân hóa rõ nét cả về nguồn cung lẫn sức cầu. Thanh khoản có thể cải thiện trong những tháng cuối năm, song mức độ phục hồi vẫn phụ thuộc đáng kể vào điều kiện tín dụng và chính sách bán hàng của chủ đầu tư.
Bất động sản nghỉ dưỡng tiếp tục vắng khách, nguồn cung phụ thuộc hàng tồn kho
Trong khi phân khúc căn hộ có dấu hiệu cải thiện, các dòng sản phẩm bất động sản nghỉ dưỡng vẫn đối mặt với tình trạng trầm lắng. Nguồn cung mới hạn chế, lượng hàng tồn kho chiếm tỷ trọng lớn và sức cầu yếu là những đặc điểm nổi bật của thị trường trong tháng 10/2026.
Đối với biệt thự nghỉ dưỡng, nguồn cung sơ cấp duy trì ổn định so với tháng trước nhưng giảm 2% so với cùng kỳ năm ngoái. Nguồn hàng chủ yếu đến từ tồn kho tại các dự án hiện hữu, thị trường tiếp tục vắng bóng dự án mới.
Thanh khoản phân khúc này ở mức rất thấp, tỷ lệ hấp thụ chỉ đạt 0,5%, giảm gần 91% so với cùng kỳ năm trước. Xét theo khu vực, miền Trung đóng góp 45% tổng nguồn cung sơ cấp, tiếp tục dẫn đầu thị trường về lượng sản phẩm chào bán. Trong khi đó, miền Bắc chiếm tới 82% tổng lượng tiêu thụ cả nước.
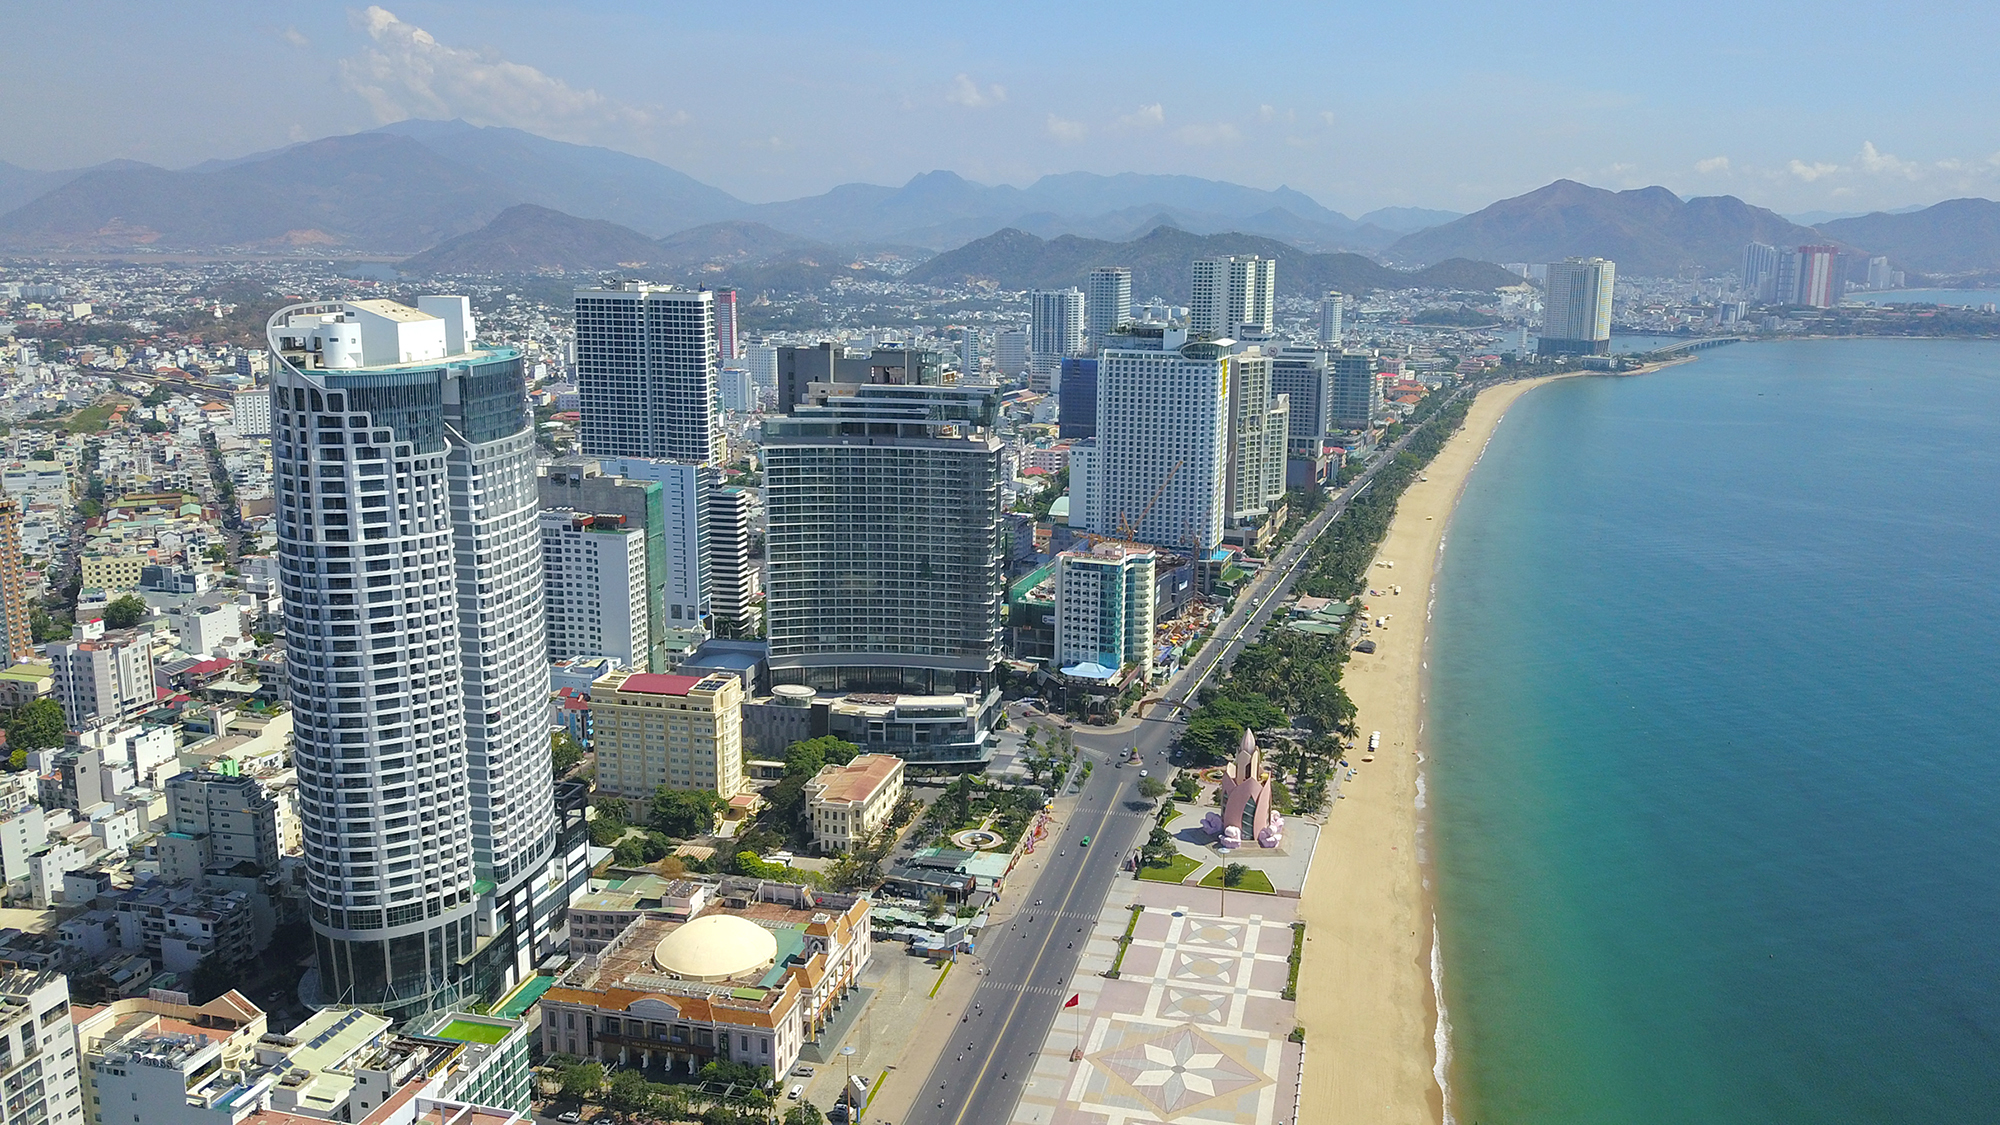
Mặt bằng giá bán sơ cấp biệt thự nghỉ dưỡng không ghi nhận biến động đáng kể so với tháng trước. Các chủ đầu tư tiếp tục áp dụng chính sách chiết khấu, chia sẻ hoặc cam kết lợi nhuận, doanh thu nhằm hỗ trợ khả năng thanh khoản trong bối cảnh lãi suất còn neo cao.
Theo DKRA, thị trường biệt thự nghỉ dưỡng được dự báo tiếp tục trầm lắng, dù triển vọng du lịch và các chính sách điều hành lãi suất được kỳ vọng tạo thêm động lực hỗ trợ. Tuy nhiên, những vướng mắc pháp lý, hiệu quả khai thác chưa đạt kỳ vọng và tâm lý thận trọng của nhà đầu tư vẫn là các rào cản lớn đối với sức cầu.
Ở phân khúc nhà phố, shophouse nghỉ dưỡng, nguồn cung sơ cấp tăng nhẹ 0,5% so với tháng trước nhưng giảm 4% so với cùng kỳ. Đáng chú ý, hơn 99% nguồn cung hiện tại đến từ lượng hàng tồn kho của các dự án đã mở bán trước đó. Nguồn cung mới trong kỳ còn hạn chế, chủ yếu là các giai đoạn triển khai tiếp theo của dự án hiện hữu.
Thanh khoản tiếp tục duy trì ở mức thấp. Mặt bằng lãi suất cao cùng tâm lý thận trọng của nhà đầu tư gây áp lực lên sức cầu và khả năng hấp thụ sản phẩm. Miền Trung tiếp tục dẫn đầu cả về nguồn cung lẫn lượng tiêu thụ, chiếm khoảng 69% tổng nguồn cung sơ cấp và 100% lượng tiêu thụ toàn thị trường.
Giá bán sơ cấp nhà phố, shophouse nghỉ dưỡng duy trì ổn định so với tháng trước. Các chủ đầu tư tiếp tục sử dụng chính sách chiết khấu, hỗ trợ lãi suất và cam kết lợi ích để kích cầu, song những biện pháp này chưa tạo được chuyển biến rõ nét về thanh khoản.
Với condotel, nguồn cung sơ cấp giảm 12% so với tháng trước và gần như đi ngang so với cùng kỳ năm ngoái. Hơn 99% nguồn cung đến từ hàng tồn kho tại các dự án hiện hữu, cho thấy thị trường vẫn phụ thuộc lớn vào lượng sản phẩm đã đưa ra trước đó.
Lượng tiêu thụ condotel trong tháng giảm 70% so với tháng trước, tỷ lệ hấp thụ chỉ đạt khoảng 4%. Thanh khoản chủ yếu tập trung cục bộ tại một dự án mở bán mới. Miền Trung tiếp tục dẫn dắt cả nguồn cung và sức cầu, chiếm khoảng 69% tổng nguồn cung sơ cấp và đóng góp khoảng 97% tổng lượng tiêu thụ trên cả nước.
Mặt bằng giá bán sơ cấp condotel không có biến động đáng kể. Để hỗ trợ giao dịch, các chủ đầu tư tiếp tục triển khai chính sách chia sẻ hoặc cam kết lợi nhuận, hỗ trợ lãi suất, ân hạn nợ gốc và gia tăng các chương trình quà tặng.
Trong ngắn hạn, DKRA dự báo thị trường condotel có thể phục hồi theo hướng phân hóa, tập trung tại một số dự án có lợi thế về vị trí và khả năng khai thác. Đà tăng trưởng của ngành du lịch được kỳ vọng tạo động lực hỗ trợ, nhưng sức cầu vẫn chịu áp lực từ khó khăn chung của thị trường và tâm lý thận trọng của nhà đầu tư.
PV
Nguồn: thuongtruong.com.vn