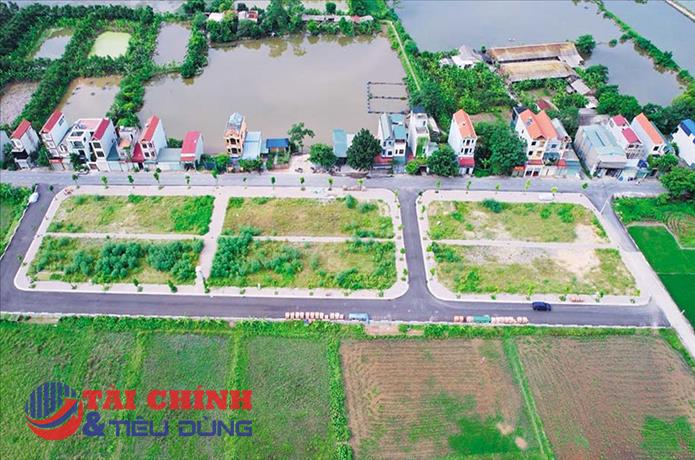
Quỹ đất và tiến độ bàn giao tạo khoảng cách lợi nhuận
Theo số liệu thống kê từ Bộ Tài chính, vốn đầu tư trực tiếp nước ngoài (FDI) giải ngân trong 8 tháng đầu năm 2026 đạt 14,2 tỷ USD, tăng 13% so với cùng kỳ. Vốn FDI đăng ký mới đạt 12,2 tỷ USD, tăng tới 86%, tập trung chủ yếu vào lĩnh vực công nghiệp chế biến, chế tạo.
Hoạt động sản xuất của khu vực doanh nghiệp FDI cũng tiếp tục duy trì đà tăng trưởng, với giá trị xuất khẩu và nhập khẩu lần lượt tăng 30% và 45%. Dòng vốn đầu tư vào Việt Nam vẫn diễn biến tích cực trong bối cảnh xuất hiện những bất ổn địa chính trị tại Trung Đông và căng thẳng thương mại quốc tế. Thay vì duy trì tâm lý chờ đợi, các nhà đầu tư nước ngoài đang có xu hướng phân tán rủi ro, qua đó giúp Việt Nam tiếp tục trở thành một trong những điểm đến thu hút dòng vốn.
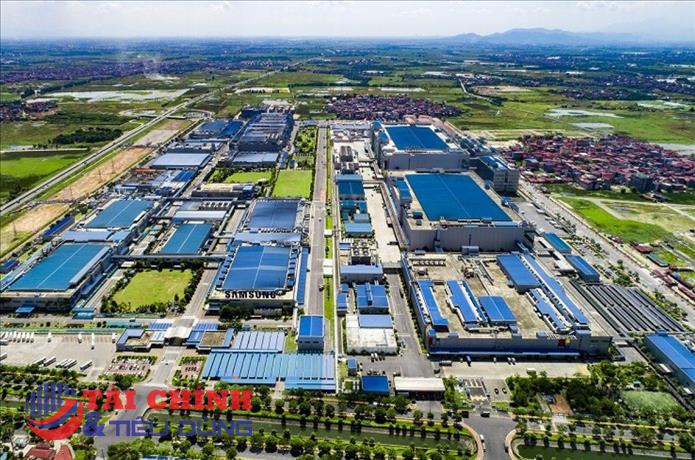
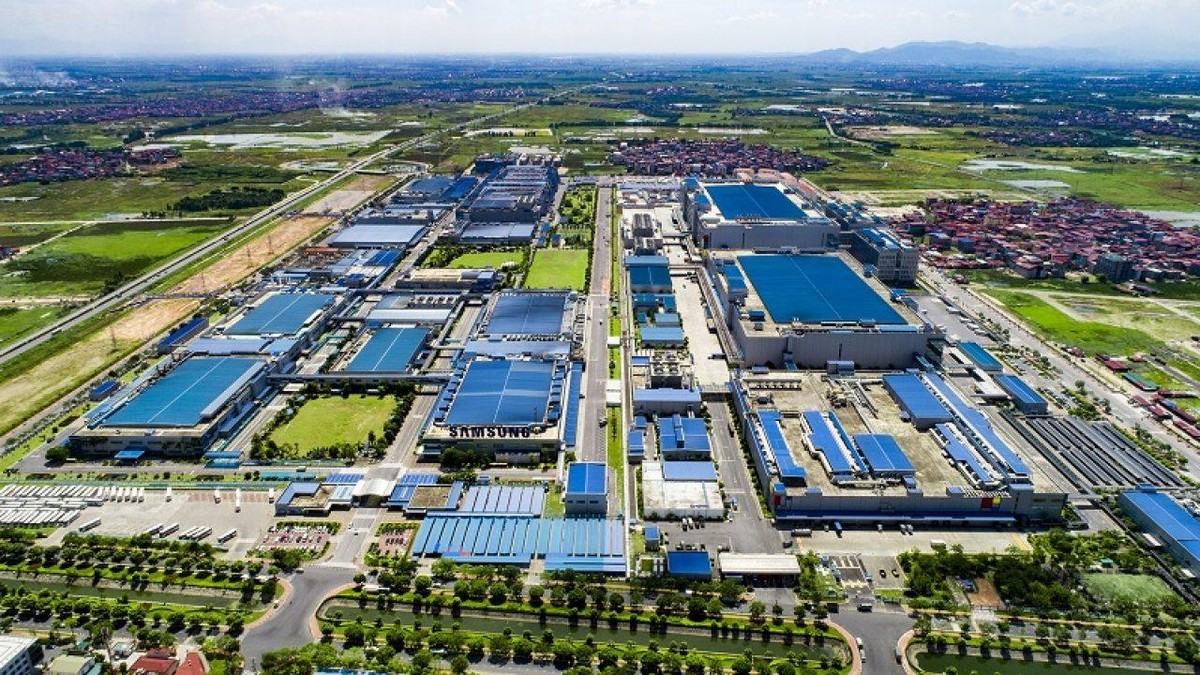
Đáng chú ý, nhu cầu bất động sản công nghiệp đang mở rộng sang những lĩnh vực như công nghệ cao, bán dẫn, trí tuệ nhân tạo và trung tâm dữ liệu. Xu hướng này đồng thời thúc đẩy các chủ đầu tư khu công nghiệp chuyển đổi sang mô hình xanh và sinh thái.
Trên nền tảng đó, lợi nhuận ròng quý III/2026 của Tổng công ty Đầu tư và Phát triển Công nghiệp (BCM) được dự phóng đạt khoảng 1.817 tỷ đồng, tăng 337% so với cùng kỳ. Động lực tăng trưởng chính được kỳ vọng đến từ việc đưa dự án khu tái định cư Hòa Lợi vào kinh doanh, với khoảng 400 căn có thể được ghi nhận doanh thu trong quý. Bên cạnh đó, lợi nhuận từ các công ty liên doanh, liên kết được dự báo tăng 15%, chủ yếu nhờ đóng góp của VSIP, IJC và Becamex Bình Phước.
Tính chung cả năm 2026, lợi nhuận ròng của BCM được dự phóng đạt 3.970 tỷ đồng. Tại Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC), lợi nhuận ròng quý III được dự báo đạt 528 tỷ đồng, tăng 72% so với cùng kỳ. Đến cuối quý II, doanh nghiệp có khoảng 170 ha hợp đồng chưa ghi nhận doanh thu, tạo cơ sở cho hoạt động bàn giao đất trong nửa cuối năm.
Riêng quý III, KBC được kỳ vọng bàn giao khoảng 20 ha tại cụm công nghiệp Hưng Yên và khu công nghiệp Lộc Giang. Tuy nhiên, bên cạnh triển vọng tăng trưởng lợi nhuận, áp lực thanh toán nợ vay của KBC vẫn gia tăng khi những dự án trọng điểm như Tràng Cát và Trump Complex chưa tạo ra dòng tiền thực tế.
Tổng Công ty Viglacera (VGC) cũng nằm trong nhóm được kỳ vọng ghi nhận kết quả tích cực. Lợi nhuận ròng quý III/2026 của doanh nghiệp được ước đạt 168 tỷ đồng, tăng 83% so với cùng kỳ năm trước. Diện tích đất khu công nghiệp bàn giao trong kỳ dự kiến đạt khoảng 25 đến 30 ha, cao hơn mức 20 ha của cùng kỳ. Kết quả kinh doanh của VGC còn được hỗ trợ bởi mảng kính giảm lỗ và hoạt động kinh doanh thiết bị vệ sinh tăng trưởng.
IDC, SZC được dự báo giảm lợi nhuận, doanh nghiệp cao su hưởng lợi từ đền bù đất
Trái ngược với triển vọng của BCM, KBC và VGC, một số doanh nghiệp bất động sản khu công nghiệp được dự báo ghi nhận lợi nhuận đi lùi trong quý III. Cụ thể, Tổng Công ty IDICO (IDC) được dự báo đạt 428 tỷ đồng lợi nhuận ròng, giảm 49% so với cùng kỳ. Nguyên nhân chủ yếu đến từ diện tích đất khu công nghiệp bàn giao trong quý dự kiến chỉ khoảng 20 ha, tập trung tại Hựu Thạnh và Phú Mỹ II mở rộng, thấp hơn so với mức nền cao của cùng kỳ năm trước.
Công ty Cổ phần Sonadezi Châu Đức (SZC) cũng được dự báo chỉ đạt khoảng 14 tỷ đồng lợi nhuận ròng, giảm 33% so với cùng kỳ. Hoạt động kinh doanh bất động sản thương mại tại khu dân cư Hữu Phước vẫn diễn ra chậm, trong khi doanh thu từ hoạt động cho thuê đất khu công nghiệp được dự báo duy trì ổn định.
Ở một diễn biến khác, các doanh nghiệp cao su sở hữu quỹ đất lớn đang đứng trước khả năng hưởng lợi từ cả giá bán cao su và nguồn thu bồi thường đất. Tập đoàn Công nghiệp Cao su Việt Nam (GVR) được ước tính đạt 2.258 tỷ đồng lợi nhuận ròng trong quý III, tăng 19% so với cùng kỳ. Trong đó, kết quả kinh doanh có thể được hỗ trợ bởi khoảng 600 tỷ đồng thu nhập bất thường từ hoạt động bồi thường đất.
Mức tăng trưởng mạnh hơn được dự báo tại Công ty Cổ phần Cao su Phước Hòa (PHR). Lợi nhuận ròng quý III của doanh nghiệp có thể đạt 625 tỷ đồng, tăng 141%. Động lực tăng trưởng đến từ việc giá cao su duy trì ở mức cao, đồng thời doanh nghiệp có thể ghi nhận khoảng 440 tỷ đồng lợi nhuận sau thuế từ tiền đền bù đất của Thaco và VSIP.
Nhìn chung, triển vọng lợi nhuận của nhóm doanh nghiệp bất động sản khu công nghiệp đang cho thấy sự phân hóa đáng kể, dù dòng vốn FDI vào Việt Nam tiếp tục tăng. Trong ngắn hạn, kết quả kinh doanh của từng doanh nghiệp không chỉ phụ thuộc vào nhu cầu thuê đất mà còn chịu tác động trực tiếp từ quỹ đất có thể bàn giao, khối lượng hợp đồng đã ký, thời điểm ghi nhận doanh thu và các khoản thu nhập khác.
Bên cạnh đó, tiến độ hoàn thiện thủ tục pháp lý, khả năng bàn giao đất cũng như áp lực nợ vay tiếp tục là những yếu tố cần theo dõi. Đáng lưu ý, các con số lợi nhuận quý III/2026 nêu trên là số liệu dự phóng của đơn vị phân tích, chưa phải kết quả kinh doanh chính thức được các doanh nghiệp công bố.
PV
Nguồn: thuongtruong.com.vn