Từ “ngôi nhà thứ hai” đến không gian sống dài hạn
Theo Báo cáo Branded Residences Châu Á - Thái Bình Dương 2026 của Savills, Việt Nam đang nổi lên như một thị trường đáng chú ý của phân khúc bất động sản mang thương hiệu trong khu vực. Hiện Việt Nam dẫn đầu Top 10 quốc gia APAC về số lượng dự án Branded Residences, đứng trước Thái Lan, Ấn Độ và Trung Quốc. Đáng chú ý, nguồn cung Branded Residences tại Việt Nam được dự báo tăng 152% vào năm 2032.
Sự mở rộng này diễn ra trong bối cảnh thị trường Branded Residences tại châu Á - Thái Bình Dương đang bước sang giai đoạn phát triển mới. Bên cạnh giá trị thương hiệu, các dự án ngày càng hướng tới nhu cầu sử dụng thực tế, từ không gian nghỉ dưỡng dành cho gia đình đến nơi ở dài hạn, đồng thời chú trọng hơn đến sức khỏe, chất lượng sống và trải nghiệm vận hành.
Một trong những thay đổi đáng chú ý là sự gia tăng của các dự án mang tính nghỉ dưỡng. Hiện các dự án resort chiếm khoảng 50% nguồn cung Branded Residences đã hoàn thiện và tỷ trọng này dự kiến tăng lên 65% trong danh mục dự án tương lai.
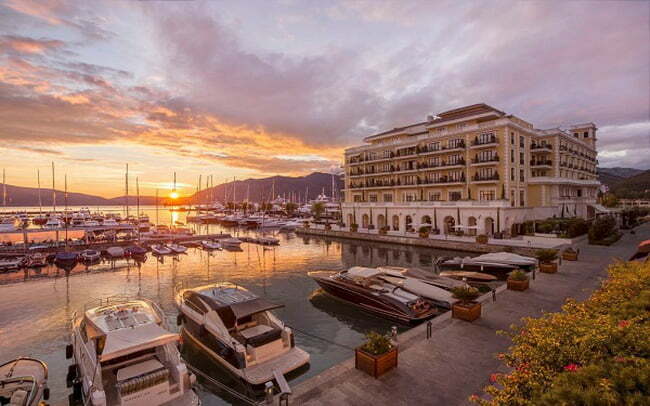
Theo đó, vai trò của Branded Residences cũng dần được mở rộng. Thay vì chủ yếu gắn với yếu tố địa vị và sở hữu, loại hình này có thể phục vụ nhiều mục đích như nghỉ dưỡng cùng gia đình, nâng cao chất lượng sống, sử dụng trong những giai đoạn khác nhau của cuộc sống hoặc đa dạng hóa danh mục tài sản. Tại Việt Nam, xu hướng trên có nền tảng từ sự phát triển của những điểm đến ven biển như Phú Quốc, Nha Trang và Đà Nẵng. Tuy nhiên, thị trường trong nước không chỉ phát triển theo mô hình nghỉ dưỡng.
Trên toàn APAC, tỷ trọng các dự án Branded Residences độc lập (Standalone) được dự báo giảm từ 30% nguồn cung đã hoàn thiện xuống 16% trong danh mục dự án tương lai, khi mô hình kết hợp nhà ở và khách sạn ngày càng phổ biến. Ngược lại, tại TP Hồ Chí Minh và Bangkok, số lượng dự án Standalone trong danh mục dự kiến phát triển đến năm 2032 được dự báo tăng gấp đôi.
Diễn biến này cho thấy Branded Residences tại Việt Nam đang có dư địa phát triển trên nhiều mô hình, từ bất động sản mang thương hiệu tại các điểm đến nghỉ dưỡng đến nhà ở hàng hiệu ở những đô thị lớn. Riêng tại TP.HCM, sự gia tăng của các dự án Standalone cũng cho thấy phân khúc có thể gắn nhiều hơn với nhu cầu nhà ở đô thị, thay vì phụ thuộc hoàn toàn vào mô hình kết hợp khách sạn.
Wellness trở thành một phần của hệ sinh thái sống
Song song với thay đổi về mục đích sử dụng, wellness đang ngày càng hiện diện rõ nét trong định hướng phát triển Branded Residences. Khái niệm này không còn giới hạn ở những tiện ích quen thuộc như spa, phòng gym, hồ bơi hay không gian thiền. Thay vào đó, chất lượng môi trường sống, dinh dưỡng, vận động, chăm sóc sức khỏe và kết nối cộng đồng ngày càng được xem xét như những thành phần của một hệ sinh thái sống.
Theo ông Sử Ngọc Khương, Giám đốc Cấp cao Bộ phận Đầu tư Savills Việt Nam, một dự án tích hợp wellness không thể hình thành chỉ bằng cách bổ sung một số tiện ích chăm sóc sức khỏe. Yếu tố cốt lõi nằm ở khả năng kết nối các thành phần thành một trải nghiệm sống nhất quán. “Những dự án thành công trong tương lai sẽ là những dự án tạo ra được giá trị sống thực sự, thay vì chỉ sử dụng khái niệm wellness như một công cụ marketing”, ông Sử Ngọc Khương nhận định.
Chuyên gia Savills cho rằng, để phát triển bất động sản tích hợp wellness một cách thực chất, doanh nghiệp cần chú trọng ba yếu tố. Trước hết là quy hoạch sinh thái và phát triển bền vững. Wellness cần được tiếp cận từ chất lượng không khí, nguồn nước, ánh sáng tự nhiên, không gian vận động đến khả năng kết nối cộng đồng, thay vì chỉ tập trung vào cảnh quan xanh.

Yếu tố tiếp theo là năng lực vận hành chuyên sâu. Đối với những sản phẩm lấy sức khỏe và chất lượng sống làm trọng tâm, chất lượng vận hành tác động trực tiếp đến trải nghiệm của cư dân cũng như khả năng duy trì giá trị tài sản trong dài hạn.
Cuối cùng là tầm nhìn tài chính dài hạn. Những dự án tích hợp wellness thường đòi hỏi mức đầu tư cao hơn cho hạ tầng, công nghệ, cảnh quan và đội ngũ nhân sự chuyên môn. Do đó, mô hình cần cấu trúc vốn đủ bền vững cùng chiến lược phát triển dài hạn để duy trì chất lượng sau khi đưa vào vận hành.
Sự thay đổi này cũng phản ánh quá trình dịch chuyển của Branded Residences từ việc cung cấp một tập hợp tiện ích sang xây dựng hệ sinh thái sống có khả năng tạo giá trị trong suốt vòng đời sử dụng. Đây cũng là nền tảng để những khái niệm như wellness và longevity ngày càng được đưa vào quá trình phát triển sản phẩm tại APAC.
Không chỉ thay đổi về sản phẩm, hệ sinh thái thương hiệu tham gia thị trường Branded Residences tại châu Á - Thái Bình Dương cũng ngày càng đa dạng. Theo Savills, nhóm dự án gắn với thương hiệu Luxury hiện chiếm khoảng 48% danh mục dự án tương lai tại khu vực, trong khi nhóm Upper Upscale và Upscale chiếm khoảng 23%.
Các thương hiệu khách sạn tiếp tục mở rộng hiện diện. Wyndham hiện có một dự án đã hoàn thiện tại khu vực và dự kiến có 15 dự án trong tương lai. Radisson cũng được dự báo tăng từ một dự án đã hoàn thiện lên 13 dự án trong danh mục tương lai. Phạm vi thương hiệu tham gia thị trường đồng thời được mở rộng ra ngoài lĩnh vực khách sạn. Trong sáu năm tới, Fendi, Elie Saab và Nobu dự kiến triển khai những dự án Branded Residences đầu tiên tại khu vực. Diễn biến này cho thấy vai trò của thương hiệu trong bất động sản nhà ở đang dần mở rộng từ nhận diện và thiết kế sang phong cách sống, trải nghiệm và hệ sinh thái dịch vụ.
Với vị trí dẫn đầu Top 10 thị trường APAC về số lượng dự án và nguồn cung dự kiến tăng 152% đến năm 2032, Việt Nam đang chứng kiến sự mở rộng cả về quy mô lẫn mô hình của Branded Residences. Từ các điểm đến nghỉ dưỡng đến đô thị lớn, phân khúc này ngày càng hướng tới nhu cầu sử dụng thực tế, trong đó sức khỏe, chất lượng vận hành và trải nghiệm dài hạn trở thành những yếu tố đáng chú ý bên cạnh giá trị thương hiệu.
PV
Nguồn: thuongtruong.com.vn