Vị thế thị trường tiếp tục được củng cố với doanh thu tăng tốc
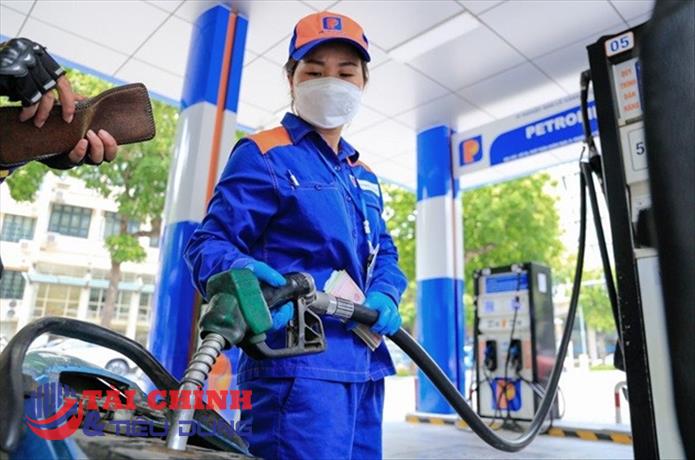
PVOIL hiện là doanh nghiệp phân phối xăng dầu lớn thứ hai tại Việt Nam, nắm khoảng 20% thị phần bán lẻ, chỉ sau Petrolimex. Bên cạnh hoạt động nhập khẩu và phân phối xăng dầu truyền thống, doanh nghiệp còn phát triển hệ thống cửa hàng bán lẻ, nhiên liệu hàng hải, nhiên liệu hàng không, dầu nhờn và các sản phẩm năng lượng khác.
Năm 2026 được xem là giai đoạn doanh nghiệp bước vào chu kỳ tăng trưởng mới khi thị trường xăng dầu dần ổn định sau nhiều biến động của giá dầu thế giới. Theo kết quả sơ kết 6 tháng đầu năm 2026, sản lượng kinh doanh của PVOIL đạt khoảng 3,464 triệu m³/tấn, tương đương 56% kế hoạch năm, tăng 22% so với cùng kỳ.
Đáng chú ý, doanh thu hợp nhất đạt khoảng hơn 127 nghìn tỷ đồng, hoàn thành tới 83% kế hoạch năm, tăng 74% so với cùng kỳ, phản ánh sự phục hồi mạnh của giá dầu cùng sự gia tăng sản lượng tiêu thụ.

Song song với tăng trưởng doanh thu, PVOIL tiếp tục mở rộng mạng lưới bán lẻ. Chỉ trong nửa đầu năm, doanh nghiệp đưa thêm 87 cửa hàng xăng dầu vào hoạt động, nâng tổng số cửa hàng trên toàn hệ thống lên hơn 1.000 điểm bán, tạo nền tảng quan trọng để gia tăng tỷ trọng bán lẻ trực tiếp – mảng có biên lợi nhuận cao hơn bán buôn.
Trên thị trường chứng khoán, cổ phiếu OIL vẫn giao dịch trên UPCoM với quy mô vốn hóa thuộc nhóm lớn của ngành năng lượng. Doanh nghiệp có hơn 1,03 tỷ cổ phiếu đang lưu hành, trong đó Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (Petrovietnam) vẫn giữ vai trò cổ đông chi phối.
Doanh thu lớn nhưng biên lợi nhuận mỏng
Khác với nhiều ngành sản xuất, doanh thu của doanh nghiệp kinh doanh xăng dầu thường rất lớn nhưng biên lợi nhuận ròng khá thấp do chịu ảnh hưởng trực tiếp của cơ chế điều hành giá, biến động giá dầu thế giới, chi phí tồn kho và cạnh tranh trong hệ thống phân phối.
Đây cũng là lý do nhiều năm qua, dù doanh thu luôn nằm trong nhóm doanh nghiệp lớn nhất thị trường, lợi nhuận của PVOIL chưa tương xứng với quy mô doanh thu. Để cải thiện hiệu quả kinh doanh, chiến lược của PVOIL tập trung vào ba trụ cột gồm mở rộng hệ thống bán lẻ nhằm tăng tỷ trọng doanh thu có biên lợi nhuận cao; đẩy mạnh chuyển đổi số trong quản trị và bán hàng và phát triển các sản phẩm năng lượng mới như nhiên liệu sinh học, dịch vụ tại cửa hàng xăng dầu và các mô hình kinh doanh tích hợp.
Một điểm được thị trường đặc biệt quan tâm là lộ trình chuyển niêm yết từ UPCoM sang HoSE. Ban lãnh đạo doanh nghiệp cho biết việc chỉ chia cổ tức tiền mặt ở mức 2,5% trong năm 2025 nhằm giữ lại lợi nhuận, xử lý các điều kiện tài chính cần thiết để đáp ứng yêu cầu niêm yết trên HoSE. Đây được xem là bước chuẩn bị quan trọng nhằm nâng cao tính thanh khoản, mở rộng tệp nhà đầu tư và cải thiện khả năng huy động vốn trong dài hạn.
Từ góc độ đầu tư, có thể thấy rằng OIL đang sở hữu một số lợi thế đáng chú ý về thị phần bán lẻ lớn, có hệ thống cửa hàng tiếp tục mở rộng, hưởng lợi khi nhu cầu tiêu thụ nhiên liệu phục hồi, kỳ vọng chuyển sàn HoSE có thể tạo hiệu ứng tích cực đối với định giá cổ phiếu.
Tuy nhiên, doanh nghiệp vẫn phải đối mặt với không ít thách thức. Giá dầu thế giới tiếp tục biến động mạnh bởi yếu tố địa chính trị; cơ chế điều hành giá trong nước còn ảnh hưởng đến biên lợi nhuận; áp lực cạnh tranh ngày càng lớn khi các doanh nghiệp bán lẻ đồng loạt mở rộng hệ thống và phát triển mô hình trạm dịch vụ đa tiện ích.
Trong bối cảnh đó, khả năng kiểm soát chi phí, tối ưu tồn kho và nâng cao hiệu quả mỗi cửa hàng bán lẻ sẽ quyết định mức tăng trưởng lợi nhuận của PVOIL trong những năm tới.
Cổ phiếu được kỳ vọng đón sóng nhờ câu chuyện chuyển sàn
Trên thị trường chứng khoán, cổ phiếu OIL của Tổng công ty Dầu Việt Nam hiện vẫn giao dịch trên sàn UPCoM với hơn 1,034 tỷ cổ phiếu lưu hành, vốn hóa thị trường khoảng 14.000-15.000 tỷ đồng, thuộc nhóm doanh nghiệp có quy mô lớn trong ngành phân phối xăng dầu.
Điểm đáng chú ý là thanh khoản của OIL vẫn thấp hơn so với các doanh nghiệp cùng ngành đang niêm yết trên HoSE như Petrolimex (PLX), một phần do cổ phiếu vẫn giao dịch trên UPCoM và tỷ lệ cổ phiếu tự do chuyển nhượng (free-float) không cao khi Petrovietnam vẫn nắm khoảng 80% vốn điều lệ. Cơ cấu sở hữu này giúp doanh nghiệp có nền tảng cổ đông ổn định nhưng cũng khiến sức hút của cổ phiếu đối với dòng tiền đầu tư ngắn hạn bị hạn chế.
Về định giá, với số liệu cập nhật gần đây, P/E của OIL dao động quanh 15-16 lần, P/B khoảng 1,2 lần, phản ánh mức định giá không còn quá rẻ so với chính lịch sử của doanh nghiệp. Trong khi đó, lợi nhuận của PVOIL vẫn phụ thuộc đáng kể vào diễn biến giá dầu thế giới, cơ chế điều hành giá xăng dầu trong nước và khả năng cải thiện biên lợi nhuận bán lẻ. Điều này khiến nhiều công ty chứng khoán đánh giá dư địa tăng giá của cổ phiếu sẽ phụ thuộc nhiều hơn vào tăng trưởng lợi nhuận thực chất thay vì chỉ dựa trên quy mô doanh thu.
Một trong những yếu tố được giới đầu tư kỳ vọng nhất hiện nay là kế hoạch chuyển niêm yết từ UPCoM sang HoSE. Theo lãnh đạo doanh nghiệp, PVOIL dự kiến sẽ đủ điều kiện để chuyển sàn từ năm 2027, sau khi hoàn tất việc xử lý các ý kiến ngoại trừ của kiểm toán và đáp ứng đầy đủ các tiêu chí niêm yết. Để phục vụ mục tiêu này, doanh nghiệp chấp nhận giữ lại một phần lợi nhuận, chỉ đề xuất chia cổ tức tiền mặt 2,5%, nhằm đảm bảo không phát sinh lỗ lũy kế trên báo cáo tài chính hợp nhất.
Nếu quá trình chuyển sàn diễn ra đúng kế hoạch, OIL có thể được hưởng lợi trên nhiều phương diện như cải thiện thanh khoản, thu hút các quỹ đầu tư tổ chức, tăng khả năng được đưa vào các bộ chỉ số lớn và nâng cao mức độ minh bạch đối với nhà đầu tư. Đây được xem là “câu chuyện” có thể hỗ trợ định giá cổ phiếu trong trung và dài hạn.
Tuy nhiên, xét về yếu tố cơ bản, triển vọng của OIL vẫn phụ thuộc vào khả năng chuyển hóa tốc độ tăng trưởng doanh thu thành lợi nhuận. Trong bối cảnh giá dầu thế giới biến động khó lường, cạnh tranh trong ngành bán lẻ xăng dầu ngày càng gay gắt và biên lợi nhuận tiếp tục ở mức thấp, nhà đầu tư sẽ theo dõi sát hiệu quả mở rộng hệ thống cửa hàng, khả năng kiểm soát chi phí và tiến độ chuyển sàn. Đây sẽ là những yếu tố quyết định liệu OIL có thể bước sang một chu kỳ tăng trưởng mới hay không.
PVOIL đang sở hữu nền tảng doanh thu lớn, mạng lưới bán lẻ rộng và triển vọng hưởng lợi từ nhu cầu tiêu thụ nhiên liệu tăng trở lại. Tuy nhiên, để cổ phiếu OIL bứt phá bền vững, doanh nghiệp cần chứng minh khả năng cải thiện biên lợi nhuận, đẩy nhanh chuyển sàn HoSE và nâng cao hiệu quả hoạt động trong môi trường cạnh tranh ngày càng gay gắt.
PV
Nguồn: thuongtruong.com.vn