Hormuz chưa mở lại, rủi ro nguồn cung năng lượng gia tăng
Theo báo cáo “Ảnh hưởng chiến tranh Trung Đông – Nhóm ngành, cổ phiếu” của Công ty Chứng khoán Mirae Asset Việt Nam, chiến sự Mỹ–Israel và Iran đã kéo dài gần bảy tháng, trong khi eo biển Hormuz vẫn chưa được mở lại. Dữ liệu sơ bộ ngày 22/9 chỉ ghi nhận hai tàu hàng đi qua eo biển trong ngày trước đó, cho thấy hoạt động hàng hải qua một trong những tuyến vận tải năng lượng quan trọng của khu vực vẫn bị hạn chế đáng kể.
Tại Liên Hợp Quốc ngày 23/9, Tổng thống Iran Pezeshkian tuyên bố không cho phép tự do hàng hải khi lệnh trừng phạt và phong tỏa hải quân của Mỹ còn hiệu lực, dù không đóng cửa đối thoại. Diễn biến này cho thấy rủi ro liên quan đến hoạt động vận tải qua Hormuz vẫn hiện hữu trong bối cảnh xung đột chưa được giải quyết.
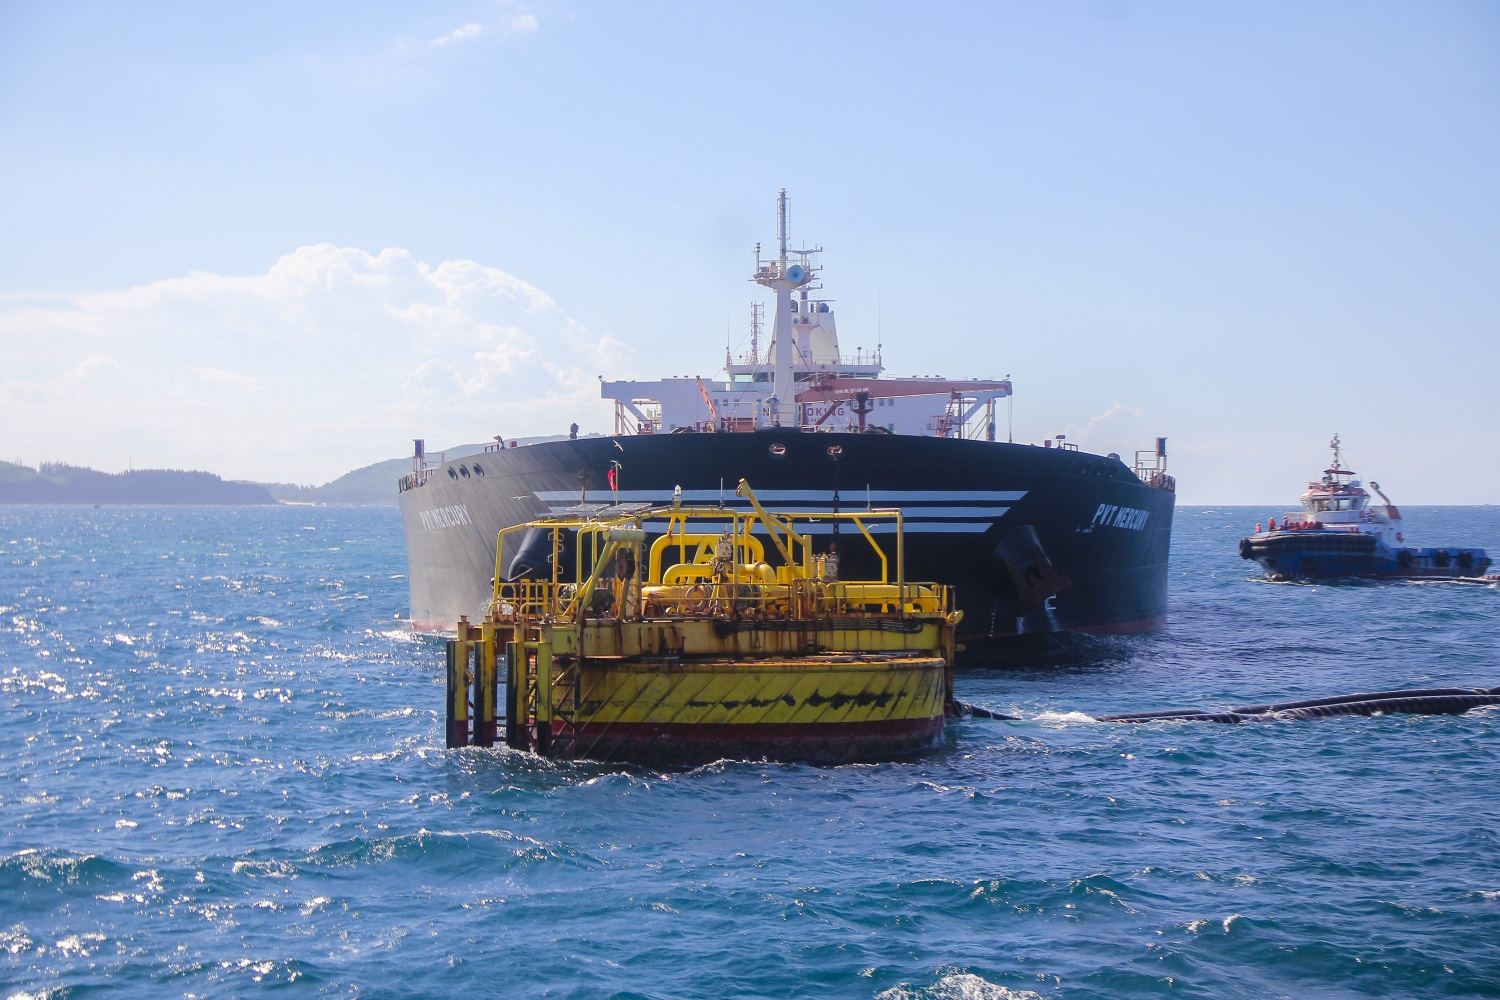
Cùng với Hormuz, căng thẳng tại khu vực Biển Đỏ và eo Bab el-Mandeb cũng tiếp tục gia tăng. Theo Mirae Asset, từ tháng 7, xung đột Houthi–Saudi Arabia leo thang với các vụ tấn công nhằm vào tàu và cơ sở của Saudi Arabia, kéo theo các hoạt động không kích đáp trả. Trong tháng 9, Houthi mở rộng kiểm soát bờ biển Yemen và các đảo gần eo Bab el-Mandeb, qua đó làm tăng rủi ro đối với tuyến vận tải qua Biển Đỏ. Houthi tuyên bố hoạt động hàng hải vẫn an toàn đối với các hãng tàu, ngoại trừ tàu của Saudi Arabia.
Giao tranh trên bộ tiếp tục diễn ra quanh Taiz, Marib và Al-Jawf. Trong khi đó, Tổng thống Trump hủy kế hoạch không kích Houthi với lý do Houthi đã cam kết không tấn công lực lượng Mỹ. Những diễn biến tại các khu vực này khiến rủi ro đối với các tuyến vận tải chiến lược tại Trung Đông tiếp tục được duy trì, đặc biệt trong bối cảnh Hormuz chưa được mở lại.
Ở phía nguồn cung dầu khí, Saudi Arabia đã vận hành lại tuyến đường ống Đông–Tây từ ngày 22/9 sau các vụ tấn công bằng UAV hồi giữa tháng làm hư hại hai trong số 11 trạm bơm. Tuy nhiên, lưu lượng ban đầu còn thấp, trong khi hoạt động xuất khẩu qua cảng Yanbu đang được khôi phục từng bước. Theo Mirae Asset, việc phục hồi hoàn toàn tuyến này có thể mất nhiều tuần.
Dầu khí, vận tải dầu khí được hỗ trợ từ giá dầu và cước vận tải
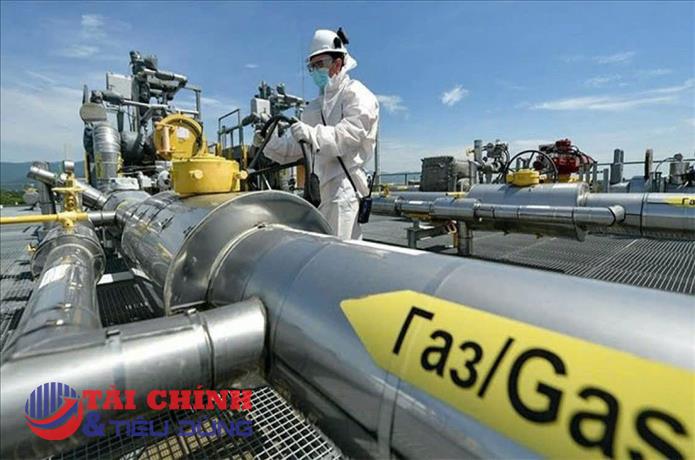
Trong bối cảnh chiến sự làm gia tăng rủi ro gián đoạn nguồn cung và vận chuyển năng lượng, Mirae Asset đánh giá dầu khí là nhóm hưởng lợi rõ nhất khi giá dầu tăng và duy trì ở mặt bằng cao hơn. Theo báo cáo, nguồn cung từ các nước sản xuất lớn như Saudi Arabia có nguy cơ bị gián đoạn, trong khi rủi ro tại eo biển Hormuz tiếp tục tác động đến hoạt động vận chuyển dầu.
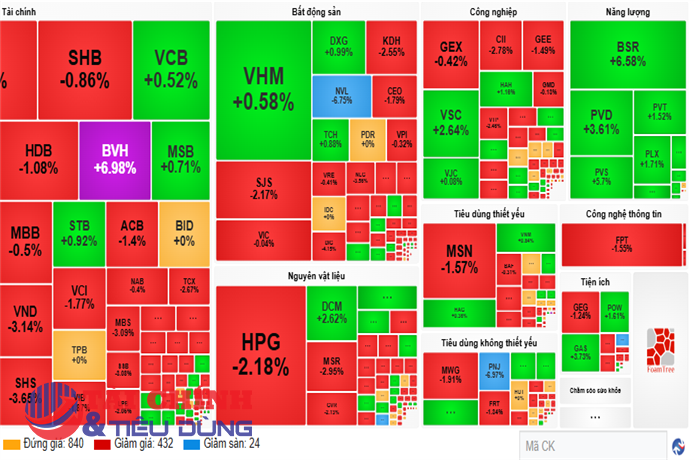
Mặt bằng giá dầu cao theo đó tạo điều kiện hỗ trợ doanh thu, biên lợi nhuận và dòng tiền của các doanh nghiệp trong nhóm dầu khí. Mirae Asset đánh giá mức độ tác động đối với nhóm này ở mức cao và đề cập các cổ phiếu BSR, PVS, PVD và GAS trong nhóm được hưởng lợi từ diễn biến giá năng lượng.
Tác động tích cực cũng được ghi nhận ở nhóm vận tải dầu khí. Khi Hormuz bị phong tỏa và Houthi cấm tàu Saudi Arabia qua Bab el-Mandeb, tàu dầu phải đi các tuyến đường dài hơn, trong khi nhiều tàu bị kẹt trong vùng Vịnh. Điều này làm giảm nguồn cung tàu hiệu dụng trên thị trường.
Theo Mirae Asset, cước tàu dầu thô đang ở mức cao nhất trong 5 năm và tiếp tục tăng mạnh trong tháng 9 sau vụ tấn công tuyến đường ống Đông–Tây. Khi thời gian và quãng đường vận chuyển kéo dài, nhu cầu sử dụng tàu tăng lên trong khi nguồn cung tàu hiệu dụng giảm, qua đó hỗ trợ mặt bằng cước vận tải dầu khí. Báo cáo đánh giá nhóm này có mức độ tác động cao và đề cập PVT, PVP.
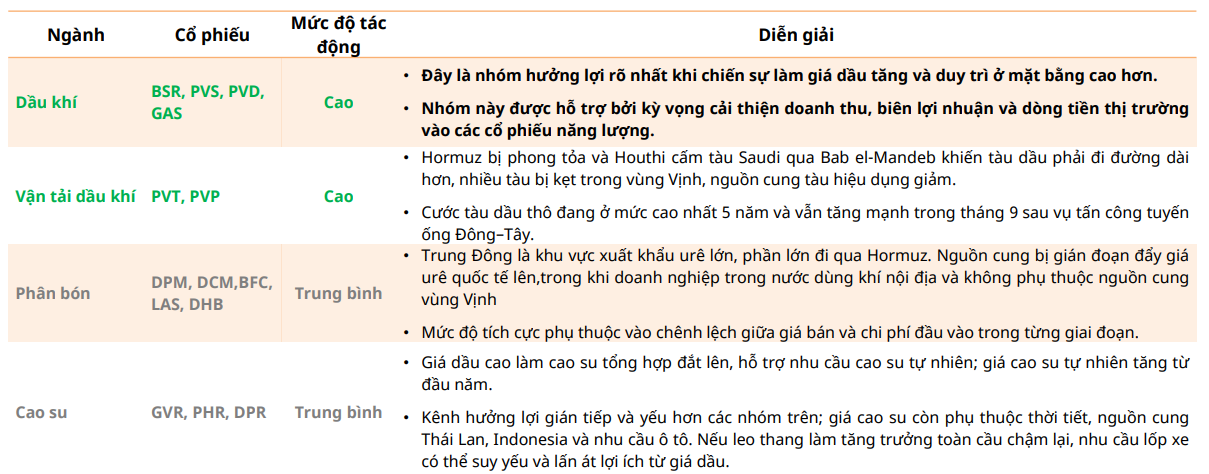
Ngoài dầu khí và vận tải dầu khí, diễn biến giá năng lượng và nguồn cung tại Trung Đông cũng tác động đến một số ngành khác. Đối với phân bón, Trung Đông là khu vực xuất khẩu urê lớn, phần lớn sản phẩm được vận chuyển qua eo biển Hormuz. Khi nguồn cung bị gián đoạn, giá urê quốc tế có xu hướng chịu tác động tăng. Trong khi đó, các doanh nghiệp phân bón trong nước sử dụng khí nội địa và không phụ thuộc vào nguồn cung từ khu vực Vùng Vịnh. Tuy nhiên, mức độ tích cực của diễn biến này phụ thuộc vào chênh lệch giữa giá bán sản phẩm và chi phí đầu vào trong từng giai đoạn.
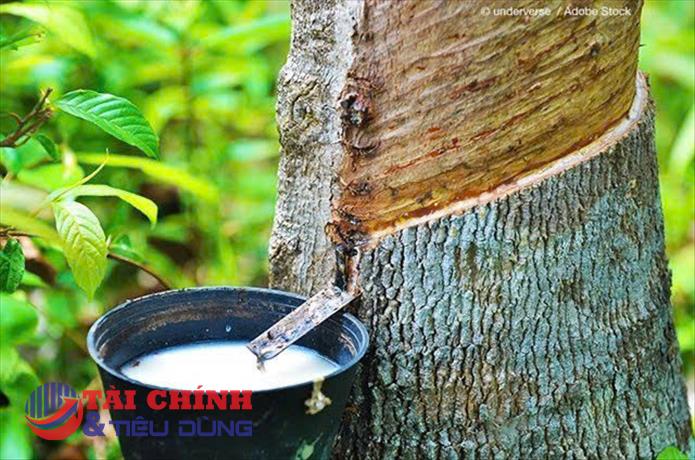
Đối với cao su, tác động được hình thành thông qua giá dầu. Khi dầu tăng giá, cao su tổng hợp trở nên đắt hơn, qua đó hỗ trợ nhu cầu đối với cao su tự nhiên. Theo Mirae Asset, giá cao su tự nhiên đã tăng từ đầu năm. Tuy nhiên, đây là kênh hưởng lợi gián tiếp và yếu hơn so với dầu khí và vận tải dầu khí, bởi giá cao su còn phụ thuộc vào thời tiết, nguồn cung từ Thái Lan và Indonesia cũng như nhu cầu ô tô.
Mirae Asset đồng thời lưu ý rằng nếu xung đột leo thang và làm tăng trưởng kinh tế toàn cầu chậm lại, nhu cầu lốp xe có thể suy yếu và lấn át lợi ích từ giá dầu đối với cao su tự nhiên.
Hàng không chịu sức ép khi chi phí nhiên liệu tăng
Ở chiều ngược lại, hàng không là nhóm chịu ảnh hưởng rõ nhất khi chiến sự kéo dài do chi phí nhiên liệu bay tăng theo giá dầu, trong khi nhu cầu đi lại và tâm lý tiêu dùng thường suy yếu khi lạm phát tăng. Chi phí nhiên liệu tăng tác động trực tiếp đến biên lợi nhuận và hiệu quả khai thác của doanh nghiệp hàng không. Cùng với đó, nếu giá năng lượng cao kéo dài và tạo áp lực lên mặt bằng giá chung, sức mua và nhu cầu đi lại có thể chịu ảnh hưởng.
Nhóm vận tải và logistics cũng chịu sức ép từ diễn biến này. Theo báo cáo, chi phí nhiên liệu, bảo hiểm vận tải và rủi ro gián đoạn chuỗi cung ứng là những kênh tác động chính. Nếu căng thẳng kéo dài, chi phí vận hành tăng có thể gây áp lực lên lợi nhuận, đặc biệt đối với những doanh nghiệp nhạy cảm với chi phí đầu vào.
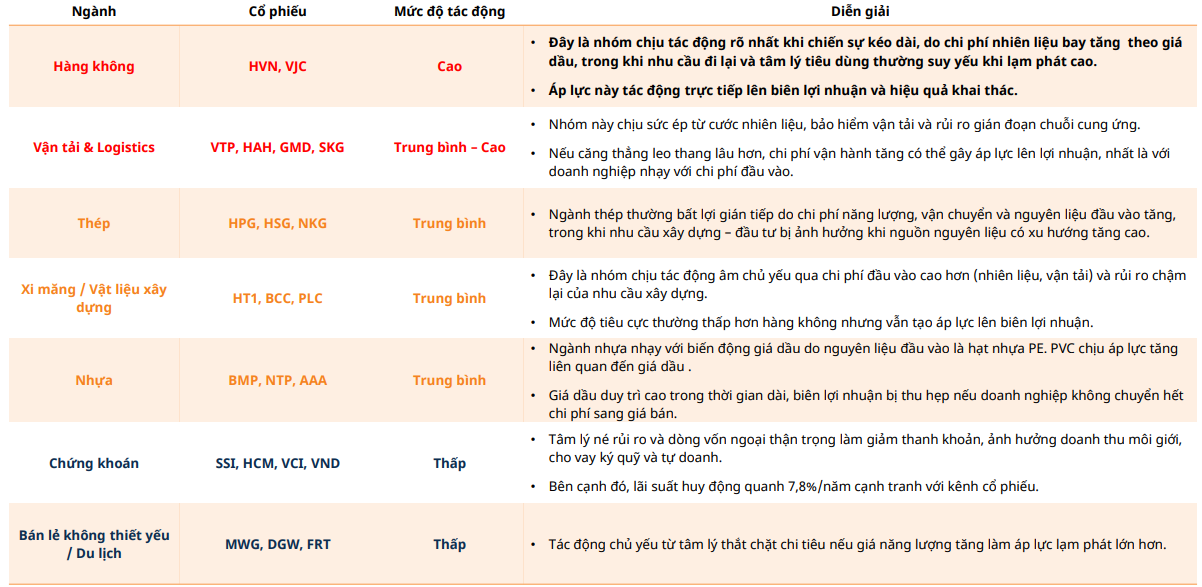
Đối với thép, tác động bất lợi chủ yếu đến từ chi phí năng lượng, vận chuyển và nguyên liệu đầu vào tăng, trong khi nhu cầu xây dựng và đầu tư có thể chịu ảnh hưởng khi giá nguyên liệu tăng cao. Tương tự, nhóm xi măng và vật liệu xây dựng chịu tác động âm chủ yếu thông qua chi phí nhiên liệu và vận tải cao hơn, đồng thời đối mặt với rủi ro nhu cầu xây dựng chậm lại.
Ngành nhựa cũng chịu ảnh hưởng từ giá dầu do nguyên liệu đầu vào là hạt nhựa PE, trong khi PVC chịu áp lực tăng liên quan đến giá dầu. Theo Mirae Asset, nếu giá dầu duy trì ở mức cao trong thời gian dài, biên lợi nhuận ngành có thể bị thu hẹp trong trường hợp doanh nghiệp không chuyển hết chi phí tăng thêm sang giá bán.
Đối với nhóm chứng khoán, tác động được đánh giá ở mức thấp và chủ yếu đến từ tâm lý né tránh rủi ro và sự thận trọng của dòng vốn ngoại, qua đó có thể ảnh hưởng đến thanh khoản thị trường, doanh thu môi giới, cho vay ký quỹ và hoạt động tự doanh. Bên cạnh đó, lãi suất huy động quanh mức 7,8%/năm tạo thêm sự cạnh tranh đối với kênh cổ phiếu.
Bán lẻ không thiết yếu và du lịch cũng chịu tác động chủ yếu thông qua tâm lý và sức mua. Khi giá năng lượng tăng làm áp lực lạm phát lớn hơn, người tiêu dùng có thể thắt chặt chi tiêu, qua đó ảnh hưởng đến các nhóm ngành phụ thuộc vào nhu cầu tiêu dùng không thiết yếu.
PV
Nguồn: thuongtruong.com.vn