Lợi nhuận toàn thị trường tiếp tục tăng trong quý III
Theo báo cáo phân tích mới nhất của Chứng khoán MBS, lợi nhuận toàn thị trường trong quý III/2026 được dự báo tăng khoảng 25% so với cùng kỳ. Tuy nhiên, tốc độ tăng trưởng này có thể bắt đầu giảm so với quý I và quý II khi môi trường lãi suất vẫn ở mức cao, trong khi hiệu ứng từ nền lợi nhuận thấp của cùng kỳ năm trước dần thu hẹp về cuối năm.
MBS Research cho rằng tốc độ tăng trưởng lợi nhuận có xu hướng bình thường hóa khi nền so sánh không còn thấp như các quý trước. Trong bối cảnh đó, diễn biến lợi nhuận giữa các nhóm ngành tiếp tục có sự phân hóa.
Một số nhóm ngành được dự báo có mức tăng trưởng lợi nhuận cao trong quý III gồm bất động sản dân cư, dầu khí, bán lẻ và vận tải. Lợi nhuận nhóm bất động sản dân cư được dự báo tăng 214% so với cùng kỳ, dầu khí tăng 94%, bán lẻ tăng 70% và vận tải tăng 53%.
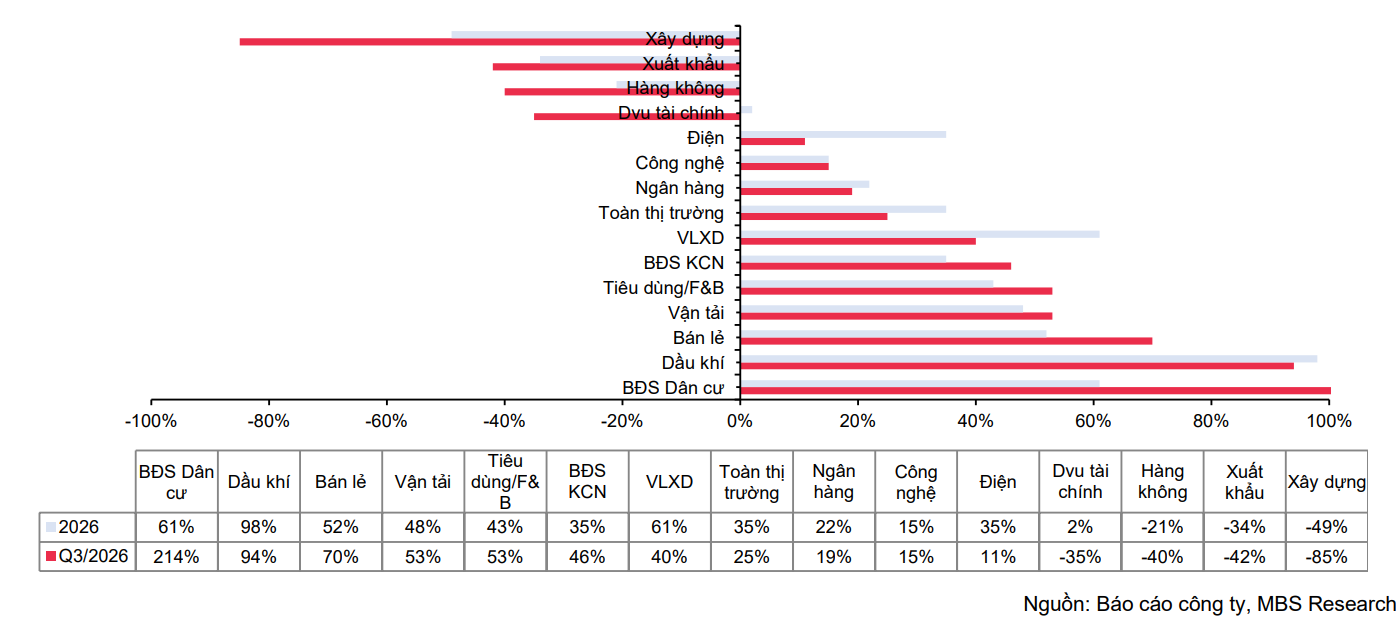
Ở chiều ngược lại, một số nhóm ngành được dự báo lợi nhuận giảm do tác động từ chi phí đầu vào tăng cao, gồm xây dựng giảm 85%, xuất khẩu giảm 42% và hàng không giảm 40%.
Đối với ngành ngân hàng, MBS Research dự báo lợi nhuận của các ngân hàng niêm yết trong phạm vi theo dõi tăng 19% so với cùng kỳ trong quý III. Tăng trưởng tiếp tục được hỗ trợ bởi tín dụng, thu nhập ngoài lãi và diễn biến chi phí dự phòng, trong khi mặt bằng NIM vẫn chịu tác động từ chi phí vốn cao.
Lãi suất và chi phí đầu vào tiếp tục tạo khác biệt giữa các ngành
Theo MBS Research, môi trường lãi suất cao tiếp tục ảnh hưởng đến kết quả kinh doanh của nhiều nhóm ngành. Đối với ngân hàng, áp lực chi phí vốn được dự báo vẫn hiện hữu, đặc biệt tại nhóm có tốc độ tăng trưởng tín dụng nhanh hoặc phụ thuộc nhiều hơn vào nguồn huy động kỳ hạn.
Trong lĩnh vực bất động sản dân cư, thị trường căn hộ tại hai đô thị lớn được CBRE đánh giá đang có nguồn cung dồi dào nhưng sức mua chậm lại. Tỷ lệ hấp thụ trong quý II đạt khoảng 73% tại TP.HCM và 68% tại Hà Nội, song cả hai thị trường đều ghi nhận tốc độ hấp thụ giảm.
MBS Research dự báo thị trường bất động sản trong quý III tiếp tục trầm lắng do lãi suất cao và người mua thận trọng hơn trước các thông tin về quy hoạch. Diễn biến này ảnh hưởng đến tốc độ hấp thụ và bàn giao sản phẩm trong nhóm phát triển dự án.
Ở ngành vật liệu xây dựng, các dự án hạ tầng theo hình thức PPP và nguồn cung bất động sản được đánh giá tiếp tục hỗ trợ nhu cầu tiêu thụ thép xây dựng. HRC sản xuất trong nước tăng thị phần lên khoảng 70%, từ mức 60%, sau khi áp dụng thuế chống bán phá giá đối với thép khổ rộng từ tháng 4/2026.
MBS Research dự báo giá thép xây dựng bình quân năm 2026 ở mức 590 USD/tấn, tăng 9% so với cùng kỳ, trong khi giá HRC bình quân được dự báo đạt 580 USD/tấn, tăng 7%. Giá quặng và giá than được dự báo giảm nhẹ do nhu cầu yếu tại Trung Quốc trong bối cảnh nước này hạn chế sản xuất thép.
Tại ngành dầu khí, giá dầu duy trì ở mức cao cùng với việc các dự án dầu khí trong nước được đẩy mạnh tiếp tục là những yếu tố được MBS Research đề cập trong dự báo quý III. Tuy nhiên, lợi nhuận có thể giảm so với quý II do giá dầu bình quân thu hẹp và một số khoản thu bất thường không còn xuất hiện.
Trong ngành điện, tiêu thụ điện 8 tháng đầu năm tăng 9,7% so với cùng kỳ, trong khi huy động thủy điện trong tháng 7-8 giảm khoảng 13%. Ngược lại, huy động điện than trong quý III tăng khoảng 13%, còn huy động điện khí tăng khoảng 37%. Diễn biến này gắn với sự thay đổi trong cơ cấu huy động giữa các nguồn điện.
Bán lẻ, vận tải duy trì tăng trưởng, nhóm xuất khẩu còn chịu sức ép
Trong lĩnh vực bán lẻ và tiêu dùng, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 8 tháng đầu năm tăng 14% so với cùng kỳ, trong đó bán lẻ hàng hóa tăng 13,3%; nếu loại trừ yếu tố lạm phát, mức tăng là 7,6%.
Theo MBS Research, doanh số bán lẻ vẫn duy trì nhưng tâm lý tiêu dùng còn thận trọng do lạm phát cao và bối cảnh kinh tế trong nước, quốc tế còn nhiều bất ổn. Trong quý III, kết quả kinh doanh giữa các nhóm bán lẻ tiếp tục có sự phân hóa, trong đó chu kỳ đổi mới các sản phẩm công nghệ và điện tử tiếp tục hỗ trợ nhu cầu trên thị trường.
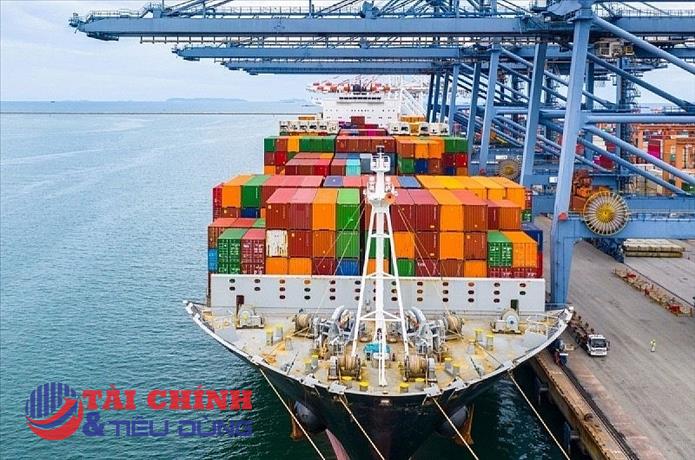
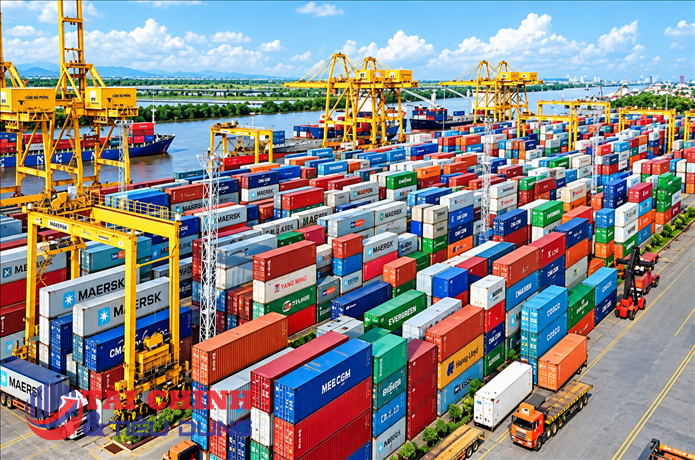
Đối với vận tải, tổng kim ngạch xuất nhập khẩu trong quý III, tính đến giữa tháng 9, tăng khoảng 29,6% so với cùng kỳ. Tổng lưu lượng hàng hóa qua hệ thống cảng biển cả nước trong quý III được dự báo tăng 21,7%, trong đó sản lượng qua các cụm cảng Hải Phòng và TP.HCM lần lượt tăng 9,7% và 8,6%.
MBS Research cho biết đà tăng của hoạt động cảng biển được hỗ trợ bởi xu hướng dịch chuyển sản xuất theo mô hình “Trung Quốc+1”, sự phục hồi tại các thị trường xuất khẩu và nhu cầu tích trữ hàng hóa cho mùa mua sắm cuối năm. Tình trạng ùn tắc tại một số cảng trung chuyển lớn trong khu vực cùng bất ổn địa chính trị cũng ảnh hưởng đến việc phân bổ tuyến vận tải.
Trong khi đó, nhóm xuất khẩu được dự báo tiếp tục chịu tác động từ chi phí đầu vào tăng cao. MBS Research dự báo lợi nhuận của nhóm này trong quý III giảm 42% so với cùng kỳ.
Bên cạnh yếu tố chi phí, diễn biến thị trường quốc tế và nhu cầu tiêu thụ tại các thị trường xuất khẩu tiếp tục ảnh hưởng đến hoạt động sản xuất, kinh doanh. Tốc độ tăng trưởng giữa các ngành vì vậy được dự báo tiếp tục phân hóa trong những tháng cuối năm.
PV
Nguồn: thuongtruong.com.vn