Giá trị lên ngôi, FMCG Việt Nam còn dư địa tăng 2–3 lần
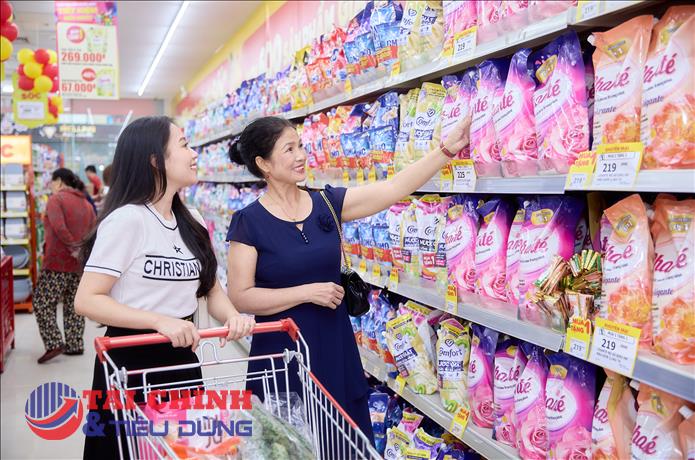
Trong bối cảnh chi phí sinh hoạt và bất ổn kinh tế kéo dài, người tiêu dùng không đơn thuần ưu tiên giá rẻ hơn mà ngày càng lưu tâm hơn đến giá trị mà sản phẩm mang lại. Khảo sát năm 2026 của Boston Consulting Group (BCG) trên hơn 13.000 người tại 12 thị trường cho thấy 67% sẽ không mua sản phẩm nếu không cảm nhận được giá trị tương xứng, dù có khả năng chi trả.
McKinsey cũng nhận định sự ưu tiên dành cho giá trị đang lan rộng đến nhiều nhóm thu nhập và ảnh hưởng ngày càng nhiều ngành hàng. Vì vậy, thương hiệu không thể chỉ dựa vào độ nhận diện mà phải đáp ứng đúng nhu cầu, mức giá và hoàn cảnh tiêu dùng.
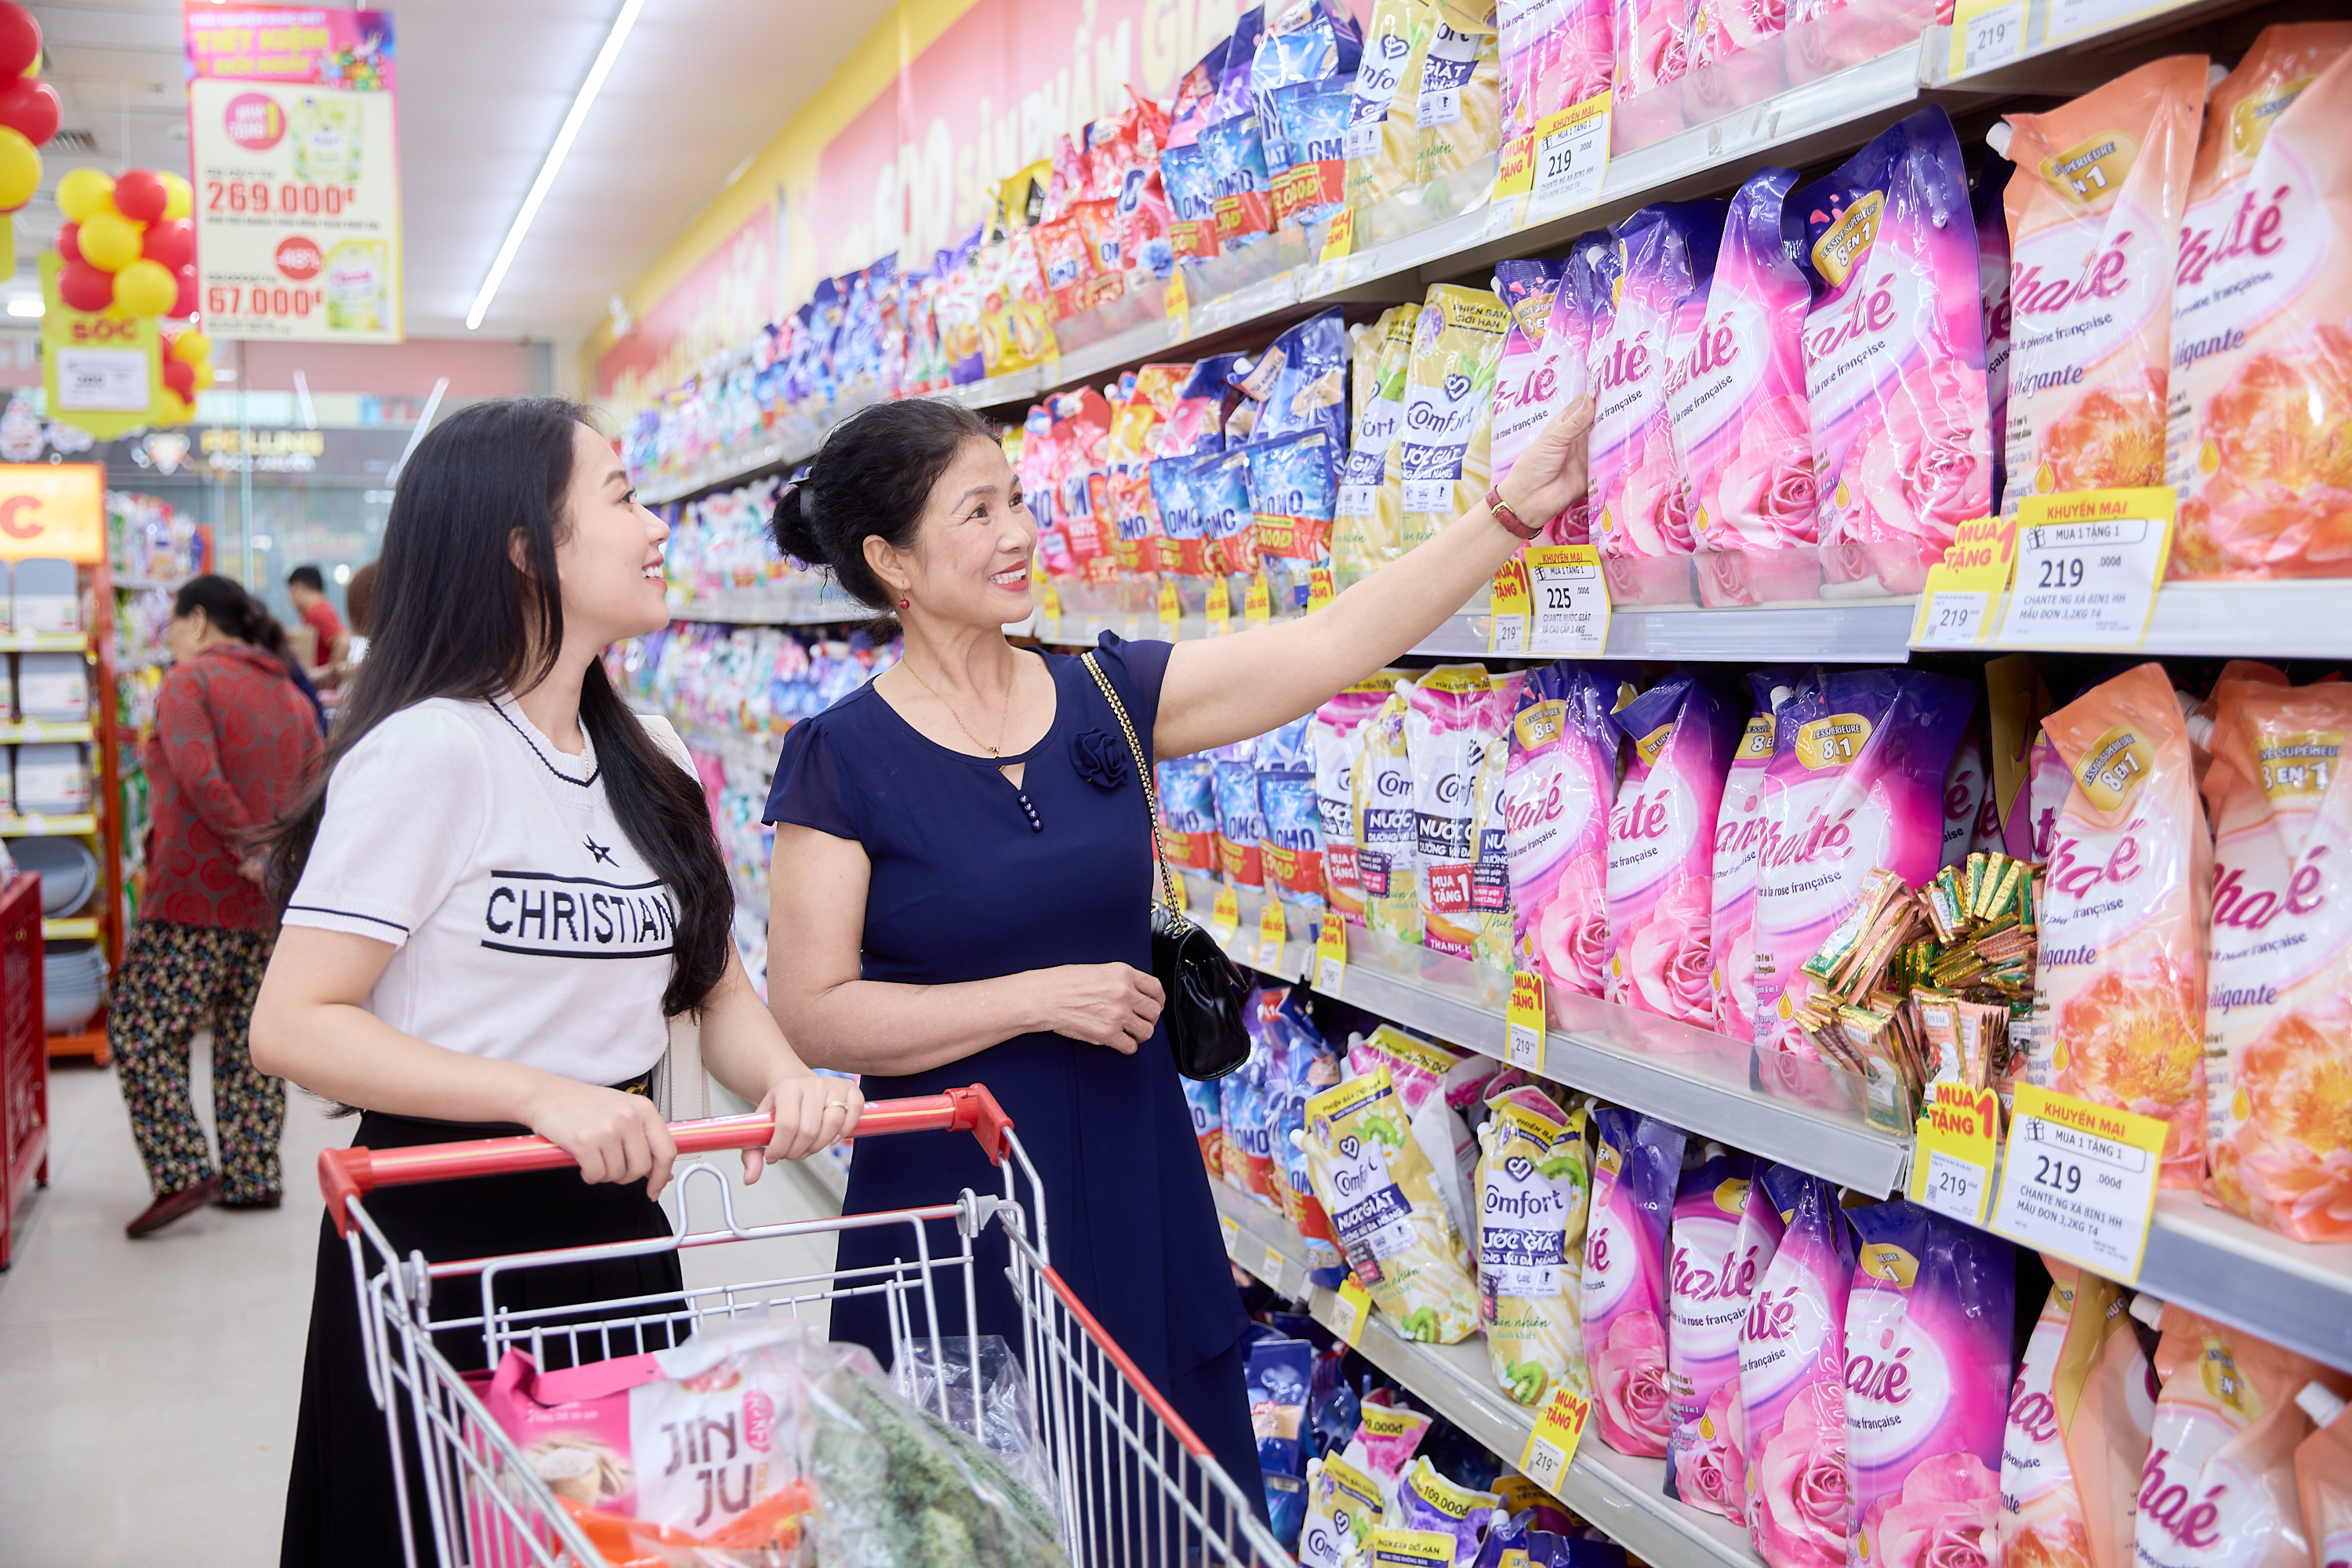
Với Masan Consumer (HOSE: MCH), bài toán này đặc biệt quan trọng khi sản phẩm của doanh nghiệp hiện diện tại khoảng 98% hộ gia đình Việt Nam và đang nằm trong top 3 về thị phần tại nhiều ngành hàng tham gia.
Xét riêng thị trường Việt Nam, thu nhập tăng lên cho phép người dân chi trả cho hàng hóa chất lượng cao hơn, mở ra dư địa tăng trưởng đáng kể cho ngành FMCG. Theo phân tích của MCH, chi tiêu FMCG bình quân đầu người của Việt Nam có thể còn dư địa tăng 2–3 lần trong bối cảnh thu nhập bình quân đầu người đã vượt mốc 5.000 USD/năm.
Tuy nhiên, dư địa sức mua không tự động chuyển thành doanh thu. MCH cho biết khoảng 85% giá trị bán lẻ thực phẩm qua cửa hàng tại Việt Nam vẫn đi qua kênh truyền thống. Hệ thống bán lẻ này tạo độ phủ rộng nhưng phân mảnh, khiến năng lực đưa đúng sản phẩm đến đúng điểm bán trở thành một rào cản cạnh tranh.
Vì thế MCH chọn đưa ra lời giải có hai vế cho bài toán được đặt ra: nâng giá trị sản phẩm khi người tiêu dùng sẵn sàng chi trả nhiều hơn, đồng thời bảo đảm sản phẩm duy trì độ phủ trong mạng lưới bán lẻ.
MCH mở rộng giá trị từ danh mục đến từng điểm bán
Trên nền tảng thương hiệu và mạng lưới phân phối được xây dựng qua nhiều năm, MCH đang thích ứng với những thay đổi trong nhu cầu tiêu dùng tại Việt Nam. Sản phẩm của doanh nghiệp hiện diện tại khoảng 98% hộ gia đình với năm thương hiệu chủ lực gồm CHIN-SU, Nam Ngư, Omachi, Kokomi và Wake-Up 247 đều đạt doanh thu thường niên trên 100 triệu USD. Danh mục này giúp MCH đáp ứng nhiều nhu cầu tiêu dùng và hạn chế phụ thuộc vào một ngành hàng đơn lẻ.
Từ đây, MCH tiếp tục mở rộng danh mục ở nhiều phân khúc. Điển hình, CHIN-SU và Nam Ngư bổ sung các sản phẩm chú trọng sự tiện lợi, tối đa hóa chất lượng, trong khi Omachi phát triển từ mì ăn liền sang giải pháp bữa ăn. Qua đó, doanh nghiệp có thể đáp ứng nhiều nhu cầu hơn trên nền tảng độ phủ hiện có.
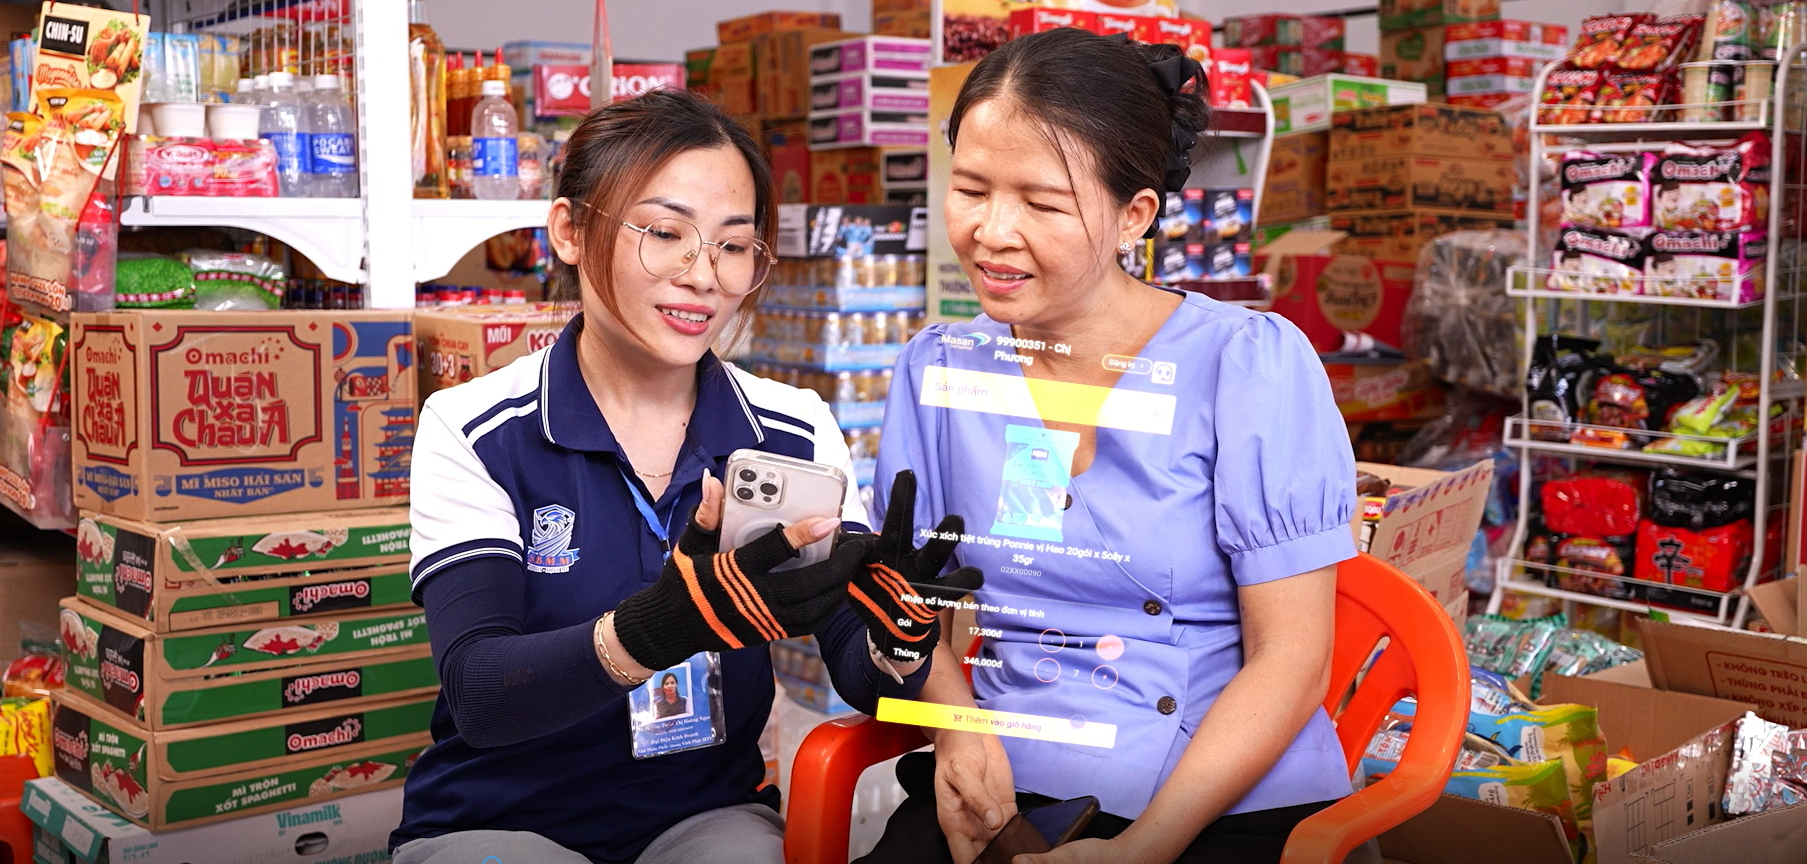
Nhưng danh mục rộng chỉ tạo ra tăng trưởng khi sản phẩm mới tiếp cận được đúng cửa hàng và đúng nhóm người mua. Đây là lúc mô hình Retail Supreme phát huy vai trò giúp MCH chuyển từ phân phối phụ thuộc nhiều vào bán buôn sang phục vụ trực tiếp nhà bán lẻ, đồng thời thu thập dữ liệu ở cấp điểm bán. Nền tảng hiện bao phủ khoảng 550.000 điểm bán, bao gồm cả điểm bán lẻ và điểm tiêu dùng tại chỗ (nhà hàng, quán cà phê, căn tin trường học…).
Các chỉ số của doanh nghiệp cho thấy hiệu quả của quá trình chuyển đổi này. Đơn cử, doanh thu qua kênh truyền thống bình quân tháng của MCH tăng từ 72 triệu USD trước khi triển khai Retail Supreme (tháng 4/2025) lên 83 triệu USD trong quý II/2026.
Sự kết hợp giữa thương hiệu, độ phủ và dữ liệu giúp MCH nhận diện nhu cầu tại từng điểm bán, rút ngắn thời gian đưa sản phẩm ra thị trường và nâng cao năng suất phân phối.
Đưa hương vị Việt ra thế giới
Dư địa tăng trưởng của MCH không chỉ nằm ở thị trường nội địa, khi văn hóa ẩm thực Việt ngày càng được chú ý trên thế giới. Hiệp hội Nhà hàng Mỹ xếp ẩm thực Việt đứng đầu trong các xu hướng ẩm thực toàn cầu, trong khi YouGov xếp Việt Nam thứ 13 trong nhóm nền ẩm thực được yêu thích nhất thế giới.
Xu hướng này tạo nền tảng để các thương hiệu như CHIN-SU, Omachi và Vinacafé tiếp cận người tiêu dùng quốc tế. MCH triển khai chiến lược Go Global theo hướng chọn lọc, kết hợp thương mại điện tử, các hệ thống bán lẻ phục vụ cộng đồng châu Á, chuỗi bán lẻ đại chúng và nhà phân phối bản địa. Sản phẩm của doanh nghiệp hiện được phân phối qua các nền tảng và hệ thống như Amazon, Weee!, Coupang Marketplace, Costco và Woolworths. Doanh nghiệp đặt mục tiêu doanh thu quốc tế đạt 75 triệu USD năm 2026, so với 12 triệu USD năm 2017.
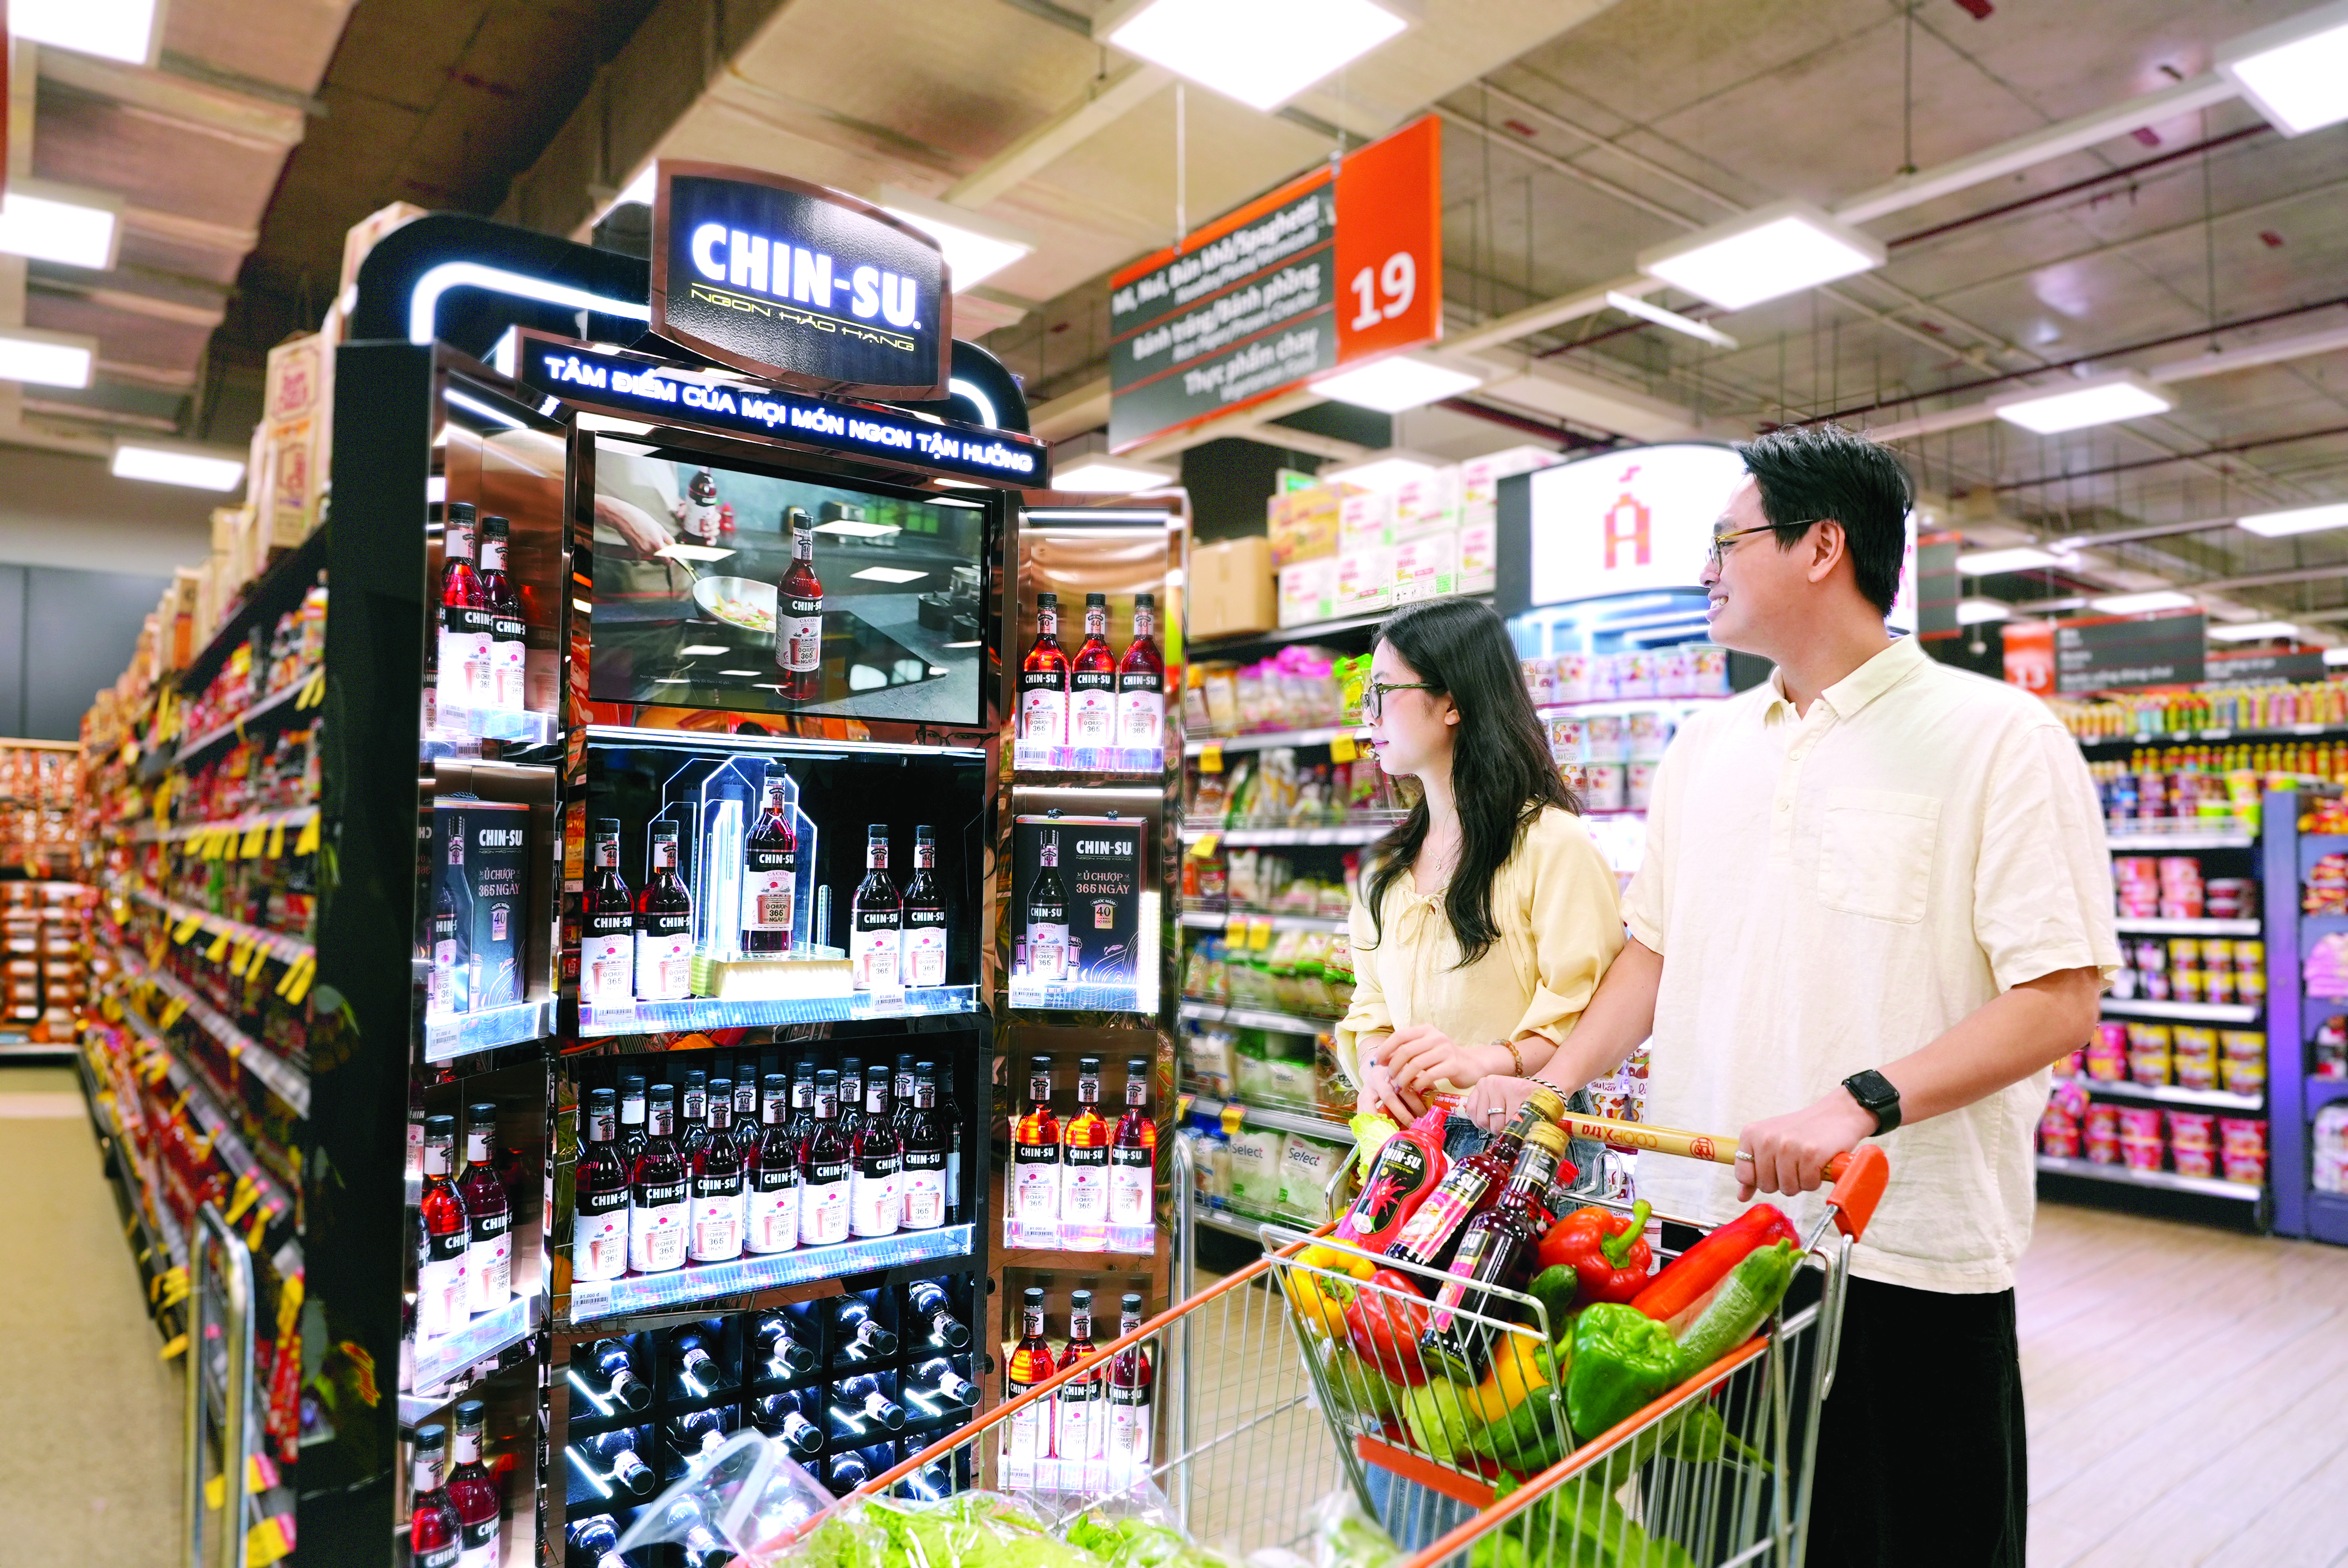
Kết quả nửa đầu năm 2026 cho thấy quá trình chuyển đổi bắt đầu phản ánh vào hoạt động kinh doanh với doanh thu MCH tăng 13,6%, trong khi lợi nhuận hoạt động (EBIT) tăng 11,8% so với cùng kỳ.
Nhìn chung, dù cạnh tranh trong ngành FMCG vẫn gay gắt, dư địa của MCH không chỉ đến từ việc thị trường có thêm người tiêu dùng. Cùng với việc mở rộng ra nước ngoài, MCH đang tiếp tục phát triển tại thị trường nội địa bằng cách đưa nhiều ngành hàng hơn vào mỗi điểm bán, nâng giá trị trên mỗi lần mua và sử dụng dữ liệu để phục vụ hiệu quả hơn mạng lưới bán lẻ truyền thống còn phân mảnh.
PV
Nguồn: thuongtruong.com.vn