Cạnh tranh trực diện bằng giá và công nghệ
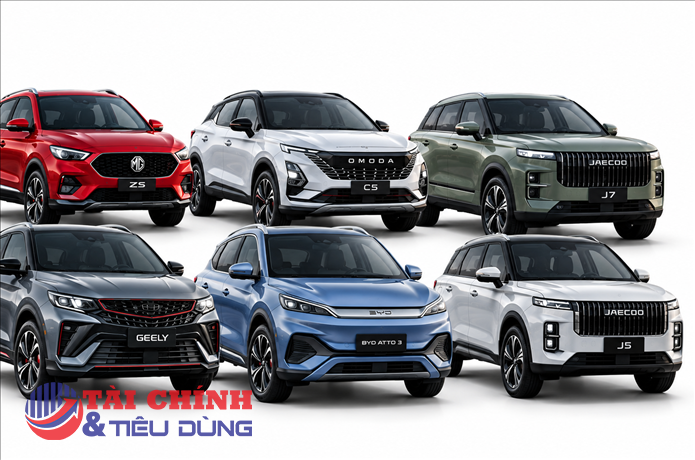
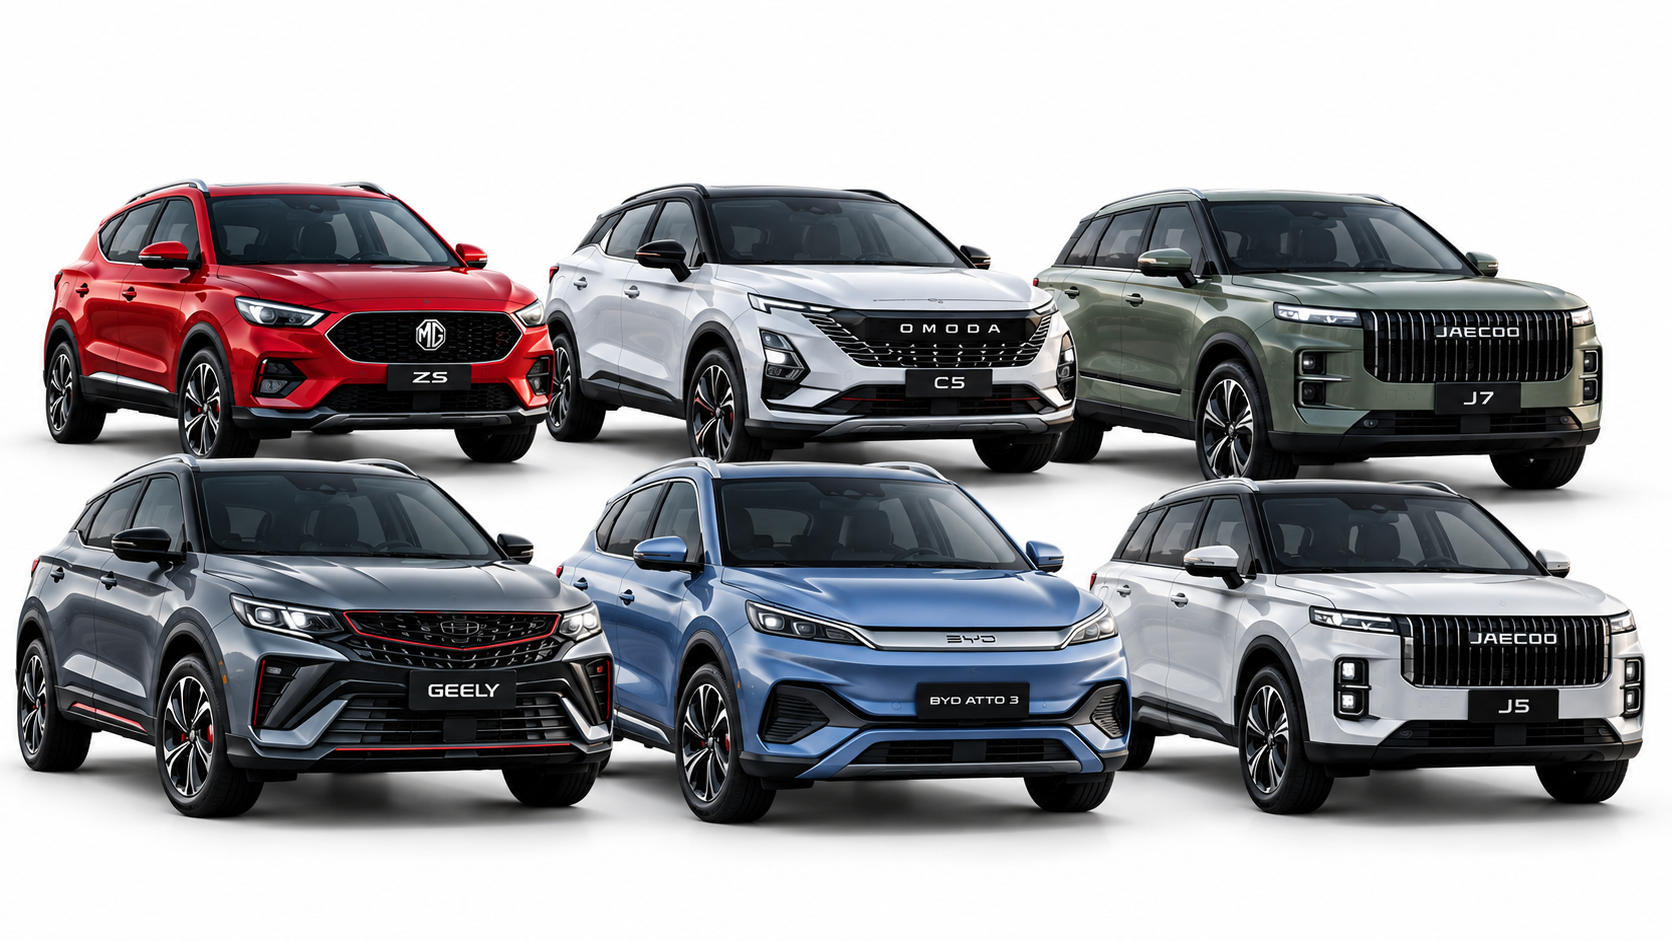
Bản đồ thị trường ô tô Việt Nam đang thay đổi khá nhanh. Nếu cách đây vài năm, nhóm thương hiệu Trung Quốc chủ yếu được người tiêu dùng biết đến qua một số cái tên như MG, Wuling hay Haval, hiện danh sách đã mở rộng đáng kể với BYD, Lynk & Co, Omoda, Jaecoo, Geely cùng nhiều thương hiệu khác.
Làn sóng này chưa có dấu hiệu dừng lại. Trong phần còn lại của năm 2026 và giai đoạn tiếp theo, thị trường được dự báo tiếp tục đón thêm những cái tên Trung Quốc như Zeekr, Li Auto, Changan, DFSK, Forthing, Deepal hay iCaur. Một số hãng đã xúc tiến hoạt động phân phối, xây dựng hệ thống bán hàng hoặc chuẩn bị đưa sản phẩm vào Việt Nam.
Điểm đáng chú ý là sự trở lại của xe Trung Quốc lần này khác khá nhiều so với giai đoạn trước. Thay vì chủ yếu sử dụng giá thấp để thu hút người mua, nhiều hãng đang tập trung vào thiết kế, trang bị tiện nghi, công nghệ hỗ trợ lái và đặc biệt là các loại hệ truyền động điện hóa.
Geely Coolray là một ví dụ khi mẫu crossover cỡ B này hiện có ba phiên bản với giá niêm yết 499 triệu, 549 triệu và 599 triệu đồng. Phiên bản Executive có giá từ 499 triệu đồng, sử dụng động cơ 1.5 turbo, công suất 172 mã lực và mô-men xoắn cực đại 290 Nm, kết hợp hộp số ly hợp kép 7 cấp. Với khoảng giá này, Coolray bước vào khu vực cạnh tranh của hàng loạt mẫu SUV đô thị quen thuộc như Mitsubishi Xforce, Toyota Yaris Cross, Hyundai Creta, Kia Seltos hay Honda HR-V.
Omoda & Jaecoo cũng đang đẩy mạnh chiến lược tương tự. Jaecoo J5 được đưa ra thị trường với mức giá khởi điểm từ 499 triệu đồng. Đáng chú ý, dòng xe này có các lựa chọn hệ truyền động xăng, hybrid và thuần điện, qua đó mở rộng lựa chọn cho người tiêu dùng trong cùng một dòng sản phẩm.
Thay đổi quan trọng hơn nằm ở chiến lược sản xuất. Một số hãng Trung Quốc không còn chỉ dựa vào xe nhập khẩu mà đã bắt đầu tính đến việc xây dựng cơ sở sản xuất, lắp ráp tại Việt Nam. Nhà máy liên doanh giữa Geleximco và Chery tại Hưng Yên là một trong những dự án đáng chú ý, hướng tới việc sản xuất các dòng xe Omoda và Jaecoo.
Nếu kế hoạch nội địa hóa được triển khai theo đúng lộ trình, đây có thể trở thành bước chuyển quan trọng. Việc lắp ráp trong nước không chỉ giúp chủ động nguồn cung mà còn tạo điều kiện để các thương hiệu Trung Quốc xây dựng chiến lược dài hạn thay vì chủ yếu thử nghiệm thị trường bằng xe nhập khẩu.
Một mặt trận khác đang chứng kiến sự hiện diện ngày càng rõ của các hãng Trung Quốc là xe điện hóa. Trong khi nhiều thương hiệu Nhật Bản và Hàn Quốc tại Việt Nam đang tập trung vào hybrid tự sạc, các hãng Trung Quốc lại mở rộng khá nhanh sang plug-in hybrid và xe thuần điện. BYD tập trung vào các dòng xe năng lượng mới, trong khi Omoda & Jaecoo phát triển cả xe xăng, hybrid, plug-in hybrid và xe điện.
Sức ép mà xe Trung Quốc tạo ra vì vậy không đơn thuần nằm ở việc rẻ hơn đối thủ vài chục triệu đồng. Người mua đang có thêm những lựa chọn sở hữu động cơ tăng áp, hệ thống hỗ trợ lái nâng cao ADAS, màn hình lớn, nhiều trang bị tiện nghi hoặc hệ truyền động điện hóa trong những khoảng giá trước đây chủ yếu dành cho xe xăng truyền thống.
Làn sóng mới từ xe Trung Quốc có đủ để thay đổi cán cân thị trường?
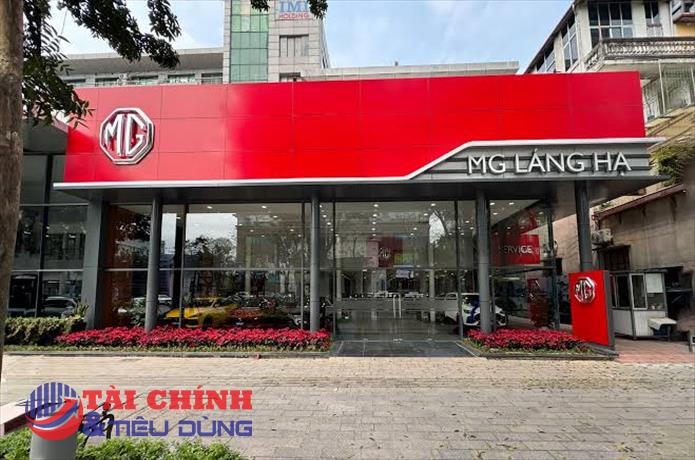
Số lượng thương hiệu tăng nhanh chưa đồng nghĩa xe Trung Quốc đã giành được thị phần lớn tại Việt Nam. Theo số liệu đăng ký phương tiện được tổng hợp trên thị trường, 13 thương hiệu xe con Trung Quốc ghi nhận khoảng 19.103 xe đăng ký trong năm 2025, tăng 26% so với năm trước. MG là thương hiệu có lượng xe đăng ký lớn nhất trong nhóm.
Sang năm 2026, lượng xe mang thương hiệu Trung Quốc tiếp tục tăng. Theo số liệu được Omoda & Jaecoo công bố, trong nửa đầu năm có 9.543 ô tô Trung Quốc đăng ký lăn bánh tại Việt Nam, tăng gần 21% so với cùng kỳ năm 2025. Dù vậy, nếu đặt cạnh quy mô toàn thị trường, lượng xe Trung Quốc vẫn còn tương đối nhỏ. Đây cũng cho thấy khoảng cách đáng kể giữa lợi thế trên bảng thông số kỹ thuật và khả năng chuyển hóa thành doanh số thực tế.
Một trong những rào cản lớn nằm ở hệ thống hậu mãi và niềm tin thương hiệu. Toyota, Honda, Mitsubishi, Mazda hay Suzuki đã có nhiều năm xây dựng mạng lưới đại lý, hệ thống dịch vụ, nguồn phụ tùng và lượng xe lưu hành lớn tại Việt Nam. Hyundai và Kia cũng có lợi thế đáng kể về hệ thống phân phối và hoạt động lắp ráp trong nước.
Trong khi đó, nhiều thương hiệu Trung Quốc mới chỉ hiện diện tại Việt Nam trong vài năm, thậm chí một số hãng mới chuẩn bị gia nhập. Độ phủ đại lý, khả năng bảo hành, nguồn cung phụ tùng, chất lượng xe sau thời gian dài sử dụng và giá trị bán lại đều có thể tác động trực tiếp đến quyết định xuống tiền.
Đây cũng là lý do giá bán và các chương trình ưu đãi đang được sử dụng mạnh để rút ngắn khoảng cách về thương hiệu. Trong tháng 9/2026, nhiều mẫu xe của MG, BYD, Geely và Omoda & Jaecoo tiếp tục áp dụng chính sách giảm giá hoặc hỗ trợ tài chính. Mức ưu đãi ở một số mẫu lên tới hàng chục, thậm chí hơn 100 triệu đồng tùy phiên bản, đời xe và điều kiện áp dụng.
Tuy nhiên, xe Trung Quốc không phải nhóm duy nhất giảm giá. Các thương hiệu Nhật Bản và Hàn Quốc cũng thường xuyên hỗ trợ lệ phí trước bạ, giảm tiền mặt hoặc áp dụng ưu đãi riêng tại đại lý. Điều này khiến khoảng cách giữa giá niêm yết và số tiền thực tế người mua phải bỏ ra liên tục thay đổi.
Đặc biệt, tại Việt Nam, cuộc cạnh tranh còn có thêm một biến số đáng chú ý là VinFast. Riêng tháng 8/2026, hãng công bố bàn giao 20.161 ô tô điện, nâng tổng lượng xe bán ra trong tám tháng đầu năm lên 154.073 chiếc. Quy mô này khiến những thương hiệu Trung Quốc muốn mở rộng ở phân khúc xe điện không chỉ phải cạnh tranh với xe Nhật, Hàn mà còn đối đầu một hãng nội địa đã xây dựng được hệ thống phân phối và hạ tầng sạc rộng.
Do đó, sự xuất hiện ngày càng dày đặc của các thương hiệu Trung Quốc chưa đủ để khẳng định cán cân thị phần ô tô Việt Nam sẽ nhanh chóng đảo chiều. Nhưng tác động của làn sóng này đã thể hiện khá rõ ở mặt bằng sản phẩm. Người mua ngày càng có nhiều lựa chọn trong cùng một khoảng ngân sách, trong khi những trang bị và công nghệ từng chủ yếu xuất hiện trên các dòng xe đắt tiền đang được đưa xuống phân khúc phổ thông.
PV
Nguồn: thuongtruong.com.vn