Công ty Cổ phần Nhựa Bình Minh (mã chứng khoán: BMP) là một trong những doanh nghiệp sản xuất ống nhựa và phụ kiện nhựa xây dựng lớn tại Việt Nam. Doanh nghiệp nhiều năm duy trì khả năng sinh lời cao cùng cơ cấu tài chính ít phụ thuộc vào vốn vay. Tuy nhiên, kết quả kinh doanh quý III/2026 cho thấy Nhựa Bình Minh đang chịu sức ép khi giá vốn tăng nhanh trong lúc doanh thu sụt giảm.
Biên lợi nhuận gộp giảm gần 8 điểm phần trăm, lãi quý III giảm 9%
Theo báo cáo tài chính hợp nhất quý III/2026, Nhựa Bình Minh ghi nhận doanh thu thuần đạt 1.462,9 tỷ đồng, giảm 4,5% so với cùng kỳ năm trước. Đáng chú ý, trong khi doanh thu sụt giảm, giá vốn hàng bán lại tăng 9,4%, lên 873,2 tỷ đồng, khiến lợi nhuận gộp giảm tới 19,7%, chỉ còn 589,6 tỷ đồng.
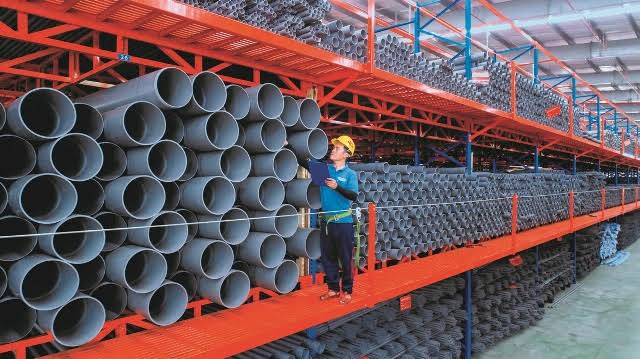
Việc giá vốn tăng nhanh hơn doanh thu khiến biên lợi nhuận gộp của Nhựa Bình Minh thu hẹp đáng kể, từ 47,9% cùng kỳ xuống còn 40,3%. Đây là mức giảm gần 8 điểm phần trăm, phản ánh áp lực lên hiệu quả kinh doanh cốt lõi của doanh nghiệp sản xuất ống nhựa này.
Để bù đắp phần lợi nhuận bị suy giảm, Nhựa Bình Minh đã tiết giảm mạnh các khoản chi phí hoạt động. Trong đó, chi phí bán hàng giảm 33,4%, còn 136,2 tỷ đồng; chi phí tài chính giảm 46,7%, xuống 42,6 tỷ đồng. Riêng hai khoản mục này đã giảm tổng cộng hơn 105 tỷ đồng so với cùng kỳ. Phần lớn chi phí tài chính của doanh nghiệp là chiết khấu thanh toán dành cho các đại lý và nhà phân phối, thay vì chi phí lãi vay.
Dù vậy, mức tiết giảm chi phí vẫn không đủ bù đắp khoản lợi nhuận gộp sụt giảm gần 145 tỷ đồng. Kết quả, Nhựa Bình Minh ghi nhận lợi nhuận trước thuế đạt 399 tỷ đồng, giảm 9,3%, trong khi lợi nhuận sau thuế đạt 319,3 tỷ đồng, giảm 8,9% so với cùng kỳ.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Nhựa Bình Minh đạt 4.239,7 tỷ đồng, tăng nhẹ 0,4% so với cùng kỳ. Lợi nhuận sau thuế đạt 990,5 tỷ đồng, tăng 2,4%. So với kế hoạch cả năm là 6.053 tỷ đồng doanh thu và 1.278 tỷ đồng lợi nhuận sau thuế, doanh nghiệp đã hoàn thành lần lượt 70% và 77,5% mục tiêu đề ra.
Như vậy, dù kết quả kinh doanh 9 tháng vẫn duy trì tăng trưởng, sự suy giảm trong quý III cho thấy áp lực giá vốn đang ảnh hưởng trực tiếp đến khả năng sinh lời của Nhựa Bình Minh. Nếu biên lợi nhuận gộp tiếp tục duy trì ở mức thấp hơn cùng kỳ, doanh nghiệp sẽ phải phụ thuộc nhiều hơn vào việc kiểm soát chi phí để bảo vệ lợi nhuận trong những tháng cuối năm.
Hơn 58% tài sản là tiền và đầu tư tài chính, nợ vay chỉ 55 tỷ đồng
Trái với sự suy giảm lợi nhuận trong quý III, cơ cấu tài chính của Nhựa Bình Minh vẫn duy trì mức độ an toàn khá cao khi lượng tiền mặt và tiền gửi ngân hàng chiếm phần lớn tổng tài sản, trong khi dư nợ vay tài chính ở mức rất thấp.
Tính đến ngày 30/9/2026, tổng tài sản của Nhựa Bình Minh đạt 3.747,7 tỷ đồng, tăng 10,9% so với đầu năm. Trong đó, tiền và các khoản tương đương tiền đạt 713,2 tỷ đồng, tăng gần 140%, còn đầu tư tài chính ngắn hạn đạt 1.470,2 tỷ đồng. Tổng hai khoản mục này lên tới 2.183,4 tỷ đồng, chiếm 58,3% tổng tài sản.
Đáng chú ý, hàng tồn kho của doanh nghiệp tăng 18% so với đầu năm, đạt 619,1 tỷ đồng. Các khoản phải thu ngắn hạn cũng tăng mạnh 176,6%, lên gần 267 tỷ đồng. Riêng phải thu ngắn hạn của khách hàng đạt 136 tỷ đồng, gấp hơn hai lần đầu năm, trong khi khoản trả trước cho người bán ngắn hạn tăng gấp ba lần, lên 129 tỷ đồng. Những biến động này cho thấy lượng vốn nằm tại hàng tồn kho và các khoản phải thu đang gia tăng, dù quy mô vẫn tương đối nhỏ so với lượng tiền và tiền gửi hiện có.
Về nguồn vốn, tổng nợ phải trả của Nhựa Bình Minh đạt 576,4 tỷ đồng, tăng 15% so với đầu năm nhưng chỉ chiếm khoảng 15,4% tổng tài sản. Trong đó, dư nợ vay tài chính chỉ đạt 54,9 tỷ đồng, toàn bộ là vay ngắn hạn. Phần lớn khoản vay này đến từ Công ty Cổ phần Đầu tư Kinh doanh Bất động sản Bình Minh Việt, một công ty liên kết của doanh nghiệp.
Với vốn chủ sở hữu đạt 3.171,3 tỷ đồng và lượng tiền cùng đầu tư tài chính ngắn hạn cao gấp gần 40 lần dư nợ vay, Nhựa Bình Minh gần như không chịu áp lực đáng kể về chi phí lãi vay. Đây cũng là lợi thế giúp doanh nghiệp duy trì khả năng thanh toán và chủ động nguồn vốn cho hoạt động sản xuất kinh doanh.
Tuy nhiên, kết quả quý III cho thấy nền tảng tài chính vững chắc chưa đủ để bảo đảm lợi nhuận tiếp tục tăng trưởng khi hiệu quả hoạt động cốt lõi suy giảm. Trong thời gian tới, khả năng kiểm soát giá vốn và cải thiện biên lợi nhuận gộp sẽ là yếu tố quyết định để Nhựa Bình Minh duy trì mức sinh lời cao. Ngược lại, nếu giá vốn tiếp tục tăng nhanh hơn doanh thu, lợi nhuận của doanh nghiệp có thể chịu thêm sức ép dù chi phí hoạt động đã được tiết giảm đáng kể.
PV
Nguồn: thuongtruong.com.vn