Thị trường BĐS TP.HCM và vùng phụ cận đầu năm 2026: Nguồn cung tăng, thanh khoản vẫn thận trọng

Báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận 2 tháng đầu năm 2026 do DKRA Consulting công bố cho thấy thị trường đã ghi nhận những tín hiệu phục hồi nhất định ở một số phân khúc. Tuy nhiên, trong bối cảnh mặt bằng lãi suất có xu hướng tăng và tâm lý nhà đầu tư vẫn thận trọng, thanh khoản chung của thị trường vẫn chưa thực sự bứt phá.

Căn hộ và nhà phố tăng nguồn cung, giao dịch cải thiện

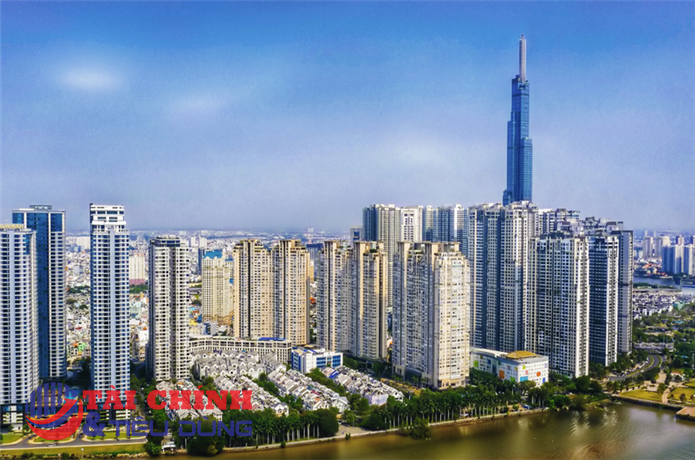
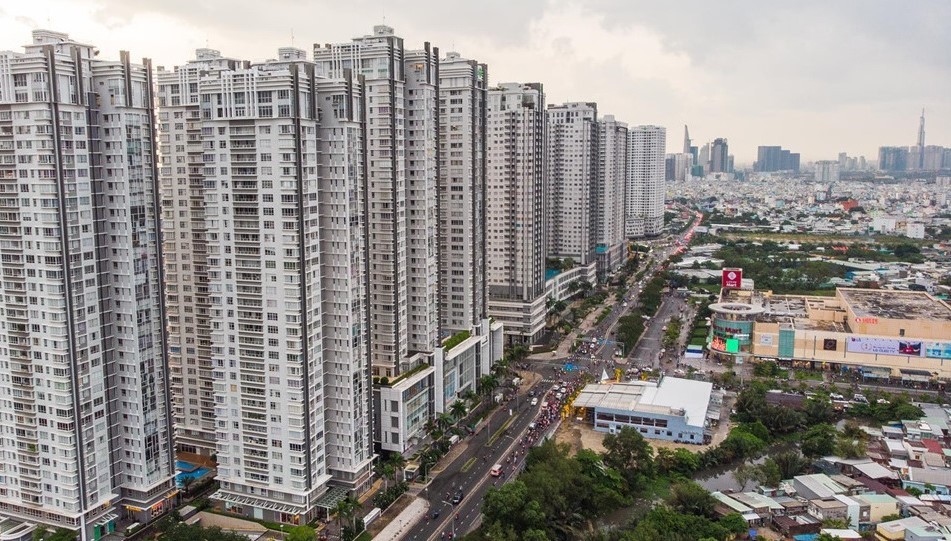
Theo DKRA Consulting, phân khúc căn hộ tiếp tục giữ vai trò chủ đạo trên thị trường bất động sản khu vực phía Nam. Trong 2 tháng đầu năm 2026, nguồn cung sơ cấp căn hộ tăng nhẹ khoảng 2% so với cùng kỳ năm trước. Riêng TP.HCM tiếp tục giữ vị trí dẫn đầu với hơn 12.000 căn hộ, chiếm khoảng 93,3% tổng nguồn cung sơ cấp toàn thị trường.

Trong đó, nguồn cung mới đưa ra thị trường đạt hơn 4.700 căn hộ, tăng mạnh gấp 6,6 lần so với cùng kỳ năm 2025. Sức cầu thị trường đạt khoảng 40% tổng nguồn cung sơ cấp, trong đó phần lớn giao dịch tập trung vào tháng 1/2026, giai đoạn trước kỳ nghỉ Tết Nguyên đán.
Thị trường bất động sản TPHCM và vùng phụ cận đầu năm 2026 Nguồn cung tăng thanh khoản vẫn thận trọng
Theo DKRA Consulting, phân khúc căn hộ tiếp tục giữ vai trò chủ đạo trên thị trường bất động sản khu vực phía Nam.

Bình Dương (cũ) trở thành điểm sáng của thị trường khi lượng tiêu thụ căn hộ tăng gấp 8,2 lần so với cùng kỳ. Trong cơ cấu sản phẩm, căn hộ hạng B vươn lên dẫn đầu nguồn cung, chiếm khoảng 40% toàn thị trường, chủ yếu tập trung tại khu vực Bình Dương và các địa phương giáp ranh TP.HCM.

Mặt bằng giá bán sơ cấp của căn hộ ghi nhận mức tăng nhẹ khoảng 1% - 3% so với cuối năm 2025. Tuy nhiên, giá bán và thanh khoản trên thị trường thứ cấp có xu hướng chững lại khi nhiều ngân hàng điều chỉnh tăng lãi suất, khiến người mua nhà thận trọng hơn trong quyết định vay vốn.

Ở phân khúc nhà phố và biệt thự, thị trường ghi nhận mức tăng trưởng mạnh nhất trong vòng 5 năm qua. Nguồn cung sơ cấp tăng gấp 2,2 lần so với cùng kỳ năm 2025, trong khi lượng tiêu thụ cũng tăng gần 31 lần.

Tỷ lệ giao dịch đạt khoảng 32% tổng nguồn cung sơ cấp, tuy nhiên giao dịch vẫn tập trung chủ yếu tại TP.HCM với tỷ trọng lên đến 89%. Giá bán sơ cấp của phân khúc này duy trì xu hướng đi ngang so với cuối năm 2025 nhưng vẫn cao hơn khoảng 11% so với cùng kỳ năm trước.

Trên thị trường thứ cấp, giá nhà phố và biệt thự không có nhiều biến động so với quý IV/2025 nhưng phổ biến tăng khoảng 13% - 17% so với cùng kỳ. Các dự án đã hoàn thiện hạ tầng, pháp lý rõ ràng hoặc hưởng lợi từ sự phát triển của các khu đô thị lớn ghi nhận mức tăng giá tích cực hơn.

Để thúc đẩy thanh khoản, nhiều chủ đầu tư tiếp tục áp dụng các chính sách bán hàng quen thuộc như kéo dài tiến độ thanh toán, hỗ trợ lãi suất vay ngân hàng, miễn phí quản lý hoặc chiết khấu cho khách hàng thanh toán sớm.

Bất động sản nghỉ dưỡng vẫn đối mặt nhiều khó khăn

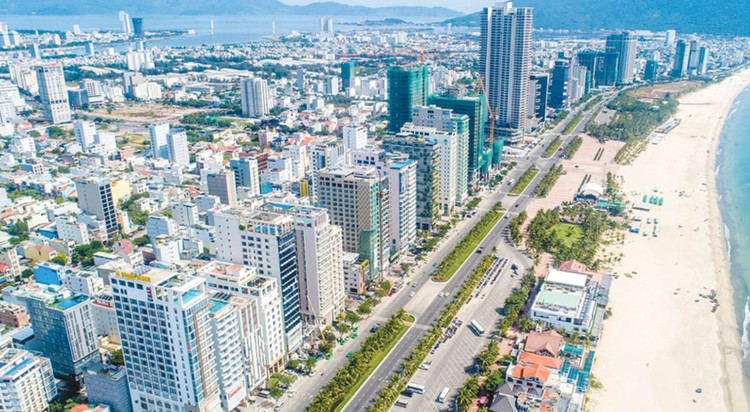
Trái với phân khúc nhà ở, thị trường bất động sản nghỉ dưỡng vẫn chưa ghi nhận sự phục hồi rõ nét trong 2 tháng đầu năm 2026.

Ở phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp tăng khoảng 11% so với cùng kỳ nhưng vẫn ở mức thấp. Nguồn cung mới gần như vắng bóng, cho thấy các chủ đầu tư vẫn thận trọng trong việc triển khai dự án mới.
Thị trường bất động sản TPHCM và vùng phụ cận đầu năm 2026 Nguồn cung tăng thanh khoản vẫn thận trọng
Thị trường bất động sản nghỉ dưỡng vẫn chưa ghi nhận sự phục hồi rõ nét trong 2 tháng đầu năm 2026.

Thanh khoản thị trường tiếp tục ở mức thấp, lượng tiêu thụ giảm đáng kể và chỉ đạt khoảng 66% so với cùng kỳ. Các giao dịch chủ yếu tập trung vào những sản phẩm có giá bán dưới 10 tỷ đồng mỗi căn.

Khu vực miền Trung tiếp tục giữ vai trò dẫn dắt phân khúc này khi chiếm khoảng 44% tổng nguồn cung sơ cấp và 60% lượng tiêu thụ sơ cấp toàn quốc. Giá bán sơ cấp ghi nhận mức tăng trung bình khoảng 8% so với cùng kỳ năm trước.

Phân khúc nhà phố, shophouse nghỉ dưỡng cũng có diễn biến tương tự. Nguồn cung sơ cấp tăng nhẹ khoảng 3% so với cùng kỳ nhưng hoàn toàn đến từ lượng hàng tồn của các dự án đã mở bán trước đó. Thị trường gần như không có dự án mới được đưa ra trong giai đoạn này.

Thanh khoản vẫn ở mức thấp và chỉ ghi nhận giao dịch cục bộ tại một số dự án quy mô lớn với mức giá phổ biến từ 8 - 10 tỷ đồng mỗi căn. Khu vực miền Trung tiếp tục chiếm ưu thế với khoảng 69% tổng nguồn cung và toàn bộ lượng giao dịch sơ cấp của cả nước.

Trong khi đó, phân khúc condotel ghi nhận nguồn cung sơ cấp tăng 14% so với cùng kỳ, đồng thời nguồn cung mới cũng tăng khoảng 38%. Tuy nhiên phần lớn nguồn cung này thuộc các giai đoạn tiếp theo của những dự án đã triển khai trước đó.

Dù vậy, sức cầu thị trường vẫn khá yếu khi lượng tiêu thụ giảm khoảng 37% so với cùng kỳ năm trước. Các giao dịch chủ yếu tập trung vào sản phẩm có giá bán dưới 3,5 tỷ đồng mỗi căn.

Theo DKRA Consulting, thị trường bất động sản nghỉ dưỡng hiện vẫn chịu ảnh hưởng bởi nhiều yếu tố như vấn đề pháp lý, hiệu quả khai thác và niềm tin của nhà đầu tư. Những yếu tố này khiến khả năng phục hồi của phân khúc này trong ngắn hạn vẫn còn hạn chế.

Tin khác
Nhà ở xã hội tăng tốc nguồn cung, nhưng không thể chỉ chạy theo số lượng

Nguồn cung nhà ở xã hội đang tăng tốc khi thủ tục đầu tư được tháo gỡ và hàng loạt dự án bước vào giai đoạn triển khai. Tuy nhiên, khi bài toán thiếu nguồn cung từng bước được cải thiện, yêu cầu mới đặt ra là phát triển đúng nơi người dân có nhu cầu, phù hợp khả năng chi trả và gắn với việc làm, giao thông, trường học, y tế cùng các dịch vụ thiết yếu.

HoREA chỉ ra loạt vướng mắc bất động sản vẫn chờ tháo gỡ

Bên cạnh nhiều kiến nghị về đất đai, nhà ở và kinh doanh bất động sản đã được các cơ quan có thẩm quyền tiếp thu, Hiệp hội Bất động sản TP Hồ Chí Minh (HoREA) cho biết, vẫn còn nhiều đề xuất liên quan thủ tục đầu tư, nhà ở xã hội, nghĩa vụ tài chính đất đai và phát triển nhà ở giá phù hợp chưa được chấp thuận.

Dự thảo Luật Nhà ở mới có gì đáng chú ý với người mua nhà và doanh nghiệp địa ốc?

Dự thảo Luật Nhà ở (sửa đổi) đang được Bộ Xây dựng lấy ý kiến đề xuất hàng loạt chính sách mới nhằm thúc đẩy phát triển nhà cho thuê, trong đó dự án có thể được miễn tiền sử dụng đất, tiền thuê đất và hưởng nhiều ưu đãi về thuế, tín dụng. Dự thảo cũng đề xuất ưu tiên người có từ hai con khi nguồn cung nhà thuê thiếu, đồng thời thu hẹp phạm vi mua nhà của tổ chức, cá nhân nước ngoài tại Việt Nam.

Chung cư tính niên hạn công trình, nhà đầu tư cần nhìn lại giá trị căn hộ dài hạn

Việc xác định thời hạn sử dụng nhà chung cư theo niên hạn công trình đang được Chính phủ yêu cầu luật hóa rõ ràng, đồng thời bảo đảm quyền tài sản của chủ sở hữu. Với thị trường bất động sản, thay đổi này có thể khiến tuổi thọ công trình, phương án xây dựng lại và nghĩa vụ tài chính trở thành những yếu tố được nhà đầu tư quan tâm hơn khi định giá căn hộ.

Hạ tầng liên vùng hoàn thiện, bất động sản công nghiệp Long An tăng sức cạnh tranh

Cao tốc Bến Lức - Long Thành đang bước vào giai đoạn hoàn thiện cuối cùng, mở thêm một hành lang kết nối Đông - Tây cho mạng lưới công nghiệp và logistics phía Nam. Theo Savills, cùng với sân bay Long Thành, cụm cảng Cái Mép - Thị Vải và các tuyến vành đai, hạ tầng mới có thể củng cố sức hút của Long An (cũ) đối với các doanh nghiệp sản xuất, logistics và dòng vốn FDI chất lượng cao.

Gỡ nút thắt ‘định giá đất’, thị trường bất động sản được gì?

Thị trường bất động sản Việt Nam đang bước vào giai đoạn mà câu chuyện “giá đất” không còn chỉ là vấn đề của cơ quan quản lý hay doanh nghiệp, mà trực tiếp tác động đến nguồn cung, giá nhà, nghĩa vụ tài chính và quyết định đầu tư. Việc đưa giá đất sát hơn với thị trường có thể tháo gỡ một nút thắt pháp lý, nhưng đồng thời đặt ra bài toán chi phí, giá nhà và khả năng tiếp cận vốn.

FDI sản xuất tập trung mạnh ở miền Bắc, bất động sản công nghiệp mở rộng nguồn cung

Vốn FDI thực hiện tại Việt Nam trong 8 tháng đầu năm 2026 ước đạt 17,25 tỷ USD, cao nhất cùng kỳ trong 5 năm. Cùng với cải cách chính sách và đầu tư hạ tầng liên vùng, dòng vốn sản xuất đang tạo thêm nhu cầu đối với đất công nghiệp, nhà xưởng và nhà kho, đặc biệt tại các trung tâm công nghiệp phía Bắc.

Bất động sản nghỉ dưỡng Đà Nẵng tiếp tục trầm lắng, pháp lý và dòng vốn vẫn là nút thắt

Trong tháng 8/2026, các phân khúc nhà phố, biệt thự và bất động sản nghỉ dưỡng tại Đà Nẵng tiếp tục cho thấy sự phân hóa mạnh. Trong khi giao dịch nhà phố, biệt thự tăng nhưng gần như tập trung tại một dự án, các sản phẩm nghỉ dưỡng vẫn thiếu thanh khoản khi nhiều dự án chưa giải quyết được pháp lý, tiến độ và bài toán hiệu quả khai thác.

Tin mới
Đọc nhiều
Xu hướng đọc