Từ nguyên liệu nhỏ đến ‘điểm nghẽn’ lớn
Đất hiếm thường không phải nguyên liệu được nhắc đến đầu tiên khi nói về giá xe điện. Pin lithium-ion, đồng, nhôm hay thép có khối lượng và giá trị lớn hơn nhiều. Tuy nhiên, với một số dòng động cơ điện hiệu suất cao, một nhóm đất hiếm lại giữ vai trò đặc biệt: neodymium (Nd), praseodymium (Pr), dysprosium (Dy) và terbium (Tb).
Đây là những nguyên tố được sử dụng để sản xuất nam châm vĩnh cửu NdFeB – loại nam châm có mật độ từ năng lượng cao, giúp động cơ điện đạt công suất lớn trong khi vẫn giữ kích thước và trọng lượng tương đối nhỏ. Theo Cơ quan Năng lượng Quốc tế (IEA), nam châm vĩnh cửu hiện chiếm khoảng 95% giá trị tiêu thụ đất hiếm toàn cầu; nhu cầu đối với nhóm đất hiếm dùng cho nam châm đã tăng gấp đôi từ năm 2015 và dự kiến tăng thêm khoảng một phần ba đến năm 2030.
Điều đáng chú ý nằm ở cấu trúc thị trường. Năm 2024, Trung Quốc chiếm khoảng 60% sản lượng khai thác đất hiếm dùng cho nam châm, 91% sản lượng tinh luyện và tới 94% sản lượng nam châm vĩnh cửu. Như vậy, vấn đề của ngành xe điện không chỉ là “đất hiếm có đắt hay không”, mà còn là ai kiểm soát công đoạn tinh luyện và sản xuất nam châm.
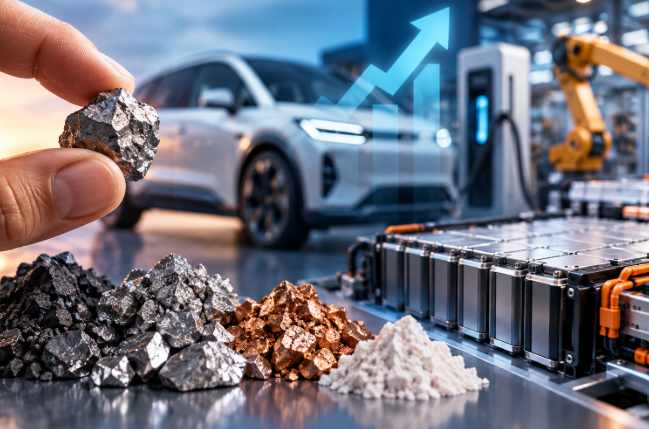
Đây chính là lý do một nguyên liệu có tỷ trọng rất nhỏ trong chiếc xe lại có thể trở thành điểm nghẽn của cả dây chuyền.
IEA cho biết các biện pháp kiểm soát xuất khẩu đất hiếm của Trung Quốc trong năm 2025 từng khiến lượng xuất khẩu một số nguyên tố và nam châm giảm mạnh trong tháng 4 và tháng 5, buộc một số nhà sản xuất ô tô tại Mỹ và châu Âu phải giảm công suất, thậm chí tạm dừng sản xuất. Sau đó nguồn cung được cải thiện khi giấy phép xuất khẩu được cấp trở lại, nhưng mức chênh lệch giá đối với nam châm sản xuất bên ngoài Trung Quốc vẫn tồn tại.
Đến năm 2026, câu chuyện chưa biến mất. IEA nhận định các rủi ro từ chuỗi cung ứng tập trung vẫn hiện hữu, trong khi nhu cầu đất hiếm cho nam châm bên ngoài Trung Quốc được dự báo tăng 50% vào năm 2035, phần lớn nhờ xe điện. Đáng chú ý, công suất khai thác, tinh luyện và sản xuất nam châm bên ngoài Trung Quốc hiện chưa đủ đáp ứng nhu cầu tương lai.
Giá cũng phản ánh sự nhạy cảm đó. Theo S&P Global, giá NdPr oxide FOB Trung Quốc được đánh giá ở mức khoảng 112 USD/kg ngày 31/8/2026, trong khi giá CIF Bắc Mỹ khoảng 110 USD/kg. Dù mức giá này thấp hơn một số giai đoạn tăng nóng trước đó, thị trường vẫn phải trả giá cho yếu tố nguồn cung và rủi ro địa chính trị.
Với doanh nghiệp sản xuất xe điện, điều này tạo ra một bài toán khó: chi phí đất hiếm có thể không đủ lớn để ngay lập tức làm giá xe tăng mạnh, nhưng một cú gián đoạn nguồn cung có thể khiến chi phí không phải vấn đề duy nhất – khả năng sản xuất mới là vấn đề.
IEA ước tính đất hiếm chỉ chiếm chưa đến 1% giá trị một chiếc xe điện. Thậm chí, nếu giá đất hiếm tăng gấp ba, giá một chiếc ô tô chỉ tăng khoảng 0,1%. Tuy nhiên, đất hiếm lại chiếm khoảng 40% chi phí của nam châm vĩnh cửu. Điều này cho thấy tác động sẽ tập trung mạnh hơn ở các tầng trung gian như động cơ, nam châm và linh kiện, thay vì truyền thẳng theo tỷ lệ vào giá bán xe.
Nói cách khác, đất hiếm khó trở thành yếu tố duy nhất khiến xe điện đắt lên, nhưng có thể trở thành yếu tố khiến doanh nghiệp phải trả giá cao hơn để bảo đảm xe được sản xuất đúng kế hoạch.
Việt Nam có tài nguyên, nhưng thiếu chuỗi giá trị
Việt Nam đang đứng trước một cơ hội đặc biệt trong câu chuyện này. Theo số liệu USGS được S&P Global dẫn lại, Việt Nam có khoảng 3,5 triệu tấn trữ lượng đất hiếm và đứng thứ năm thế giới. Tuy nhiên, sản lượng năm 2025 chỉ khoảng 150 tấn, thấp hơn rất nhiều so với tiềm năng tài nguyên.
Trong khi đó, các cơ quan và chuyên gia trong nước từng sử dụng con số trữ lượng khoảng 22 triệu tấn. Tại hội thảo về công nghiệp vật liệu và cơ khí, chế tạo Việt Nam tháng 6/2026, con số này tiếp tục được đề cập. Viện Nghiên cứu Chiến lược, Chính sách Công Thương cũng từng nhấn mạnh lợi thế của Việt Nam về tài nguyên đất hiếm và khả năng hợp tác công nghệ để phát triển chuỗi cung ứng vật liệu, pin và xe điện.
Sự khác biệt giữa các con số cho thấy một vấn đề quan trọng: tài nguyên địa chất và trữ lượng có thể khai thác thương mại không phải là một khái niệm.
Giá trị kinh tế chỉ xuất hiện khi doanh nghiệp có thể đi từ khai thác quặng sang tuyển, tách, tinh luyện, tạo kim loại, hợp kim rồi sản xuất nam châm. Nếu dừng ở khai thác nguyên liệu, phần giá trị lớn nhất của chuỗi vẫn nằm ở nơi khác.
Đây cũng là hướng chính sách mà Việt Nam đang theo đuổi. Luật Địa chất và Khoáng sản quy định đất hiếm là khoáng sản chiến lược đặc biệt, việc khai thác và chế biến phải được kiểm soát; đất hiếm nguyên khai không được xuất khẩu và hoạt động chế biến sâu phải gắn với phát triển hệ sinh thái công nghiệp.
Bộ Công Thương trong nhiệm vụ năm 2026 cũng được giao hoàn thiện chiến lược quốc gia về đất hiếm, đồng thời thúc đẩy sản xuất trong nước, tăng tỷ lệ nội địa hóa và giảm phụ thuộc vào nguyên liệu nhập khẩu.
Trên thị trường quốc tế, Việt Nam cũng bắt đầu được nhìn nhận như một mắt xích tiềm năng của chuỗi cung ứng ngoài Trung Quốc. S&P Global cho biết Việt Nam đã tăng cường hợp tác về khoáng sản quan trọng với Australia, Ấn Độ, Nhật Bản và EU; đồng thời một số doanh nghiệp quốc tế đang quan tâm tới các dự án đất hiếm và cơ sở chế biến tại Việt Nam.
Nhưng thách thức lớn nhất vẫn là công nghệ. IEA chỉ ra rằng ngay cả khi toàn bộ các dự án đã được công bố bên ngoài Trung Quốc được triển khai, đến năm 2035 công suất dự kiến cũng mới đáp ứng khoảng 50% nhu cầu khai thác, 25% nhu cầu tinh luyện và dưới 20% nhu cầu sản xuất nam châm. Công đoạn nam châm vì thế đang là nút thắt lớn nhất của quá trình đa dạng hóa chuỗi cung ứng.
Điều này đặt Việt Nam trước một lựa chọn về mô hình phát triển. Nếu chỉ coi đất hiếm là tài nguyên để khai thác, lợi ích kinh tế sẽ bị giới hạn. Nếu phát triển được công nghệ tinh luyện, vật liệu từ, nam châm và tiến tới linh kiện động cơ, giá trị thu được sẽ nằm sâu hơn trong chuỗi sản xuất xe điện.
Một hướng khác cũng đang được các hãng xe theo đuổi là giảm hoặc loại bỏ đất hiếm khỏi động cơ. Một số nhà sản xuất đang phát triển động cơ không sử dụng nam châm đất hiếm hoặc giảm hàm lượng đất hiếm. Tuy nhiên, các công nghệ này vẫn trong quá trình thương mại hóa và chưa thể ngay lập tức thay thế toàn bộ động cơ nam châm vĩnh cửu.
Với Việt Nam, vì vậy, bài toán không đơn giản là “có bao nhiêu tấn đất hiếm”, mà là có thể biến bao nhiêu tấn tài nguyên thành vật liệu, linh kiện và sản phẩm công nghiệp có giá trị cao.
Đất hiếm có thể chỉ chiếm một phần rất nhỏ trong giá trị chiếc xe điện, nhưng lại nằm ở vị trí có khả năng kiểm soát tốc độ và chi phí của cả chuỗi sản xuất. Khi Trung Quốc vẫn chi phối phần lớn khâu tinh luyện và nam châm, các hãng xe phải tính thêm chi phí dự phòng, đa dạng hóa nguồn cung và phát triển công nghệ thay thế.
Với Việt Nam, cơ hội không nằm ở việc trở thành một nước xuất khẩu quặng đất hiếm, mà ở khả năng hình thành chuỗi giá trị từ tài nguyên đến vật liệu, nam châm, động cơ và công nghiệp xe điện. Nếu làm được điều này, một nguyên liệu từng được xem là “nhỏ” có thể trở thành một mắt xích quan trọng trong quá trình nâng cấp vị trí của Việt Nam trong chuỗi cung ứng công nghiệp mới.
PV
Nguồn: thuongtruong.com.vn