Áp lực lãi suất và bài toán dòng vốn
Phát biểu tại hội thảo, ông Trần Đình Thiên - Phó Giáo sư, Tiến sĩ, nguyên Viện trưởng Viện Kinh tế Việt Nam, thành viên Hội đồng tư vấn chính sách của Thủ tướng cho rằng thị trường bất động sản đang chịu tác động trực tiếp từ áp lực lãi suất gia tăng.
Theo ông Trần Đình Thiên, lãi suất không chỉ tăng theo chu kỳ kinh tế mà còn chịu sức ép từ mục tiêu tăng trưởng cao. Trong khi đó, bất động sản là lĩnh vực hấp thụ vốn lớn nhất nền kinh tế, nên mức độ ảnh hưởng càng rõ nét.
Thực tế, khoảng 21-22% tổng dư nợ tín dụng ngân hàng thường chảy vào bất động sản. Trong giai đoạn khó khăn trước đó, tỷ lệ này từng tăng lên 25-26% nhằm hỗ trợ thị trường. Tuy nhiên, nghịch lý là dòng tiền càng bơm vào nhiều thì hiệu quả quay vòng lại càng chậm, do đặc tính đầu cơ vẫn chiếm tỷ trọng lớn.
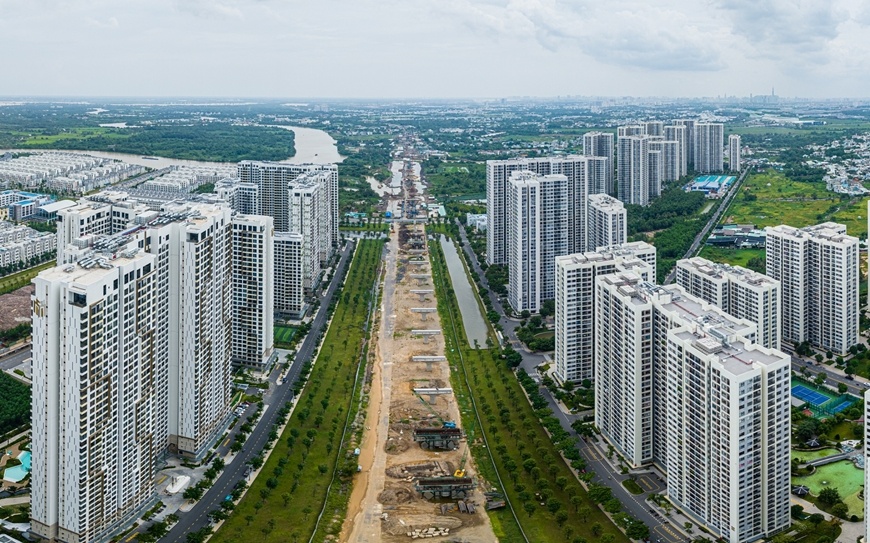
Khi lãi suất huy động ở mức khoảng 9%/năm, lãi suất cho vay thực tế có thể lên tới 14-16%/năm. Đây là mức chi phí vốn vượt quá khả năng chịu đựng của phần lớn doanh nghiệp và người mua nhà. Hệ quả là doanh nghiệp ngần ngại triển khai dự án, trong khi người mua cũng dè dặt vay vốn, khiến thanh khoản thị trường suy giảm.
Ông Trần Đình Thiên cảnh báo, nếu áp lực lãi suất tiếp tục duy trì, thị trường có thể rơi vào trạng thái chưa kịp phục hồi đã đối mặt nguy cơ suy giảm trở lại. Điểm yếu cốt lõi nằm ở cấu trúc vốn khi nền kinh tế vẫn phụ thuộc lớn vào tín dụng ngân hàng, chiếm tới khoảng 60% tổng nguồn vốn. Việc sử dụng vốn ngắn hạn cho các dự án dài hạn tiềm ẩn rủi ro thanh khoản đáng kể.
Ngoài ra, việc phát triển các kênh vốn dài hạn như trái phiếu doanh nghiệp hay thị trường cổ phiếu được xem là giải pháp căn cơ để giảm áp lực cho hệ thống ngân hàng và tạo nền tảng bền vững cho bất động sản.
Ở góc độ thị trường, Võ Hùynh Tuấn Kiệt - Giám đốc Bộ phận Tiếp thị Dự án Nhà ở của CBRE Việt Nam nhận định năm 2026 sẽ là giai đoạn sàng lọc mạnh nhất trong nhiều năm trở lại đây.
Tại TP.HCM, nguồn cung căn hộ năm 2025 đã tăng lên gần 25.000 sản phẩm, trong đó phân khúc dưới 60 triệu đồng/m² chiếm tỷ trọng đáng kể. Nguồn cung từ các khu vực lân cận như Bình Dương đóng vai trò quan trọng trong việc điều tiết giá, giúp thị trường khu vực duy trì sự cân bằng.
Phân khúc nhà thấp tầng ghi nhận nguồn cung cao nhất trong vòng 5 năm, với tỷ lệ hấp thụ khả quan. Thị trường thứ cấp cũng tăng trưởng khoảng 17%, nhờ tác động tích cực từ các dự án hạ tầng lớn như Vành đai 3, Vành đai 4 và sân bay Long Thành.
Dù vậy, theo ông Kiệt, “cuộc chơi” đang thay đổi. Các chính sách pháp lý mới sẽ giúp loại bỏ các giá trị ảo, đưa thị trường trở về đúng bản chất. Một trong những điểm nhấn là việc minh bạch hóa thông tin, tiến tới mỗi thửa đất được định danh rõ ràng, hạn chế tình trạng “hai giá” tồn tại lâu nay.
Bên cạnh đó, hoạt động môi giới cũng sẽ được chuẩn hóa. Các cá nhân hành nghề không đủ điều kiện hoặc hoạt động tự phát sẽ dần bị đào thải khi yêu cầu về chứng chỉ và quản lý thuế ngày càng chặt chẽ.
Ông Kiệt đưa ra ba kịch bản cho thị trường năm 2026. Kịch bản tích cực là “hồi phục thực chất” khi lạm phát được kiểm soát dưới 4,5%. Kịch bản lạc quan hơn là “bình minh rực rỡ”, nhưng xác suất không cao. Trong khi đó, kịch bản “thử thách sức bền” có thể xảy ra nếu các áp lực vĩ mô không được giải tỏa kịp thời.
Tái định vị cấu trúc sản phẩm và dòng tiền
Theo các chuyên gia, “kỷ nguyên phân lô bán nền” đang dần khép lại, nhường chỗ cho các loại hình có giá trị sử dụng thực.
Căn hộ được dự báo sẽ trở thành “trục xương sống” của thị trường đô thị trong ít nhất 5 năm tới, nhờ đáp ứng nhu cầu ở thực và phù hợp với khả năng chi trả của đa số người dân.
Trong khi đó, bất động sản công nghiệp và logistics nổi lên như những điểm sáng mới, hưởng lợi từ xu hướng dịch chuyển chuỗi cung ứng toàn cầu và sự tham gia ngày càng sâu của Việt Nam vào các lĩnh vực như bán dẫn, năng lượng sạch.
Bất động sản nghỉ dưỡng, sau giai đoạn trầm lắng, cũng đang dần trở lại quỹ đạo khi khung pháp lý được hoàn thiện. Tuy nhiên, phân khúc này sẽ phát triển theo hướng bền vững hơn, gắn với khai thác thực tế thay vì đầu cơ.
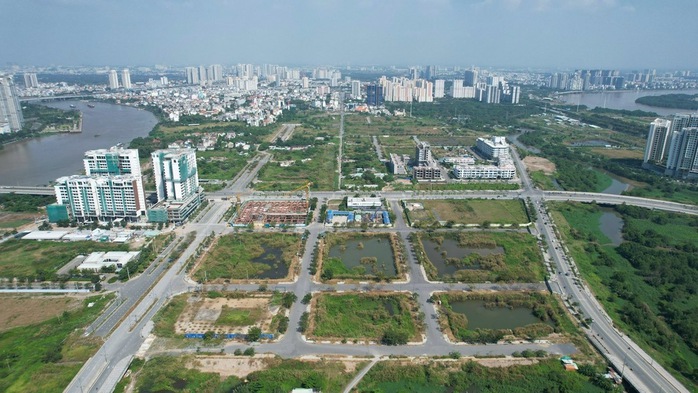
Ông Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam cho rằng, dù có những tín hiệu tích cực, bất động sản Việt Nam vẫn đang đối mặt với nhiều “căn bệnh” nội tại.
Trong đó, vấn đề lớn nhất là sự mất cân đối cung - cầu. Nguồn cung sản phẩm phục vụ đầu cơ vẫn chiếm tỷ trọng lớn, trong khi phân khúc đáp ứng nhu cầu ở thực lại thiếu hụt.
Ngoài ra, các rào cản về thể chế và thủ tục hành chính vẫn là “nút thắt” khiến nhiều dự án bị đình trệ, làm giảm hiệu quả sử dụng nguồn lực và khiến dòng vốn trong dân chưa được khai thác đúng mức.
Phó Chủ tịch Hiệp hội Bất động sản Việt Nam cảnh báo, nếu không sớm tháo gỡ các điểm nghẽn này, thị trường có thể đối mặt với nguy cơ khủng hoảng hoặc vỡ nợ trong một số phân khúc.
Về định hướng phát triển, ông cho rằng việc chỉ dựa vào hạ tầng để đẩy giá đất là sai lầm từng lặp lại trong quá khứ. Thay vào đó, mô hình dự án “all-in-one” tích hợp đầy đủ tiện ích mới là xu hướng bền vững, tạo ra giá trị thực và nâng cao chất lượng sống.
Ông Phạm Lâm - Chủ tịch Hội đồng quản trị kiêm Tổng Giám đốc DKRA Group nhận định thị trường đang mở ra cả thách thức và cơ hội.
Từ nay đến năm 2030, TP.HCM vẫn sẽ là tâm điểm thu hút dòng vốn đầu tư, nhờ lợi thế hạ tầng và quy mô kinh tế. Điều này kéo theo xu hướng tăng giá bất động sản và giá cho thuê trong dài hạn.
Tuy nhiên, nghịch lý của thị trường là đang thiếu hụt hai phân khúc đối lập: nhà ở giá phù hợp với số đông và sản phẩm siêu sang. Điều này buộc doanh nghiệp phải tái cấu trúc danh mục sản phẩm, tập trung vào các phân khúc có nhu cầu thực.
Ngoài ra, doanh nghiệp không chỉ cần ổn định tài chính trong ngắn hạn mà còn phải kiên định chiến lược dài hạn, bao gồm đa dạng hóa nguồn vốn, giảm phụ thuộc tín dụng ngân hàng và đẩy mạnh số hóa quản trị.
PV
Nguồn: thuongtruong.com.vn