Cung bùng nổ, thanh khoản hụt hơi
Nếu giai đoạn 2024-2025 là cuộc đua giành thị phần bằng những đợt mở bán liên tiếp, thì nửa cuối năm 2026 lại là cuộc cạnh tranh khốc liệt hơn nhiều: ai bán được hàng. Nguồn cung không còn là bài toán lớn của thị trường, trong khi sức mua bắt đầu chậm lại, buộc các chủ đầu tư phải đối mặt với áp lực tiêu thụ ngày càng rõ nét.
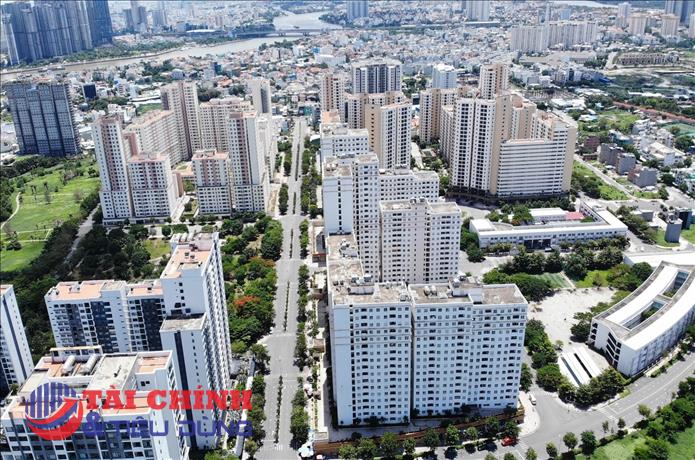
Các báo cáo nghiên cứu mới công bố đều cho thấy thị trường căn hộ đang bước vào một chu kỳ mới. Theo Knight Frank Việt Nam, trong quý II, khu vực TP.HCM mở rộng (gồm TP.HCM, Bình Dương và Bà Rịa - Vũng Tàu) có hơn 7.150 căn hộ được tung ra thị trường, đưa tổng nguồn cung sơ cấp lên hơn 14.200 căn, tăng tới 156% so với quý trước.
Nguồn hàng dồi dào giúp lượng giao dịch đạt khoảng 7.680 căn. Tuy nhiên, tỷ lệ hấp thụ chỉ đạt 39%, riêng khu vực nội thành TP.HCM chỉ khoảng 31%, cho thấy tốc độ tiêu thụ chưa theo kịp đà tăng của nguồn cung.

Số liệu của One Mount Group cũng phản ánh xu hướng tương tự. Trong quý II, thị trường ghi nhận khoảng 11.000 căn hộ mở bán mới nhưng chỉ có khoảng 9.500 giao dịch thành công, kéo tỷ lệ hấp thụ từ 52% xuống còn 50%.
Nhìn vào các con số, có thể thấy điểm nghẽn của thị trường không còn nằm ở thiếu nguồn hàng mà ở khả năng hấp thụ. Dù lượng giao dịch vẫn nhích lên so với quý trước, thanh khoản vẫn thấp hơn đáng kể so với cùng kỳ năm 2025. Điều này phản ánh tâm lý người mua đang thận trọng hơn rất nhiều khi xuống tiền.
Nguyên nhân trước hết đến từ mặt bằng giá tiếp tục leo thang, trong khi thu nhập và khả năng tích lũy của phần lớn người dân không tăng tương ứng. Theo Knight Frank, giá bán sơ cấp bình quân tại TP.HCM mở rộng đã lên khoảng 95 triệu đồng/m².
Khảo sát của One Mount Group cho thấy giá căn hộ tại khu vực trung tâm TP.HCM hiện đã đạt khoảng 103 triệu đồng/m². Ngay cả Bình Dương (cũ), vốn được xem là thị trường thay thế nhờ mức giá dễ tiếp cận hơn, cũng đã lên khoảng 60 triệu đồng/m² sau khi tăng tới 33% so với cùng kỳ năm 2025.
Khi giá bán ngày càng bỏ xa khả năng chi trả của đa số người dân, khoảng cách giữa cung và cầu cũng ngày càng nới rộng. Không phải thị trường thiếu nhu cầu, mà ngày càng thiếu những sản phẩm phù hợp với túi tiền của người mua.
Một chuyển biến đáng chú ý khác là tiêu chí lựa chọn nhà ở đã thay đổi rõ rệt. Nếu trong giai đoạn thị trường tăng nóng, nhiều dự án chỉ cần vị trí đẹp hoặc kỳ vọng tăng giá đã đủ thu hút nhà đầu tư, thì hiện nay người mua cân nhắc kỹ hơn nhiều trước khi quyết định.
Tổng giá trị căn hộ, tiến độ xây dựng, tính minh bạch về pháp lý, khả năng khai thác và đặc biệt là áp lực trả nợ hàng tháng đang trở thành những yếu tố được đặt lên hàng đầu.
Ông Sơn Hoàng, Phó Giám đốc Nghiên cứu và Tư vấn Knight Frank Việt Nam, nhận định thị trường đang chứng kiến sự dịch chuyển rõ rệt từ nhu cầu đầu tư sang nhu cầu ở thực. Theo đó, người mua ưu tiên những dự án có tổng giá trị vừa tầm, pháp lý rõ ràng và tiến độ thi công đảm bảo. Đây cũng là nguyên nhân khiến thanh khoản tập trung chủ yếu ở phân khúc trung cấp, trong khi các dự án cao cấp và hạng sang vẫn tiêu thụ khá chậm.
Cơ cấu giao dịch cho thấy xu hướng này rất rõ. Nhóm căn hộ có giá từ 60-120 triệu đồng/m² chiếm hơn một nửa tổng lượng giao dịch và đạt tỷ lệ hấp thụ khoảng 59%. Trong khi đó, các dự án có giá trên 120 triệu đồng/m² chỉ ghi nhận tỷ lệ hấp thụ khoảng 20%.
Khoảng chênh lệch lớn giữa hai phân khúc cho thấy thị trường không thiếu người mua, mà đang thiếu những sản phẩm đáp ứng đúng khả năng tài chính của số đông. Vì vậy, dù nhiều chủ đầu tư liên tục tung ra các chương trình hỗ trợ lãi suất, giãn tiến độ thanh toán hay tăng mức chiết khấu, hiệu quả kích cầu vẫn chưa đạt như kỳ vọng. Trong bối cảnh nguồn cung tiếp tục gia tăng, áp lực bán hàng được dự báo sẽ còn lớn hơn trong những quý tới.
Cuộc đua bán hàng bước vào giai đoạn khốc liệt
Nếu thanh khoản chững lại là tín hiệu đầu tiên cho thấy thị trường đang đổi chiều, thì áp lực lớn hơn nằm ở lượng nguồn cung mới vẫn chưa có dấu hiệu giảm nhiệt. Điều đó đồng nghĩa, từ nay đến hết năm và cả giai đoạn 2027, cuộc cạnh tranh trên thị trường căn hộ sẽ ngày càng gay gắt.
Theo Knight Frank Việt Nam, đến cuối năm 2027, thị trường TP.HCM mở rộng dự kiến đón thêm khoảng 76.000 căn hộ mới, trong đó hơn 31.700 căn tập trung tại khu vực nội thành. Trong khi đó, One Mount Group dự báo chỉ riêng 6 tháng cuối năm 2026 sẽ có thêm khoảng 15.000-20.000 căn hộ được tung ra thị trường, đưa tổng nguồn cung mở bán cả năm lên khoảng 30.000-35.000 căn.
Khi lượng hàng liên tục gia tăng, cán cân thị trường cũng thay đổi. Nếu những năm trước người mua phải cạnh tranh để giành suất đặt chỗ, thì nay áp lực lại chuyển sang phía doanh nghiệp. Cuộc đua không còn là ai mở bán trước, mà là ai bán được hàng nhanh hơn.

Bà Nguyễn Hoài An, chuyên gia cao cấp của CBRE, nhận định thị trường trong nửa cuối năm sẽ tiếp tục phân hóa mạnh. Theo bà, nguồn cung mới vẫn rất dồi dào khi nhiều dự án đồng loạt triển khai, song giá bán sơ cấp khó giảm do phần lớn sản phẩm đều được phát triển tại các vị trí tốt và thuộc phân khúc cao cấp.
Trong bối cảnh đó, lợi thế cạnh tranh sẽ không còn đến từ vị trí hay câu chuyện tăng giá, mà phụ thuộc nhiều hơn vào năng lực bán hàng của từng chủ đầu tư. Chính sách thanh toán linh hoạt, hỗ trợ lãi suất, cam kết tiến độ, chất lượng xây dựng, năng lực vận hành và hệ sinh thái tiện ích sẽ trở thành những yếu tố quyết định sức hút của dự án. Nói cách khác, thị trường đang chuyển từ cuộc đua sở hữu quỹ đất sang cuộc đua chinh phục khách hàng.
Không chỉ người mua để ở, giới đầu tư cũng đang thay đổi chiến lược. Nếu giai đoạn 2024-2025, nhiều nhà đầu tư sẵn sàng sử dụng đòn bẩy tài chính với kỳ vọng giá nhà tăng nhanh để tối đa hóa lợi nhuận, thì hiện nay bài toán đã khác. Mặt bằng giá đã tăng lên mức cao, trong khi chi phí vốn không còn rẻ khiến biên lợi nhuận kỳ vọng thu hẹp đáng kể.
Theo CBRE, sau giai đoạn giá căn hộ thứ cấp tăng khoảng 24-25% mỗi năm trong hai năm 2024-2025, tốc độ tăng trong năm 2026 được dự báo chỉ còn khoảng 10-13%. Dù vẫn là mức tăng tích cực, diễn biến này cho thấy thị trường đang dần trở về trạng thái ổn định hơn, thay vì tăng nóng như trước.
Đáng chú ý, thanh khoản cũng không còn duy trì mức cao như giai đoạn trước. Nếu nhiều dự án từng ghi nhận tỷ lệ tiêu thụ lên tới 90-95% ngay sau mở bán, thì đến quý II năm nay con số này đã giảm xuống dưới 70%. Thời gian bán hàng kéo dài hơn không chỉ làm tăng chi phí vốn của chủ đầu tư mà còn khiến các nhà đầu tư phải cân nhắc kỹ hơn trước khi xuống tiền.
Khi nguồn cung ngày càng dồi dào, quyền chủ động cũng dần nghiêng về phía người mua. Khách hàng có nhiều thời gian hơn để so sánh dự án, cân nhắc chất lượng sản phẩm và lựa chọn phương án tài chính phù hợp, thay vì chấp nhận mua bằng mọi giá vì lo ngại bỏ lỡ cơ hội.
Diễn biến này cho thấy thị trường đang bước sang một giai đoạn phát triển khác. Tốc độ tăng giá sẽ không còn là thước đo quan trọng nhất; thay vào đó, khả năng hấp thụ của thị trường và hiệu quả bán hàng mới là yếu tố quyết định thành công của mỗi dự án.
Trong cuộc cạnh tranh mới, những dự án có pháp lý đầy đủ, tiến độ thi công đảm bảo, mức giá phù hợp với nhu cầu thực và chính sách tài chính đủ hấp dẫn sẽ có nhiều lợi thế. Ngược lại, các dự án định giá quá cao hoặc vẫn kỳ vọng vào làn sóng đầu cơ sẽ phải đối mặt với áp lực tiêu thụ ngày càng lớn khi người mua có nhiều lựa chọn hơn bao giờ hết.
PV
Nguồn: thuongtruong.com.vn