Tồn kho tăng khi sức mua chưa theo kịp
Thị trường bất động sản Việt Nam đang bước vào một giai đoạn đặc biệt, khi nguồn cung được cải thiện rõ rệt nhưng tốc độ hấp thụ chưa tăng tương ứng. Điều này đang phản ánh trực tiếp lên bảng cân đối kế toán của nhiều doanh nghiệp khi giá trị hàng tồn kho tiếp tục tăng.
Theo Bộ Xây dựng, trong quý II/2026, cả nước có khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% quý I và 63,7% cùng kỳ năm trước. Trong đó, giao dịch căn hộ, nhà ở riêng lẻ đạt 26.567 giao dịch; đất nền đạt 73.438 giao dịch. Ở chiều ngược lại, nguồn cung lại tăng mạnh. Quý II ghi nhận 113 dự án nhà ở thương mại được cấp phép mới, quy mô 103.205 căn; 131 dự án đủ điều kiện bán nhà ở hình thành trong tương lai với khoảng 59.073 căn.
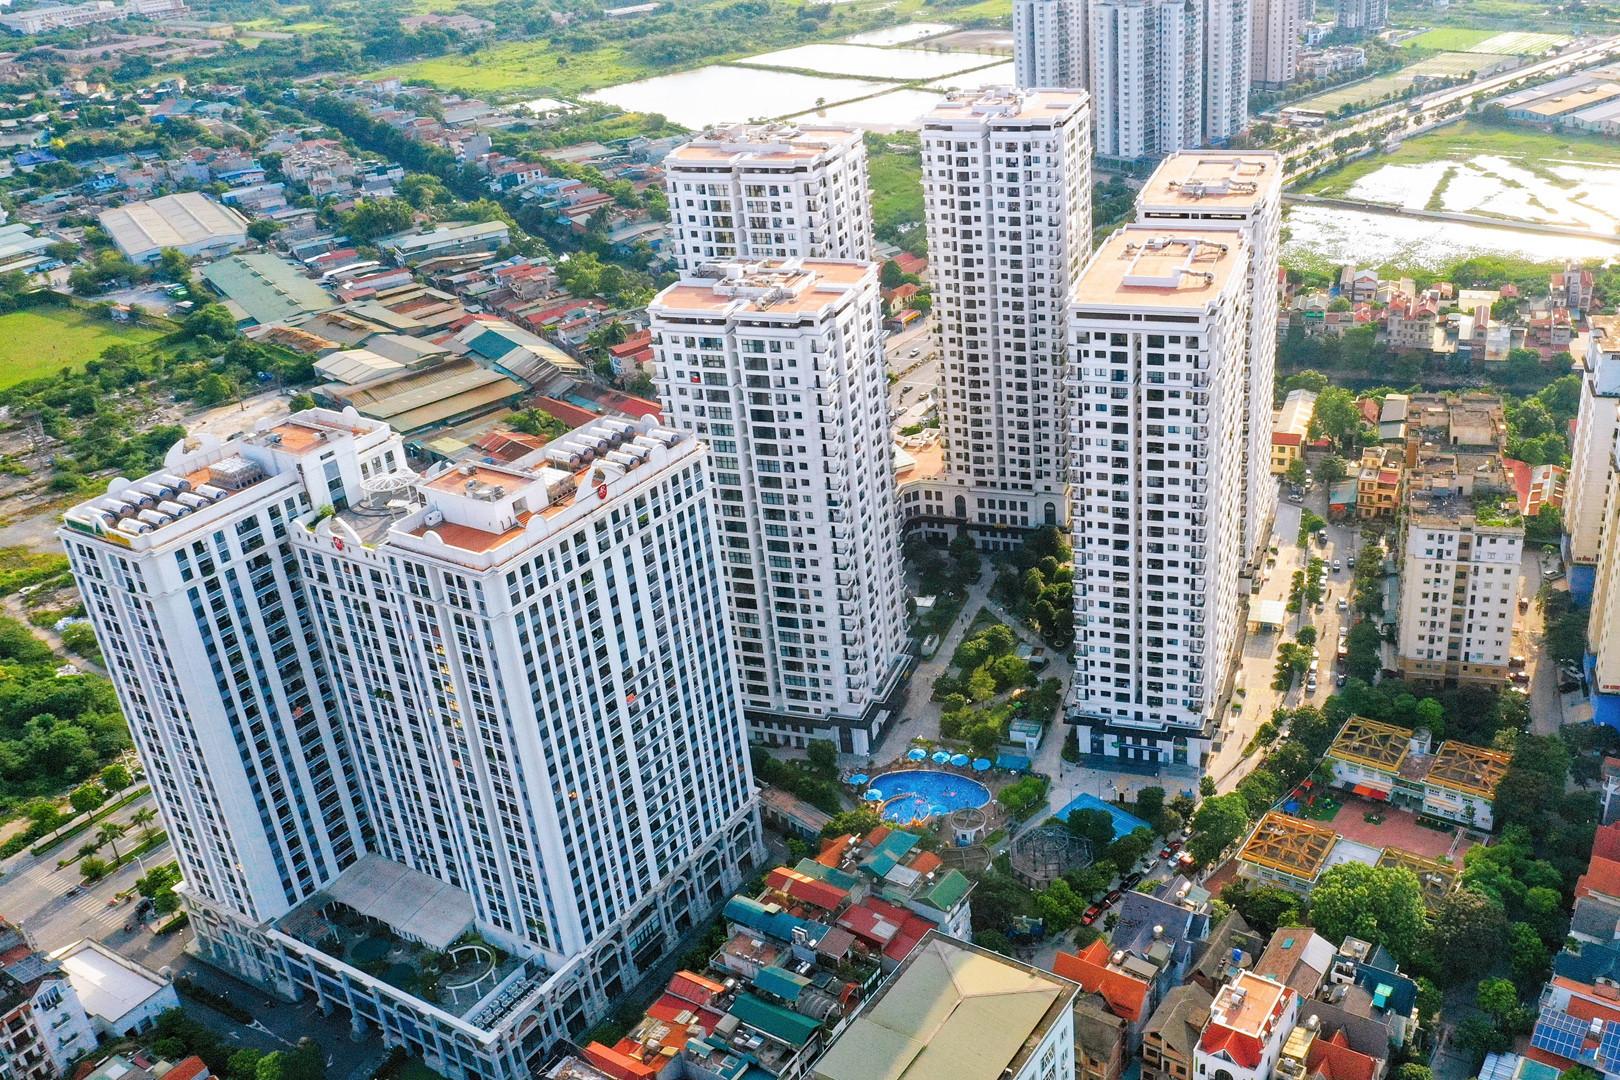
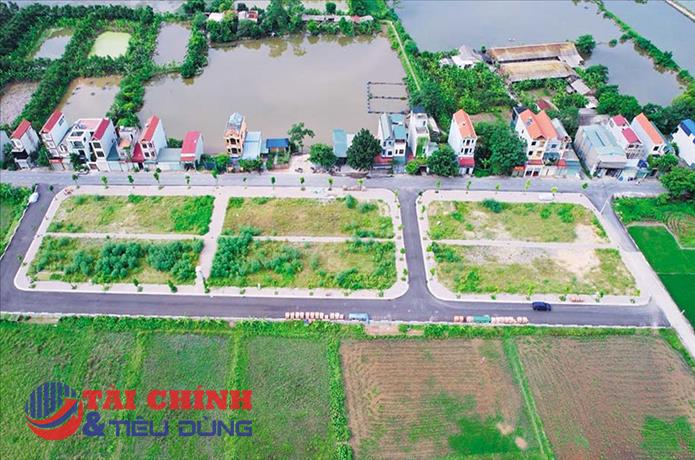
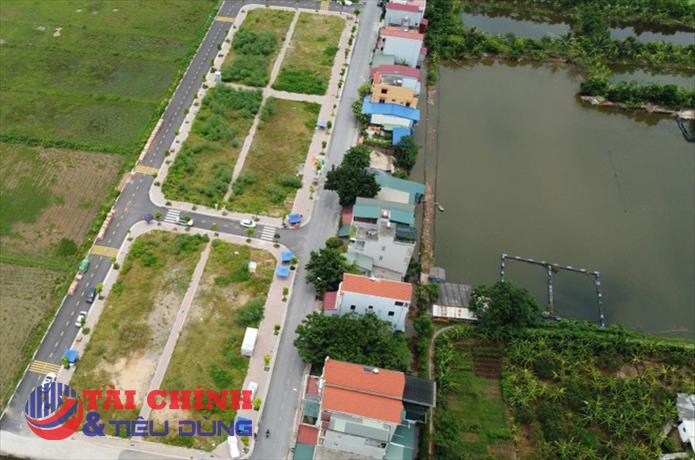
Khi hàng hóa đưa ra thị trường tăng nhanh hơn tốc độ giao dịch, lượng tồn kho bắt đầu phình lên. Số liệu từ 25/34 địa phương báo cáo cho thấy, tồn kho bất động sản của chủ đầu tư tại các dự án trong quý II khoảng 39.284 căn/nền. Trong đó, tồn kho chung cư 12.823 căn, tăng 22,2% so với quý I; nhà ở riêng lẻ 15.313 căn, tăng 46,4%; đất nền 11.148 nền, tăng 25,4%.
Đáng chú ý, đây là tồn kho sản phẩm tại dự án, không phải toàn bộ giá trị hàng tồn kho được ghi nhận trên báo cáo tài chính doanh nghiệp. Nếu xét trên bảng cân đối kế toán của nhóm doanh nghiệp bất động sản niêm yết, quy mô lớn hơn rất nhiều.
Theo tổng hợp báo cáo tài chính bán niên 2026 của 106 doanh nghiệp bất động sản, hàng tồn kho đã vượt 635.700 tỷ đồng, tăng khoảng 20% so với đầu năm. Nhưng con số 635.700 tỷ đồng cần được nhìn nhận thận trọng. Trong bất động sản, “hàng tồn kho” không đồng nghĩa với hàng hóa hoàn thiện đang nằm chờ người mua. Một phần rất lớn là chi phí đất, giải phóng mặt bằng, xây dựng và phát triển các dự án đang triển khai.
Điều đó giải thích vì sao có doanh nghiệp sở hữu hàng tồn kho hàng chục, thậm chí hàng trăm nghìn tỷ đồng nhưng vẫn có thể tăng trưởng mạnh; trong khi doanh nghiệp khác lại chịu áp lực dòng tiền lớn từ chính lượng tài sản này.
“Núi” tồn kho phân hóa mạnh giữa các doanh nghiệp
Trong nhóm doanh nghiệp thì Novaland đang nằm trong nhóm có quy mô tồn kho lớn nhất. Tại ngày 30/6/2026, hàng tồn kho của doanh nghiệp đạt khoảng 157.712 tỷ đồng, tăng hơn 4.300 tỷ đồng so với đầu năm và tương đương khoảng 61% tổng tài sản. Trong đó, gần 148.000 tỷ đồng là bất động sản để bán đang xây dựng, còn sản phẩm đã hoàn thành khoảng 8.800 tỷ đồng.
Điểm đáng chú ý là Novaland đã sử dụng lượng tồn kho này làm tài sản bảo đảm cho các khoản vay hơn 66.000 tỷ đồng, trong khi tổng dư nợ vay tài chính cuối tháng 6 gần 73.000 tỷ đồng. Dòng tiền kinh doanh 6 tháng đầu năm vẫn âm hơn 3.594 tỷ đồng.
Trường hợp Khang Điền (KDH) có quy mô nhỏ hơn nhưng tỷ trọng tồn kho lại rất cao. Hàng tồn kho cuối quý II đạt hơn 29.488 tỷ đồng, tăng khoảng 27% so với đầu năm và chiếm tới 75% tổng tài sản. Phần lớn nằm tại các dự án đang phát triển như Khang Phúc - Khu dân cư Tân Tạo, An Lập - Bình Trưng Đông và Đoàn Nguyên - Bình Trưng Đông. Dòng tiền kinh doanh 6 tháng đầu năm âm gần 1.500 tỷ đồng.
Taseco Land (TAL) cũng là trường hợp đáng chú ý. Hàng tồn kho đạt 11.648 tỷ đồng, tăng 59% so với đầu năm và chiếm khoảng 54% tổng tài sản. Riêng bất động sản để bán đang xây dựng đạt 10.722 tỷ đồng, gồm nhiều dự án tại Hà Nam, Thái Nguyên, Hà Nội và Thanh Hóa.
Với Phát Đạt (PDR), câu chuyện lại khác. Hàng tồn kho giảm 19% so với đầu năm, còn gần 13.600 tỷ đồng, tương đương khoảng 47% tổng tài sản. Tồn kho tập trung ở một số dự án lớn như The EverRich 2, Tropicana Bến Thành Long Hải và Thuận An 2.
Điều này cho thấy không phải doanh nghiệp nào có tồn kho lớn cũng đang đi theo cùng một hướng. Có doanh nghiệp tiếp tục tích lũy chi phí dự án, có doanh nghiệp bắt đầu giải phóng tồn kho, trong khi một số đơn vị lại chứng kiến tồn kho tăng rất nhanh.
An Gia (AGG) là ví dụ rõ nét. Hàng tồn kho đến cuối tháng 6 đạt hơn 3.450 tỷ đồng, tăng gần 10 lần so với đầu năm, chủ yếu đến từ bất động sản dở dang tại The Gió Riverside. Tuy nhiên, lượng tồn kho này chỉ chiếm khoảng 30% tổng tài sản.
Trong khi đó, HUDLAND (HLD) có hơn 2.163 tỷ đồng tồn kho nhưng con số này tương đương tới 82% tổng tài sản; phần lớn tập trung tại dự án Bình Giang. Becamex UDJ (UDJ) có khoảng 337 tỷ đồng tồn kho, tăng hơn 3 lần và chiếm 73% tổng tài sản.
Nếu mở rộng nhóm doanh nghiệp niêm yết, bức tranh còn cho thấy sự phân hóa rõ hơn: Kinh Bắc có khoảng 33.357 tỷ đồng tồn kho, Becamex Group 22.828 tỷ đồng, trong khi Nam Long, DIC Group, SJ Group và nhiều doanh nghiệp khác cũng duy trì lượng tồn kho đáng kể.
Trong khi đó, một “ông lớn” bất động sản là trường hợp đặc biệt về quy mô. Hàng tồn kho cuối tháng 6 đạt khoảng 206.833 tỷ đồng, tăng 57% so với đầu năm; riêng bất động sản để bán đang xây dựng khoảng 176.000 tỷ đồng. Tuy nhiên, doanh nghiệp đồng thời ghi nhận doanh thu 6 tháng 116.565 tỷ đồng và lợi nhuận sau thuế 52.092 tỷ đồng.
Điều này cho thấy cùng là “tồn kho lớn”, nhưng chất lượng tài sản và khả năng chuyển hóa thành doanh thu mới là yếu tố quyết định. Bối cảnh thị trường cũng đang buộc doanh nghiệp phải thận trọng hơn. CBRE ghi nhận tại Hà Nội, quý II/2026 bán được hơn 5.800 căn hộ, tương đương 68% nguồn cung mở bán mới, thấp hơn đáng kể giai đoạn 2024-2025. CBRE cho rằng thanh khoản thời gian tới phụ thuộc đáng kể vào lãi suất và sự hồi phục niềm tin của người mua.
VARS cũng ghi nhận quý II có khoảng 23.600 giao dịch sơ cấp, tỷ lệ hấp thụ nguồn cung mới khoảng 58%. Dòng tiền đang tập trung vào những dự án có pháp lý minh bạch, tiến độ bảo đảm và khả năng khai thác thực tế. TS. Nguyễn Văn Đính nhận định thị trường đang bước vào quá trình “thanh lọc và tái định vị giá trị theo nhu cầu thực”, khiến sự phân hóa giữa các doanh nghiệp ngày càng rõ.
Trong khi đó, Bộ Xây dựng cho biết lãi suất cho vay bất động sản phổ biến khoảng 12-14%/năm, một số khoản vay thả nổi có thể lên 15-16%/năm. Chi phí vốn vì vậy tiếp tục là yếu tố tác động trực tiếp tới khả năng duy trì các dự án có vòng quay vốn dài.
Hàng tồn kho đang trở thành một trong những chỉ báo quan trọng để nhìn vào sức khỏe của doanh nghiệp bất động sản trong nửa cuối năm 2026. Nhưng không thể đánh giá rủi ro chỉ bằng quy mô tồn kho.
Một khoản tồn kho lớn nhưng nằm tại dự án đã hoàn thiện pháp lý, có sản phẩm phù hợp nhu cầu và tốc độ bán hàng tốt có thể nhanh chóng chuyển thành doanh thu. Ngược lại, tồn kho nằm trong các dự án kéo dài, sử dụng nhiều vốn vay hoặc chưa thể triển khai đầy đủ sẽ tiếp tục tạo áp lực lên dòng tiền.
Vì vậy, sau giai đoạn “gom” quỹ đất và đẩy mạnh phát triển dự án, bài toán lớn nhất của doanh nghiệp địa ốc hiện nay là biến tài sản thành tiền. Trong bối cảnh nguồn cung tiếp tục tăng, người mua ngày càng chọn lọc và chi phí vốn vẫn cao, tốc độ giải phóng tồn kho sẽ là một trong những thước đo quan trọng phản ánh chất lượng phục hồi của thị trường bất động sản Việt Nam.
PV
Nguồn: thuongtruong.com.vn