VCBS dự báo lợi nhuận quý 1/2026 bứt phá, dầu khí và phân bón trở thành tâm điểm tăng trưởng

Theo báo cáo phân tích mới nhất của Chứng khoán Vietcombank (VCBS), nhiều nhóm ngành dự kiến ghi nhận kết quả kinh doanh tích cực trong quý I/2026, nổi bật là dầu khí và phân bón.

Nhóm dầu khí phân hóa, BSR nổi bật với mức tăng đột biến

Theo Chứng khoán Vietcombank, ngành dầu khí được kỳ vọng có một quý 1/2026 tích cực khi nhiều yếu tố hỗ trợ cùng xuất hiện. Giá dầu thế giới duy trì xu hướng đi lên trong bối cảnh nhu cầu tiêu thụ phục hồi, trong khi các rủi ro gián đoạn nguồn cung tại khu vực Eo biển Hormuz tiếp tục tạo lực đẩy cho mặt bằng giá. Điều này trực tiếp cải thiện giá bán của các sản phẩm dầu khí trên thị trường quốc tế.

Tuy nhiên, mức độ hưởng lợi giữa các doanh nghiệp trong ngành có sự phân hóa rõ rệt, tùy thuộc vào cấu trúc hoạt động và khả năng tận dụng chu kỳ giá.

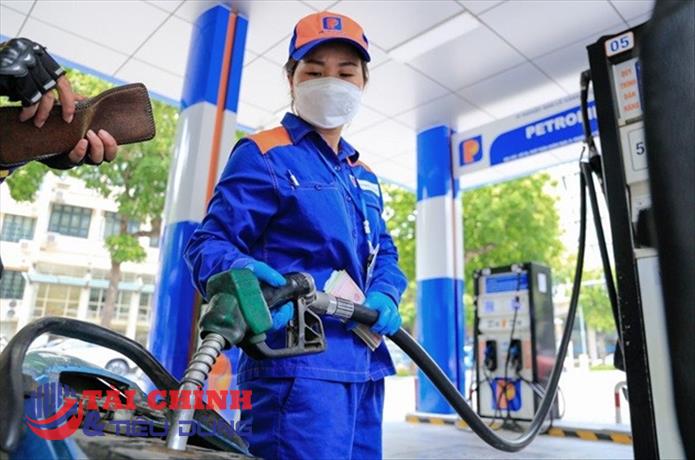
Trong nhóm phân phối, Tập đoàn Xăng Dầu Việt Nam (HoSE: PLX) được dự báo ghi nhận 708 tỷ đồng lợi nhuận trước thuế trong quý 1/2026, tăng 97% so với cùng kỳ. Động lực chính đến từ sản lượng tiêu thụ ước tăng khoảng 11%, phản ánh nhu cầu thị trường cải thiện. Ở mảng khí, Tổng Công ty Khí Việt Nam (HoSE: GAS) có thể đạt 3.771 tỷ đồng lợi nhuận trước thuế, tăng 10% nhờ sản lượng khí huy động và LNG tăng trưởng tích cực.
VCBS dự báo lợi nhuận quý 12026 bứt phá dầu khí và phân bón trở thành tâm điểm tăng trưởng
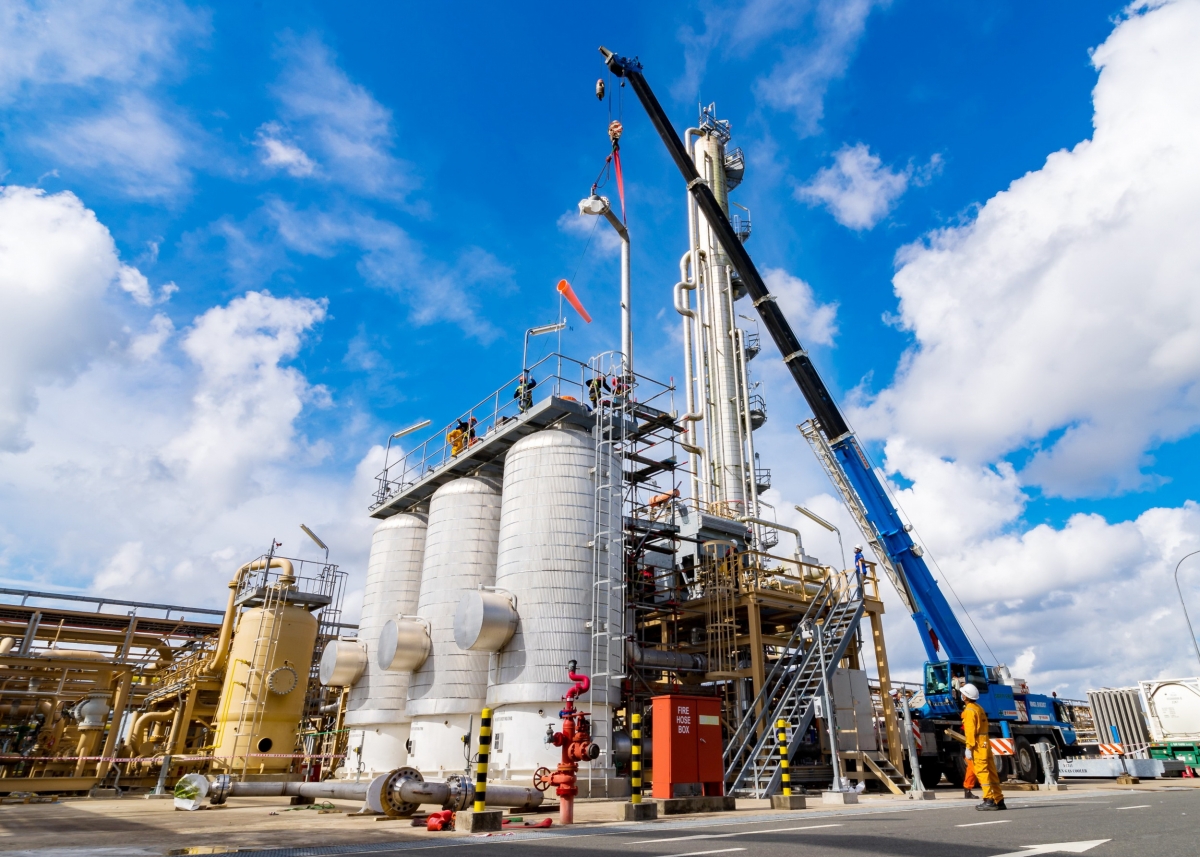
Nhóm dầu khí và phân bón được dự báo sẽ có một quý kinh doanh thành công

Điểm sáng lớn nhất thuộc về CTCP Lọc hóa Dầu Bình Sơn (HoSE: BSR) khi doanh nghiệp được dự phóng đạt 4.500 tỷ đồng lợi nhuận trong quý, tương đương mức tăng trưởng 854% so với cùng kỳ. Kết quả này đến từ hai yếu tố chính gồm sản lượng tăng khoảng 15% và biên crack spread mở rộng mạnh. Bối cảnh nhiều nhà máy lọc dầu tại châu Á cắt giảm công suất đã góp phần làm gia tăng chênh lệch giá sản phẩm đầu ra so với giá dầu thô đầu vào, qua đó cải thiện đáng kể biên lợi nhuận của doanh nghiệp.

Không chỉ trong ngắn hạn, VCBS cũng kỳ vọng BSR sẽ duy trì kết quả tích cực trong cả năm 2026 với lợi nhuận ước đạt 10.730 tỷ đồng, mức cao nhất trong vòng 4 năm. Điều này cho thấy chu kỳ thuận lợi của ngành lọc hóa dầu đang quay trở lại rõ nét hơn.

Ở nhóm dịch vụ, Tổng CTCP Khoan và Dịch vụ khoan Dầu khí (HSE: PVD) được dự báo đạt 465 tỷ đồng lợi nhuận trước thuế, tăng 137% so với cùng kỳ. Kết quả này đến từ việc doanh nghiệp duy trì hiệu suất hoạt động cao của đội giàn khoan, bao gồm cả giàn tự hữu và giàn thuê, trong bối cảnh nhu cầu khoan dầu khí cải thiện.

Nhóm phân bón hưởng lợi từ biến động địa chính trị

Bên cạnh dầu khí, nhóm hóa chất và phân bón cũng được đánh giá là điểm sáng trong quý 1/2026. Theo VCBS, lợi nhuận của Tổng công ty Phân bón Dầu khí Cà Mau (HoSE: DCM) và Tổng Công ty Phân bón và Hóa chất Dầu khí - CTCP (HoSE: DPM) được dự báo tăng trưởng ba chữ số nhờ điều kiện thị trường thuận lợi.

Nguyên nhân chủ yếu đến từ việc giá phân bón thế giới duy trì ở mức cao trong bối cảnh căng thẳng địa chính trị tiếp tục ảnh hưởng đến chuỗi cung ứng toàn cầu. Việc gián đoạn nguồn cung khí nguyên liệu và phân bón thành phẩm đã tạo áp lực lên nguồn cung, qua đó hỗ trợ giá bán.

Cụ thể, DCM được dự báo đạt 1.306 tỷ đồng lợi nhuận trước thuế trong quý 1/2026, tăng 188% so với cùng kỳ. Với nền tảng này, lợi nhuận cả năm 2026 của doanh nghiệp cũng được kỳ vọng tăng trưởng 44%.

Trong khi đó, DPM có thể ghi nhận mức tăng trưởng lợi nhuận trước thuế quý 1 và cả năm lần lượt là 140% và 77%. Mức tăng này phản ánh sự cải thiện đồng thời của cả yếu tố giá bán và hiệu quả vận hành.

Theo VCBS, yếu tố then chốt giúp nhóm doanh nghiệp phân bón bứt phá nằm ở việc biên lợi nhuận gộp được mở rộng, khi giá bán sản phẩm tăng nhanh hơn so với chi phí đầu vào. Trong bối cảnh giá nguyên liệu và nguồn cung biến động, những doanh nghiệp có khả năng kiểm soát chi phí tốt sẽ tận dụng được chu kỳ thuận lợi để gia tăng lợi nhuận.

Nhìn chung, cả hai nhóm ngành dầu khí và phân bón đều đang bước vào giai đoạn hưởng lợi từ các yếu tố vĩ mô và địa chính trị. Tuy nhiên, mức độ tăng trưởng sẽ có sự phân hóa rõ rệt giữa các doanh nghiệp, phụ thuộc vào vị thế trong chuỗi giá trị và khả năng chuyển hóa các yếu tố thị trường thành hiệu quả kinh doanh thực tế.

Tin khác
Hóa chất Đức Giang (DGC): Lợi nhuận 9 tháng giảm 46%, gần 3.700 tỷ đồng tiền và đầu tư ngắn hạn sụt giảm

Lũy kế 9 tháng đầu năm 2026, Hóa chất Đức Giang ghi nhận lợi nhuận sau thuế đạt 1.369 tỷ đồng, giảm gần 46% so với cùng kỳ. Việc mất lợi thế tự chủ nguồn quặng apatit khiến giá vốn sản xuất tăng cao, trong khi quy mô tiền và đầu tư tài chính ngắn hạn của doanh nghiệp cũng giảm gần 3.700 tỷ đồng chỉ sau 9 tháng.

Vietnam Foodexpo 2026: Đâu là giải pháp nâng cao năng lực cung ứng để đưa hàng Việt vào hệ thống bán lẻ hiện đại?

An toàn thực phẩm, minh bạch nguồn gốc, bảo đảm nguồn cung ổn định và nâng cao năng lực cạnh tranh là những yêu cầu quan trọng để sản phẩm Việt thâm nhập sâu hơn vào hệ thống phân phối hiện đại. Từ thực tiễn hoạt động, Saigon Co.op khuyến nghị doanh nghiệp cần chuyển tư duy từ bán sản phẩm sang phát triển thị trường, lấy nhu cầu người tiêu dùng làm trọng tâm.

Dầu khí An Pha (ASP) bị phạt 150 triệu đồng vì công bố sai lệch lợi nhuận

Thanh tra Chứng khoán Nhà nước xử phạt Công ty cổ phần Tập đoàn Dầu khí An Pha (mã ASP) 150 triệu đồng do công bố sai lệch chỉ tiêu lợi nhuận sau thuế tại báo cáo tài chính quý IV/2025. Đáng chú ý, lợi nhuận hợp nhất được công bố cao hơn gần 7,9 tỷ đồng so với số liệu tại báo cáo tài chính năm đã kiểm toán.

Việt Trung Nam (VHG) chuyển từ lãi thành lỗ sau kiểm toán, bị phạt vì hàng loạt vi phạm công bố thông tin

Thanh tra Chứng khoán Nhà nước xử phạt Công ty cổ phần Đầu tư và Phát triển Việt Trung Nam (UPCoM: VHG)) tổng cộng 297,5 triệu đồng do nhiều vi phạm trong lĩnh vực chứng khoán và thị trường chứng khoán. Đáng chú ý, doanh nghiệp công bố lợi nhuận sau thuế năm 2025 hơn 2 tỷ đồng, nhưng báo cáo tài chính kiểm toán lại ghi nhận khoản lỗ hơn 4,67 tỷ đồng.

Citygym đóng cửa phòng tập Vạn Hạnh Mall, nhiều chuỗi phòng gym thu hẹp hoạt động

Sau 8 năm vận hành, Citygym chính thức đóng cửa câu lạc bộ (CLB) Vạn Hạnh Mall từ ngày 10/11/2026. Quyết định được đưa ra trong bối cảnh doanh nghiệp điều chỉnh hoạt động hệ thống, thị trường phòng tập thể hình cũng ghi nhận nhiều biến động khi một số chuỗi lớn liên tiếp thông báo tạm ngừng hoặc thu hẹp hoạt động.

Siết điều kiện, thúc đẩy sáp nhập và hợp nhất tổ chức tài chính vi mô

Quy định về tổ chức lại tổ chức tài chính vi mô đang đặt trọng tâm vào sáp nhập, hợp nhất, đi kèm yêu cầu chặt chẽ về năng lực tài chính, cơ cấu vốn và quản trị nhằm bảo đảm an toàn hoạt động sau tái cơ cấu.

Hà Đô (HDG) lãi quý III giảm hơn 108 tỷ đồng, gần 940 tỷ đồng nợ quá hạn phải trích lập dự phòng

Lợi nhuận sau thuế quý III/2026 của CTCP Tập đoàn Hà Đô giảm hơn 108 tỷ đồng so với cùng kỳ khi doanh thu từ mảng năng lượng đi xuống. Sau 9 tháng, doanh nghiệp ghi nhận khoản dự phòng phải thu khó đòi gần 940 tỷ đồng, tăng hơn 352 tỷ đồng so với đầu năm.

PV GAS: Quyết định xử phạt thuế và kết quả kinh doanh 9 tháng năm 2026

Tổng công ty Khí Việt Nam (PV GAS, mã chứng khoán: GAS) vừa bị xử phạt vi phạm hành chính về thuế với tổng số tiền gần 14,5 triệu đồng. Thông tin được công bố trong bối cảnh doanh nghiệp ghi nhận doanh thu và lợi nhuận tăng trưởng tích cực trong 9 tháng đầu năm 2026.

Tin mới
Đọc nhiều
Xu hướng đọc