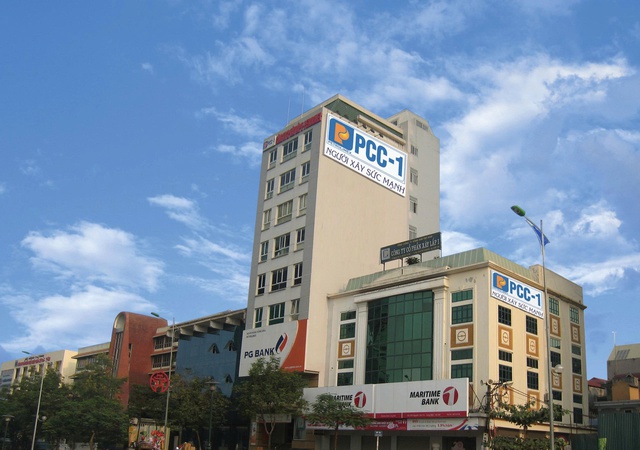
Công ty Cổ phần Tập đoàn Xây lắp 1 Petrolimex (mã UPCoM: PCC) hoạt động chủ yếu trong lĩnh vực xây lắp công trình công nghiệp, kinh doanh vật tư và các hoạt động liên quan đến xây dựng. Doanh nghiệp hiện có vốn điều lệ 115 tỷ đồng, với 11,5 triệu cổ phiếu đang lưu hành. Đầu tháng 10/2026, PCC thu hút sự chú ý khi xuất hiện đồng thời hai thông tin liên quan đến việc chào bán cổ phần và xử lý tài sản bảo đảm tại ngân hàng.
Agribank thông báo thu giữ Trung tâm Siêu thị Đà Lạt để xử lý nợ
Ngày 5/10/2026, Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) Chi nhánh 10 ban hành thông báo về việc thu giữ tài sản bảo đảm thuộc sở hữu của Xây lắp 1 Petrolimex nhằm xử lý, thu hồi nợ. Tài sản được xác định là công trình xây dựng Trung tâm Siêu thị Đà Lạt tại số 135 - 145 đường Phan Đình Phùng, phường Xuân Hương, Đà Lạt, tỉnh Lâm Đồng.
Theo hồ sơ tài sản, Trung tâm Siêu thị Đà Lạt có diện tích xây dựng gần 1.570 m2, tổng diện tích sàn gần 11.407 m2. Công trình nằm trên khu đất rộng 1.824 m2, có mục đích sử dụng là đất thương mại, dịch vụ. Khu đất được Nhà nước cho thuê theo hình thức trả tiền hàng năm, thời hạn sử dụng đến ngày 14/4/2054.
Agribank dự kiến tiến hành thu giữ tài sản kể từ 10 giờ ngày 20/10/2026. Việc ngân hàng phải thực hiện thủ tục thu giữ tài sản bảo đảm cho thấy khoản nợ liên quan đã bước vào giai đoạn xử lý bằng tài sản thế chấp, thay vì chỉ thực hiện nghĩa vụ thanh toán theo lịch trả nợ thông thường.
Đáng chú ý, tài sản bị thu giữ là một công trình thương mại có quy mô tương đối lớn tại khu vực trung tâm Đà Lạt. Việc xử lý tài sản này có thể ảnh hưởng đến cơ cấu tài sản và nghĩa vụ tín dụng của doanh nghiệp, tùy thuộc vào giá trị khoản nợ, số tiền thu hồi thực tế và phần nghĩa vụ còn lại sau xử lý.
Hiện thông tin được công bố chưa xác định cụ thể dư nợ gốc, lãi phát sinh cũng như giá trị định giá tài sản bảo đảm. Do đó, chưa thể xác định liệu việc xử lý Trung tâm Siêu thị Đà Lạt có đủ để tất toán toàn bộ nghĩa vụ nợ liên quan hay không.
Chào bán gần 3,5 triệu cổ phiếu giá 89.800 đồng, cao gấp 2,6 lần thị giá
Cùng thời điểm PCC nhận thông báo xử lý tài sản bảo đảm, thị trường chứng khoán cũng ghi nhận kế hoạch chào bán gần 3,5 triệu cổ phiếu PCC ra công chúng. Đáng chú ý, bên thực hiện chào bán là Công ty TNHH MTV Tổng công ty Xây lắp và Thương mại Petrolimex (PGCC), không phải PCC trực tiếp phát hành cổ phiếu mới.
Theo thông tin công bố, mức giá khởi điểm được đưa ra là 89.800 đồng/cổ phiếu. Với số lượng gần 3,5 triệu cổ phiếu, thương vụ có quy mô dự kiến hơn 314 tỷ đồng nếu toàn bộ cổ phần được bán thành công ở mức giá khởi điểm.
Mức giá chào bán này cao gấp khoảng 2,6 lần giá giao dịch bình quân 34.500 đồng/cổ phiếu PCC trong phiên 8/10/2026. Chênh lệch lớn giữa giá khởi điểm và thị giá đặt ra thách thức đối với khả năng phân phối cổ phần, đặc biệt khi nhà đầu tư có thể mua cổ phiếu PCC trên thị trường UPCoM với mức giá thấp hơn đáng kể.
Theo phương án công bố, cổ phiếu được chào bán thông qua đấu giá công khai tại Sở Giao dịch Chứng khoán Hà Nội (HNX), với thời gian thực hiện dự kiến trong quý IV/2026. Do đây là hoạt động bán cổ phần hiện hữu của cổ đông, số tiền thu được sẽ thuộc về bên bán và không trực tiếp bổ sung vốn điều lệ hay dòng tiền cho PCC.
Diễn biến này càng đáng chú ý khi Xây lắp 1 Petrolimex đang có tài sản bảo đảm bị ngân hàng thông báo thu giữ. Việc chào bán thành công có thể làm thay đổi cơ cấu cổ đông của PCC, nhưng không đồng nghĩa doanh nghiệp sẽ có thêm nguồn tiền để xử lý các nghĩa vụ tín dụng đang tồn tại.
Đặt mục tiêu lãi 80 tỷ đồng, áp lực tài chính cần được làm rõ
Trong năm 2026, Xây lắp 1 Petrolimex đặt mục tiêu doanh thu đạt 1.500 tỷ đồng và lợi nhuận sau thuế 80 tỷ đồng, đồng thời dự kiến chi trả cổ tức với tỷ lệ 15%. Đây là những chỉ tiêu cho thấy doanh nghiệp kỳ vọng cải thiện kết quả hoạt động trong năm nay.
So với kết quả năm 2025, khi PCC ghi nhận doanh thu khoảng 1.190 tỷ đồng và lợi nhuận sau thuế 26,48 tỷ đồng, kế hoạch năm 2026 tương ứng mức tăng trưởng doanh thu khoảng 26,1%, trong khi mục tiêu lợi nhuận cao gấp hơn 3 lần năm trước. Biên lợi nhuận ròng theo kế hoạch cũng được nâng lên khoảng 5,3%, so với mức 2,2% của năm 2025.
Để đạt được mục tiêu này, PCC không chỉ cần gia tăng doanh thu mà còn phải cải thiện hiệu quả hoạt động, kiểm soát chi phí và duy trì nguồn vốn phục vụ thi công. Đối với doanh nghiệp xây lắp, các khoản phải thu, chi phí sản xuất kinh doanh dở dang và tiến độ thanh toán của chủ đầu tư có ảnh hưởng trực tiếp đến khả năng tạo dòng tiền.
Trong khi đó, thông báo thu giữ tài sản từ Agribank cho thấy PCC đang có nghĩa vụ tín dụng cần xử lý. Dù chưa đủ cơ sở đánh giá mức độ ảnh hưởng đến toàn bộ tình hình tài chính, sự việc đặt ra yêu cầu làm rõ quy mô khoản nợ, tình trạng thanh toán và tác động của việc xử lý tài sản đối với hoạt động kinh doanh.
Trong thời gian tới, khả năng hoàn thành kế hoạch lợi nhuận 80 tỷ đồng sẽ phụ thuộc vào tiến độ thực hiện các hợp đồng xây lắp và hiệu quả kiểm soát chi phí của PCC. Nếu hoạt động kinh doanh cải thiện, doanh nghiệp có thêm điều kiện củng cố dòng tiền và thực hiện các nghĩa vụ tài chính. Ngược lại, việc phải xử lý tài sản bảo đảm trong khi nguồn thu chưa đáp ứng kỳ vọng có thể tiếp tục gây áp lực lên tình hình tài chính của Xây lắp 1 Petrolimex.
PV
Nguồn: thuongtruong.com.vn