Xu thế tất yếu
Tại Kế hoạch số 418/KH-UBND ngày 31/7/2026 của UBND TP Hồ Chí Minh về phát triển thương mại điện tử trên địa bàn thành phố giai đoạn 2026-2030, TP Hồ Chí Minh đặt mục tiêu đến năm 2030 doanh số bán lẻ thương mại điện tử tăng bình quân 25% mỗi năm và chiếm 20% tổng mức bán lẻ hàng hóa trên địa bàn và thanh toán không dùng tiền mặt đạt trên 80%.
Thực tế ghi nhận trên địa bàn TP Hồ Chí Minh một số địa phương như phường Tân Thới Hiệp, phường Cát Lái, phường Bình Phú… đã triển khai nhiều hoạt động hỗ trợ người dân tiếp cận tài khoản ngân hàng cùng trải nghiệm thanh toán số.
Theo đánh giá của Sở Công Thương TP Hồ Chí Minh, thanh toán không dùng tiền mặt đang trở thành phương thức giao dịch phổ biến trong hoạt động thương mại trên địa bàn thành phố. Xu hướng này lan tỏa từ hệ thống bán lẻ hiện đại đến các chợ truyền thống và hộ kinh doanh nhỏ, chủ yếu thông qua mã QR và ví điện tử”.
Sở Công Thương cho rằng mô hình “cửa hàng không tiền mặt” là một trong những hình thức cụ thể hóa chủ trương thúc đẩy thanh toán số, với 3 giá trị chính. Cụ thể, mô hình giúp minh bạch hóa giao dịch, giảm chi phí và rủi ro trong quản lý tiền mặt. Cùng với đó, việc thanh toán số giúp số hóa dữ liệu bán hàng, qua đó hỗ trợ cơ sở kinh doanh quản lý hàng hóa hiệu quả hơn và thuận lợi hơn trong tiếp cận tín dụng. Mô hình này cũng góp phần nâng cao trải nghiệm và bảo vệ quyền lợi người tiêu dùng thông qua các chứng từ giao dịch rõ ràng.
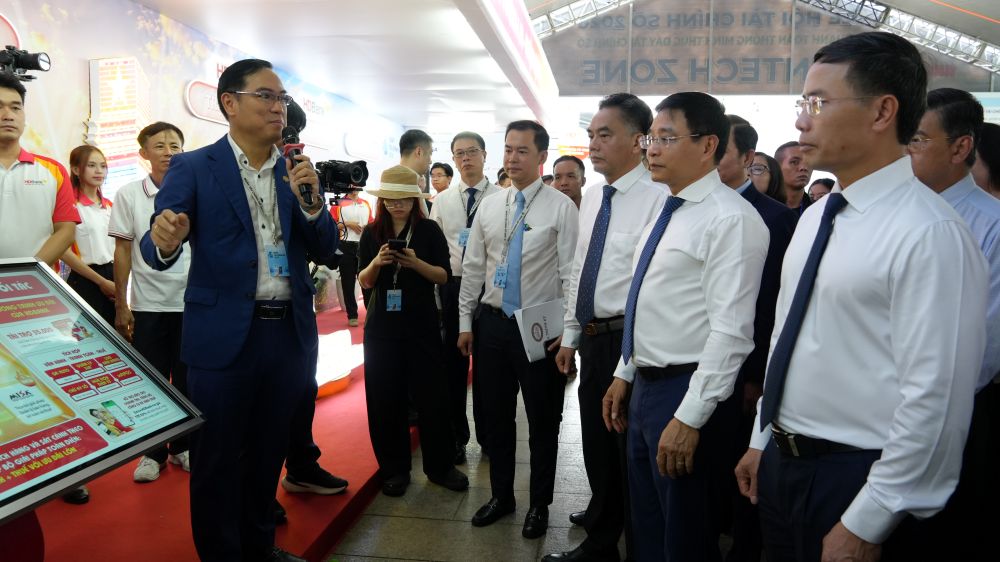
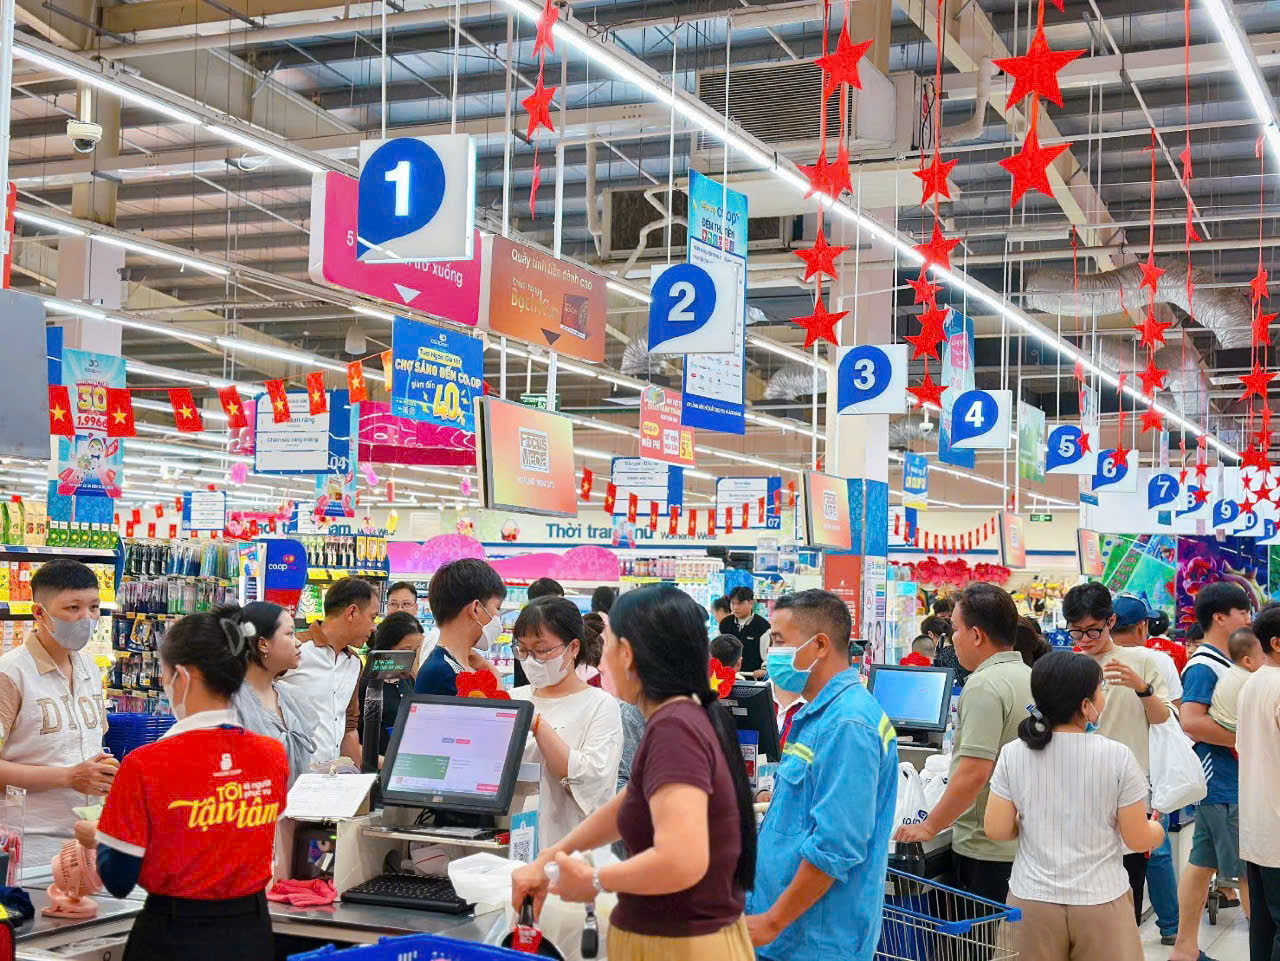
Tương tự, Ngân hàng Nhà nước Khu vực II cũng nhận định thanh toán điện tử trên địa TP Hồ Chí Minh đã trở thành phương thức giao dịch phổ biến tại các siêu thị, trung tâm thương mại, cửa hàng tiện ích, chuỗi bán lẻ, cơ sở dịch vụ, chợ và hộ kinh doanh. Việc quét mã QR, thanh toán không tiếp xúc bằng thẻ, chuyển khoản qua ứng dụng ngân hàng và ví điện tử ngày càng được người dân lựa chọn do thao tác nhanh, dễ kiểm soát chi tiêu và hạn chế phải mang theo tiền mặt.
Sự chuyển dịch diễn ra rõ nhất ở các giao dịch giá trị nhỏ, tần suất cao và trong thương mại điện tử. Mạng lưới tổ chức tín dụng, tổ chức trung gian thanh toán đã không ngừng mở rộng sản phẩm, kết nối thanh toán và hạ tầng chấp nhận thanh toán.
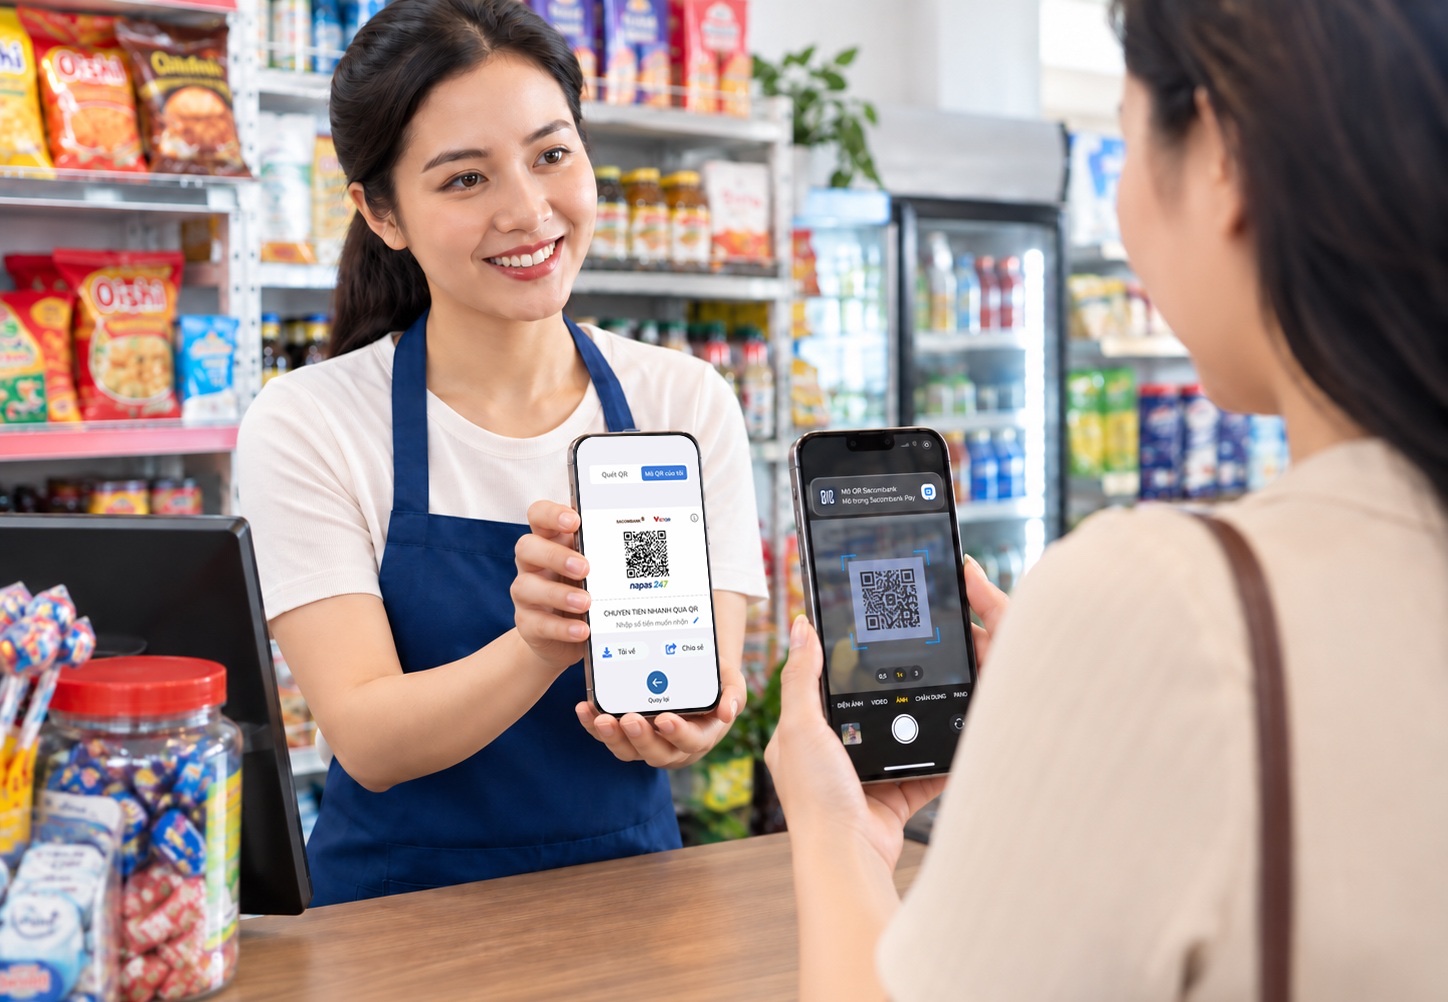
Về cơ hội đối với hộ kinh doanh và doanh nghiệp bán lẻ, Ngân hàng Nhà nước Khu vực II cho biết, khi người bán hàng phát sinh dòng tiền qua tài khoản thanh toán, sao kê và dữ liệu giao dịch hợp pháp sẽ giúp họ dễ dàng theo dõi doanh thu, chi phí, đối chiếu đơn hàng, quản lý tồn kho hiệu quả hơn. Đối với hộ kinh doanh, đây cũng là bước quan trọng để nâng cao tính minh bạch trong hoạt động và từng bước hoàn thiện hồ sơ tài chính; từ đó các hộ kinh doanh và doanh nghiệp bán lẻ có thêm cơ hội tiếp cận các dịch vụ tài chính của các tổ chức tín dụng.
Đồng hành thúc đẩy thanh toán không tiền mặt
Để tiếp tục phát triển đồng hành phát triển xu thế này, Sở Công Thương TP Hồ Chí Minh xác định là đầu mối kết nối giữa doanh nghiệp bán lẻ, hộ kinh doanh với các ngân hàng, tổ chức trung gian thanh toán và đơn vị cung cấp giải pháp công nghệ.
Theo đó, Sở phối hợp với Ngân hàng Nhà nước Khu vực II và các đơn vị liên quan tổ chức kết nối, giới thiệu các gói giải pháp thanh toán phù hợp với từng mô hình, quy mô kinh doanh; cũng như vận động các ngân hàng, tổ chức trung gian thanh toán áp dụng chính sách ưu đãi về phí, hỗ trợ thiết bị và mã QR cho hộ kinh doanh, tiểu thương.
Bên cạnh đó, các nội dung về thanh toán không tiền mặt được lồng ghép vào các chương trình xúc tiến thương mại, khuyến mại tập trung và hoạt động hỗ trợ chuyển đổi số cho doanh nghiệp, góp phần thúc đẩy phương thức thanh toán hiện đại trong hoạt động thương mại trên địa bàn thành phố.
Trong khi đó, Ngân hàng Nhà nước Khu vực II sẽ tiếp tục phối hợp với các đơn vị liên quan triển khai chủ trương, chính sách của Chính phủ và ngành ngân hàng; theo dõi, hỗ trợ tháo gỡ khó khăn trong quá trình triển khai thực hiện; cũng như ghi nhận, báo cáo Ngân hàng Nhà nước Việt Nam đối với những vướng mắc về cơ chế, chính sách.
Đối với các tổ chức tín dụng và tổ chức trung gian thanh toán, Ngân hàng Nhà nước Khu vực II cho rằng cần cung cấp giải pháp dễ sử dụng, chi phí hợp lý, đa dạng phương thức chấp nhận thanh toán; tăng cường xác thực, cảnh báo rủi ro, hỗ trợ khách hàng và bảo vệ quyền lợi người sử dụng.
Với doanh nghiệp công nghệ, cần bảo đảm khả năng kết nối, an toàn hệ thống và hỗ trợ chuyển đổi số cho người bán. Hộ kinh doanh, doanh nghiệp bán lẻ cần chủ động mở tài khoản, niêm yết rõ phương thức thanh toán, sử dụng hóa đơn và chứng từ hợp lệ, cũng như nâng cao cảnh giác trước các hình thức giả mạo, lừa đảo trên môi trường số.
PV
Nguồn: thuongtruong.com.vn