“Ông lớn” lộ điểm nghẽn dòng tiền
Việc liên tiếp xuất hiện các thông báo chưa thể bố trí nguồn tiền để thanh toán cả gốc lẫn lãi không còn là biểu hiện của khó khăn đơn lẻ ở từng doanh nghiệp. Nó phản chiếu một áp lực tài chính đang lan rộng, tích tụ theo chiều hướng ngày càng lớn, từ đó làm dấy lên nguy cơ rủi ro mang tính hệ thống đối với toàn bộ thị trường.
Điển hình, Tập đoàn Novaland mới đây đã có báo cáo gửi Sở Giao dịch Chứng khoán Hà Nội (HNX), thừa nhận chưa thể thanh toán hơn 1.435 tỷ đồng tiền gốc cùng gần 428 tỷ đồng tiền lãi của lô trái phiếu đến hạn vào ngày 16/3. Con số này không chỉ đơn thuần là một khoản chậm trả mà phản ánh rõ áp lực dòng tiền đang đè nặng lên một trong những doanh nghiệp từng được xem là “đầu tàu” của thị trường bất động sản.
Không dừng ở công ty mẹ, áp lực còn lan sang các pháp nhân trong hệ sinh thái. Nova Final Solution, một đơn vị thành viên, cũng rơi vào tình trạng tương tự khi chưa thể chi trả hơn 100 tỷ đồng tiền gốc cùng hàng chục tỷ đồng tiền lãi.
Giải pháp được đưa ra vẫn là “đàm phán với trái chủ”, cụm từ đã trở nên quen thuộc suốt hơn hai năm qua nhưng đến nay vẫn chưa cho thấy một lối ra thực chất. Việc kéo dài đàm phán, về bản chất, chỉ là cách mua thêm thời gian trong khi bài toán cốt lõi là dòng tiền chưa được giải quyết.
Câu chuyện rõ ràng không dừng lại ở một doanh nghiệp. Công ty Đầu tư LDG cũng thông báo chưa thể thanh toán khoản nợ gốc hơn 186 tỷ đồng đã quá hạn, đồng thời không đáp ứng nghĩa vụ trả lãi định kỳ. Dù trước đó đã chủ động mua lại một phần trái phiếu, phần còn lại vẫn trở thành gánh nặng lớn trong bối cảnh dòng tiền suy kiệt và khả năng tiếp cận nguồn vốn mới bị thu hẹp.
Nhìn rộng hơn, việc nhiều doanh nghiệp đồng loạt xin khất không còn là hiện tượng cá biệt mà đang dần mang tính hệ thống. Khi các khoản nợ đến hạn nhưng không được thanh toán đúng cam kết, niềm tin của nhà đầu tư bị bào mòn theo từng kỳ trả lãi bị lỡ hẹn.
Rủi ro vì thế không chỉ dừng lại ở từng doanh nghiệp mà có nguy cơ lan rộng sang toàn bộ thị trường tài chính, đặc biệt là thị trường trái phiếu doanh nghiệp, nơi vốn dĩ vận hành dựa trên nền tảng niềm tin và kỷ luật thanh toán.
Quan trọng hơn, thực trạng này cho thấy dòng tiền của các doanh nghiệp bất động sản vẫn chưa có sự cải thiện đáng kể, bất chấp việc thị trường đã trải qua một giai đoạn tái cấu trúc kéo dài.
Các biện pháp như giãn nợ, hoán đổi tài sản hoặc tái cơ cấu kỳ hạn trái phiếu phần nào giúp giảm áp lực tức thời nhưng không tạo ra dòng tiền mới. Trong khi đó, thanh khoản thị trường bất động sản phục hồi chậm khiến vòng quay vốn tiếp tục bị nghẽn.
Nếu như giai đoạn 2023 đến 2024, thị trường từng chứng kiến làn sóng doanh nghiệp chủ động mua lại trái phiếu trước hạn nhằm giảm áp lực nợ và củng cố niềm tin thì sang năm 2026, xu hướng này đang chững lại rõ rệt. Điều này phản ánh một thực tế là nguồn lực tài chính của doanh nghiệp đã suy giảm đáng kể, không còn đủ dư địa để tự xoay xở như trước.
Theo Hiệp hội Thị trường Trái phiếu Việt Nam, hoạt động mua lại trái phiếu đã giảm mạnh trong hai tháng đầu năm 2026 trong khi khối lượng trái phiếu đến hạn lại ở mức rất lớn. Ước tính từ nay đến cuối năm, tổng giá trị trái phiếu đáo hạn lên tới khoảng 194.000 tỷ đồng, tạo ra áp lực đáng kể đối với hệ thống doanh nghiệp phát hành.
Một số tổ chức xếp hạng tín nhiệm thậm chí đưa ra con số cao hơn, vượt 200.000 tỷ đồng, tương đương khoảng 14% tổng dư nợ toàn thị trường. Đáng chú ý, hơn một nửa trong số này thuộc về nhóm bất động sản, lĩnh vực vốn đã chịu nhiều sức ép về thanh khoản, pháp lý dự án và khả năng hấp thụ của thị trường.
Theo số liệu từ VIS Rating, những doanh nghiệp có giá trị trái phiếu đáo hạn lớn nhất trong năm 2026 phần lớn đều thuộc nhóm bất động sản với quy mô hàng nghìn tỷ đồng.
Có thể kể đến CTCP Đầu tư và Xây dựng Vạn Trường Phát với khoảng 10.000 tỷ đồng, Công ty TNHH Đầu tư và Phát triển Bất động sản Hải Đăng khoảng 6.650 tỷ đồng, Công ty TNHH Đầu tư và Phát triển Bất động sản Trường Minh khoảng 5.500 tỷ đồng, CTCP Đầu tư Tân Thành Long An và Tập đoàn R&H với quy mô khoảng 5.000 tỷ đồng.
Những con số này, nếu đặt cạnh thực trạng chậm trả đang diễn ra, cho thấy một nghịch lý đáng lo ngại khi khối lượng nghĩa vụ nợ ngày càng phình to trong khi khả năng thanh toán thực tế lại chưa theo kịp.
Và khi việc khất nợ dần trở thành một lựa chọn phổ biến thay vì ngoại lệ, câu hỏi đặt ra không còn là doanh nghiệp nào gặp khó mà là thị trường sẽ hấp thụ cú sốc này theo cách nào.
Vòng xoáy thiếu tiền
Một điểm đáng chú ý là áp lực trái phiếu không trải đều theo thời gian mà dồn cục vào những “điểm nóng” nhất định trong năm, đặc biệt là quý II và quý IV. Cách phân bổ này khiến rủi ro thanh khoản không còn là câu chuyện âm ỉ mà mang tính chu kỳ, có thể bùng lên thành từng đợt căng thẳng cục bộ trên thị trường tài chính. Mỗi kỳ đáo hạn lớn giống như một phép thử, nơi năng lực xoay xở dòng tiền của doanh nghiệp bị đặt vào tình thế căng như dây đàn.
Áp lực đó càng trở nên đáng lo khi cánh cửa tiếp cận vốn mới ngày một hẹp lại. Chính sách kiểm soát tín dụng bất động sản vẫn được duy trì, với định hướng giữ tỷ trọng cho vay quanh mức 25% tổng dư nợ. Điều này đồng nghĩa với việc dòng vốn ngân hàng, vốn từng là nguồn cung chủ lực, không còn dễ tiếp cận như trước. Doanh nghiệp buộc phải xoay sang các kênh khác, nhưng chính những kênh đó cũng đang dần khép lại.
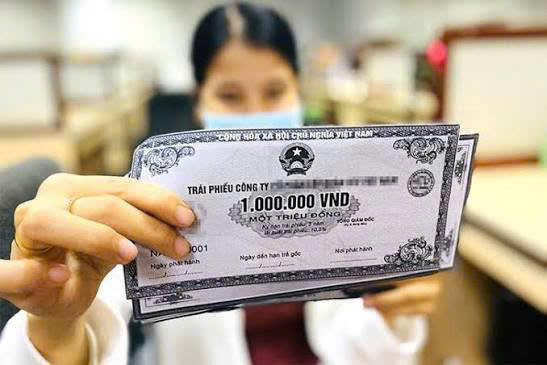
Trong bối cảnh ấy, trái phiếu doanh nghiệp, từng được ví như “phao cứu sinh”, nay cũng không còn là lối thoát dễ dàng. Các quy định mới yêu cầu xếp hạng tín nhiệm bắt buộc đối với phát hành ra công chúng, cùng với sự giám sát chặt chẽ hơn từ cơ quan quản lý, đã nâng chuẩn thị trường lên một nấc mới. Nhưng đi cùng với đó là chi phí và điều kiện huy động vốn tăng lên đáng kể, khiến nhiều doanh nghiệp, đặc biệt là nhóm yếu về tài chính, gần như bị chặn cửa.
Chi phí vốn leo thang tiếp tục khoét sâu vào bài toán dòng tiền. Mặt bằng lãi suất trái phiếu bất động sản trong quý I đã lên tới khoảng 13,5% mỗi năm, một mức không hề “dễ thở” với bất kỳ doanh nghiệp nào. Với những đơn vị sử dụng đòn bẩy tài chính cao, chi phí lãi vay không chỉ ăn mòn lợi nhuận mà còn có thể nhanh chóng đẩy doanh nghiệp vào trạng thái thua lỗ trên sổ sách, kéo theo áp lực trả nợ ngày càng lớn.
Không chỉ phía cung chịu sức ép, phía cầu của thị trường cũng bắt đầu co lại. Lãi suất vay mua nhà sau giai đoạn ưu đãi đã nhích lên mức 11 đến 12%, khiến nhiều người mua buộc phải trì hoãn kế hoạch. Khi giao dịch chậm lại, dòng tiền bán hàng của doanh nghiệp cũng suy giảm tương ứng. Từ đó hình thành một vòng xoáy quen thuộc nhưng khó thoát: thiếu tiền dẫn đến bán hàng khó khăn, bán hàng chậm lại càng khiến dòng tiền thêm cạn kiệt.
Trong bức tranh chung đó, không phải doanh nghiệp nào cũng chịu tác động như nhau. Những đơn vị có nền tảng tài chính vững, tỷ lệ đòn bẩy thấp và sở hữu các dự án có khả năng thanh khoản tốt vẫn còn dư địa để chống đỡ, thậm chí tận dụng giai đoạn này để mở rộng thị phần. Ngược lại, nhóm doanh nghiệp phụ thuộc lớn vào vốn vay, đặc biệt là trái phiếu, đang đứng trước rủi ro lớn hơn nhiều. Khi không thể huy động vốn mới, trong khi dòng tiền bán hàng suy giảm, trạng thái mất cân đối tài chính là điều khó tránh, kéo theo nguy cơ chậm trả nợ hoặc buộc phải tái cơ cấu.
Diễn biến này có thể dẫn tới một quá trình sàng lọc mạnh trên thị trường. Những doanh nghiệp yếu kém sẽ buộc phải thu hẹp quy mô, thậm chí rời cuộc chơi, trong khi các doanh nghiệp có năng lực tài chính tốt hơn sẽ dần chiếm ưu thế. Đây là một quá trình không dễ chịu, nhưng gần như không thể tránh khỏi trong bối cảnh thị trường đang điều chỉnh.
Ở góc nhìn tích cực, đây cũng có thể xem là giai đoạn cần thiết để tái cấu trúc thị trường theo hướng lành mạnh hơn. Việc siết chặt quy định phát hành, nâng cao yêu cầu minh bạch và đưa xếp hạng tín nhiệm trở thành tiêu chuẩn bắt buộc sẽ góp phần cải thiện chất lượng trái phiếu, giảm rủi ro cho nhà đầu tư trong dài hạn.
Dẫu vậy, điểm mấu chốt vẫn nằm ở khả năng khơi thông dòng tiền. Nếu thị trường bất động sản dần phục hồi, thanh khoản được cải thiện và niềm tin nhà đầu tư quay trở lại, áp lực trái phiếu sẽ có cơ hội hạ nhiệt. Ngược lại, nếu tình trạng trầm lắng kéo dài, vòng luẩn quẩn thiếu tiền sẽ tiếp tục siết chặt, và rủi ro vỡ nợ có thể không còn là kịch bản xa vời.
PV
Nguồn: thuongtruong.com.vn