Xuất nhập khẩu tăng mạnh, cảng biển hưởng lợi
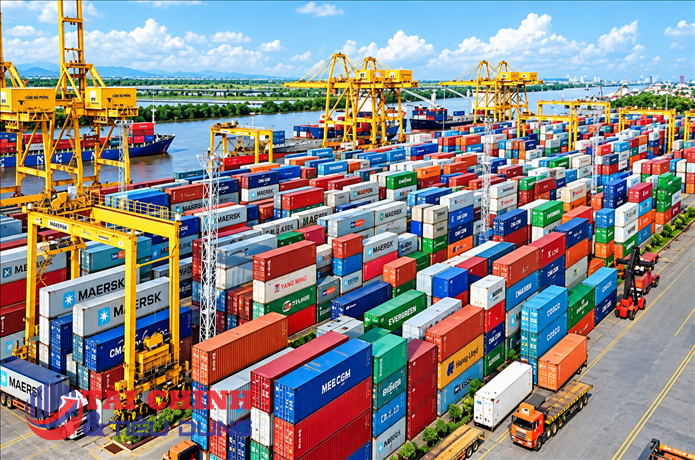
Theo báo cáo ngành logistics của MBS Research, hoạt động thương mại Việt Nam tiếp tục ghi nhận đà tăng trong quý III/2026, qua đó hỗ trợ doanh thu của nhóm cảng và vận tải biển. Tính đến giữa tháng 9/2026, tổng kim ngạch xuất nhập khẩu trong quý III tăng khoảng 29,6% so với cùng kỳ. Cùng thời gian, tổng lưu lượng hàng hóa thông qua hệ thống cảng biển cả nước dự kiến tăng 21,7%. Trong đó, sản lượng hàng hóa qua hai cụm cảng lớn là Hải Phòng và TP.HCM được ước tính tăng lần lượt 9,7% và 8,6% so với cùng kỳ.
MBS Research cho rằng đà tăng trưởng này được hỗ trợ bởi xu hướng dịch chuyển sản xuất theo mô hình “Trung Quốc+1”, sự phục hồi tại các thị trường xuất khẩu trọng điểm, qua đó thúc đẩy doanh nghiệp gia tăng tích trữ hàng tồn kho cho mùa mua sắm cao điểm cuối năm.
Bên cạnh đó, tình trạng ùn tắc tại các cảng trung chuyển lớn trong khu vực và những bất ổn địa chính trị kéo dài khiến các hãng tàu phải tái cơ cấu mạng lưới, phân bổ tuyến vận tải sang những khu vực có hiệu suất ổn định hơn, trong đó có cụm cảng Hải Phòng và TP.HCM.
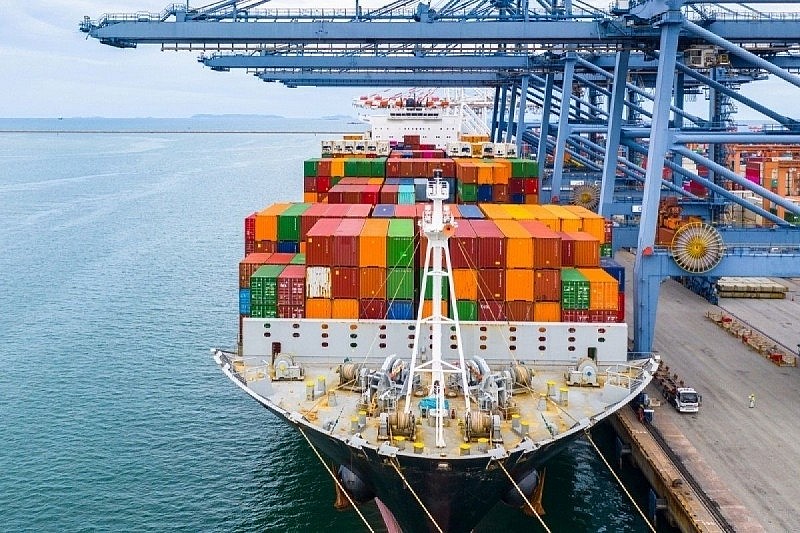
Theo MBS Research, diễn biến trên tạo điều kiện để các doanh nghiệp cảng và vận tải biển tiếp tục ghi nhận tăng trưởng về sản lượng và doanh thu trong quý III/2026.
Trong nhóm cảng và vận tải biển, MBS Research đánh giá các doanh nghiệp khai thác cảng nước sâu như GMD và PHP tiếp tục có điều kiện thuận lợi nhờ biên lợi nhuận gộp cao. Đối với VSC, ngoài sự cải thiện từ hoạt động kinh doanh cốt lõi, lợi nhuận ròng còn được hỗ trợ bởi sự gia tăng đóng góp từ các công ty liên doanh, liên kết, trong đó có HAH.
Trong khi đó, HAH được dự báo duy trì tăng trưởng lợi nhuận tương đối ổn định dù chịu tác động từ giá nhiên liệu tăng cao. Theo MBS Research, doanh nghiệp được hỗ trợ bởi việc gia hạn các hợp đồng thuê mới với mức giá cước thuận lợi và gia tăng quy mô cho thuê tàu trong bối cảnh giá cước cho thuê vẫn ở mức cao.
Nhìn chung, nhóm cảng và vận tải biển được hưởng lợi từ sự gia tăng của hoạt động thương mại và sản lượng hàng hóa. Đây cũng là cơ sở để MBS Research dự báo kết quả kinh doanh quý III/2026 của nhóm tiếp tục tăng trưởng tích cực so với cùng kỳ.
Nhiên liệu tăng cao gây sức ép lên doanh nghiệp chuyển phát
Ở nhóm bưu chính - chuyển phát, nhu cầu vận chuyển tiếp tục được hỗ trợ bởi sự phục hồi của thị trường nội địa và đà phát triển của thương mại điện tử. Lũy kế 8 tháng năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,2% so với cùng kỳ, góp phần giúp khối lượng vận chuyển hàng hóa đường bộ tăng 18%.
MBS Research đánh giá các doanh nghiệp chuyển phát tiếp tục có khả năng ghi nhận tăng trưởng doanh thu từ hoạt động cốt lõi. Tuy nhiên, giá nhiên liệu neo ở mức cao đang tạo áp lực đáng kể lên biên lợi nhuận của nhóm bưu chính, chuyển phát truyền thống.
Theo ước tính của MBS Research, giá nhiên liệu trong quý III/2026 tăng 52,3% so với cùng kỳ. Chi phí đầu vào tăng khiến lợi nhuận ròng của nhóm doanh nghiệp chuyển phát chịu sức ép, bất chấp doanh thu từ hoạt động kinh doanh chính tiếp tục tăng.
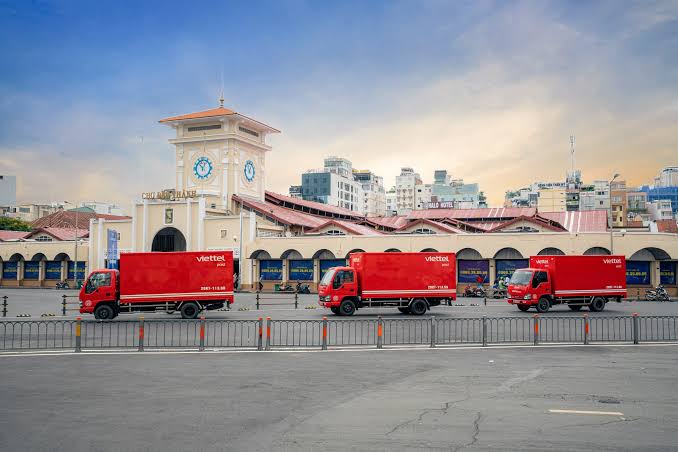
Riêng Tổng công ty cổ phần Bưu chính Viettel (VTP), MBS Research dự báo lợi nhuận ròng vẫn có thể phục hồi tích cực nhờ khả năng chuyển một phần chi phí nhiên liệu sang khách hàng thông qua phụ phí nhiên liệu. Doanh nghiệp đồng thời có lợi thế về quy mô đội xe, khả năng khai thác các đơn hàng liên tỉnh và khối lượng lớn, qua đó cải thiện hiệu suất khai thác và mở rộng thị phần.
Bên cạnh đó, đóng góp từ các hoạt động có biên lợi nhuận cao hơn như kho bãi, dịch vụ xuyên biên giới và hợp tác với FedEx được kỳ vọng tiếp tục hỗ trợ kết quả kinh doanh của VTP.
Như vậy, triển vọng quý III/2026 của ngành logistics có sự phân hóa giữa các nhóm doanh nghiệp. Trong khi cảng và vận tải biển được hỗ trợ bởi đà tăng của xuất nhập khẩu và sản lượng hàng hóa, nhóm bưu chính - chuyển phát tiếp tục phải đối mặt với áp lực chi phí nhiên liệu tăng cao.
PV
Nguồn: thuongtruong.com.vn