Nguồn cung nhà ở tăng mạnh, thị trường tiếp tục phục hồi
Theo báo cáo của Savills, ở phân khúc căn hộ, nguồn cung tương lai trong năm 2026 dự kiến đạt 18.454 căn, phần lớn thuộc hạng A và hạng B. Bà Đỗ Thu Hằng - Giám đốc cấp cao, Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội nhận định, trong ngắn hạn giá sơ cấp dự kiến tiếp tục duy trì đà tăng. Trong khi đó, giá thứ cấp hiện đã cao hơn giá sơ cấp ở tất cả các phân khúc, phản ánh nhu cầu ngày càng lớn đối với những căn hộ có thể bàn giao ngay và sở hữu môi trường sống chất lượng.
Về dài hạn, các yếu tố cơ bản của thị trường vẫn duy trì tích cực. Việc mở rộng cơ sở hạ tầng được kỳ vọng sẽ mở ra các khu dân cư mới. Các dự án trọng điểm như Đường Vành đai 4, các tuyến metro và các cây cầu mới bắc qua sông Hồng sẽ hỗ trợ quá trình mở rộng đô thị, từ đó đa dạng hóa nguồn cung nhà ở trong tương lai.
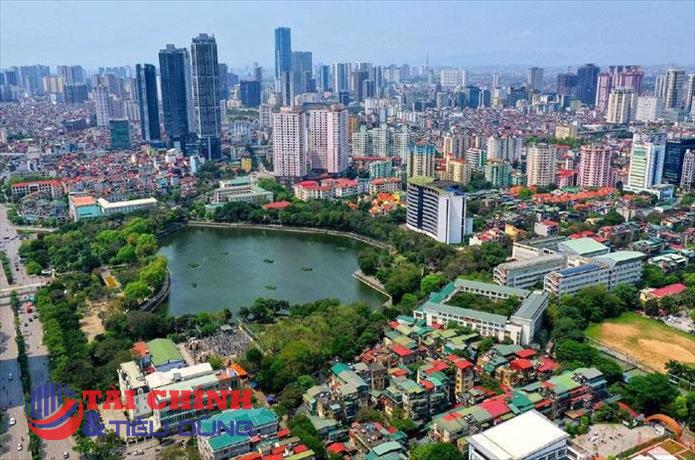
Trong năm 2025, thị trường căn hộ Hà Nội đã cho thấy khả năng phục hồi mạnh mẽ nhờ sự cải thiện của hạ tầng giao thông, các cải cách quy hoạch và lực cầu lớn từ người mua. Nguồn cung mới đạt mức cao nhất trong 5 năm, chủ yếu là căn hộ hạng B. Các đại đô thị tiếp tục thu hút sự quan tâm của người mua nhờ hạ tầng đồng bộ và hệ sinh thái đô thị được quy hoạch bài bản.

Ở phân khúc biệt thự và liền kề, sự phục hồi ngày càng rõ nét vào cuối năm 2025 khi nhiều dự án mới được tung ra thị trường, cùng với nguồn cung tương lai lớn hơn dự kiến sẽ ra mắt trong những năm tới. Các dự án sắp triển khai được kỳ vọng sẽ đạt tiêu chuẩn phát triển cao hơn và do các chủ đầu tư uy tín thực hiện. Tổng lượng giao dịch trong năm 2025 cũng đạt mức cao nhất trong 5 năm, phản ánh sự phục hồi rõ rệt của thị trường.
Song song với đó, hiệu ứng gia tăng tài sản tiếp tục thể hiện rõ thông qua mức tăng đáng kể của giá trị bất động sản nhà ở thấp tầng. Trong 5 năm qua, mức tăng giá trên thị trường thứ cấp liên tục vượt mức tăng của thị trường sơ cấp ở tất cả các phân khúc nhà ở thấp tầng.
Trong thời gian tới, sự kết hợp giữa chính sách di dời bắt buộc và dòng vốn lớn được kỳ vọng sẽ thúc đẩy những thay đổi mang tính nền tảng đối với thị trường. Xu hướng dịch chuyển nhu cầu sang khu vực vùng ven, các tỉnh lân cận và những khu vực được hưởng lợi từ các dự án hạ tầng lớn ngày càng rõ rệt.
Bất động sản thương mại và lưu trú nâng chuẩn chất lượng
Ở mảng thương mại, thị trường bán lẻ Hà Nội dự kiến sẽ đón thêm 300.771 m² sàn từ 11 dự án mới trong năm 2026. Trong giai đoạn 2027–2028, nguồn cung mới chủ yếu tập trung tại Starlake.
Theo ông Matthew Powell, Giám đốc Savills Hà Nội, thị trường bán lẻ Hà Nội vẫn duy trì tình trạng nguồn cung hạn chế. Trung tâm thương mại tiếp tục là loại hình chủ đạo. Khu vực Nội thành ghi nhận mật độ bán lẻ cao nhất, củng cố vai trò là trung tâm bán lẻ chính của Thủ đô, trong khi khu vực Trung tâm bị hạn chế về quỹ đất nên chỉ đóng góp một phần nhỏ vào tổng nguồn cung.
Các thương hiệu xa xỉ vẫn ưu tiên những vị trí mặt phố tại quận Hoàn Kiếm nhằm tối đa hóa khả năng nhận diện thương hiệu. Tuy nhiên, xu hướng mở rộng vào các trung tâm thương mại cao cấp được quản lý chuyên nghiệp tại khu vực Nội thành đang ngày càng rõ nét, phản ánh sự dịch chuyển sang mô hình bán lẻ chú trọng trải nghiệm, vượt ra ngoài khuôn khổ phố thương mại truyền thống.
Triển vọng thị trường bán lẻ còn được củng cố bởi sự gia nhập của các nhà bán lẻ lớn như Takashimaya và Thiso Mall. Năm 2025, tổng mức bán lẻ hàng hóa và dịch vụ của Hà Nội tăng 13% theo năm, đạt 962,9 nghìn tỷ đồng, với mức tăng trưởng đồng đều ở nhiều nhóm hàng hóa. Sức mua nội địa mạnh mẽ này tiếp tục hỗ trợ nhu cầu đối với mặt bằng bán lẻ.

Ở phân khúc văn phòng, nguồn cung trong giai đoạn 2026 - 2028 chủ yếu là văn phòng hạng A, tập trung tại khu vực phía Tây và Nội thành, củng cố xu hướng dịch chuyển sang nguồn cung chất lượng cao ngoài khu vực Trung tâm.
Trong năm 2025, thị trường văn phòng duy trì trạng thái ổn định và tương đối cân bằng. Giá thuê tăng nhẹ, khu vực Trung tâm tiếp tục dẫn đầu về mặt bằng giá và hiệu suất hoạt động, trong khi các khu vực ngoài Trung tâm ghi nhận sự cải thiện dần. Nhu cầu thuê mang tính chọn lọc, tập trung vào tối ưu hiệu quả hoạt động, với các ngành công nghệ thông tin (CNTT) và FIRE (tài chính, bảo hiểm và bất động sản) đóng vai trò dẫn dắt. Hoạt động thuê chủ yếu đến từ nhu cầu di dời và xu hướng nâng cấp không gian làm việc.
Trong lĩnh vực lưu trú, sự phục hồi của du lịch cùng với dòng vốn FDI mạnh mẽ đang củng cố nhu cầu dài hạn, đặc biệt ở phân khúc khách sạn và căn hộ dịch vụ chất lượng cao. Nguồn cung mới trong tương lai sẽ tập trung chủ yếu tại khu vực phía Tây và Nội thành, với tỷ trọng dự án do đơn vị vận hành trong nước quản lý ngày càng gia tăng.
Từ nay đến năm 2028, sự gia nhập của nhiều khách sạn chất lượng cao được kỳ vọng sẽ hỗ trợ tăng trưởng cho du lịch và hoạt động MICE. Bên cạnh đó, nhu cầu thuê dài hạn từ chuyên gia và nhà quản lý nước ngoài làm việc tại các doanh nghiệp FDI và các khu công nghiệp đang mở rộng sẽ tiếp tục củng cố thị trường. Trong bối cảnh nguồn cung chỗ ở chất lượng cao tại các tỉnh lân cận còn hạn chế, nhiều khách thuê có xu hướng dịch chuyển về Hà Nội.
Năm 2025, Hà Nội đón hơn 33,7 triệu lượt khách du lịch, tăng 20,9% theo năm, đứng thứ hai cả nước về lượng khách và tổng thu du lịch. Trong quý 4/2025, nguồn cung căn hộ dịch vụ tăng nhẹ nhờ sự gia nhập của Grand K Hotel Suites Ha Noi, với tỷ lệ lấp đầy đạt 89%. Nhu cầu tiếp tục được thúc đẩy bởi dòng vốn FDI đạt 4,4 tỷ USD trong năm 2025, gấp đôi cùng kỳ và đưa Hà Nội đứng thứ ba toàn quốc.
Theo Savills Việt Nam, năm 2026 thị trường bất động sản dự kiến sẽ phân hóa rõ nét theo khu vực và phân khúc. Tại Hà Nội, xu hướng nâng chuẩn sản phẩm và phát triển đa cực sẽ định hình diễn biến thị trường trong thời gian tới. Động lực tăng trưởng của bất động sản Thủ đô tiếp tục được củng cố thông qua quá trình nâng cấp chất lượng sản phẩm, phát triển đô thị gắn với hạ tầng và sự khác biệt ngày càng rõ về nhịp độ hấp thụ giữa khu vực trung tâm và các đô thị vệ tinh.
PV
Nguồn: thuongtruong.com.vn