Địa chính trị và nguy cơ cú sốc chuỗi cung ứng
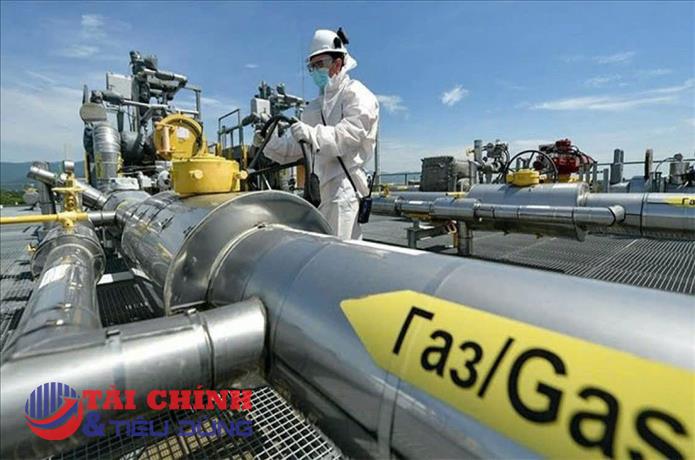
Rủi ro địa chính trị được đánh giá là yếu tố có thể tác động nhanh và mạnh nhất đến thị trường tài chính toàn cầu trong năm 2026. Những căng thẳng tại Trung Đông đang làm gia tăng nguy cơ gián đoạn chuỗi cung ứng năng lượng và hàng hóa.
Tính đến ngày 11/3, xung đột tại khu vực này đã kéo dài sang ngày thứ 12 với nhiều cuộc tấn công nhằm vào các cơ sở hạ tầng năng lượng. Trung Đông hiện cung cấp khoảng 35% nguồn dầu thô và 24% khí tự nhiên hóa lỏng (LNG) cho thế giới. Trong khi đó, eo biển Hormuz – tuyến vận tải chiến lược vận chuyển khoảng 20–25% dầu thô và gần 20% LNG toàn cầu – đối mặt nguy cơ bị phong tỏa trên thực tế.
Những cú sốc chuỗi cung ứng như vậy có thể đẩy giá năng lượng và giá hàng hóa tăng mạnh trong thời gian ngắn, tạo ra áp lực lạm phát “chi phí đẩy”. Khi chi phí đầu vào tăng, doanh nghiệp phải đối mặt với chi phí sản xuất cao hơn, trong khi sức mua của người tiêu dùng suy giảm.

Theo nghiên cứu của Fed, giá dầu tăng 10% có thể làm lạm phát cơ bản tăng khoảng 0,1 điểm phần trăm và lạm phát tổng tăng khoảng 0,4 điểm phần trăm. Điều này khiến thị trường ngày càng thận trọng với lộ trình nới lỏng chính sách tiền tệ của Fed.
Hiện kỳ vọng của thị trường về việc cắt giảm lãi suất đã được lùi sang nửa cuối năm 2026 với tổng mức giảm khoảng 50 điểm cơ bản. Nếu áp lực lạm phát tiếp tục gia tăng, không loại trừ khả năng các ngân hàng trung ương sẽ phải tạm dừng hoặc đảo chiều chính sách nới lỏng, từ đó làm gia tăng nguy cơ đình lạm – kịch bản tăng trưởng chậm lại trong khi lạm phát vẫn duy trì ở mức cao.
Trong kịch bản lạc quan, xung đột Trung Đông có thể hạ nhiệt sau khoảng 4–5 tuần với xác suất ước tính khoảng 60%. Khi đó, giá dầu có thể giảm từ vùng trên 100 USD/thùng xuống khoảng 80–85 USD/thùng, giúp áp lực lạm phát toàn cầu vẫn nằm trong tầm kiểm soát.
Ngược lại, nếu chiến sự kéo dài hơn 5 tuần, tác động đến kinh tế toàn cầu có thể nghiêm trọng hơn khi chi phí năng lượng tăng cao, tiêu dùng suy giảm và áp lực lạm phát buộc các ngân hàng trung ương phải thắt chặt chính sách tiền tệ trở lại.
Nguy cơ “AI hype deflation”
Một rủi ro khác được nhắc tới trong báo cáo là khả năng làn sóng đầu tư vào trí tuệ nhân tạo hạ nhiệt – kịch bản thường được gọi là “AI hype deflation”.
Trong hai năm gần đây, AI đã trở thành động lực quan trọng thúc đẩy dòng vốn đầu tư toàn cầu, đặc biệt tại các doanh nghiệp công nghệ lớn. Tuy nhiên, nếu tốc độ đầu tư vốn chậm lại do lo ngại dư thừa công suất hoặc tỷ suất sinh lời không đạt kỳ vọng, thị trường có thể chứng kiến sự điều chỉnh mạnh của nhóm cổ phiếu công nghệ.

Ngoài ra, nếu lợi nhuận thực tế của các doanh nghiệp công nghệ thấp hơn so với kỳ vọng cao của thị trường, niềm tin của nhà đầu tư có thể suy giảm nhanh chóng. Điều này đặc biệt đáng chú ý đối với các thị trường có mức độ tập trung vốn hóa lớn vào nhóm cổ phiếu công nghệ.
Trong kịch bản này, sự điều chỉnh của một số cổ phiếu công nghệ lớn có thể kéo theo biến động đáng kể của toàn bộ thị trường chứng khoán toàn cầu.
Rủi ro đình lạm và chính sách tiền tệ
Rủi ro thứ ba là khả năng nền kinh tế toàn cầu rơi vào bẫy đình lạm (stagflation). Áp lực lạm phát cao, có thể đến từ chi phí năng lượng hoặc các biện pháp thuế quan, có thể khiến Fed trì hoãn kế hoạch giảm lãi suất.
Nếu chính sách tiền tệ chuyển sang xu hướng “diều hâu”, lợi suất trái phiếu có thể tăng mạnh, kéo theo áp lực giảm giá đối với cổ phiếu, đặc biệt là các cổ phiếu tăng trưởng có định giá dựa nhiều vào dòng tiền tương lai. Đồng thời, chi phí vốn của doanh nghiệp cũng tăng lên, ảnh hưởng đến hoạt động đầu tư và mở rộng sản xuất.

Ngoài ra, yếu tố thương mại quốc tế cũng là biến số cần theo dõi. Từ ngày 24/2/2026, các mức thuế quan theo Đạo luật Quyền hạn kinh tế khẩn cấp quốc tế (IEEPA) đã tạm ngừng thu, thay vào đó chính quyền Mỹ áp mức thuế bổ sung 10% đối với hàng hóa nhập khẩu trong thời hạn 150 ngày theo Đạo luật Thương mại năm 1974.
Theo ước tính của Bloomberg Economics, mức thuế trung bình đối với hàng hóa Việt Nam xuất khẩu sang Mỹ có thể giảm từ 18,3% xuống khoảng 12,35%. Điều này có thể thúc đẩy xu hướng “front-loading”, tức doanh nghiệp đẩy mạnh xuất khẩu sớm trước khi các chính sách thuế quan mới được điều chỉnh.
Với triển vọng thu hút FDI của Việt Nam, so sánh mức thuế Mỹ áp lên hàng hoá Việt Nam với một số quốc gia lân cận cho thấy Việt Nam vẫn giữ được lợi thế tương đối trong việc thu hút FDI dài hạn. Bên cạnh 17 FTA đã ký kết, Việt Nam liên tục nâng cấp quan hệ lên Đối tác Chiến lược Toàn diện (CSP) với tổng cộng 15 quốc gia (cụ thể là ký kết thêm với 5 quốc gia trong năm 2025 và với EU (đối tác thương mại lớn thứ 3 của Việt Nam) vào đầu năm 2026).
Những sự kiện lớn định hình bối cảnh kinh tế năm 2026
Năm 2026 cũng được xem là thời điểm xuất hiện nhiều sự kiện có thể định hình lại bối cảnh kinh tế toàn cầu. Đáng chú ý là việc bổ nhiệm Chủ tịch mới của Fed vào tháng 5 và cuộc bầu cử giữa nhiệm kỳ của Mỹ vào tháng 11.
Ngày 9/3/2026, Tổng thống Mỹ Donald Trump đã đề cử ông Kevin Warsh cho vị trí Chủ tịch Fed. Nhân vật này được cho là có quan điểm ủng hộ việc cắt giảm lãi suất nhưng đồng thời có thể thu hẹp bảng cân đối kế toán của Fed.
Đối với Việt Nam – một nền kinh tế có độ mở cao – những biến động từ môi trường quốc tế sẽ có tác động đáng kể. Tuy vậy, một số yếu tố trong nước được kỳ vọng có thể giúp cân bằng lại áp lực bên ngoài, bao gồm việc đưa các trung tâm tài chính quốc tế vào vận hành, cuộc bầu cử Quốc hội khóa XVI và đặc biệt là khả năng thị trường chứng khoán Việt Nam được đưa vào rổ chỉ số thị trường mới nổi thứ cấp của FTSE Russell.

PV
Nguồn: thuongtruong.com.vn