Áp lực từ lãi suất, lạm phát và dòng vốn quốc tế
Trong báo cáo Danh mục Alpha tháng 10/2026, Chứng khoán MB (MBS) đánh giá diễn biến VN-Index trong tháng 10 có thể tiếp tục chịu sức ép khi nhiều yếu tố bất lợi cùng xuất hiện. Theo thống kê của MBS, trong 10 năm qua, VN-Index giảm bình quân hơn 2% trong tháng 10 và thị trường đã có 4 năm liên tiếp, từ năm 2022 đến nay, ghi nhận mức giảm trong tháng này. Yếu tố mùa vụ vì vậy được xem là một trong những trở ngại đối với thị trường trong giai đoạn hiện tại.
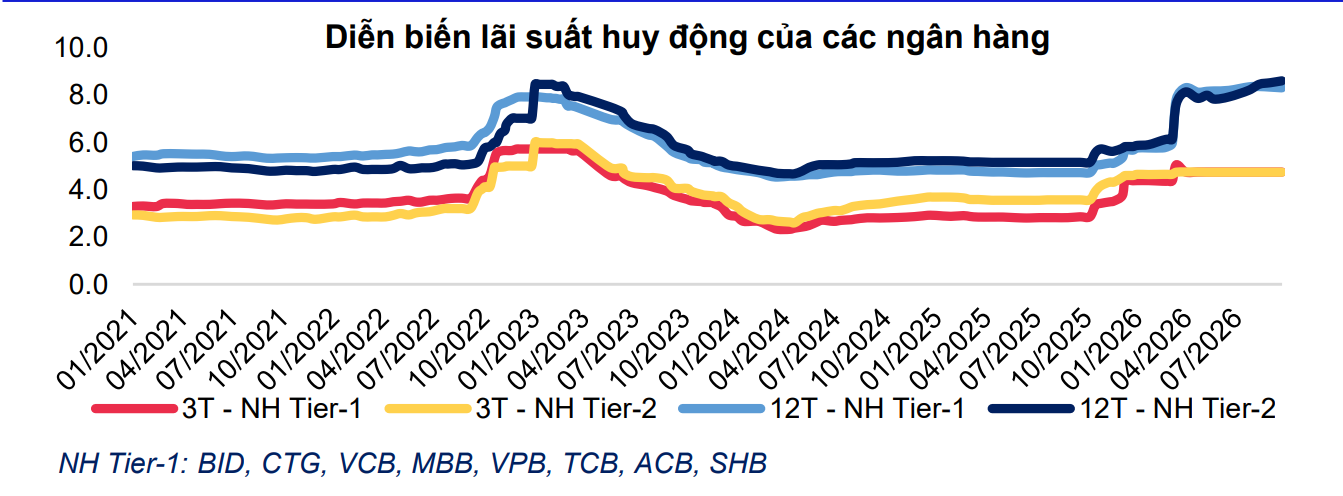
Bên cạnh yếu tố chu kỳ, MBS cho rằng áp lực từ lạm phát chi phí đẩy và mặt bằng lãi suất cao tiếp tục tạo sức ép lên thị trường chứng khoán. Khi chi phí vốn duy trì ở mức cao, dòng tiền có xu hướng thận trọng hơn, trong khi thanh khoản thị trường đã giảm xuống mức thấp nhất kể từ đầu năm. Diễn biến này diễn ra trong bối cảnh các ngân hàng trung ương lớn vẫn duy trì chính sách tiền tệ theo hướng kiểm soát lạm phát, còn lợi suất trái phiếu chính phủ tại nhiều nền kinh tế phát triển ở mức cao.
Trên thị trường quốc tế, MBS đánh giá các nền kinh tế vẫn thể hiện khả năng chống chịu đáng kể trước môi trường lãi suất và lợi suất trái phiếu cao. Tính từ đầu năm, Dow Jones tăng 7,8%, S&P 500 tăng 13,1% và Nasdaq tăng 16,5%; trong đó S&P 500 và Nasdaq tại thời điểm báo cáo chỉ còn cách đỉnh lịch sử chưa tới 1%. Chứng khoán châu Âu tăng 7,7%, trong khi các thị trường Nhật Bản, Hàn Quốc và Đài Loan lần lượt tăng 32%, 68% và 66%; nhóm thị trường mới nổi tăng 23,6%.
Tuy nhiên, MBS cho rằng diễn biến tích cực của các thị trường quốc tế cũng đi kèm với thách thức đối với dòng vốn vào các thị trường mới nổi. Trong bối cảnh chính sách tiền tệ được thắt chặt nhằm kiểm soát lạm phát chi phí đẩy, dòng vốn quốc tế có xu hướng ưu tiên quay trở lại tài sản Mỹ. Theo MBS, xu hướng này có thể tạo thêm lực cản đối với quá trình phục hồi của chứng khoán Việt Nam trong ngắn hạn.
Trong nước, hoạt động xuất nhập khẩu tiếp tục duy trì tốc độ tăng trưởng cao. Tổng kim ngạch xuất nhập khẩu lũy kế đến hết ngày 15/9/2026 đạt 825,19 tỷ USD, tăng 29,44%. Tuy nhiên, riêng kỳ 1 tháng 9, nhập khẩu tăng 7,16%, đạt 28,84 tỷ USD, trong khi xuất khẩu tăng 2,4%, đạt 26,02 tỷ USD, qua đó tạo mức nhập siêu 2,82 tỷ USD trong kỳ.
Thanh khoản suy giảm, thị trường phân hóa
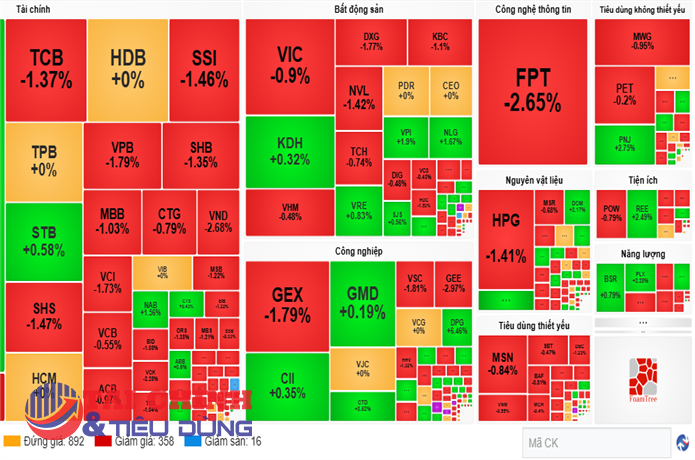
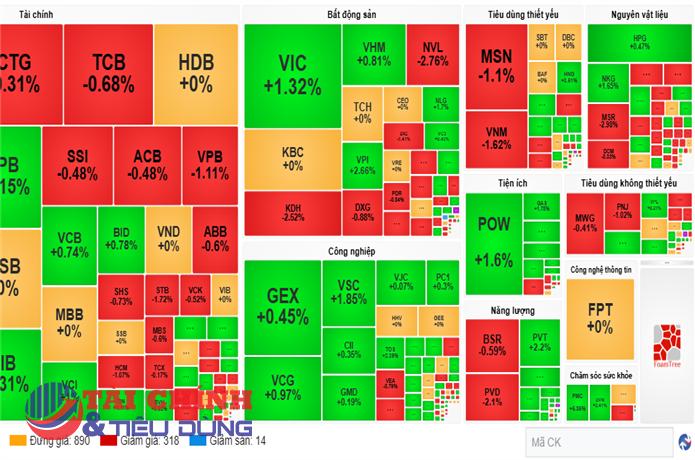
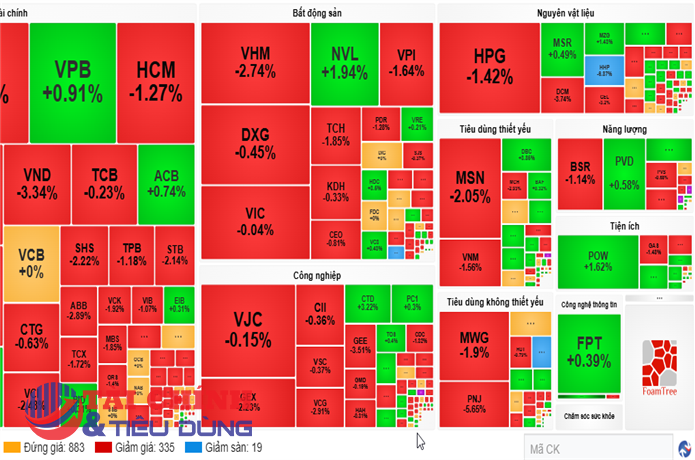
Theo MBS, sự thận trọng của dòng tiền đang trở thành một yếu tố đáng chú ý đối với diễn biến thị trường trong tháng 10. Khi mặt bằng lãi suất duy trì ở mức cao và áp lực lạm phát chi phí đẩy gia tăng, dòng tiền có xu hướng thu hẹp phạm vi tìm kiếm cơ hội thay vì lan tỏa rộng trên toàn thị trường. Điều này được phản ánh qua thanh khoản giảm xuống mức thấp nhất kể từ đầu năm.
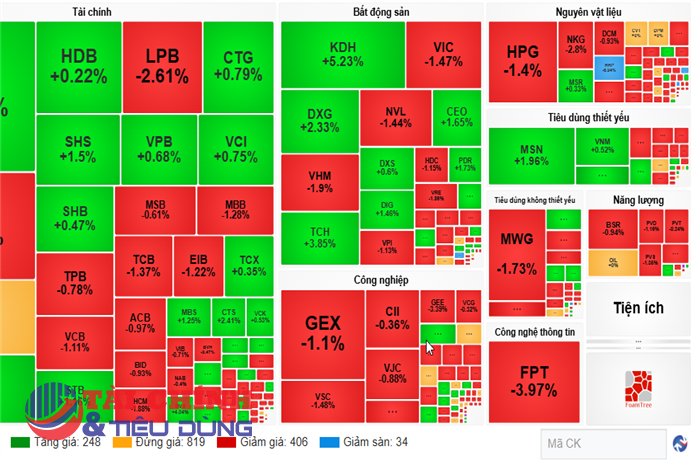
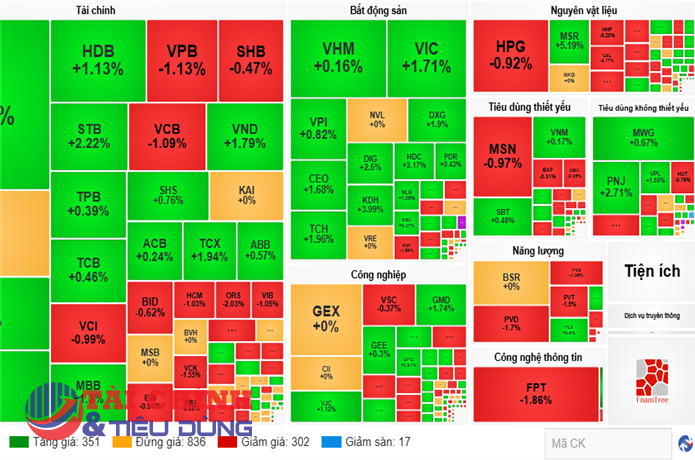
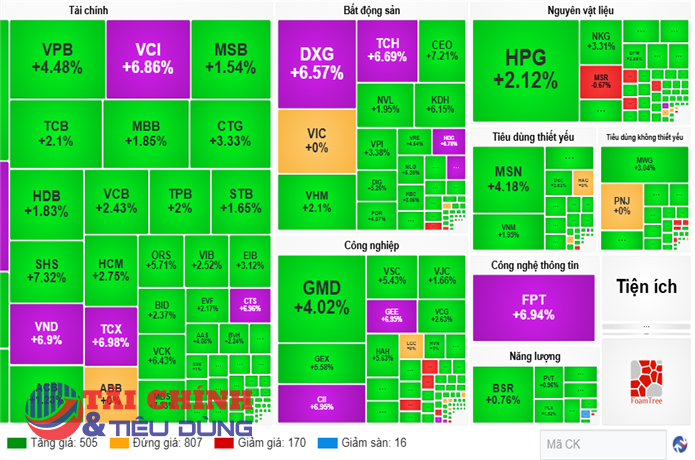
Diễn biến chỉ số trong tháng 9 cũng cho thấy thị trường đang chịu áp lực điều chỉnh. VN-Index từ mức 1.828 điểm ngày 3/9 lên mức cao nhất tháng 1.853 điểm, trước khi lùi về 1.778 điểm vào ngày 29/9, tương đương giảm 2,7% so với đầu kỳ. Trong cùng thời gian, danh mục Alpha tháng 9 của MBS giảm 2,6%. Một số cổ phiếu vẫn duy trì được mức tăng so với đầu kỳ, nhưng diễn biến chung cho thấy sự phân hóa ngày càng rõ giữa các nhóm cổ phiếu.
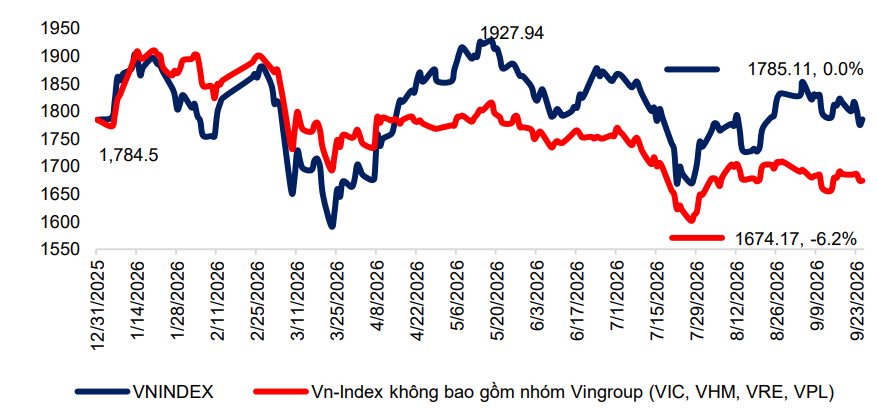
MBS đánh giá thông tin FTSE nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi thứ cấp là yếu tố tích cực trong ngắn hạn. Tuy nhiên, thông tin này chưa đủ để lấn át sức ép từ môi trường vĩ mô toàn cầu, đặc biệt khi dòng vốn quốc tế đang có xu hướng ưu tiên tài sản Mỹ.
Trong bối cảnh đó, MBS cho rằng dòng tiền trên thị trường có xu hướng tìm kiếm các nhóm cổ phiếu có yếu tố hỗ trợ riêng, trong đó đáng chú ý là nhóm cổ phiếu hàng hóa hưởng lợi từ chu kỳ giá và nhóm cổ phiếu có tính phòng thủ, duy trì dòng cổ tức đều. Cách vận động này cho thấy thị trường có thể tiếp tục phân hóa thay vì hình thành xu hướng tăng đồng thuận giữa các nhóm ngành. Diễn biến của VN-Index được dự báo phụ thuộc nhiều hơn vào khả năng duy trì dòng tiền và sức mạnh của từng nhóm cổ phiếu.
MBS lựa chọn 6 cổ phiếu trong danh mục Alpha tháng 10
Trên cơ sở đó, MBS lựa chọn 6 cổ phiếu vào danh mục Alpha gồm VHM, VCB, STB, BVH, GVR và TRC, dựa trên triển vọng kết quả kinh doanh và các yếu tố hỗ trợ riêng của từng doanh nghiệp.
Với VHM, MBS đánh giá lượng backlog gần 200.000 tỷ đồng tại cuối quý trước là yếu tố đáng chú ý, trong đó Global Gate Hạ Long và Sài Gòn Park lần lượt chiếm khoảng 15% và 18%. Công ty chứng khoán kỳ vọng VHM có thể ghi nhận 40.000-50.000 tỷ đồng doanh số bán buôn từ hai dự án này trong quý III/2026, trong khi Wonder City và Royal Island tiếp tục đóng góp từ các hợp đồng hợp tác kinh doanh. MBS dự phóng lợi nhuận ròng 9 tháng của VHM đạt khoảng 65.000 tỷ đồng. Việc VHM nằm trong danh mục 27 cổ phiếu được đưa vào rổ FTSE Global All-Cap cũng được MBS xem là yếu tố có thể hỗ trợ dòng vốn ngoại.
Đối với VCB, MBS dự báo tín dụng cuối quý III tăng khoảng 9% so với đầu năm, chủ yếu nhờ nhóm khách hàng doanh nghiệp lớn và FDI. NIM quý III được dự báo đạt gần 3%, tăng 38 điểm cơ bản so với cùng kỳ, nhờ lợi suất cho vay cải thiện, trong khi CASA và chi phí vốn thấp tiếp tục hỗ trợ biên lãi. Theo MBS, lợi nhuận trước thuế quý III có thể đạt 14.567 tỷ đồng, tăng 30% so với cùng kỳ, đưa lợi nhuận trước thuế 9 tháng lên 43.789 tỷ đồng, tăng 32%.
Với STB, MBS kỳ vọng tín dụng quý III tăng khoảng 6% so với cuối quý II và ngân hàng có thể hoàn thành kế hoạch tăng trưởng tín dụng 12% cả năm. Tuy nhiên, NIM được dự báo giảm xuống 2,7%, trong khi lợi nhuận trước thuế quý III có thể giảm 50,8% so với cùng kỳ. Điểm đáng chú ý trong luận điểm của MBS là kỳ vọng khoản nợ xấu tồn đọng lâu năm liên quan đến 32,5% cổ phần của ông Trầm Bê được xử lý trong năm 2026 và hoàn tất đầu năm 2027, qua đó có khả năng tạo khoản thu hồi nợ và hoàn nhập dự phòng lớn.
Ở BVH, MBS dự báo lợi nhuận năm 2026 tăng 40% so với năm trước nhờ biên lợi nhuận bảo hiểm cải thiện và thu nhập tài chính tăng trong bối cảnh lãi suất cao. Trong khi đó, với GVR, MBS dự phóng doanh thu mảng cao su quý III tăng 20% so với cùng kỳ nhờ giá bán bình quân tăng khoảng 30%, đồng thời kỳ vọng các khoản đền bù đất từ VSIP và Thaco trong giai đoạn 2026-2027, khoảng 3.600 tỷ đồng. Quỹ đất khu công nghiệp mới hơn 2.500 ha cũng được xem là động lực tăng trưởng dài hạn.
Đối với TRC, MBS đánh giá triển vọng chủ yếu dựa trên giá cao su tự nhiên, khả năng gia tăng sản lượng từ khoảng 20% diện tích chưa khai thác và dư địa từ quỹ đất khu công nghiệp. MBS cho rằng tình trạng thiếu hụt nguồn cung có thể tiếp tục hỗ trợ giá cao su, trong khi các khoản đền bù đất và quỹ đất khu công nghiệp mới cũng là những yếu tố được đưa vào triển vọng dài hạn.
PV
Nguồn: thuongtruong.com.vn