Tuy nhiên, trái ngược với sự cải thiện về thanh khoản, nguồn cung nhà ở mới vẫn ở mức hạn chế khi nhiều dự án tiếp tục chờ hoàn thiện thủ tục pháp lý hoặc chỉ triển khai các giai đoạn tiếp theo. Điều này khiến quỹ đạo ngắn hạn của thị trường tiếp tục phụ thuộc vào mức độ cải thiện của công tác phê duyệt và phát triển quỹ đất, đồng thời góp phần duy trì mặt bằng giá ở mức cao.
Thanh khoản phục hồi, nguồn cung vẫn hạn chế
Theo báo cáo của Savills, trước thực trạng nguồn cung nhà ở vừa túi tiền ngày càng khan hiếm, người mua được dự báo sẽ dịch chuyển dần ra các khu vực vùng ven và các tỉnh lân cận như Bình Dương, nơi sở hữu nhiều lựa chọn hơn về mặt giá cả. Cùng với đó, sự phát triển của các dự án đại đô thị quy mô lớn và hệ thống hạ tầng kết nối liên vùng đang thúc đẩy mạnh mẽ xu hướng mở rộng thị trường nhà ở ra ngoài khu vực trung tâm.
Trong giai đoạn 2026-2028, thị trường căn hộ TP.HCM dự kiến sẽ bổ sung khoảng 58.000 căn từ 80 dự án, trong đó khu Đông chiếm khoảng 50% nguồn cung và tiếp tục đóng vai trò dẫn dắt thị trường. Tuy nhiên, trong ngắn hạn, nguồn cung mới vẫn chủ yếu đến từ các giai đoạn tiếp theo của dự án hiện hữu hoặc các dự án được tái khởi động, phản ánh thực tế rằng quá trình phê duyệt và phát triển dự án vẫn cần thêm thời gian để thực sự cải thiện.
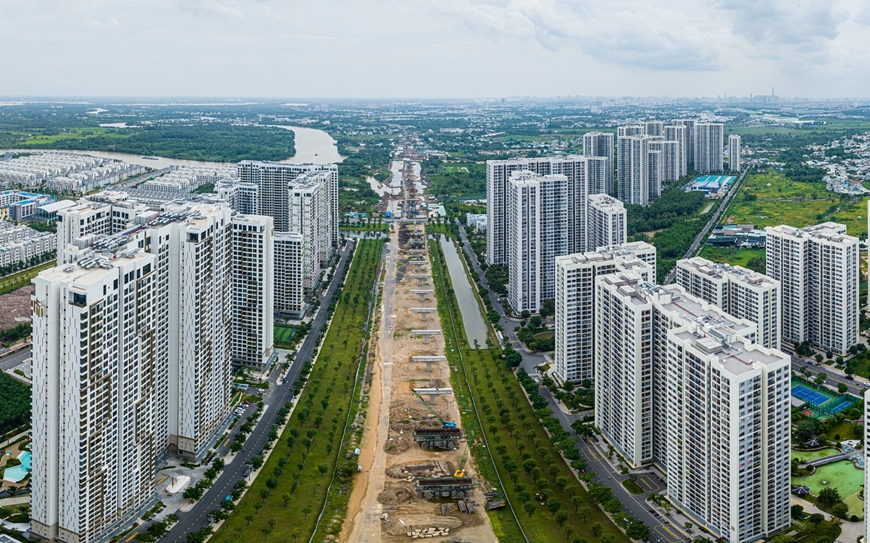
Theo Báo cáo Thị trường Savills Q4/2025, những diễn biến trong năm qua cho thấy thanh khoản thị trường đã cải thiện đáng kể. Phân khúc căn hộ ghi nhận khoảng 11.500 giao dịch, đưa tỷ lệ hấp thụ lên mức 82%, mức cao nhất trong vòng 5 năm qua. Riêng Q4/2025 ghi nhận khoảng 5.000 giao dịch, phản ánh sự cải thiện rõ rệt của nhu cầu vào giai đoạn cuối năm.
Giá bán căn hộ sơ cấp đạt trung bình 102 triệu VNĐ/m², tiếp tục xu hướng tăng khi nguồn cung mới tập trung chủ yếu ở phân khúc trung và cao cấp. Phân khúc trên 110 triệu VNĐ/m² hiện chiếm khoảng 56% nguồn cung mới, trong khi sản phẩm dưới 50 triệu VNĐ/m² chỉ còn lại 12%, cho thấy sự mất cân đối đáng kể trong cơ cấu sản phẩm trên thị trường.
Ông Troy Griffiths, Phó Tổng Giám đốc Savills Việt Nam, nhận định: “Thị trường căn hộ đang cho thấy sự phục hồi rõ rệt về thanh khoản, nhưng nguồn cung vẫn còn hạn chế và tập trung ở các phân khúc giá cao. Điều này tiếp tục tạo ra sự phân hóa giữa các nhóm người mua.”
Về dài hạn, việc hoàn thiện khung pháp lý, tiến độ tháo gỡ các vướng mắc trong phát triển dự án và sự hoàn thiện của các dự án hạ tầng lớn được kỳ vọng sẽ góp phần cải thiện nguồn cung. Đặc biệt, các mô hình phát triển đô thị gắn với giao thông công cộng (Transit-Oriented Development - TOD) có thể mở ra thêm nguồn cung nhà ở dọc theo các trục hạ tầng trọng điểm.
Phân khúc biệt thự và nhà liền kề cũng ghi nhận sự dịch chuyển nguồn cung ra khu vực ngoài trung tâm, gắn liền với sự phát triển của các đại đô thị và hạ tầng kết nối liên vùng. Động lực thị trường nhiều khả năng sẽ tập trung tại những khu vực có quy hoạch rõ ràng và khả năng kết nối thuận lợi, trong khi mặt bằng giá ngày càng phụ thuộc nhiều hơn vào vị trí và khả năng tiếp cận các tuyến giao thông trọng điểm.
Xu hướng phát triển này dự kiến sẽ tiếp tục duy trì trong những năm tới. Đến năm 2028, thị trường dự kiến bổ sung khoảng 15.500 căn từ 22 dự án, với khoảng 90% nguồn cung tập trung tại các khu vực ngoài trung tâm như Cần Giờ, Bình Chánh, Nhà Bè và Quận 12. Theo dữ liệu thị trường, trong năm 2025, nguồn cung mới của phân khúc này tăng mạnh lên khoảng 4.100 căn, đưa tổng nguồn cung sơ cấp lên 4.800 căn, tăng đến 397% theo năm. Lượng giao dịch đạt khoảng 2.000 căn, phản ánh sự quan tâm đáng kể đối với các dự án quy mô lớn tại khu vực ven.
Giá bán trung bình đạt khoảng 233 triệu VNĐ/m² đất, có sự sụt giảm so với cùng kỳ năm trước do nguồn cung mới tập trung nhiều hơn ở các khu vực có mặt bằng giá thấp hơn khu trung tâm. Tuy nhiên, đối với những khu vực nằm xa các trung tâm dân cư hiện hữu, nhu cầu ở thực trong dài hạn vẫn có thể đối mặt với một số yếu tố không chắc chắn, đặc biệt khi tiến độ phát triển hạ tầng và sự hình thành cộng đồng cư dân chưa đồng bộ.
Thị trường bán lẻ TP.HCM cũng được dự báo phát triển
Đối với thị trường bán lẻ TP.HCM cũng được dự báo phát triển mạnh theo hướng nâng cao trải nghiệm khách hàng, với các mô hình tích hợp ẩm thực, giải trí và lifestyle ngày càng chiếm tỷ trọng lớn. Các dự án mới có xu hướng chú trọng hơn vào thiết kế không gian và định vị thương hiệu nhằm tạo sự khác biệt so với mô hình trung tâm thương mại truyền thống.
Hoạt động cho thuê đang có sự phân hóa rõ rệt: khu vực trung tâm tiếp tục thu hút các thương hiệu quốc tế và cửa hàng flagship, trong khi khu vực ngoài trung tâm trở thành điểm đến của các nhãn hàng F&B, thời trang nhờ giá thuê cạnh tranh và khả năng tiếp cận lượng khách địa phương lớn.
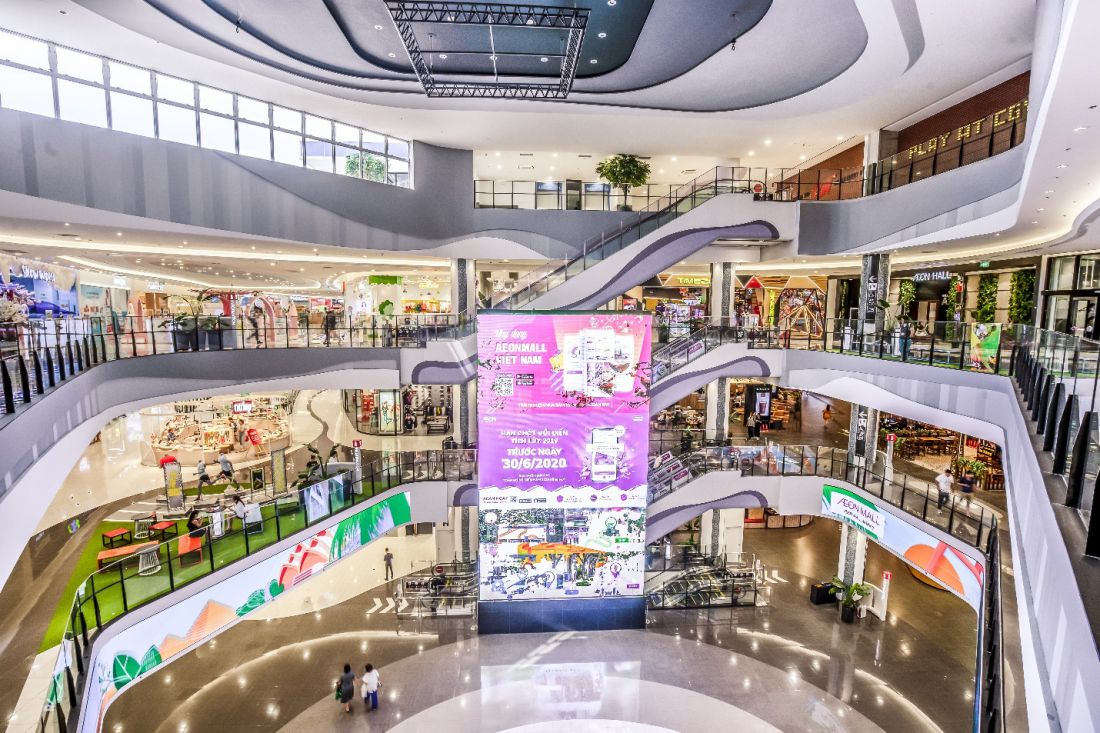
So với các thị trường như Bangkok hay Jakarta, mật độ bán lẻ tại TP.HCM vẫn ở mức thấp, cho thấy dư địa phát triển đáng kể trong dài hạn. Về nguồn cung, đến năm 2028 thị trường dự kiến bổ sung khoảng 46.460 m² diện tích bán lẻ, với 61% tập trung tại các khu vực ngoài trung tâm.
Tính đến năm 2025, tổng nguồn cung bán lẻ đạt khoảng 1,6 triệu m², công suất thuê đạt 94%. Đáng chú ý, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng (RSGS) của thành phố tăng 16% so với cùng kỳ, đạt khoảng 1,95 triệu tỷ đồng. Động lực tiêu dùng nội địa mạnh mẽ này được kỳ vọng sẽ tiếp tục hỗ trợ nhu cầu thuê mặt bằng bán lẻ trong tương lai.
Trong thời gian tới, thị trường văn phòng TP.HCM được dự báo tiếp tục duy trì trạng thái ổn định, với động lực chính đến từ các ngành tài chính, bảo hiểm, bất động sản (FIRE) và công nghệ. Nhu cầu thuê vẫn duy trì tích cực nhờ sự mở rộng hoạt động của doanh nghiệp trong bối cảnh kinh tế phục hồi và dòng vốn ngoại tiếp tục chảy vào các lĩnh vực dịch vụ, kỹ thuật số.
Xu hướng thuê hiện nay cho thấy hai động lực song song: doanh nghiệp vẫn mở rộng quy mô nhưng đồng thời thận trọng hơn trong việc kiểm soát chi phí vận hành. Điều này thúc đẩy nhiều khách thuê tối ưu hóa diện tích và ưu tiên các tòa nhà có mức giá cạnh tranh. Văn phòng hạng C vì vậy chiếm tỷ trọng lớn trong diện tích thuê mới, trong khi các doanh nghiệp công nghệ tiếp tục dẫn dắt nhu cầu thị trường.
Về nguồn cung văn phòng, trong năm 2026, thị trường dự kiến bổ sung khoảng 53.684 m² từ 7 dự án, trong đó dự án hạng A The Kross chiếm khoảng 61% nguồn cung mới. Đến năm 2028, tổng nguồn cung tương lai dự kiến đạt khoảng 173.402 m² từ 13 dự án, tập trung chủ yếu tại Quận 1, Quận 7 và Quận 9.
Ở giai đoạn gần đây, thị trường ghi nhận tín hiệu phục hồi rõ rệt khi năm 2025, tổng diện tích hấp thụ đạt hơn 127.000 m², mức cao nhất trong ba năm qua. Ngành Công nghệ Thông tin và Truyền thông (ICT) chiếm khoảng 35% tổng diện tích thuê mới, tiếp tục là nhóm khách thuê chủ lực. Giá thuê trung bình toàn thị trường tăng 6% theo năm, phản ánh nhu cầu ổn định và xu hướng nâng cấp không gian làm việc của doanh nghiệp.
Theo Savills Việt Nam, năm 2026, thị trường bất động sản dự kiến tiếp tục phân hóa rõ nét giữa các phân khúc và khu vực. Tại TP.HCM, thị trường đang ghi nhận những tín hiệu phục hồi rõ rệt về thanh khoản, song bài toán nguồn cung, đặc biệt ở phân khúc nhà ở vừa túi tiền, vẫn là thách thức.
Trong bối cảnh nguồn cung hạn chế và giá bán tiếp tục neo cao, xu hướng dịch chuyển nhu cầu ra các khu vực vùng ven và các đô thị vệ tinh ngày càng rõ nét. Từ căn hộ, biệt thự, nhà liền kề đến bán lẻ và văn phòng, các phân khúc bất động sản đều cho thấy sự phân hóa mạnh mẽ, được dẫn dắt bởi các đại đô thị, hạ tầng liên vùng và nhu cầu nâng cao trải nghiệm sống, làm việc và tiêu dùng của khách hàng.
Báo cáo Thị trường BĐS Q4/2025 tổng hợp dữ liệu và phân tích chi tiết về diễn biến các phân khúc trong năm 2025, đồng thời đưa ra một số nhận định về xu hướng thị trường trong thời gian tới.
PV
Nguồn: thuongtruong.com.vn