Giao dịch tăng nhưng phụ thuộc vào dự án mới
Theo đó, trong quý II/2026, nguồn cung sơ cấp nhà ở cao tầng đạt hơn 30.000 căn, tăng 24% so với quý trước. Lũy kế 6 tháng, thị trường ghi nhận hơn 47.700 căn hộ, trong đó hơn một nửa đến từ Hà Nội và TP.HCM. Lượng giao dịch căn hộ trong quý II đạt hơn 18.300 căn, chủ yếu phát sinh tại các dự án mới ra mắt. Tính chung nửa đầu năm, thị trường tiêu thụ hơn 35.600 căn; TP.HCM và Hà Nội lần lượt chiếm 28% và 24% tổng lượng giao dịch.
Tại Hà Nội, nguồn cung sơ cấp quý II đạt hơn 8.000 căn, tăng 70% so với quý trước nhưng vẫn thấp hơn 17% so với cùng kỳ năm 2025. Thị trường cũng ghi nhận hơn 5.200 giao dịch trong quý, tăng 54% so với quý trước và 18% so với cùng kỳ. Dù vậy, tổng lượng tiêu thụ trong 6 tháng đầu năm chỉ đạt hơn 8.600 căn, giảm 35% so với nửa cuối năm 2025.
Nguồn cung căn hộ Hà Nội hiện nghiêng gần như hoàn toàn về hạng Sang và hạng A. Nghĩa Đô, Phú Thượng, Cầu Giấy và Đông Anh là những khu vực có mặt bằng giá sơ cấp cao nhất. Việc thiếu vắng căn hộ bình dân khiến phạm vi người mua có khả năng tiếp cận tiếp tục bị thu hẹp.

Tại TP.HCM, nguồn cung sơ cấp quý II đạt gần 9.100 căn, trong đó khu vực Bình Dương cũ chiếm 76,6%. Có 11 dự án mở bán mới, đưa hơn 5.540 căn hộ ra thị trường, tương đương 61% tổng nguồn cung trong quý.
Tỷ lệ hấp thụ căn hộ tại TP.HCM đạt 74,8% trong quý II. Lũy kế nửa đầu năm, thị trường tiêu thụ hơn 10.100 sản phẩm, tương đương 79,6% nguồn cung. Giao dịch chủ yếu tập trung tại các dự án mới ở khu vực Bình Dương cũ, trong khi giá bán tại TP.HCM có xu hướng đi ngang từ cuối năm 2025.
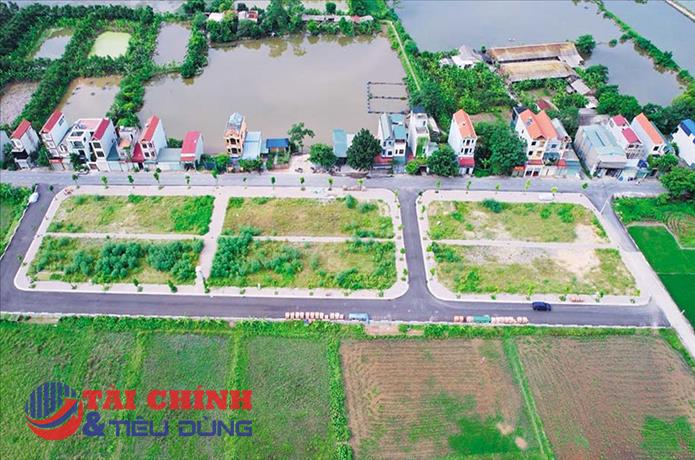
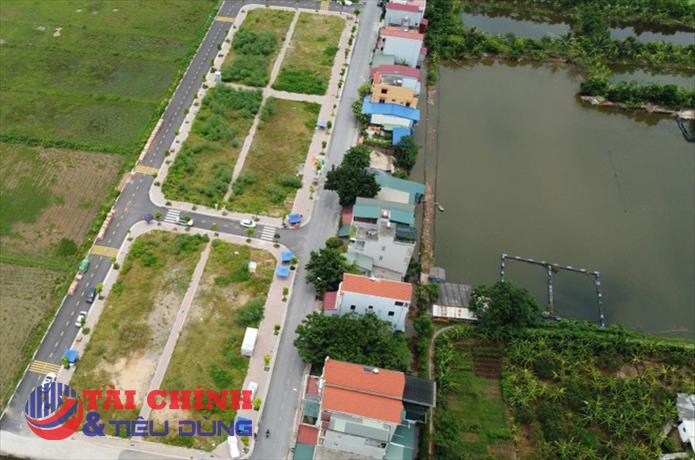
Phân khúc nhà ở thấp tầng cũng tăng tốc với hơn 17.400 sản phẩm trong quý II, tăng hơn 16% so với quý trước. Trong số này, hơn 7.800 sản phẩm là nguồn cung mới. Lượng giao dịch đạt hơn 10.600 sản phẩm, tăng 25%, đưa tỷ lệ hấp thụ toàn thị trường lên khoảng 60%.
Tính chung 6 tháng đầu năm, nguồn cung thấp tầng đạt hơn 26.000 căn, lượng giao dịch vượt 19.100 căn. Tuy nhiên, kết quả này tập trung mạnh vào một số dự án quy mô lớn. Sự phân hóa cũng thể hiện rõ ở thị trường đất nền ngoài Hà Nội và TP.HCM. Nguồn cung quý II tăng gấp 3,3 lần lên hơn 2.800 sản phẩm nhưng chỉ có khoảng 370 giao dịch, tỷ lệ hấp thụ ở mức 13%. Trái lại, loại hình thấp tầng xây sẵn tại các thị trường khác ghi nhận hơn 11.300 sản phẩm và hơn 8.700 giao dịch, gấp đôi quý trước, chủ yếu nhờ các đại dự án.
BHS Property nhận định mức tăng hiện tại chưa phản ánh sự phục hồi toàn diện. Thanh khoản đang tập trung vào các dự án mới, quy mô lớn, pháp lý rõ ràng và có tiến độ hạ tầng cụ thể, trong khi nhiều nguồn hàng hiện hữu vẫn đối mặt với áp lực tồn kho.
Nguồn cung cuối năm phình lớn, giá thực có thể phải điều chỉnh
Trong 6 tháng cuối năm 2026, BHS Property dự báo nguồn cung nhà ở cao tầng có thể đạt hơn 95.500 sản phẩm. Hà Nội dự kiến bổ sung hơn 22.300 căn, TP.HCM hơn 27.600 căn, các tỉnh miền Bắc ngoài Hà Nội hơn 34.000 căn, còn khu vực miền Trung và miền Nam ngoài TP.HCM hơn 11.600 căn.
Nguồn cung nhà ở thấp tầng còn lớn hơn, với hơn 116.700 sản phẩm được dự báo. Trong đó, Hà Nội có thể đón hơn 18.500 sản phẩm, TP.HCM hơn 26.700 sản phẩm và các khu vực còn lại hơn 71.500 sản phẩm.
Như vậy, riêng hai phân khúc nhà ở có thể bổ sung hơn 212.200 sản phẩm trong nửa cuối năm. Lượng hàng lớn xuất hiện đúng thời điểm lãi suất vay mua nhà tăng và tín dụng bất động sản được kiểm soát chặt hơn, khiến cả người mua để ở lẫn nhà đầu tư có xu hướng trì hoãn quyết định.

Đối với căn hộ, giá sơ cấp danh nghĩa được dự báo vẫn tăng do nguồn cung tiếp tục lệch về hạng Sang và hạng A. Tuy nhiên, giá thực nhận sau khi trừ chiết khấu, quà tặng và hỗ trợ tài chính đã bắt đầu điều chỉnh; tình trạng cắt lỗ tập trung nhiều hơn ở thị trường thứ cấp.
BHS Property cho rằng thị trường nhà ở cao tầng trong 6 tháng cuối năm có thể bước vào giai đoạn điều chỉnh giá thực chất. Chủ đầu tư sẽ phải giảm kỳ vọng lợi nhuận, tăng khuyến mại, giãn tiến độ thanh toán hoặc hỗ trợ lãi suất để giải phóng lượng hàng tồn, thay vì tiếp tục giữ giá cao và chờ sức mua tự phục hồi.
Với nhà ở thấp tầng, giá sơ cấp tại miền Bắc được dự báo chỉ tăng khoảng 5 - 8% so với quý IV/2025, tốc độ tăng đã chậm lại. Một số dự án trọng điểm chuyển sang giảm giá bán trực tiếp thay vì chỉ tăng mức chiết khấu. Những dự án có pháp lý, vị trí và hạ tầng tốt vẫn có khả năng hấp thụ, còn nguồn hàng mở bán đồng loạt với số lượng lớn sẽ phải cạnh tranh mạnh hơn về giá.

Ở phân khúc nghỉ dưỡng, dòng tiền chủ yếu tìm đến sản phẩm sở hữu lâu dài. Căn hộ nghỉ dưỡng đạt tỷ lệ hấp thụ 59% trong nửa đầu năm, trong khi sự tăng trưởng của nghỉ dưỡng thấp tầng gần như phụ thuộc vào Vinhomes Global Gate Hạ Long. Nếu loại trừ dự án này, các thị trường còn lại vẫn chưa ghi nhận sự phục hồi rõ rệt về nguồn cung và thanh khoản.
Nguồn cung lớn có thể giúp thị trường sôi động hơn về số lượng dự án mở bán, nhưng phép thử thực sự nằm ở khả năng chuyển lượng hàng này thành giao dịch mà không phải dựa quá nhiều vào chiết khấu và hỗ trợ lãi suất. Khi sức mua không theo kịp tốc độ bung hàng, giá niêm yết cao sẽ khó che được áp lực điều chỉnh đang tích tụ phía sau.
PV
Nguồn: thuongtruong.com.vn