Fed tăng lãi suất, áp lực lan sang thị trường chứng khoán Việt Nam
Fed đã nhất trí tăng lãi suất điều hành thêm 25 điểm cơ bản lên 3,75–4% trong tháng 9/2026, đánh dấu lần tăng đầu tiên trong năm nay. Theo Chứng khoán Mirae Asset (Việt Nam), thị trường hiện có thể đang tính đến khả năng Fed tăng thêm một lần trong năm 2026 và hai lần trong năm 2027.
Mirae Asset đánh giá việc Fed tăng lãi suất lần này có thể được xem là một sự kiện giúp thị trường “giải tỏa rủi ro”, khi một yếu tố đã được dự báo được xác nhận rõ ràng. Tuy nhiên, về mặt vĩ mô, mặt bằng lãi suất USD cao hơn có thể tạo thêm áp lực đối với tỷ giá, lãi suất và thanh khoản trong nước.
Đây là những yếu tố có mối liên hệ trực tiếp với diễn biến thị trường chứng khoán. Khi áp lực tỷ giá gia tăng, dư địa điều hành chính sách tiền tệ trong nước có thể bị thu hẹp; trong khi mặt bằng lãi suất và thanh khoản là những yếu tố ảnh hưởng đến chi phí vốn của doanh nghiệp cũng như dòng tiền vào các tài sản tài chính.
Theo Mirae Asset, đến cuối tháng 7/2026, tiền gửi trong hệ thống ngân hàng thấp hơn dư nợ cho vay khoảng 2,8 triệu tỷ đồng, tương đương 13,8% tổng tín dụng. Trong bối cảnh thanh khoản đã chịu áp lực, việc lãi suất USD duy trì ở mức cao có thể khiến bài toán cân bằng giữa hỗ trợ tăng trưởng và ổn định vĩ mô trở nên khó khăn hơn.
Mirae Asset cũng lưu ý dự trữ ngoại hối của Việt Nam cuối tháng 6/2026 ở mức khoảng 86,3 tỷ USD, tương đương khoảng 1,6 tháng nhập khẩu. Theo đánh giá của đơn vị này, chênh lệch lãi suất USD-VND sẽ tiếp tục là một yếu tố cần theo dõi trong điều hành chính sách tiền tệ.
Dòng vốn và định giá trở thành điểm đáng chú ý
Tác động của chính sách tiền tệ Mỹ tới thị trường chứng khoán Việt Nam còn thể hiện qua dòng vốn quốc tế. Khi lãi suất USD tăng, tài sản bằng USD có thể trở nên hấp dẫn hơn tương đối, trong khi các thị trường mới nổi có thể đối mặt với áp lực về tỷ giá và dòng vốn.
Đối với Việt Nam, câu chuyện nâng hạng thị trường đang tạo ra một yếu tố hỗ trợ riêng. FTSE Russell đã đưa 27 cổ phiếu Việt Nam vào FTSE Global Equity Index Series, có hiệu lực từ ngày 21/9/2026. Theo Mirae Asset, tỷ trọng Việt Nam trong FTSE Emerging All Cap đã tăng lên 0,488%, từ mức dự phóng 0,329% hồi tháng 4/2026.
Theo lộ trình được Mirae Asset dẫn lại, Việt Nam sẽ được đưa vào nhóm thị trường mới nổi thứ cấp của FTSE trong giai đoạn từ ngày 21/9/2026 đến 20/9/2027, với tỷ trọng phân bổ được thực hiện qua bốn giai đoạn.
Mirae Asset cho rằng việc nâng hạng và những thay đổi trong cơ cấu chỉ số có thể hỗ trợ dòng vốn vào thị trường. Tuy nhiên, khả năng thu hút và duy trì dòng vốn nước ngoài vẫn phụ thuộc vào tiến độ cải thiện khả năng tiếp cận của nhà đầu tư, thanh khoản, minh bạch thông tin và các quy định về sở hữu nước ngoài.
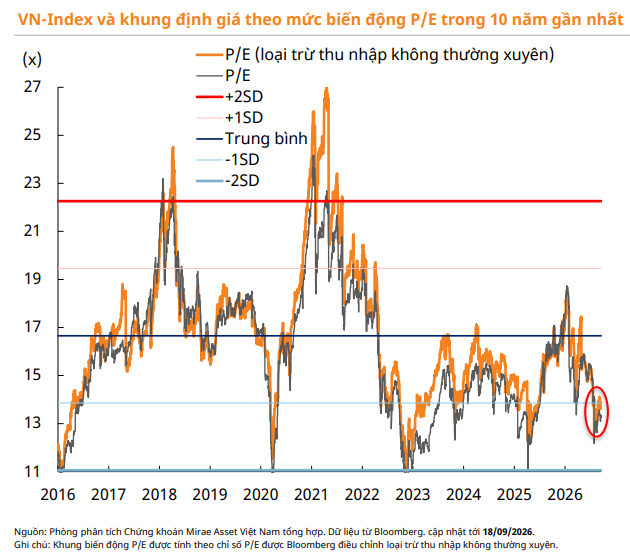
Ở chiều định giá, báo cáo cho biết P/E của VN-Index hiện ở khoảng mức trung bình dài hạn trừ một độ lệch chuẩn, thấp hơn khoảng 21% so với mức trung bình dài hạn. Mirae Asset đánh giá đây là vùng định giá hấp dẫn và cho rằng yếu tố này có thể thu hút dòng tiền dài hạn vào các cổ phiếu có nền tảng cơ bản tốt. Tuy nhiên, khả năng phục hồi của thị trường còn phụ thuộc vào diễn biến thanh khoản và hiệu quả của các chính sách hỗ trợ tăng trưởng trong nước.
Rủi ro tập trung và những yếu tố hỗ trợ VN-Index
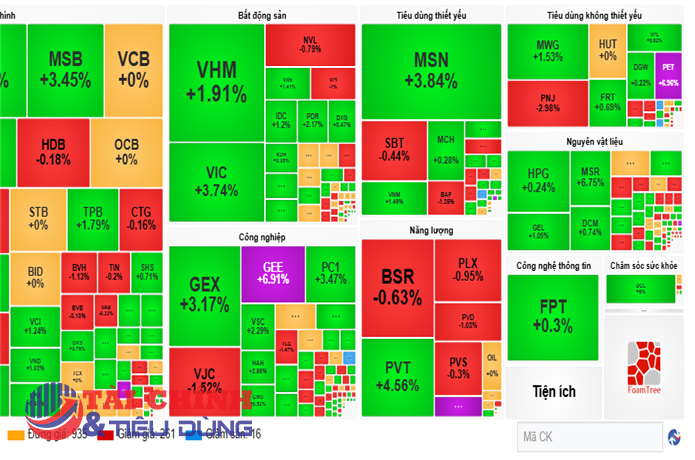
Bên cạnh tác động từ chính sách tiền tệ toàn cầu, Mirae Asset lưu ý một rủi ro khác của thị trường chứng khoán Việt Nam là mức độ tập trung vốn hóa ngày càng cao. Tính đến ngày 18/9/2026, bốn cổ phiếu VIC, VHM, VRE và VPL chiếm khoảng 30% vốn hóa HOSE và 20% giá trị giao dịch trên sàn. Tỷ lệ này tăng đáng kể so với đầu năm 2025, lần lượt từ khoảng 7% và 2%.
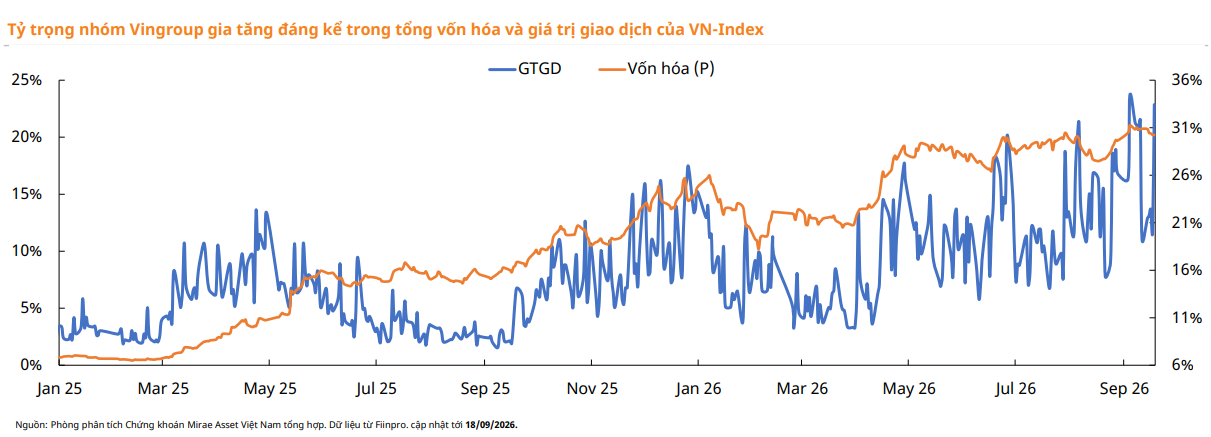
Theo Mirae Asset, mức độ tập trung gia tăng là yếu tố rủi ro cần theo dõi. Diễn biến của một số cổ phiếu vốn hóa rất lớn vì vậy có thể có ảnh hưởng đáng kể tới chỉ số chung, đồng thời khiến diễn biến của VN-Index không hoàn toàn phản ánh đồng đều diễn biến của toàn bộ thị trường.
Ở chiều hỗ trợ, Mirae Asset kỳ vọng khung chính sách mới trong giai đoạn 2026–2030, cùng với các giải pháp tháo gỡ điểm nghẽn trên thị trường vốn, có thể tạo thêm dư địa cho thị trường chứng khoán. Việc sửa đổi Luật Chứng khoán, hoàn thiện cơ chế đối tác bù trừ trung tâm (CCP), rà soát quy định về sở hữu nước ngoài và cải thiện các công cụ phòng ngừa rủi ro ngoại hối là những nội dung được đơn vị này theo dõi.
Báo cáo cũng kỳ vọng lợi nhuận sau thuế toàn thị trường năm 2026 có thể tăng khoảng 20–22% so với năm trước. Đây là yếu tố có thể hỗ trợ định giá thị trường trong trường hợp tăng trưởng lợi nhuận diễn ra theo kỳ vọng.
Dù vậy, Mirae Asset cho rằng các yếu tố như diễn biến địa chính trị, lạm phát, chính sách tiền tệ của các ngân hàng trung ương lớn, hiệu quả của chính sách tăng trưởng trong nước, tiến độ giải ngân đầu tư công và khả năng tiếp cận của nhà đầu tư nước ngoài vẫn cần được theo dõi.
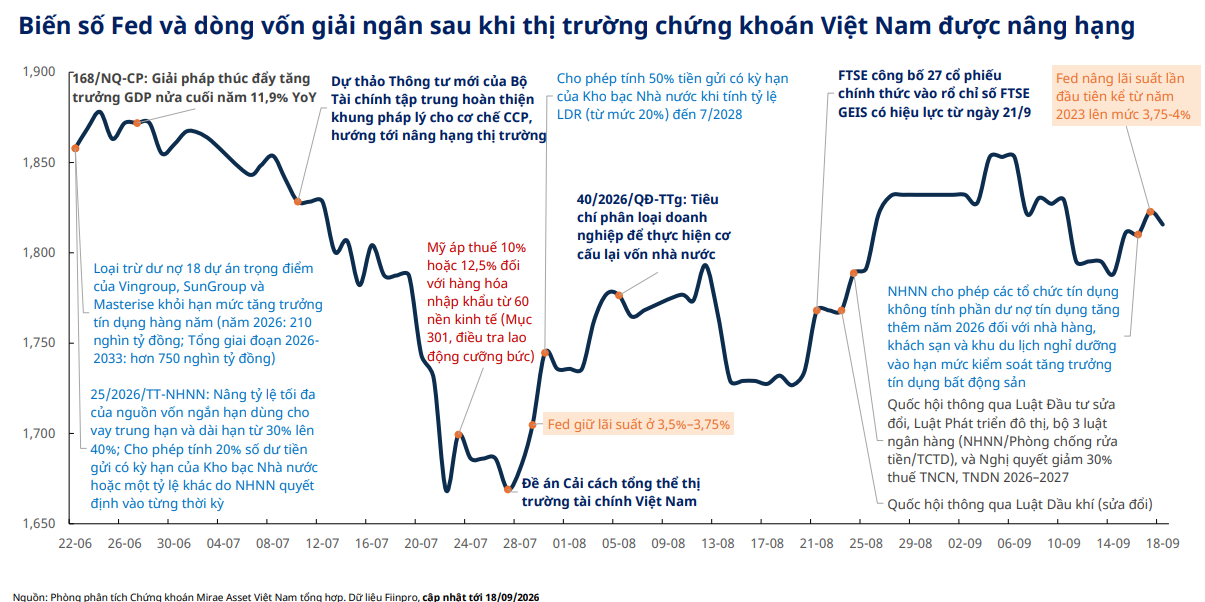
Như vậy, với thị trường chứng khoán Việt Nam, tác động từ việc Fed tăng lãi suất không chỉ nằm ở một biến số riêng lẻ mà có thể truyền dẫn qua tỷ giá, mặt bằng lãi suất, thanh khoản và dòng vốn. Trong khi đó, câu chuyện nâng hạng, triển vọng tăng trưởng lợi nhuận và định giá thị trường được Mirae Asset xem là những yếu tố hỗ trợ. Diễn biến thực tế của VN-Index vì vậy sẽ còn phụ thuộc vào mức độ tác động của các yếu tố này trong những tháng cuối năm 2026.
PV
Nguồn: thuongtruong.com.vn