Dòng tiền ngoại chưa thể thay thế động lực trong nước
Từ đầu năm 2026, khối ngoại tiếp tục bán ròng mạnh trên thị trường chứng khoán Việt Nam. Riêng trên HoSE, giá trị bán ròng sau 8 tháng đạt gần 93.000 tỷ đồng, tăng hơn 60% so với cùng kỳ năm trước. Cùng với đó, khối tự doanh của các công ty chứng khoán cũng bán ròng hơn 5.100 tỷ đồng trong 8 tháng, riêng tháng 8 bán ròng hơn 2.500 tỷ đồng.
Tuy nhiên, VN-Index vẫn duy trì vùng 1.800-1.900 điểm, tiệm cận vùng đỉnh lịch sử. Diễn biến này cho thấy dòng tiền trong nước, đặc biệt là nhà đầu tư cá nhân và tổ chức, đã hấp thụ đáng kể lượng cung từ khối ngoại và tự doanh, qua đó trở thành một trong những lực đỡ quan trọng của thị trường.
Áp lực bán từ khối ngoại cũng đã có dấu hiệu thu hẹp. Trong tháng 8, giá trị bán ròng trên HoSE còn khoảng 1.600 tỷ đồng, mức thấp nhất trong 8 tháng đầu năm. Theo ông Võ Kim Phụng, Trưởng phòng Phân tích, Chứng khoán Beta, dòng vốn ngoại đang có xu hướng chuyển từ bán trên diện rộng sang tái cơ cấu và lựa chọn cổ phiếu.
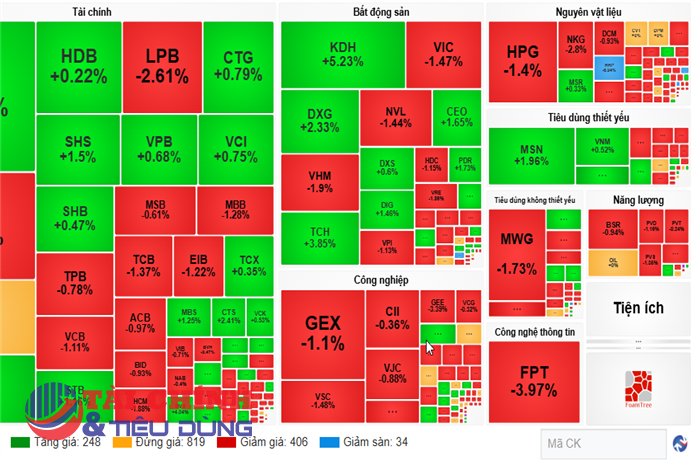
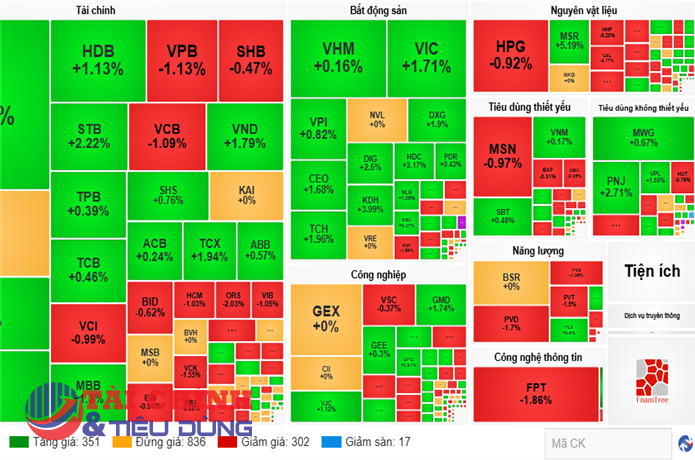
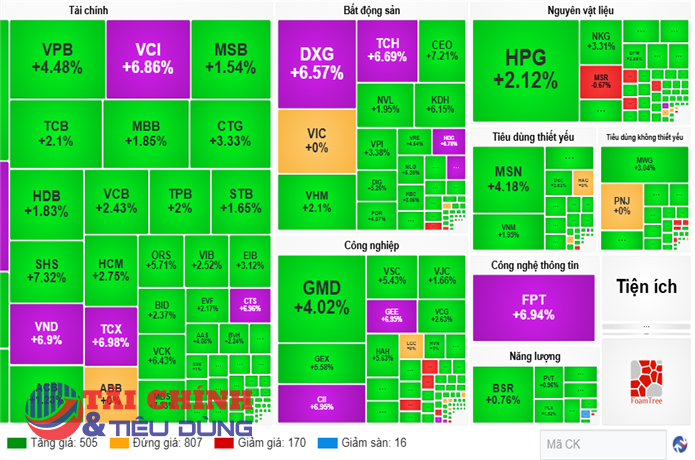
Ông Lưu Chí Kháng, Trưởng phòng Tự doanh, Chứng khoán Kirin, cũng cho rằng hoạt động của nhà đầu tư nước ngoài đang phân hóa rõ hơn. Việc VHM, FPT và VIC nằm trong nhóm bị bán ròng mạnh nhất, trong khi HPG được mua ròng khoảng 4.000 tỷ đồng, cho thấy dòng vốn ngoại có xu hướng dựa nhiều hơn vào định giá, triển vọng nội tại và chu kỳ ngành.
Trong bối cảnh đó, việc Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp mở ra khả năng tiếp cận thêm dòng vốn quốc tế. Tuy nhiên, các chuyên gia cho rằng nguồn vốn này khó xuất hiện đồng loạt ngay sau ngày 21/9.
Theo các thông tin được công bố, cổ phiếu Việt Nam sẽ được đưa vào hệ thống FTSE Global Equity Index Series theo 4 giai đoạn từ tháng 9/2026 đến tháng 9/2027, với trọng số có thể đầu tư lần lượt là 10%, 20%, 35% và 35%. Do đó, tác động của quá trình nâng hạng đối với dòng vốn được phân bổ theo thời gian thay vì tập trung hoàn toàn vào một phiên giao dịch.
Ông Lưu Chí Kháng ước tính dòng vốn thụ động có thể giải ngân khoảng 2,2-2,4 tỷ USD trong một năm tới, trong đó khoảng 200-300 triệu USD có thể được giải ngân từ ngày 21/9 và phần lớn dòng vốn còn lại đến trong năm 2027. Trong khi đó, ông Bùi Văn Huy, Tổng Giám đốc CTCP Tư vấn Đầu tư và Quản lý Tài sản FIDT, ước tính giai đoạn từ tháng 9/2026 đến tháng 3/2027 có thể mới chiếm khoảng 10% tỷ lệ phân bổ, tương ứng khoảng 150-250 triệu USD.
Lợi nhuận doanh nghiệp trở thành câu chuyện mới
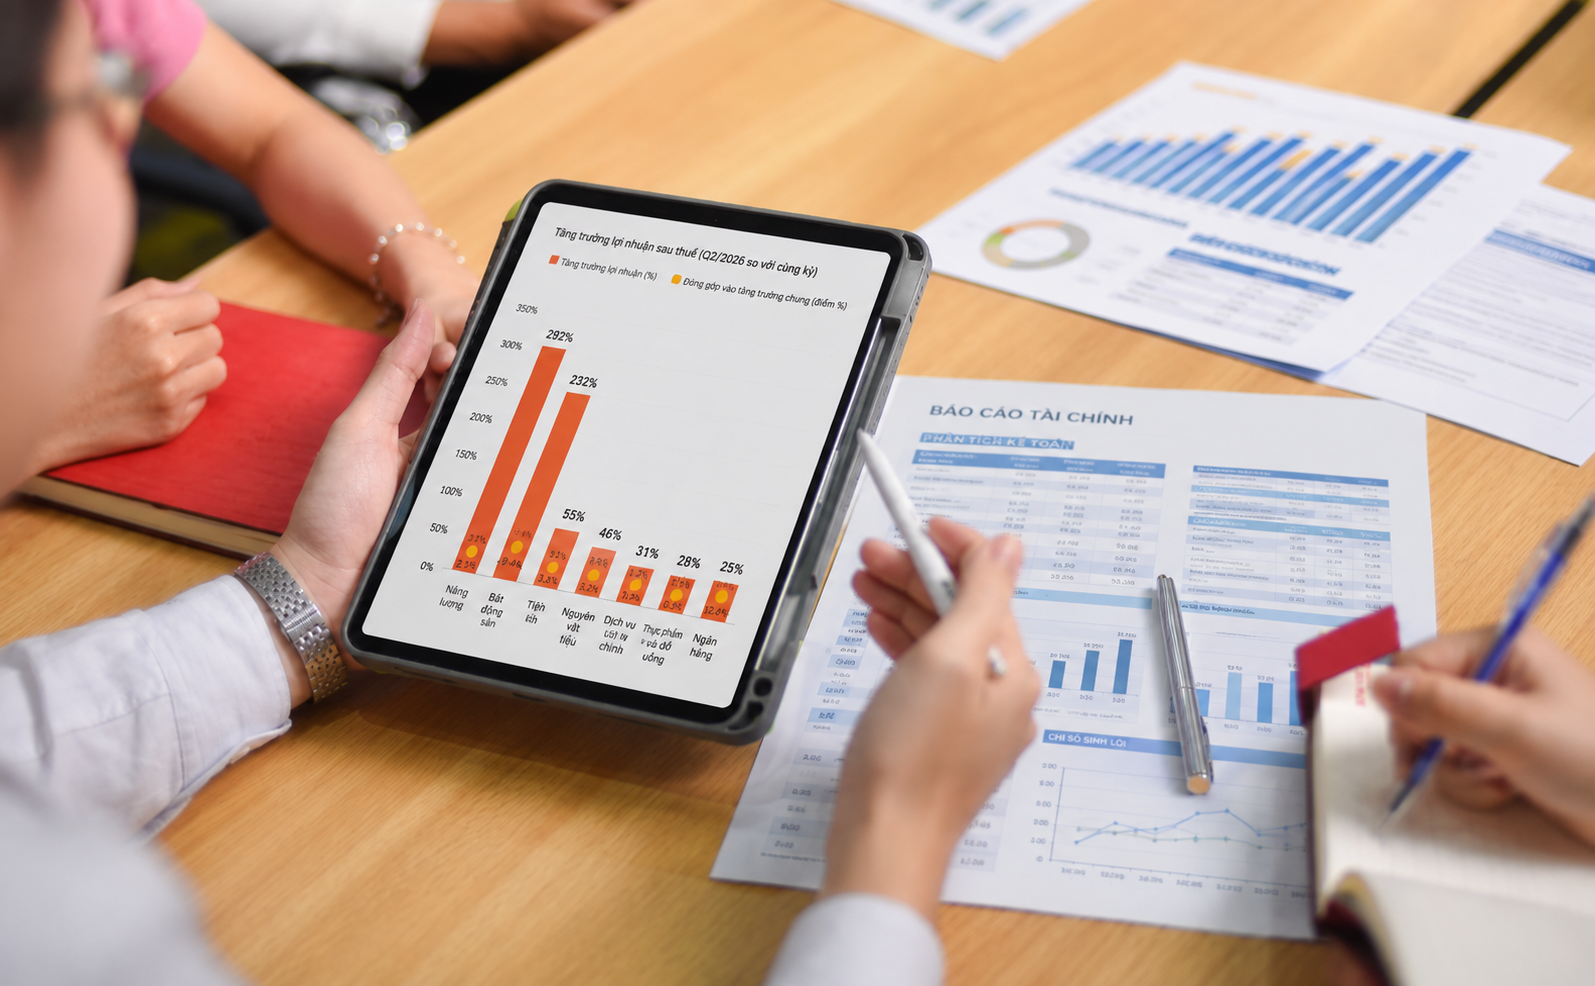
Khi kỳ vọng nâng hạng đã trở thành hiện thực, thị trường sẽ dần chuyển từ giao dịch dựa trên một sự kiện sang đánh giá các yếu tố cơ bản của doanh nghiệp. Theo ông Đàm Thanh Hiệp, CEO CTCP Tư vấn và Đầu tư New World Group Asset Management, sau khi câu chuyện nâng hạng hoàn tất, các yếu tố như kết quả kinh doanh, định giá và triển vọng dòng tiền thực tế sẽ có vai trò lớn hơn.
Theo ông Hiệp, những doanh nghiệp có nền tảng tốt, triển vọng tăng trưởng và khả năng thu hút dòng vốn tổ chức có thể có cơ hội dài hạn, nhưng diễn biến giá trong ngắn hạn vẫn phụ thuộc vào mức định giá, kết quả kinh doanh và tương quan cung - cầu.
Quan điểm này cũng được Chứng khoán Sài Gòn - Hà Nội (SHS) đưa ra khi cho rằng nâng hạng là một điều kiện cần, trong khi chất lượng doanh nghiệp, triển vọng tăng trưởng lợi nhuận và sức khỏe nền kinh tế mới là những yếu tố có tính quyết định đối với xu hướng dài hạn của thị trường.
Thực tế, phiên giao dịch đầu tiên sau khi chính thức nâng hạng cho thấy yếu tố này không đồng nghĩa VN-Index lập tức bước vào một nhịp tăng mới. Ngày 21/9, VN-Index có thời điểm tăng lên vùng 1.820-1.828 điểm nhưng sau đó giảm 15,99 điểm, đóng cửa tại 1.799,67 điểm. Khối ngoại cũng bán ròng hơn 668 tỷ đồng trên HoSE.
Diễn biến này cho thấy một phần kỳ vọng về nâng hạng có thể đã được phản ánh vào giá trước thời điểm chính thức. Trong tuần 14-18/9, nhà đầu tư nước ngoài từng mua ròng khoảng 2.700-2.860 tỷ đồng trên HoSE, trong khi trước đó khối ngoại đã có thời gian dài bán ròng.
Theo ông Hiệp, “ngày nâng hạng” không nhất thiết phải là ngày thị trường tăng điểm. Ý nghĩa quan trọng hơn của sự kiện nằm ở việc vị thế của thị trường Việt Nam trong hệ thống chỉ số quốc tế thay đổi, qua đó mở rộng khả năng tiếp cận dòng vốn quốc tế trong các giai đoạn tiếp theo.
Cùng với lợi nhuận doanh nghiệp, định giá cũng sẽ trở thành cơ sở quan trọng hơn để dòng tiền phân hóa. Theo các thông tin được cung cấp, VN-Index đang giao dịch ở mức P/E dự phóng năm 2026 khoảng 13 lần; nếu loại một số cổ phiếu vốn hóa lớn thuộc nhóm Vingroup, mức này vào khoảng 10 lần. Chứng khoán Mirae Asset Việt Nam cũng cho biết P/E của VN-Index đang thấp hơn khoảng 21% so với mức trung bình dài hạn.
Tuy nhiên, mặt bằng định giá không đồng nghĩa toàn bộ cổ phiếu sẽ diễn biến giống nhau. Sau khi yếu tố nâng hạng không còn là câu chuyện mới, dòng tiền có thể tập trung nhiều hơn vào những doanh nghiệp có khả năng duy trì tăng trưởng lợi nhuận, cải thiện dòng tiền và đáp ứng các tiêu chí về quy mô, thanh khoản, khả năng tiếp cận của nhà đầu tư nước ngoài và chất lượng quản trị.
Thanh khoản nội địa và chất lượng thị trường là phép thử tiếp theo
Một trong những câu hỏi quan trọng sau nâng hạng là khả năng dòng tiền trong nước tiếp tục duy trì vai trò hấp thụ chính của thị trường. Từ năm 2023 đến ngày 19/9/2026, khối ngoại đã bán ròng khoảng 345.000 tỷ đồng, tương đương 13,3 tỷ USD. Trong cùng thời gian, dư nợ margin tăng từ khoảng 121.000 tỷ đồng cuối năm 2022 lên ước tính 465.000 tỷ đồng. Những con số này cho thấy sức mạnh của dòng tiền trong nước đã đóng vai trò đáng kể trong việc duy trì thanh khoản và hấp thụ lượng bán ròng của nhà đầu tư nước ngoài.
Tuy nhiên, dư nợ margin ở mức cao cũng là một yếu tố cần theo dõi. Theo các chuyên gia, lãi suất huy động cao có thể hạn chế dòng tiền mới vào chứng khoán, trong khi dư nợ margin lớn có thể tạo áp lực bán trong những giai đoạn thị trường điều chỉnh.
Bên cạnh đó, môi trường lãi suất và tỷ giá tiếp tục là biến số đối với cả dòng vốn trong nước và quốc tế. Chuyên gia Nguyễn Tấn Phong, Pinetree, lưu ý mặt bằng lãi suất cho vay trong nước vẫn tương đối cao, trong khi nền kinh tế phải đồng thời thúc đẩy tăng trưởng và kiểm soát lạm phát. Nếu áp lực tỷ giá gia tăng, dòng vốn ngoại cũng có thể chịu tác động, đặc biệt trong bối cảnh chính sách tiền tệ của các nền kinh tế lớn thay đổi.
Ở góc độ dòng vốn ngoại, tác động của nâng hạng cũng cần được nhìn trong trung và dài hạn. Ngoài dòng vốn thụ động từ các bộ chỉ số, Việt Nam hướng tới thu hút dòng vốn chủ động từ các quỹ đầu tư, công ty quản lý tài sản và các định chế tài chính quốc tế.
Theo bà Vũ Thị Chân Phương, Chủ tịch Ủy ban Chứng khoán Nhà nước, việc thị trường được nâng hạng mở ra cơ hội mới nhưng đồng thời đặt ra yêu cầu mới đối với các định chế đầu tư chuyên nghiệp. Việt Nam không chỉ hướng tới thu hút dòng vốn đầu tư theo chỉ số mà cần từng bước thu hút dòng vốn chủ động, dài hạn từ các quỹ đầu tư, công ty quản lý tài sản và các định chế tài chính lớn trên thế giới.
Trong bối cảnh đó, ngành quỹ được kỳ vọng đóng vai trò lớn hơn trong việc tập hợp nguồn vốn phân tán thành dòng vốn có tổ chức và được quản lý chuyên nghiệp. Tính đến cuối tháng 6/2026, Việt Nam có 43 công ty quản lý quỹ và 141 quỹ đầu tư chứng khoán, với tổng giá trị tài sản của các quỹ khoảng 93.000 tỷ đồng. Nếu tính cả danh mục ủy thác đầu tư, tổng tài sản do các công ty quản lý quỹ quản lý đạt khoảng 846.000 tỷ đồng.
Theo Chủ tịch UBCKNN, yêu cầu trong giai đoạn mới không chỉ là tăng quy mô tài sản quản lý mà còn nâng cao chất lượng dòng vốn, năng lực quản trị và tính chuyên nghiệp của ngành quỹ. Đây cũng là một trong những yếu tố có thể góp phần thay đổi cơ cấu nhà đầu tư và tăng tỷ trọng dòng vốn dài hạn trên thị trường.
Về dài hạn, nâng hạng cũng đặt ra yêu cầu tiếp tục cải thiện chất lượng thị trường. Theo định hướng được nêu tại chương trình Vietnam Fund Award 2026, Việt Nam cần nâng cao tính minh bạch, hiệu quả, khả năng huy động và phân bổ nguồn vốn trung, dài hạn, đồng thời tăng cường kết nối với các dòng vốn toàn cầu.
Như vậy, sau ngày 21/9, câu chuyện của chứng khoán Việt Nam không còn chỉ xoay quanh việc có được nâng hạng hay không. Dòng vốn ngoại có thể được bổ sung theo từng giai đoạn, nhưng diễn biến thị trường trong thời gian tới sẽ còn phụ thuộc vào khả năng duy trì thanh khoản trong nước, tăng trưởng lợi nhuận doanh nghiệp, mặt bằng định giá, môi trường lãi suất - tỷ giá và chất lượng hàng hóa trên thị trường.
Nếu dòng vốn liên quan đến nâng hạng được giải ngân theo lộ trình, trong khi dòng tiền trong nước tiếp tục duy trì khả năng hấp thụ và kết quả kinh doanh của doanh nghiệp cải thiện, thị trường sẽ có thêm các yếu tố để hình thành động lực mới. Ngược lại, khi hiệu ứng sự kiện không còn là yếu tố dẫn dắt, sự phân hóa giữa các nhóm cổ phiếu và doanh nghiệp nhiều khả năng sẽ rõ nét hơn.
PV
Nguồn: thuongtruong.com.vn