Chính sách tiền tệ thận trọng, giá dầu và vàng duy trì ở mức cao
Thị trường tài chính quốc tế diễn biến trái chiều trong tuần qua khi các ngân hàng trung ương lớn tiếp tục duy trì chính sách tiền tệ thận trọng. Tại Mỹ, Dow Jones giảm 1,7%, ghi nhận tuần giảm mạnh nhất kể từ tháng 3 và là tuần giảm thứ ba liên tiếp; S&P 500 giảm khoảng 0,1%, trong khi Nasdaq tăng 0,7% nhờ nhóm công nghệ.
Tâm điểm là quyết định của FOMC tăng lãi suất quỹ liên bang thêm 0,25 điểm phần trăm, lên 3,75-4%. Theo FedWatch Tool, thị trường hiện đánh giá xác suất khoảng 55% Fed tiếp tục tăng lãi suất trong tháng 10. Tại Nhật Bản, BOJ cũng tăng lãi suất 0,25 điểm phần trăm lên 1,25%, mức cao nhất trong 31 năm và để ngỏ khả năng tiếp tục điều chỉnh chính sách. Trước đó, ECB tăng lãi suất 0,25 điểm phần trăm lên 2,5%, mức cao nhất kể từ tháng 4/2025.
Trong khi đó, diễn biến trên thị trường hàng hóa lại cho thấy một câu chuyện khác. Giá vàng thế giới tăng gần 1% trong tuần, chấm dứt hai tuần giảm liên tiếp, trong khi giá dầu Brent đóng cửa ở 103,87 USD/thùng và WTI ở 100,3 USD/thùng. Giá dầu giảm trong phiên cuối tuần sau khi thị trường đánh giá việc Saudi Arabia phải đóng cửa đường ống dẫn dầu Đông-Tây do bị tấn công có thể không gây gián đoạn nguồn cung nghiêm trọng như lo ngại ban đầu, song tính từ thời điểm xảy ra vụ tấn công, giá dầu vẫn tăng hơn 5%.
Việc giá năng lượng duy trì quanh ngưỡng cao, cùng diễn biến tích cực của một số hàng hóa cơ bản, đang củng cố kỳ vọng về một chu kỳ hàng hóa mới. Đây là yếu tố đặc biệt đáng chú ý đối với những nền kinh tế có độ mở lớn và sở hữu các doanh nghiệp hoạt động trong lĩnh vực năng lượng, nguyên liệu, bởi biến động giá hàng hóa có thể tác động trực tiếp tới doanh thu, lợi nhuận và dòng tiền của doanh nghiệp.
VN-Index lấy lại mốc 1.800 điểm, khối ngoại mua ròng mạnh
VN-Index kết thúc tuần tại 1.815,66 điểm, tăng 20,45 điểm, tương đương 1,14%, qua đó lấy lại mốc 1.800 điểm. VN30 tăng 1,4%, trong khi Midcap và Smallcap lần lượt tăng 0,76% và 0,82%. Khoảng 75% số cổ phiếu tăng giá, với Dầu khí tăng 6,9%, Bảo hiểm tăng 4,9% và Bất động sản khu công nghiệp tăng 3,8%. Ở chiều ngược lại, nhóm Đầu tư công giảm 1,9%, Công nghệ giảm 1,3% và Vingroup giảm 1%.
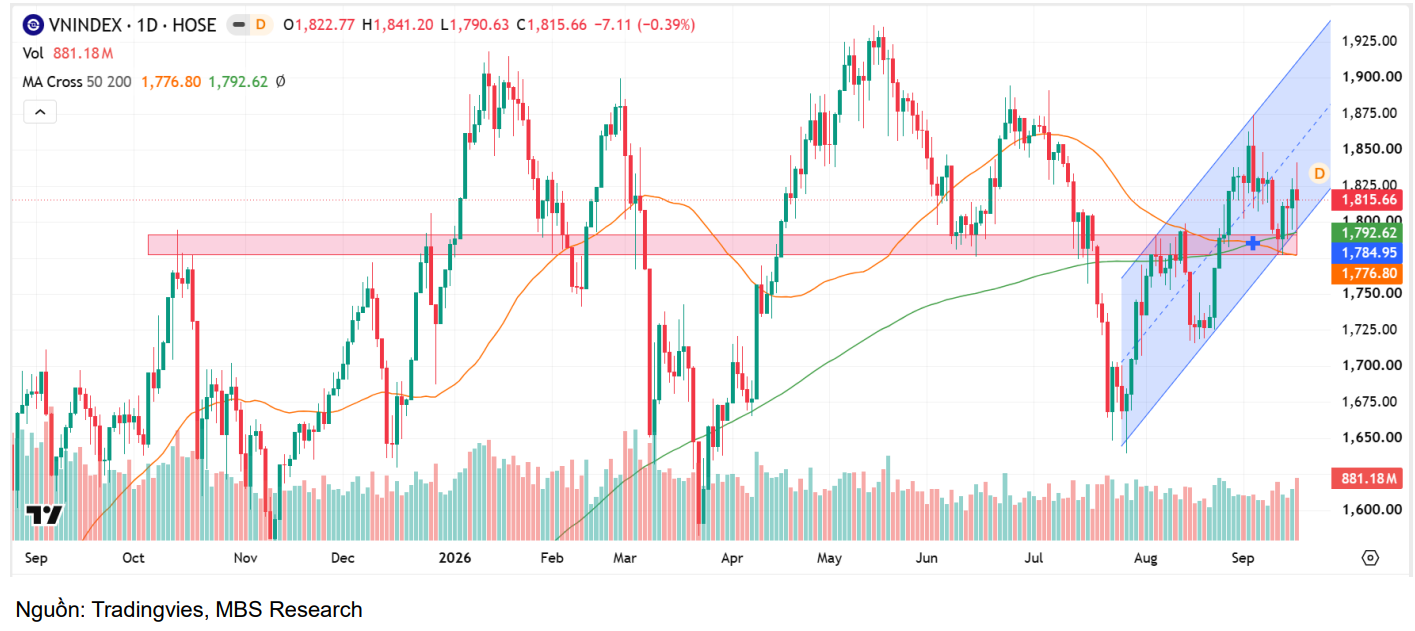
Thanh khoản bình quân toàn thị trường đạt khoảng 20.300 tỷ đồng mỗi phiên, tăng 21,7% so với tuần trước; thanh khoản khớp lệnh đạt khoảng 16.700 tỷ đồng, tăng 22,6%. Dù vậy, thanh khoản bình quân tháng 9 hiện ở mức 18.456 tỷ đồng, giảm 1,2% so với tháng 8. Từ đầu năm, VN-Index tăng 1,7%, trong khi VN30 giảm 3,3%, Midcap giảm 14,8% và Smallcap giảm 16,5%.
Đáng chú ý, khối ngoại mua ròng 2.639 tỷ đồng trong tuần, mức cao nhất kể từ cuối tháng 2/2026. FPT, HDB và BSR được mua ròng lần lượt 571 tỷ đồng, 462 tỷ đồng và 423 tỷ đồng. Ở chiều bán, VIC bị bán ròng 1.073 tỷ đồng, VHM 709 tỷ đồng và VIX 198 tỷ đồng.
Từ đầu tháng 9, khối ngoại bán ròng khoảng 378 tỷ đồng, thấp hơn mức bán ròng 1.357 tỷ đồng trong tháng 8. Tuy nhiên, lũy kế từ đầu năm, khối ngoại vẫn bán ròng khoảng 94.000 tỷ đồng, tương đương 3,6 tỷ USD.
Nâng hạng FTSE và các động lực chính trong quý IV
Tâm điểm của thị trường trong tuần tới là việc Việt Nam chính thức chuyển sang nhóm Thị trường Mới nổi Thứ cấp (Secondary Emerging Market) theo chuẩn FTSE Russell. Theo báo cáo, việc nâng hạng mở ra khả năng tiếp cận của chứng khoán Việt Nam với các quỹ chỉ số và ETF theo dõi thị trường mới nổi. Vanguard, với quy mô tài sản quản lý khoảng 13.000 tỷ USD, dự kiến phân bổ khoảng 2,5 tỷ USD, tương đương khoảng 65.000 tỷ đồng, vào Việt Nam với định hướng nắm giữ dài hạn.
Báo cáo chiến lược của MBS lưu ý giới hạn sở hữu nước ngoài (FOL), việc tiếp tục hoàn thiện quy định và nâng cao chất lượng quản trị doanh nghiệp là những vấn đề cần được xử lý để Việt Nam có thể gia tăng tỷ trọng trong các bộ chỉ số quốc tế và hướng tới các bước nâng hạng tiếp theo. FTSE Russell cũng đề xuất các sản phẩm phái sinh dựa trên chỉ số FTSE Vietnam được niêm yết ở nước ngoài nhằm hỗ trợ thanh khoản và cơ chế xác lập giá.
Trong nước, đầu tư công được xem là một động lực đáng chú ý trong quý IV. Tính đến ngày 10/9/2026, giải ngân đầu tư công mới đạt 51,2% kế hoạch Thủ tướng giao, còn khoảng 49% kế hoạch cần thực hiện trong những tháng cuối năm. Nghị quyết 278/NQ-CP ngày 18/9/2026 cũng đặt mục tiêu khẩn trương hoàn thiện tám dự án luật quan trọng, trong đó có các quy định liên quan đến đất đai, nhà ở và bất động sản.
Bên cạnh đó, Bộ Tài chính đang tính toán phương án phát hành trái phiếu USD quốc tế với quy mô khoảng 500 triệu-1 tỷ USD, kỳ hạn 10 năm và coupon khoảng 7%, trong bối cảnh nhu cầu vốn đầu tư toàn xã hội được ước tính tương đương khoảng 40% GDP. Chuyên gia MBS Research cho rằng nguồn vốn này có thể bổ sung nguồn lực cho các dự án hạ tầng lớn và giảm áp lực vốn trung, dài hạn đối với hệ thống ngân hàng, song chi phí huy động vẫn là yếu tố cần cân nhắc.
Về kỹ thuật, VN-Index đã phản ứng tại vùng 1.780 điểm và duy trì xu hướng hồi phục kể từ vùng đáy khoảng 1.660 điểm. Vùng 1.790 điểm được xem là hỗ trợ đáng chú ý trong ngắn hạn. MBS khuyến nghị không mua đuổi sau nhịp tăng mạnh ở một số nhóm ngành, thay vào đó chờ các nhịp điều chỉnh hoặc dao động quanh vùng 1.790-1.800 điểm để tái cơ cấu danh mục.
PV
Nguồn: thuongtruong.com.vn