Tín dụng tăng, sức mua còn chịu sức ép
Sau 9 tháng, quy mô tín dụng ngân hàng tiếp tục mở rộng. Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà, dư nợ tín dụng toàn hệ thống đến ngày 30/9/2026 đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Trong quý IV, NHNN tiếp tục định hướng tín dụng vào các lĩnh vực ưu tiên, các động lực tăng trưởng, đồng thời kiểm soát những lĩnh vực tiềm ẩn rủi ro.
Tuy nhiên, tín dụng tăng không đồng nghĩa nền kinh tế đang bước vào giai đoạn “tiền rẻ”. Chi phí vay vốn vẫn là sức ép đối với nhiều doanh nghiệp và người dân. Trong tháng 8/2026, lãi suất cho vay bình quân bằng VND của nhóm ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần, đối với các khoản vay mới và cũ còn dư nợ, ở mức 8,4–10,7%/năm. Với mặt bằng này, khả năng tiếp cận và sử dụng vốn hiệu quả vẫn cần được xem xét khi đánh giá tác động của tín dụng tới sức mua.
Vốn vay có thể giúp doanh nghiệp duy trì sản xuất, mở rộng kinh doanh, tạo việc làm và tăng thu nhập cho người lao động, qua đó hỗ trợ tiêu dùng. Tuy nhiên, mức độ tác động còn phụ thuộc vào nơi dòng vốn được sử dụng, hiệu quả kinh doanh và nghĩa vụ trả nợ của người vay.
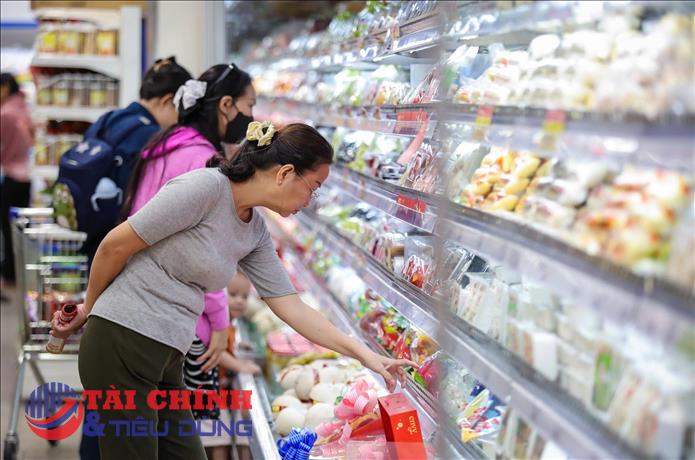
Số liệu bán lẻ cho thấy sức mua đang cải thiện. Theo Cục Thống kê, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 9 tháng năm 2026 ước đạt 5.925,7 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ. Nếu loại trừ yếu tố giá, mức tăng là 7,8%, cao hơn mức 7,2% của cùng kỳ năm 2025. Như vậy, tiêu dùng thực tế có tăng, nhưng một phần mức tăng doanh thu vẫn đến từ giá cả. Những số liệu này cũng chưa đủ để xác định mức đóng góp riêng của tăng trưởng tín dụng vào sự cải thiện sức mua.
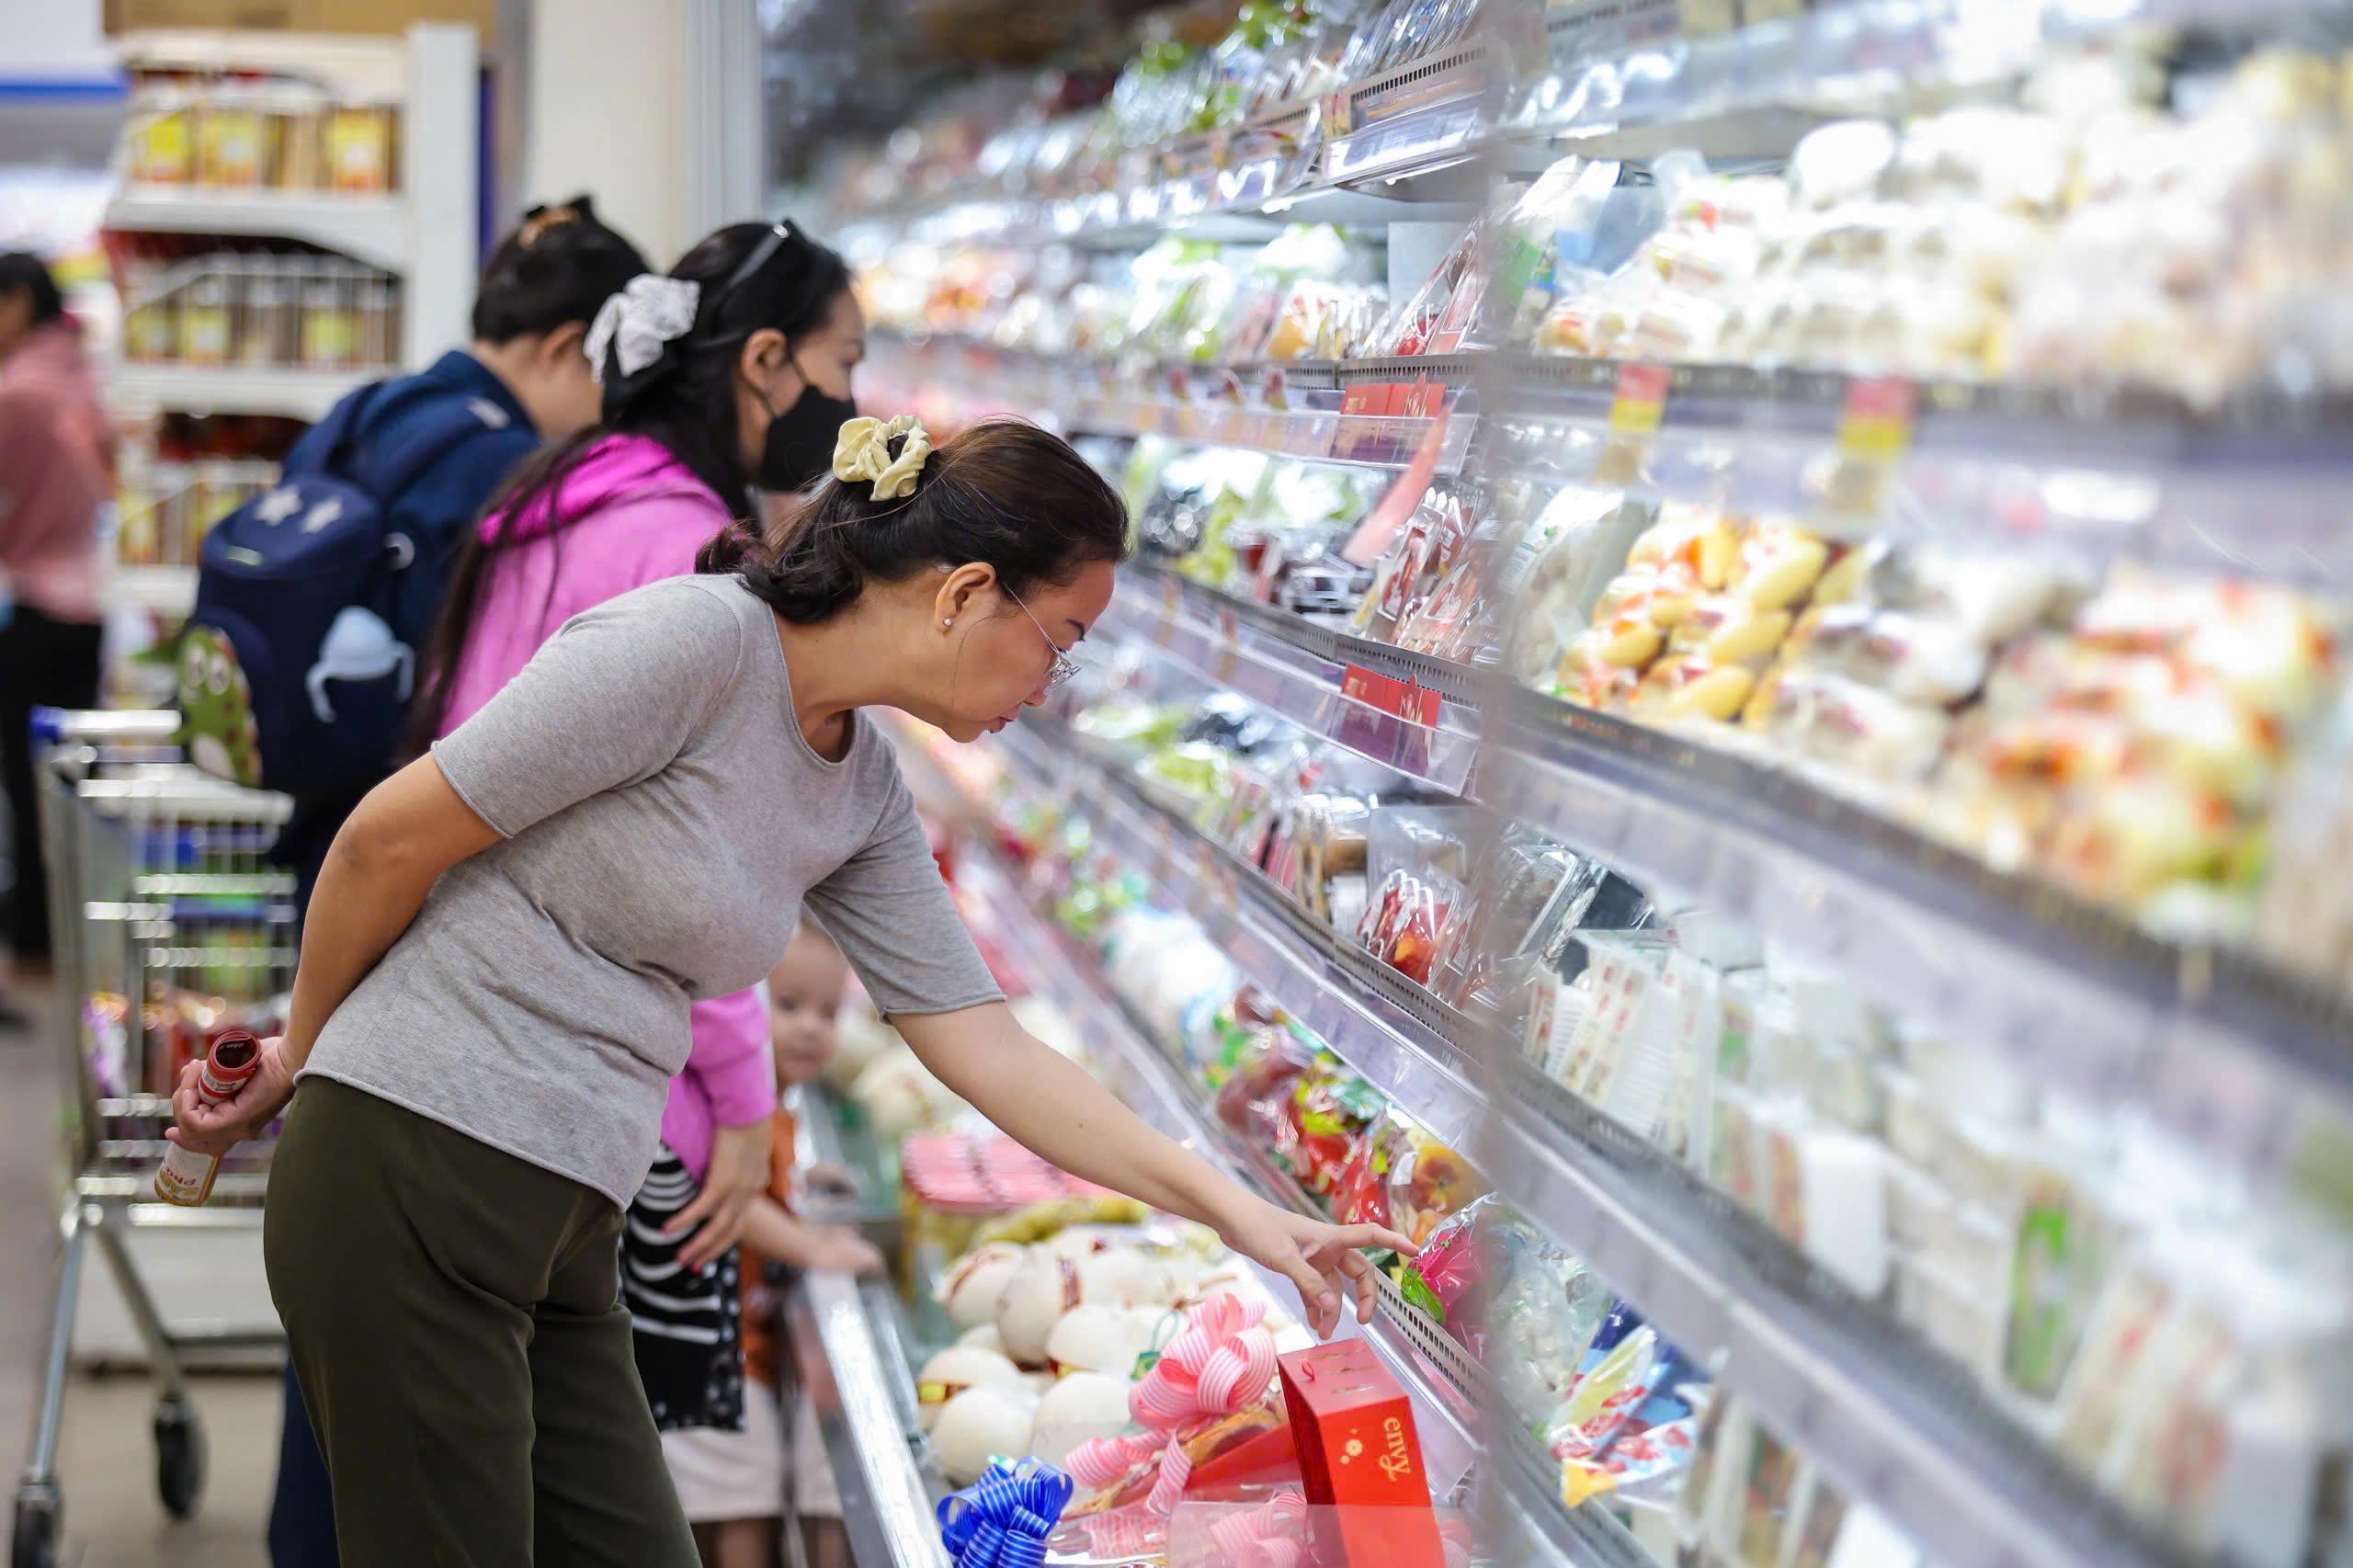
Mức tăng doanh thu bán lẻ cần được nhìn cùng với biến động giá cả. Khi giá hàng hóa và dịch vụ tăng, người dân có thể phải chi nhiều tiền hơn cho cùng một nhu cầu. Vì vậy, để đánh giá sức mua, cần xem xét cả lượng tiêu dùng, thu nhập và chi phí sinh hoạt, thay vì chỉ dựa vào mức tăng doanh thu.
Tương tự, mở rộng tín dụng chưa bảo đảm tiêu dùng sẽ tăng tương ứng. Doanh nghiệp chỉ có thể chuyển vốn vay thành việc làm và thu nhập khi sử dụng vốn hiệu quả, có đơn hàng và tiêu thụ được sản phẩm. Người dân cũng phải cân đối khoản vay với khả năng trả nợ, nhất là khi lãi suất và chi phí sinh hoạt còn cao.
Nếu vốn vay được sử dụng để mở rộng sản xuất, cải thiện vận chuyển, phân phối và tăng nguồn hàng, tín dụng có thể hỗ trợ cả cung lẫn cầu, góp phần hạn chế áp lực tăng giá. Ngược lại, nếu vốn tập trung vào những tài sản hoặc nhóm hàng có nguồn cung hạn chế, giá có thể tăng trước khi năng lực cung ứng được cải thiện. Tuy nhiên, giá tài sản tăng và giá tiêu dùng tăng là hai diễn biến cần được phân biệt, không thể mặc nhiên coi là một.
Trong một nhận định đầu năm 2026, TS. Nguyễn Đức Độ, Phó Viện trưởng Viện Kinh tế – Tài chính, lưu ý tác động trễ của tăng trưởng tín dụng tới lạm phát. Theo ông, áp lực từ các yếu tố tiền tệ có thể tích tụ nếu tăng trưởng tín dụng cao được duy trì trong thời gian dài. Nhận định này đặt ra yêu cầu theo dõi hiệu quả sử dụng vốn và diễn biến giá cả khi tiếp tục hỗ trợ tăng trưởng.
Ranh giới giữa kích cầu và lạm phát
Khả năng đáp ứng của nguồn cung là một yếu tố quan trọng quyết định tác động của tín dụng tới giá cả. Một doanh nghiệp vay vốn để nhập nguyên liệu, tăng công suất và tuyển thêm lao động có thể tạo thêm hàng hóa, việc làm và thu nhập. Tuy nhiên, quá trình này cần thời gian, đặc biệt với những dự án phải xây dựng nhà máy hoặc đầu tư hạ tầng.
Nếu nhu cầu tăng nhanh trong khi sản xuất và phân phối chưa đáp ứng kịp, áp lực tăng giá có thể xuất hiện. Bởi vậy, hỗ trợ vốn cần đi cùng việc tháo gỡ những vướng mắc về thủ tục, nguyên liệu, vận chuyển và đầu ra. Vốn được giải ngân nhưng chậm đưa vào hoạt động sẽ khó tạo hiệu quả như kỳ vọng.
Diễn biến CPI cho thấy yêu cầu thận trọng trong điều hành những tháng cuối năm. Bình quân 9 tháng năm 2026, CPI tăng 4,52% so với cùng kỳ, lạm phát cơ bản tăng 4,26%. Riêng tháng 9, CPI tăng 0,62% so với tháng trước và tăng 5,08% so với cùng kỳ. Những số liệu này phản ánh áp lực giá đang gia tăng, nhưng chưa đủ để xác định mức đóng góp riêng của tăng trưởng tín dụng.
Áp lực giá còn đến từ chi phí đầu vào. Bình quân 9 tháng, chỉ số giá nhóm nhà ở, điện, nước, chất đốt và vật liệu xây dựng tăng 6,68% so với cùng kỳ; nhóm giao thông tăng 6,06%. Giá năng lượng và chi phí vận chuyển có thể tác động tới nhiều khâu sản xuất, phân phối, làm tăng chi phí mà doanh nghiệp và người tiêu dùng phải chịu.
Trong bối cảnh đó, hỗ trợ tăng trưởng bằng tín dụng cần được cân nhắc cùng diễn biến lạm phát, tỷ giá và khả năng cung ứng hàng hóa. Nếu chi phí đầu vào tiếp tục tăng, doanh nghiệp có thể cần vay nhiều hơn để duy trì cùng một quy mô hoạt động. Khi ấy, dư nợ tăng chưa chắc đã đi kèm mức tăng tương ứng về sản lượng.
Ở phía ngân hàng, chi phí huy động cũng ảnh hưởng tới khả năng giảm lãi suất cho vay. Theo MBS, đến ngày 22/8/2026, huy động vốn bằng VND tăng 8,77% so với đầu năm, nhỉnh hơn mức tăng tín dụng 8,38%. Tuy nhiên, đây là số liệu tại một thời điểm, chưa đủ để kết luận áp lực cân đối vốn của toàn hệ thống trong những tháng cuối năm đã được giải tỏa. Một số ngân hàng vẫn duy trì lãi suất huy động cao để thu hút nguồn vốn trung và dài hạn.
Khi chi phí huy động còn cao, việc giảm lãi suất cho vay sẽ chịu sức ép từ yêu cầu cân đối nguồn vốn và chi phí hoạt động. Vì vậy, khả năng hỗ trợ người vay còn phụ thuộc vào tình hình của từng ngân hàng, đặc điểm khoản vay và mức độ rủi ro của khách hàng.
Định hướng của NHNN trong quý IV là tiếp tục đưa tín dụng vào sản xuất, kinh doanh, doanh nghiệp nhỏ và vừa, các lĩnh vực ưu tiên và động lực tăng trưởng, đồng thời kiểm soát những lĩnh vực tiềm ẩn rủi ro. Hiệu quả của định hướng này cần được đánh giá qua khả năng tiếp cận vốn của doanh nghiệp và kết quả sử dụng vốn trong thực tế.
Về tiêu dùng, mùa mua sắm cuối năm và các chương trình khuyến mại có thể hỗ trợ thị trường. Nhưng sức mua có duy trì được hay không vẫn phụ thuộc nhiều vào việc làm, thu nhập và mức tăng chi phí sinh hoạt. Thu nhập tăng nhưng giá cả tăng nhanh cũng có thể khiến người dân phải thu hẹp những khoản chi chưa thiết yếu.
Vay tiêu dùng có thể giúp người dân đáp ứng nhu cầu trước mắt, song khoản vay luôn đi cùng nghĩa vụ trả nợ. Nếu thu nhập không tăng tương ứng, tiền trả gốc và lãi sẽ làm giảm khả năng chi tiêu trong những tháng tiếp theo. Do đó, tăng doanh số nhờ tín dụng cần được xem xét cùng khả năng trả nợ của người mua.
Với CPI bình quân 9 tháng tăng 4,52%, điều hành tín dụng cần chú trọng cả quy mô vốn và hiệu quả sử dụng vốn. Đồng vốn hỗ trợ được sản xuất, tạo thêm hàng hóa, việc làm và thu nhập sẽ góp phần củng cố sức mua. Tín dụng tăng chỉ phát huy đầy đủ ý nghĩa khi doanh nghiệp làm ăn hiệu quả hơn và người dân có khả năng chi tiêu tốt hơn sau khi trang trải chi phí sinh hoạt, trả nợ.
PV
Nguồn: thuongtruong.com.vn