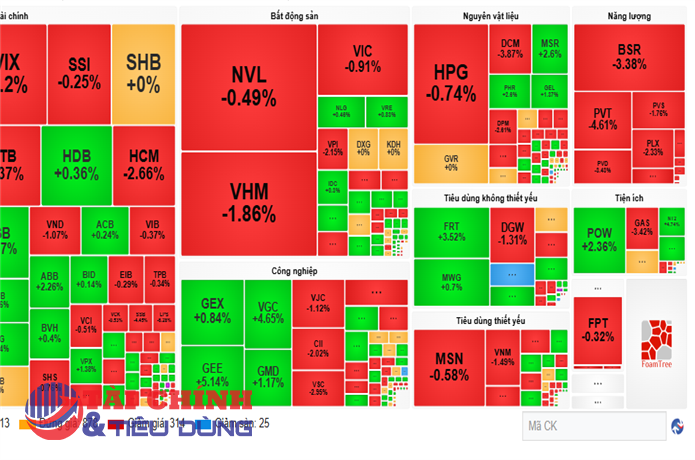
HDB - Khuyến nghị: KHẢ QUAN - Giá mục tiêu 1 năm: 32.300 Đồng/cp
SSI Ressearch lặp lại khuyến nghị KHẢ QUAN đối với cổ phiếu HDB, với giá mục tiêu 1 năm được điều chinh tăng lên 32.300 đồng/cổ phiếu (từ 31.100 đồng/cổ phiếu), do SSI tăng ước tính LNTT năm 2022 của ngân hàng thêm 4%. Tiềm năng tăng giá đạt 28%. HDB công bố KQKD tốt hơn kỳ vọng của SSI trong quý 2/2022 với LNTT đạt 2,8 nghìn tỷ đồng, tăng 32,6% so với cùng kỳ. LNTT trong 6 tháng đầu năm 2022 đạt 5,3 nghìn tỷ đồng, bằng 54% ước tính hiện tại của SSI.
Tăng trưởng được thúc đẩy bởi kết quả mạnh mẽ ở cả thu nhập lãi thuần (tăng 31% so với cùng kỳ) và thu nhập hoạt động dịch vụ (tăng 54% so với cùng kỳ). Trong khi đó, có sự hài hòa giữa các chỉ tiêu tăng trưởng trong Bảng cân đối kế toán (dư nợ tín dụng tăng 14,8% so với đầu năm) với các chỉ tiêu phản ánh chất lượng. Tỷ lệ nợ Nhóm 2, nợ xấu và các khoản nợ tái cơ cấu đều giảm (lần lượt xuống 3,61%, 1,33% và 0,05% tổng dư nợ), trong khi tỷ lệ dự phòng bao nợ xấu tăng lên 93%.
Mới đây, HDB đã xin ý kiến cổ đông về việc tham gia hỗ trợ một ngân hàng thuộc diện kiểm soát đặc biệt. Thông tin chi tiết vẫn chưa được công bố, nhưng SSI cho rằng kế hoạch này có phần tích cực về dài hạn, mặc dù ngân hàng phải thực hiện góp vốn điều lệ ban đầu là tối đa 9 nghìn tỷ đồng. Quan sát đề xuất xử lý các ngân hàng yếu kém gần đây, SSI nhận thấy có vẻ cần phải có các lợi ích đủ lớn dành cho các ngân hàng nhận chuyển giao các ngân hàng yếu kém. Trong trường hợp HDB, SSI cho rằng lợi ích mang lai từ việc tham gia hỗ trợ ngân hàng yếu kém sẽ không giống như trường hợp của VCB và MBB.
CTG - Khuyến nghị: KHẢ QUAN - Giá mục tiêu 1 năm: 35.300 Đồng/cp
SSI lặp lại khuyến nghị KHẢ QUAN đối với cổ phiếu CTG, mặc dù điều chỉnh giảm giá mục tiêu xuống 35.300 đồng/cổ phiếu (từ 39.700 đồng/cổ phiếu) do chúng tôi giảm P/B mục tiêu xuống 1,6 lần (từ 1,8 lần) để phản ánh môi trường lãi suất tăng.
Mặc dù không còn nhiều dư địa tăng trưởng tín dụng trong quý 2/2022, nhưng CTG đã tận dụng hiệu quả hạn mức tín dụng được NHNN cấp để đạt được kết quả xuất sắc. Lợi nhuận tăng 107% so với cùng kỳ nhờ tổng thu nhập hoạt động (TOI) tăng ở mức vừa phải, hệ số CIR cải thiện và áp lực trích lập dự phòng giảm. LNTT trong 6 tháng đầu năm 2022 đạt 11,6 nghìn tỷ đồng (tăng 7% so với cùng kỳ), hoàn thành 51% ước tính lợi nhuận hiện tại của SSI.
Tuy nhiên, chất lượng bảng cân đối kế toán có dấu hiệu giảm, khi cả tỷ lệ nợ Nhóm 2 và nợ xấu lần lượt tăng lên 1,25% và 1,35% (so với 1,1% và 1,25% ở thời điểm cuối quý 1/2022). Do đó, áp lực trích lập dự phòng rủi ro có thể vẫn còn ảnh hưởng đến lợi nhuận của CTG trong tương lai.
KDH - khuyến nghị MUA - giá mục tiêu 50,800 VND/cổ phiếu (+31%)
MBS khuyến nghị MUA đối với cổ phiếu KDH, với giá mục tiêu 50,800 VND/cổ phiếu (+31%), dựa trên 4 luận điểm chính:
Presales (giá trị bán hàng) 2022-2023 sẽ tăng trở lại từ mức thấp trong giai đoan 2020 -2021 nhờ các dự án mở bán mới Classia, Clarita và The Privia; trong đó các dự án thấp tầng chiếm phần lớn dự báo lợi nhuận sau thuế (LNST) sau lợi ích cổ đông thiểu số (CĐTS). Để hoàn thiện kế hoạch lợi nhuận 2022, KDH sẽ tăng tốc mở bán các dự án này từ 6 tháng cuối năm 2022, bắt đầu từ đẩy mạnh bán hàng với dự án Classia.
KDH có thương hiệu tốt với uy tín cao trong việc bàn giao giấy chứng nhận Quyền sử dụng đất (QSDĐ) giúp giá bán cao hơn trung bình ở các vị trí lân cận. KDH đồng thời sở hữu quỹ đất dự án quy mô lớn (631 ha) ở khu Đông và khu Nam TPHCM (phần nội thành), nơi đang thu hút sự chú ý của các nhà đầu tư và giá nhà đất tăng mạnh nhờ phát triển cơ sở hạ tầng với giá vốn tốt.
Định giá vẫn còn hấp dẫn trong dài hạn xét trên giá trị thị trường của quỹ đất, tiềm năng lợi nhuận cũng như so với các doanh nghiệp trong ngành.
Trong ngắn hạn KDH được kỳ vọng sẽ hưởng lợi từ các dự án có vị trí tốt tại khu vực TPHCM vẫn đang thu hút người mua nhà, đặc biệt là lợi thế sở hữu 2 dự án thấp tầng ở khu Đông TPHCM (Classia đang mở bán 8/2022 và Clarita dự kiến sẽ triển khai vào nửa cuối năm 2023) trong khi câu chuyện lên Quận đang hâm nóng khu vực Bình Chánh.
Rủi ro đầu tư
Rủi ro pháp lý và tiến độ dự án Tân Tạo: Dự án Tân Tạo là dự án rất lớn về cả quỹ đất và tổng vốn đầu tư. Trong dài hạn dự án này được kỳ vọng là động lực lớn nhất giúp KDH vươn mình trở thành công ty hàng đầu trên thị trường, dù trong ngắn hạn việc triển khai có thể còn nhiều phức tạp do quy mô lớn nhưng theo nghị quyết HĐQT tháng 6/2022 của KDH, công ty đã thông qua hạn mức vay tối đa 4,6 nghìn tỷ đồng với thời hạn 7 năm cho dự án này. Do đó, chúng tôi kỳ vọng KDH sẽ đẩy nhanh công tác giải phóng mặt bằng và tiến độ xây dựng cho dự án này và sẽ bắt đầu đóng góp lợi nhuận cho KDH từ năm 2024.
Cơ cấu cổ đông "loãng", với tỷ lệ sở hữu của ban lãnh đạo không cao.
Rủi ro lãi suất tăng ảnh hưởng đến quyết định mua nhà, cũng như việc kiểm soát các khoản vay ngân hàng vào lĩnh vực BĐS và giám sát chặt chẽ hơn trong việc phát hành TPDN.
Lưu ý: Khuyến cáo từ các công ty chứng khoán trên đây chỉ mang tính chất tham khảo đối với nhà đầu tư. Các công ty chứng khoán cũng đã tuyên bố miễn trách nhiệm với các nhận định trên.
Trung Anh
Nguồn: thuongtruong.com.vn