Mùa báo cáo tài chính bán niên 2026 cho thấy các công ty tài chính đã đi qua giai đoạn khó khăn nhất, song sự phục hồi chưa diễn ra đồng đều. Trong khi VietCredit, HD SAISON, EVF và Mcredit tăng trưởng lợi nhuận nhờ mở rộng tín dụng, cải thiện vận hành, FE Credit vẫn chịu sức ép lớn từ chi phí dự phòng. Diễn biến này cho thấy quy mô giải ngân không còn là thước đo duy nhất; chất lượng tài sản và khả năng định giá rủi ro mới quyết định lợi nhuận thực sự.
 Cuộc đua của ngành đang chuyển từ mở rộng dư nợ sang tăng vốn, kiểm soát nợ xấu và khai thác dữ liệu khách hàng.
Lợi nhuận bật tăng nhưng mức độ phục hồi phân hóa
VietCredit đang dẫn đầu nhóm công ty tài chính về quy mô lợi nhuận trong nửa đầu năm 2026, với hơn 1.049 tỷ đồng lợi nhuận trước thuế và 838 tỷ đồng lợi nhuận sau thuế. So với cùng kỳ năm trước, hai chỉ tiêu này lần lượt tăng gấp 3,3 lần và 3 lần.
Sự tăng trưởng đột biến chủ yếu đến từ việc mở rộng hoạt động cho vay. Riêng quý II, thu nhập lãi thuần của VietCredit đạt khoảng 1.772 tỷ đồng, tăng 177% so với cùng kỳ. Đến ngày 30/6/2026, dư nợ cho vay đạt 18.221 tỷ đồng, trong khi một năm trước mới ở mức 6.497,14 tỷ đồng.
Như vậy, chỉ trong 12 tháng, quy mô cho vay của VietCredit đã tăng gần 2,8 lần. Tốc độ này giúp doanh thu và lợi nhuận bứt phá, nhưng cũng đặt ra yêu cầu kiểm soát chất lượng khoản vay trong các kỳ tiếp theo. Với tài chính tiêu dùng, lợi nhuận thường được ghi nhận sớm thông qua thu nhập lãi, còn rủi ro có thể xuất hiện muộn hơn khi các khoản vay bước vào chu kỳ trả nợ.
HD SAISON có mức tăng trưởng thận trọng hơn. Công ty đạt hơn 804 tỷ đồng lợi nhuận trước thuế trong 6 tháng đầu năm, tăng khoảng 13,4% so với mức 709 tỷ đồng cùng kỳ năm 2025. Đến cuối tháng 6, doanh nghiệp phục vụ hơn 17,5 triệu khách hàng thông qua khoảng 28.600 điểm giới thiệu dịch vụ tài chính trên toàn quốc.
Kết quả của HD SAISON cho thấy lợi thế mạng lưới vẫn phát huy tác dụng trong việc tiếp cận nhóm khách hàng phổ thông, nhất là tại những khu vực dịch vụ ngân hàng truyền thống chưa bao phủ sâu. Tuy nhiên, mức tăng lợi nhuận thấp hơn nhiều so với VietCredit cũng phản ánh lựa chọn cân bằng hơn giữa mở rộng quy mô và kiểm soát rủi ro.
Công ty Tài chính Tổng hợp Cổ phần Điện lực (EVF) ghi nhận 699 tỷ đồng lợi nhuận trước thuế, tăng 16,9%; lợi nhuận sau thuế đạt 556 tỷ đồng. Khác với mô hình phụ thuộc nhiều vào cho vay tiền mặt, EVF mở rộng nguồn thu thông qua các sản phẩm bảo lãnh, quản lý dòng tiền và tài trợ chuỗi cung ứng.
Ở mảng bán lẻ, EVF phát triển các khoản vay trực tuyến, hợp tác với nhiều đối tác công nghệ và áp dụng tiêu chuẩn của IFC trong thẩm định rủi ro môi trường, xã hội. Việc kết hợp tín dụng doanh nghiệp với cho vay cá nhân giúp công ty phân tán rủi ro tốt hơn, tránh phụ thuộc quá lớn vào một nhóm khách hàng hoặc sản phẩm.
Mcredit cũng ghi nhận tín hiệu cải thiện khi doanh thu nửa đầu năm tăng khoảng 24%, lợi nhuận tăng khoảng 67% so với cùng kỳ. Doanh thu ước đạt 4.750 tỷ đồng, còn lợi nhuận trước thuế vượt 100 tỷ đồng. Tuy quy mô lợi nhuận vẫn khiêm tốn so với một số doanh nghiệp cùng ngành, tốc độ tăng cho thấy quá trình tái cơ cấu hoạt động đã bắt đầu phát huy hiệu quả.
Là công ty đang giữ thị phần lớn nhất thị trường, FE CREDIT tiếp tục ghi nhận đà tăng trưởng với doanh thu đạt hơn 10.232 tỷ đồng trong 6 tháng đầu năm, tăng 7,7% so với cùng kỳ. Dù vậy, trong bối cảnh công ty tiếp tục chủ động tăng cường quản trị rủi ro và duy trì việc trích dự phòng, lợi nhuận trước thuế 6 tháng đầu năm ghi nhận ở mức hơn 152 tỷ đồng.
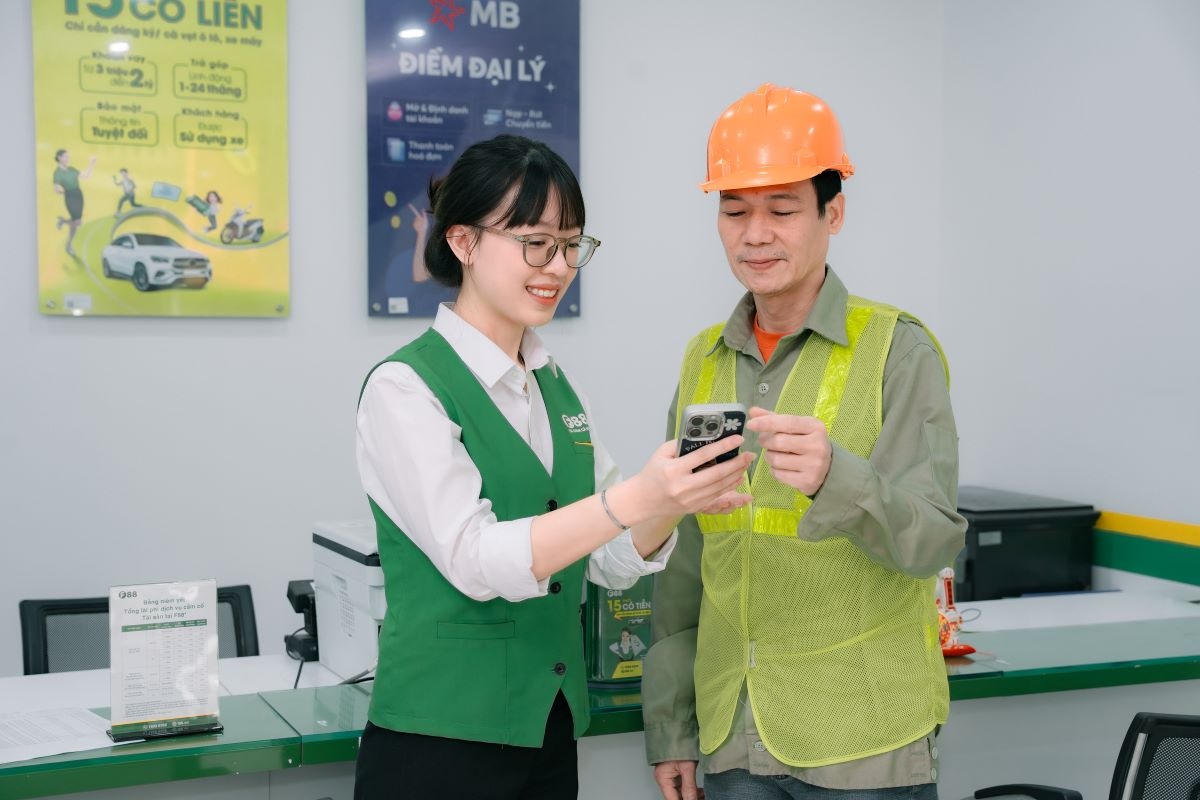 Lợi nhuận nhiều công ty tài chính tăng mạnh trong nửa đầu năm 2026, nhưng sự phân hóa vẫn rõ nét dưới áp lực dự phòng.
Cuộc đua chuyển từ mở rộng dư nợ sang tăng vốn, giữ chất lượng tài sản
Kết quả kinh doanh khởi sắc đang tạo điều kiện để một số công ty tài chính bước sang giai đoạn mở rộng mới. Tuy nhiên, thay vì chỉ đẩy nhanh giải ngân, các doanh nghiệp đồng thời tăng vốn, củng cố nền tảng tài chính và tìm kiếm thêm nguồn lực công nghệ.
EVF dự kiến chào bán riêng lẻ tối đa 85 triệu cổ phiếu, qua đó nâng vốn điều lệ từ hơn 7.605 tỷ đồng lên tối đa 8.455 tỷ đồng. Số vốn bổ sung dự kiến được sử dụng cho hoạt động cấp tín dụng trong giai đoạn 2026-2027.
Doanh nghiệp cũng dự kiến trình cổ đông phương án nâng tỷ lệ sở hữu tối đa của nhà đầu tư nước ngoài từ 15% lên 50%. Nếu được thông qua, thay đổi này không chỉ mở rộng khả năng huy động vốn mà còn tạo cơ hội tiếp nhận công nghệ, kinh nghiệm quản trị và mô hình kiểm soát rủi ro từ các đối tác quốc tế.
VietCredit đã được chấp thuận tăng vốn điều lệ thông qua phát hành 911.000 cổ phiếu ESOP trong năm 2026, dự kiến đưa vốn điều lệ lên 920 tỷ đồng. Việc phát hành cho người lao động có thể hỗ trợ doanh nghiệp giữ chân nhân sự trong giai đoạn tăng trưởng nhanh, nhưng mức vốn mới vẫn cần được đặt trong tương quan với dư nợ đã lên tới hơn 18.000 tỷ đồng.
Ở nhóm có quy mô nhỏ hơn, Happy Money vừa hoàn tất nâng vốn điều lệ lên 119,3 tỷ đồng. Doanh nghiệp hiện có 60 chi nhánh tại nhiều tỉnh, thành phố, tổng dư nợ đạt 600 tỷ đồng và đặt mục tiêu mở rộng lên 100 chi nhánh vào năm 2027. Kế hoạch này cho thấy mạng lưới trực tiếp vẫn được coi trọng, song hiệu quả sẽ phụ thuộc vào khả năng kiểm soát chi phí và chất lượng tín dụng tại từng điểm kinh doanh.
Sau những biến động trong giai đoạn 2022-2024, ưu tiên của nhiều công ty tài chính đã thay đổi. Mục tiêu không còn đơn thuần là tăng dư nợ thật nhanh mà chuyển sang xử lý nợ tồn đọng, tái cơ cấu danh mục và lựa chọn nhóm khách hàng có khả năng trả nợ tốt hơn.
Bà Trần Thị Kiều Oanh, Quản lý cấp cao tại FiinGroup, cho rằng các công ty tài chính đang chủ động đa dạng hóa danh mục, giảm phụ thuộc vào những sản phẩm có mức độ rủi ro cao. Quá trình số hóa cũng làm thay đổi cách đánh giá người vay, khi dữ liệu giao dịch và hành vi tiêu dùng ngày càng được sử dụng nhiều hơn bên cạnh thông tin thu nhập truyền thống.
Sự dịch chuyển này đã bước đầu phản ánh vào chất lượng tài sản. Tỷ lệ nợ xấu của nhóm công ty tài chính tiêu dùng giảm từ 11,2% năm 2023 xuống 7,2% năm 2025. Chi phí tín dụng hạ từ 14,5% xuống 11,5%, trong khi tỷ lệ nợ đủ tiêu chuẩn tăng lên 85,9%.
Khi áp lực dự phòng giảm, khả năng sinh lời cũng được cải thiện. Biên lợi nhuận ròng trung bình của ngành tăng từ 6,8% năm 2024 lên 10% năm 2025; ROAE bình quân đạt 10,7% và ROAA đạt 1,7%. Những con số này cho thấy ngành tài chính tiêu dùng đang phục hồi, nhưng nền tảng quan trọng nhất không phải sự trở lại của tăng trưởng tín dụng, mà là khả năng kiểm soát tổn thất tốt hơn.
Giai đoạn cạnh tranh tiếp theo vì vậy sẽ không chỉ là cuộc đua về số lượng điểm giới thiệu dịch vụ hay tốc độ giải ngân. Vốn và mạng lưới vẫn cần thiết, nhưng khó tạo ra khác biệt lâu dài nếu doanh nghiệp không làm chủ dữ liệu, công nghệ và hệ thống quản trị rủi ro.
Theo bà Oanh, doanh nghiệp có khả năng kết hợp ba yếu tố này sẽ nhận diện khách hàng chính xác hơn, cá nhân hóa sản phẩm và phát hiện sớm nguy cơ mất khả năng thanh toán. Đây mới là nền tảng giúp tăng trưởng dư nợ chuyển hóa thành lợi nhuận bền vững, thay vì tạo ra một chu kỳ nợ xấu mới sau giai đoạn mở rộng.
PV
Nguồn: thuongtruong.com.vn