
Hiện tượng “đảo chiều” âm thầm tại nhiều nhà băng
Khảo sát trên thị trường cho thấy làn sóng cộng thêm lãi suất từng bùng lên mạnh trong quý I đang dần hạ nhiệt. Nếu như cách đây vài tháng, hàng loạt ngân hàng liên tục tung ra các gói ưu đãi để hút dòng tiền gửi thì đến thời điểm hiện tại, số lượng nhà băng còn duy trì chính sách này đã giảm đáng kể.
Tuy nhiên, điều đó không đồng nghĩa cuộc đua lãi suất đã chấm dứt. Ở phân khúc tiền gửi thỏa thuận, sức hút vẫn còn khá lớn, đặc biệt tại nhóm ngân hàng quy mô vừa và nhỏ đang chịu áp lực huy động vốn.
Một số ngân hàng như HDBank, NCB hay Vikki Bank vẫn duy trì mức lãi suất từ 8% đến 9%/năm cho các khoản tiền gửi kỳ hạn từ 6 tháng trở lên, với điều kiện khách hàng gửi số tiền từ vài chục đến vài trăm triệu đồng. Đây là mức sinh lời đủ hấp dẫn để giữ chân dòng tiền trong bối cảnh nhiều kênh đầu tư khác vẫn tiềm ẩn không ít rủi ro.
Tính đến hiện tại, mặt bằng lãi suất niêm yết cao nhất trên thị trường đối với các khoản tiền gửi dưới 1 tỷ đồng đã tiệm cận ngưỡng 8%/năm. Ở kỳ hạn 12 tháng, SHB và Sacombank đang nằm trong nhóm dẫn đầu khi niêm yết lần lượt 7,8% và 7,5%/năm. Các ngân hàng như MB, UOB, VIB, PGBank hay LPBank cũng neo quanh mốc 7%/năm.
Trong khi đó, nhóm ngân hàng quốc doanh gồm Vietcombank, BIDV và Agribank vẫn duy trì mặt bằng thấp hơn, phổ biến dưới 6%/năm. Riêng VietinBank giữ mức nhỉnh hơn, khoảng 6,8%/năm. Ở chiều ngược lại, các ngân hàng ngoại như HSBC hay Standard Chartered tiếp tục nằm trong nhóm có lãi suất thấp nhất thị trường, phản ánh lợi thế thanh khoản và cấu trúc huy động khác biệt.
Điều đáng chú ý là sau nhịp giảm khá mạnh đầu tiên, thị trường lãi suất gần như nhanh chóng rơi vào trạng thái “lặng sóng”. Nhưng phía sau sự im ắng đó, nhiều ngân hàng lại bắt đầu âm thầm điều chỉnh tăng lãi suất tiết kiệm trực tuyến ở một số kỳ hạn, cho thấy áp lực vốn vẫn chưa thực sự hạ nhiệt.
Đơn cử, ngày 13/5, OCB đã tăng thêm 0,1%/năm đối với lãi suất huy động online ở các kỳ hạn từ 6 đến 36 tháng. Với khoản tiền gửi dưới 100 triệu đồng, lãi suất kỳ hạn 12 và 21 tháng được nâng lên 6,8%/năm, còn kỳ hạn 36 tháng đạt 7,1%/năm. Đối với khách hàng gửi trên 500 triệu đồng, mức lãi suất ở kỳ hạn 12 và 21 tháng đã chạm ngưỡng 7%/năm, riêng kỳ hạn 36 tháng lên tới 7,3%/năm.
Không chỉ OCB, Bac A Bank cũng điều chỉnh tăng lãi suất ở kỳ hạn 13 tháng. Đáng chú ý hơn, Saigonbank thậm chí nâng mạnh lãi suất tiết kiệm trực tuyến kỳ hạn 13 tháng từ 7% lên tới 7,9%/năm. Những động thái này cho thấy dư địa để kéo giảm thêm lãi suất huy động đang ngày càng thu hẹp, đặc biệt với nhóm ngân hàng quy mô vừa và nhỏ vốn chịu áp lực cạnh tranh dòng tiền lớn hơn nhiều so với các “ông lớn” quốc doanh.
Theo đánh giá từ giới ngân hàng, nguyên nhân khiến lãi suất có dấu hiệu tăng trở lại đến từ tình trạng thanh khoản hệ thống chưa thực sự dồi dào. Áp lực huy động vốn vẫn hiện hữu khi nhu cầu tín dụng tăng lên, trong khi các quy định mới liên quan đến quản trị rủi ro và hệ số an toàn vốn buộc nhiều nhà băng phải củng cố nguồn vốn trung dài hạn. Nói cách khác, dù mặt bằng lãi suất đã hạ nhiệt so với giai đoạn căng thẳng đầu năm, nhưng hệ thống vẫn chưa đủ “dư hơi” để bước vào một chu kỳ giảm sâu mới.
Nhiều chuyên gia dự báo mặt bằng lãi suất hiện nay sẽ còn duy trì thêm một thời gian trước khi có thể dịu xuống từ cuối quý II. Dữ liệu từ MBS cho thấy đến cuối tháng 4, lãi suất huy động bình quân kỳ hạn 12 tháng của nhóm ngân hàng thương mại quy mô lớn vẫn ở mức 8,16%/năm, trong khi nhóm ngân hàng vừa và nhỏ lên tới 8,45%/năm. Dù đã giảm so với giai đoạn trước khi Ngân hàng Nhà nước phát tín hiệu hạ nhiệt lãi suất, mặt bằng hiện tại vẫn neo cao bởi cú tăng quá mạnh trong quý I chưa thể hấp thụ hết chỉ sau vài tuần điều chỉnh.
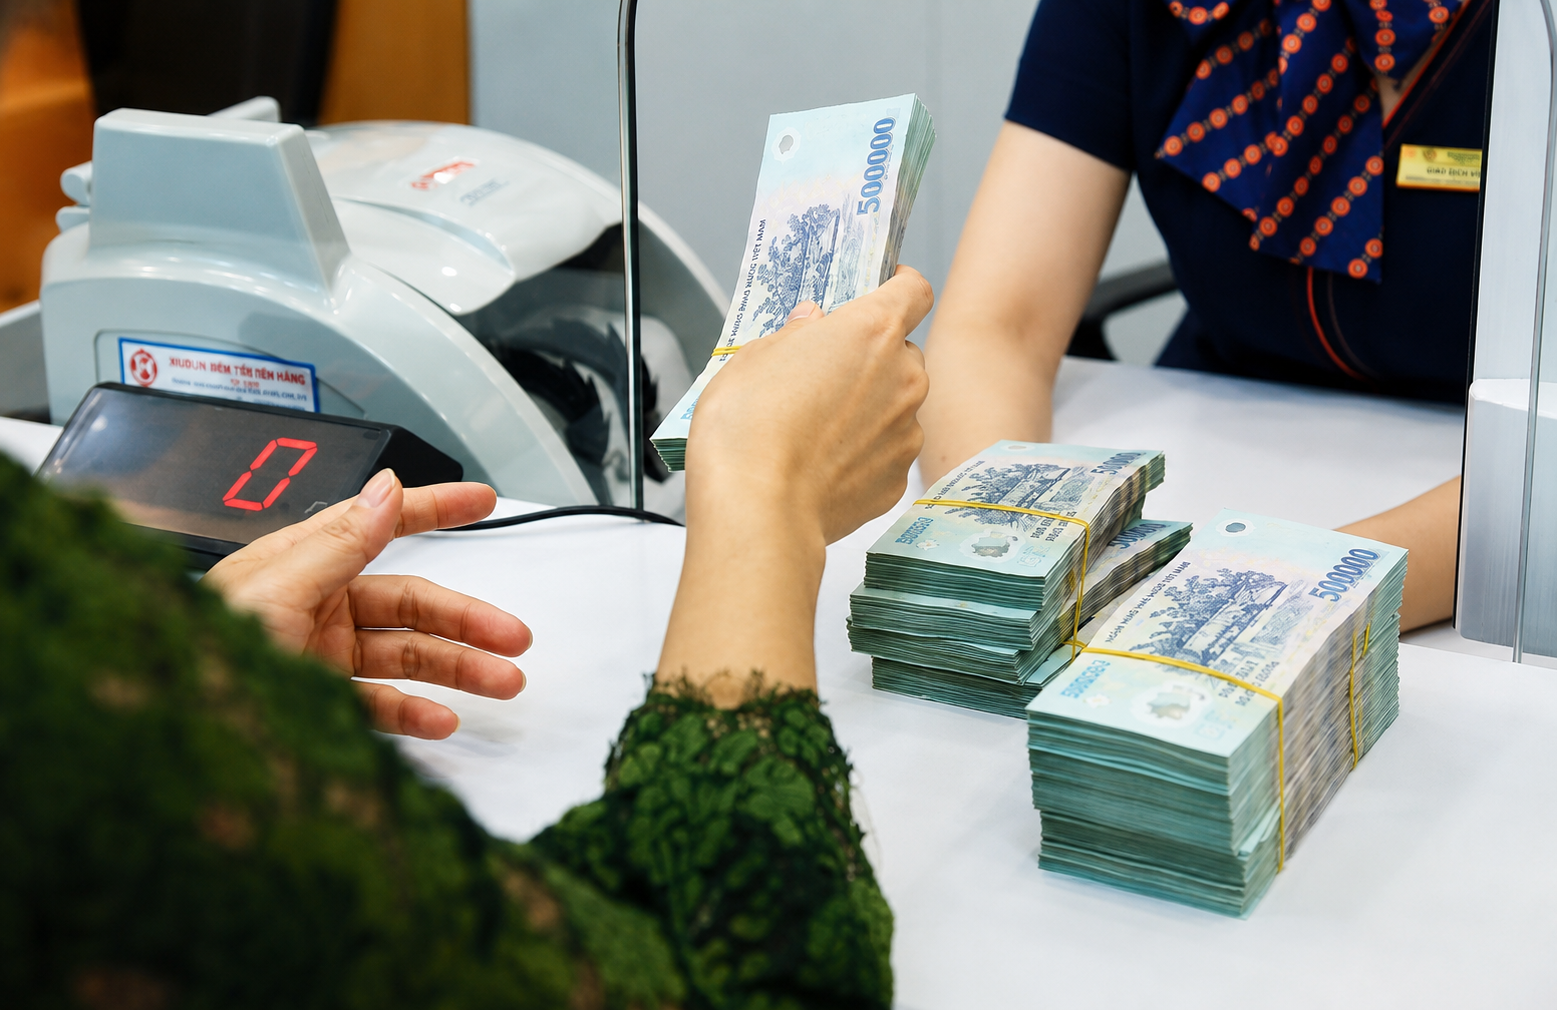
Đà giảm lãi suất huy động ngày càng chịu nhiều sức ép
Theo giới chuyên gia, câu chuyện giảm lãi suất huy động hiện không còn đơn thuần là bài toán điều hành trong nước mà đang chịu tác động đồng thời từ cả áp lực bên ngoài lẫn những vấn đề nội tại của hệ thống ngân hàng. Sau giai đoạn giảm khá nhanh đầu năm, dư địa để kéo lãi suất đi xuống thêm đang dần thu hẹp khi hàng loạt yếu tố bất lợi cùng lúc xuất hiện.
Ông Nguyễn Phi Lân, Vụ trưởng Vụ Dự báo, thống kê - Ổn định tiền tệ, tài chính thuộc Ngân hàng Nhà nước Việt Nam, cho rằng môi trường tiền tệ quốc tế vẫn chưa thực sự thuận lợi cho các nền kinh tế mới nổi nới lỏng mạnh chính sách. Nhiều ngân hàng trung ương lớn trên thế giới tiếp tục duy trì lập trường thận trọng nhằm kiểm soát lạm phát.
Đáng chú ý, Federal Reserve được dự báo sẽ giữ nguyên mức lãi suất điều hành trong khoảng 3,5% đến 3,75%/năm ít nhất đến hết năm 2026. Điều này đồng nghĩa áp lực tỷ giá và dòng vốn đối với các thị trường như Việt Nam vẫn còn hiện hữu, khiến dư địa hạ lãi suất trong nước không còn quá rộng như trước.
Ở trong nước, sức ép lạm phát cũng đang quay trở lại rõ nét hơn. Giá năng lượng thế giới biến động khó lường cùng những căng thẳng địa chính trị kéo dài khiến nguy cơ lạm phát nhập khẩu gia tăng. International Monetary Fund dự báo lạm phát của Việt Nam năm 2026 có thể lên tới 4,9%, vượt mục tiêu kiểm soát 4,5% mà Chính phủ đặt ra. Bên cạnh đó, tỷ giá cũng bắt đầu chịu áp lực khi cán cân thương mại xuất hiện dấu hiệu chuyển từ xuất siêu sang nhập siêu sau nhiều năm duy trì trạng thái tích cực.
Trong bối cảnh đó, hệ thống ngân hàng đang đối mặt với một thực tế khá nhạy cảm: tín dụng tăng nhanh hơn đáng kể so với khả năng huy động vốn. Tính đến cuối tháng 4/2026, dư nợ tín dụng toàn nền kinh tế đã tăng 4,42% so với đầu năm, đạt khoảng 19,42 triệu tỷ đồng. Tuy nhiên, tốc độ huy động vốn lại không theo kịp đà mở rộng tín dụng, tạo ra áp lực lớn về nguồn vốn đầu vào cho các ngân hàng.
Bà Phạm Thị Thanh Tùng, Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế, cho biết quy mô huy động vốn bằng VND hiện thấp hơn quy mô tín dụng khoảng 2 triệu tỷ đồng. Khoảng chênh lệch rất lớn này khiến nhiều tổ chức tín dụng rơi vào tình trạng phải cạnh tranh quyết liệt để hút tiền gửi nhằm đảm bảo thanh khoản cũng như đáp ứng các chỉ tiêu an toàn vốn theo quy định mới.
Áp lực đó được phản ánh khá rõ qua tỷ lệ cho vay trên huy động (LDR) tại nhiều ngân hàng. Đến cuối quý I/2026, chỉ số này đã vượt ngưỡng 112%, cho thấy lượng vốn cho vay ra đang ở mức rất cao so với nguồn tiền huy động được. Nói cách khác, “đệm thanh khoản” của hệ thống đang mỏng hơn đáng kể so với giai đoạn trước.
Không chỉ vậy, báo cáo tài chính quý I/2026 của 27 ngân hàng niêm yết cũng cho thấy gần một nửa số nhà băng ghi nhận tiền gửi khách hàng sụt giảm, trong đó có cả một số thành viên thuộc nhóm Big 4. Đây là diễn biến đáng chú ý bởi nhóm ngân hàng quốc doanh vốn được xem là khu vực có nguồn huy động ổn định và chi phí vốn thấp nhất hệ thống.
Trong bối cảnh thanh khoản chịu nhiều áp lực, Ngân hàng Nhà nước Việt Nam đã liên tục phải hỗ trợ hệ thống thông qua kênh nghiệp vụ thị trường mở (OMO). Riêng trong tháng 4/2026, cơ quan điều hành đã bơm ròng hơn 86.237 tỷ đồng ra thị trường. Theo đánh giá của các chuyên gia tại VCBS, việc nhà điều hành phải can thiệp với tần suất dày và quy mô lớn cho thấy thanh khoản hệ thống hiện phụ thuộc khá nhiều vào điều tiết chính sách, thay vì trạng thái dư thừa vốn như giai đoạn trước đó.
Dù vậy, giới phân tích vẫn cho rằng mặt bằng lãi suất huy động chưa phải đã hết cơ hội giảm thêm. Theo nhiều dự báo, trong quý II, lãi suất có thể tiếp tục hạ khoảng 30–50 điểm cơ bản theo định hướng điều hành của Ngân hàng Nhà nước, chủ yếu ở nhóm kỳ hạn trung và dài hạn. Kỳ vọng này đến từ việc sửa đổi Thông tư 22 cùng nỗ lực giảm chi phí vốn để hỗ trợ nền kinh tế và kéo mặt bằng lãi suất cho vay xuống thấp hơn.
Tuy nhiên, bài toán điều hành lúc này không còn đơn giản là giảm lãi suất để hỗ trợ tăng trưởng. Nhà điều hành sẽ phải tính toán rất kỹ giữa nhiều mục tiêu cùng lúc: vừa phải tạo điều kiện cho doanh nghiệp tiếp cận vốn rẻ hơn, vừa phải giữ ổn định tỷ giá, kiểm soát lạm phát và đảm bảo an toàn thanh khoản hệ thống trong bối cảnh kinh tế toàn cầu vẫn còn nhiều biến động khó lường.
PV
Nguồn: thuongtruong.com.vn























