 Lòng vòng tìm cửa vay
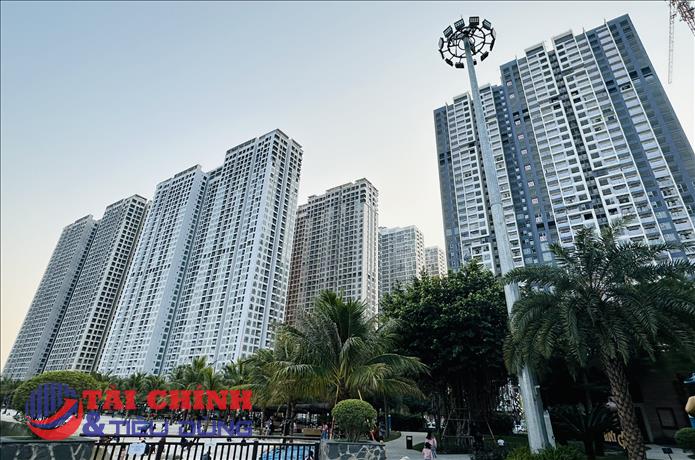
Từ cuối tháng 3/2022, trước chủ trương kiểm soát cho vay lĩnh vực bất động sản của cơ quan quản lý, nhiều ngân hàng đã tạm dừng cấp tín dụng, giải ngân đối với hoạt động cho vay đầu tư, kinh doanh lĩnh vực này.
Đơn cử, Sacombank ban hành công văn trên toàn hệ thống sẽ ngừng cấp tín dụng lĩnh vực bất động sản đến hết tháng 6/2022 (ngoại trừ cho vay đối với cán bộ, công nhân viên và người mua/xây/sửa nhà để ở), thay vào đó là tập trung vào các lĩnh vực sản xuất - kinh doanh, lĩnh vực ưu tiên như nông nghiệp - nông thôn, công nghiệp hỗ trợ, doanh nghiệp nhỏ và vừa, ứng dụng công nghệ cao và các ngành thương mại - dịch vụ có giá trị gia tăng cao như xuất khẩu, dịch vụ, logistics…
Tương tự, Techcombank tạm dừng giải ngân khoản vay mua bất động sản đã có giấy chứng nhận và vay thứ cấp mua bất động sản (bao gồm chưa/đã có giấy chứng nhận) đến hết quý I/2022. Sang quý II/2022, ngân hàng ngày giải ngân trở lại các khoản vay mua bất động sản nhưng áp mức lãi suất cao hơn từ 0,5-1,5%/năm so với trước đó tùy kỳ hạn, thời gian ưu đãi cũng ngắn hơn, từ 6 tháng đến 1 năm.
Trước đó, từ năm 2021, một số ngân hàng Vietcombank, ABBANK… đã hạn chế cho vay kinh doanh bất động sản và ưu tiên tập trung cho vay nhà ở, cho người mua nhà ở có nhu cầu thật, nói "không" với dạng vay đầu cơ…
Thực tế, không phải tới bây giờ các ngân hàng mới hạn chế cho vay đầu tư, kinh doanh bất động sản, mà chủ trương này đã có từ nhiều năm trước và năm nào cũng được nhắc tới. Tuy nhiên, khác với những năm trước, năm nay không chỉ kênh tín dụng ngân hàng, mà kênh phát hành trái phiếu cũng được kiểm soát chặt chẽ hơn và điều này gây ra nhiều xáo trộn trong việc huy động vốn cũng như hoạt động kinh doanh của phần lớn doanh nghiệp bất động sản.
Bà Nguyễn Thu Hằng, giám đốc một công ty bất động sản ở quận Bình Thạnh (TP.HCM) chia sẻ, việc huy động vốn phục vụ dự án gặp nhiều khó khăn khi cả kênh tín dụng ngân hàng lẫn phát hành trái phiếu doanh nghiệp bị kiểm soát chặt, nếu có vay được thì lãi suất cũng bị đẩy lên rất cao, doanh nghiệp khó có thể kham nổi.
"Nếu tạm ngừng kinh doanh, cắt giảm nhân sự, cho nhân viên nghỉ thì mỗi tháng lỗ khoảng 10 tỷ đồng, nhưng nếu tiếp tục vay vốn để đầu tư thì hàng tháng cũng lỗ một khoản không kém bao nhiêu. Chúng tôi đang rơi vào thế tiến thoái lưỡng nan", bà Hằng than thở.
Cựu lãnh đạo một ngân hàng thương mại cho rằng, khi nguồn vốn bị siết, cả doanh nghiệp và nhà đầu tư bất động sản cùng bị ảnh hưởng. Mặt khác, về lý thuyết, ngân hàng đưa ra các rào cản kỹ thuật để siết lại tín dụng đối với bất động sản, nhưng trên thực tế, việc phân định và xác định tín dụng/cho vay đầu tư, kinh doanh bất động sản chỉ mang tính tương đối, bên vay vẫn có thể "lách luật" để vay được vốn.
Chẳng hạn, một tập đoàn thành lập nhiều công ty con, trong đó có một số công ty tham gia các lĩnh vực sản xuất thông thường, thậm chí là lĩnh vực được khuyến khích cho vay. Ban đầu, những công ty đó dùng vốn chủ sở hữu để đầu tư bất động sản, sau đó mới lập các dự án thuộc lĩnh vực sản xuất thông thường để vay vốn bù vào phần vốn lẽ ra đầu tư đúng lĩnh vực ngay từ đầu.
Trong trường hợp "siết" cho vay phát triển dự án, chủ đầu tư có thể "bắt tay" với các nhà thi công bằng cách nhà thầu thi công đi vay (không thuộc lĩnh vực đầu tư bất động sản) và nguồn vốn này được chuyển sang chủ đầu tư và chủ đầu tư thực hiện trả chậm cho nhà thi công kèm lãi suất…
Hoặc trong một hệ sinh thái có hàng chục, thậm chí đến cả trăm doanh nghiệp, các vòng đời (F) của vốn rất khó xác định. Ví dụ, công ty A xuất khẩu gạo, vay vốn mua 10.000 tấn gạo của công ty B. Công ty B đưa tiền bán gạo đó đi đầu tư bất động sản, nguồn vốn có gốc là vay đó trở nên khác biệt và không gọi là tín dụng bất động sản nữa.
"Trong hệ sinh thái đan xen nhiều công ty làm ăn với nhau, việc phân cấp F1, F2, F3… nguồn vốn vay để vào bất động sản rất khó xác định và gọi tên cụ thể", vị này nhấn mạnh.
Rủi ro cầm dao đằng lưỡi
Theo luật sư Lương Văn Chương, Đoàn Luật sư TP. HCM, trên góc độ pháp lý, khi được ngân hàng cấp tín dụng thì nguồn vốn tín dụng đó phải được sử dụng theo đúng mục đích thẩm định ban đầu.
Luật sư Chương cho biết, Thông tư 39/2016 của Ngân hàng Nhà nước quy định hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng nêu rõ, sau khi được ngân hàng chấp thuận cho vay, bên được cho vay phải sử dụng vốn theo đúng với mục đích vay được thể hiện trong hồ sơ vay vốn. Như vậy, trường hợp doanh nghiệp lập ra nhiều công ty con và dự án để sử dụng nguồn vốn vay sai mục đích thì chắc chắn vi phạm pháp luật.
Tương tự, nếu chủ đầu tư dự án 'bắt tay' với một doanh nghiệp khác ngoài lĩnh vực đầu tư bất động sản (ví dụ nhà thầu xây dựng) để đi vay ngân hàng, sau đó "đảo" tiền vay sang chủ đầu tư và chủ đầu tư thực hiện trả chậm kèm lãi suất… thì cũng là sai quy định.
Hay khi các doanh nghiệp cho nhau vay tiền, nếu đây là hoạt động không thường xuyên thì có thể diễn ra vì đây là quyền của doanh nghiệp, nhưng nếu diễn ra thường xuyên, liên tục thì đây có thể được xem là ngành nghề kinh doanh của doanh nghiệp. Khi đó, doanh nghiệp sẽ trở thành đơn vị cấp tín dụng và phải có các giấy phép theo quy định của pháp luật.
"Thời gian gần đây, nhiều lãnh đạo doanh nghiệp vướng vòng lao lý do huy động vốn trái luật, hoặc sử dụng vốn huy động được từ cá nhân, tổ chức khác sai mục đích, gây hậu quả nghiêm trọng. Đây là lời cảnh tỉnh cho các tổ chức, cá nhân có ý định 'lách luật' trong huy động hay sử dụng vốn", luật sư Chương nhấn mạnh.
Ở một góc nhìn khác, luật sư Diệp Năng Bình, Trưởng Văn phòng luật sư Tinh Thông Luật cho rằng, một doanh nghiệp có quyền thành lập nhiều công ty, nhưng để vay vốn từ ngân hàng thì các công ty con đó phải đáp ứng các điều kiện như báo cáo tài chính 6 tháng có lãi, không nợ xấu ngân hàng, mục đích sử dụng vốn rõ ràng…
"Nếu bên vay không đáp ứng đầy đủ các điều kiện thì không dại gì ngân hàng cho vay, bởi nếu cho vay sai mục đích thì ngân hàng phải đối diện rủi ro lớn", luật sư Bình nói.
Theo ông Trần Khánh Quang, Tổng giám đốc Công ty Đầu tư bất động sản Việt An Hòa, do khó huy động vốn, có trường hợp chủ đầu tư vay ngân hàng để sản xuất - kinh doanh hoặc tiêu dùng nhưng thực tế là để phục vụ dự án, song những trường hợp này không phổ biến, bởi số tiền vay được không quá lớn, trong khi phải chịu lãi suất cao, chưa kể một loạt rào cản kỹ thuật khác.
Để có thể huy động vốn trong bối hiện tại, ông Quang cho rằng, đầu tiên, các doanh nghiệp địa ốc cần đẩy mạnh tái cơ cấu sản phẩm để sản phẩm cuối cùng ra thị trường được khai thác hiệu quả, đáp ứng nhu cầu ở thực, tiếp theo là tái cơ cấu nguồn vốn theo hướng hạn chế phụ thuộc quá nhiều vào vốn vay, tăng cường huy động vốn trung - dài hạn qua thị trường chứng khoán.
"Thay vì phát triển dự án tràn lan như trước đây, doanh nghiệp cần tập trung vào những dự án trọng điểm và cơ cấu lại sản phẩm đáp ứng nhu cầu thị trường, từ đó lên kế hoạch huy động vốn phù hợp", ông Quang nói.
Việt Dũng
Nguồn: mbds.tinnhanhchungkhoan.vn